

Pourquoi je pense que le modèle économique de DIA est intéressant
Dans la crypto, il est facile de s’enthousiasmer pour un token à cause de son récit.
Mais je pense que la question la plus importante est la suivante :
Comment le réseau sous-jacent crée-t-il de la valeur économique ?
C’est une des raisons pour lesquelles j’ai commencé à prêter davantage attention à DIA.
DIA ne construit pas simplement un autre produit de flux de prix. DIA construit une infrastructure d’oracles conçue pour fournir des données vérifiables aux applications onchain dans DeFi, les RWA et d’autres marchés financiers. Sa plateforme actuelle prend en charge 20 000+ actifs, 65+ blockchains, 100+ sources de données et 250+ dApps.
La première partie : vendre des données
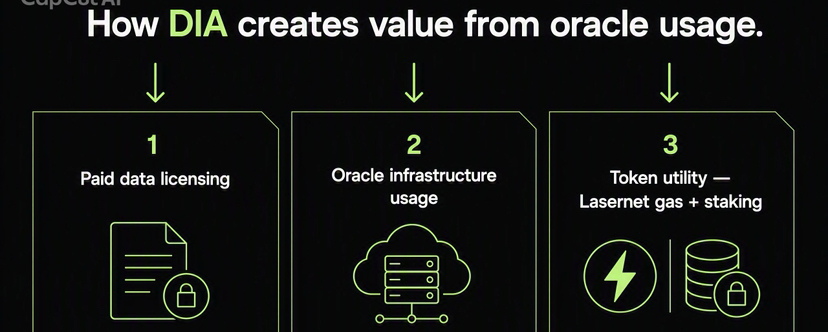
DIA dispose d’un modèle de licence de données : les clients paient des frais de licence pour accéder aux données de DIA.
Cela crée une relation commerciale simple :
Le besoin client en données financières → DIA fournit les données → le client paie l’utilisation.
Le point intéressant, c’est que la base de clients potentielle ne se limite pas à la crypto.
L’infrastructure de DIA couvre les actifs numériques ainsi que les actions, les matières premières, le FX et d’autres données liées aux RWA.
Puis vient la couche réseau
Le Lasernet de DIA est un rollup Ethereum L2 qui alimente son infrastructure d’oracles.
Et $DIA est le token de gaz natif.
Les calculs d’oracles, les soumissions de données et les transactions sur la couche de vérification consomment $DIA en tant que gaz.
Cela crée une relation directe entre l’activité réseau et l’utilité du token.
Plus d’activité d’oracles signifie davantage de transactions sur l’infrastructure.
Ensuite, il y a le staking
$DIA est aussi utilisé pour sécuriser le réseau d’oracles.
Les stakers et les Feeders bloquent le DIA pour participer à la couche de sécurité, tandis que les Feeders soumettent des données onchain et sont récompensés en fonction de leurs performances.
Donc le token a plusieurs rôles :
Gaz → Sécurité → Staking → Gouvernance
C’est plus intéressant pour moi qu’un token dont l’unique but est la spéculation.
Et ensuite, on arrive à l’opportunité RWA
C’est là que je pense que le modèle pourrait devenir particulièrement intéressant.
À mesure que davantage d’actifs financiers passent onchain, les applications ont besoin de plus en plus de données spécialisées.
Les actions tokenisées ont besoin de prix de marché.
Les fonds tokenisés peuvent avoir besoin de données de VNI (NAV).
Les protocoles de prêt ont besoin de prix de collatéral.
Les stablecoins peuvent avoir besoin d’informations de réserves.
Les protocoles RWA ont besoin de données d’évaluation.
DIA construit une infrastructure pour ces différents besoins en données, notamment des flux de prix RWA et des données fondamentales d’actifs.
Le potentiel effet “flywheel”
Voici le modèle que je surveille :
Davantage d’applications onchain
Davantage de demande pour des données financières fiables
↓
Plus d’utilisation d’oracles DIA
↓
Plus d’activité sur le réseau
↓
Plus d’utilité pour $DIA via Lasernet + le staking
↓
Potentiellement plus de croissance de l’écosystème
Bien sûr, c’est un modèle économique, pas une garantie de performance future du token. Les variables importantes sont l’adoption réelle par les clients, l’utilisation des oracles, les frais et la croissance continue de l’écosystème.
Mais c’est précisément pour cela que je trouve DIA intéressant.
Ce n’est pas seulement :
« Narratif oracle → token. »
C’est plus proche de :
Infrastructure de données → clients → utilisation du réseau → utilité du token → croissance de l’écosystème.
Si la DeFi, les RWA et les marchés financiers tokenisés continuent de s’étendre, la demande pour une infrastructure de données fiable pourrait augmenter en même temps.
C’est le modèle économique de DIA que je surveille
Et honnêtement, c’est ce qui rend $DIA plus intéressant pour moi que de simplement regarder sa courbe. 👀