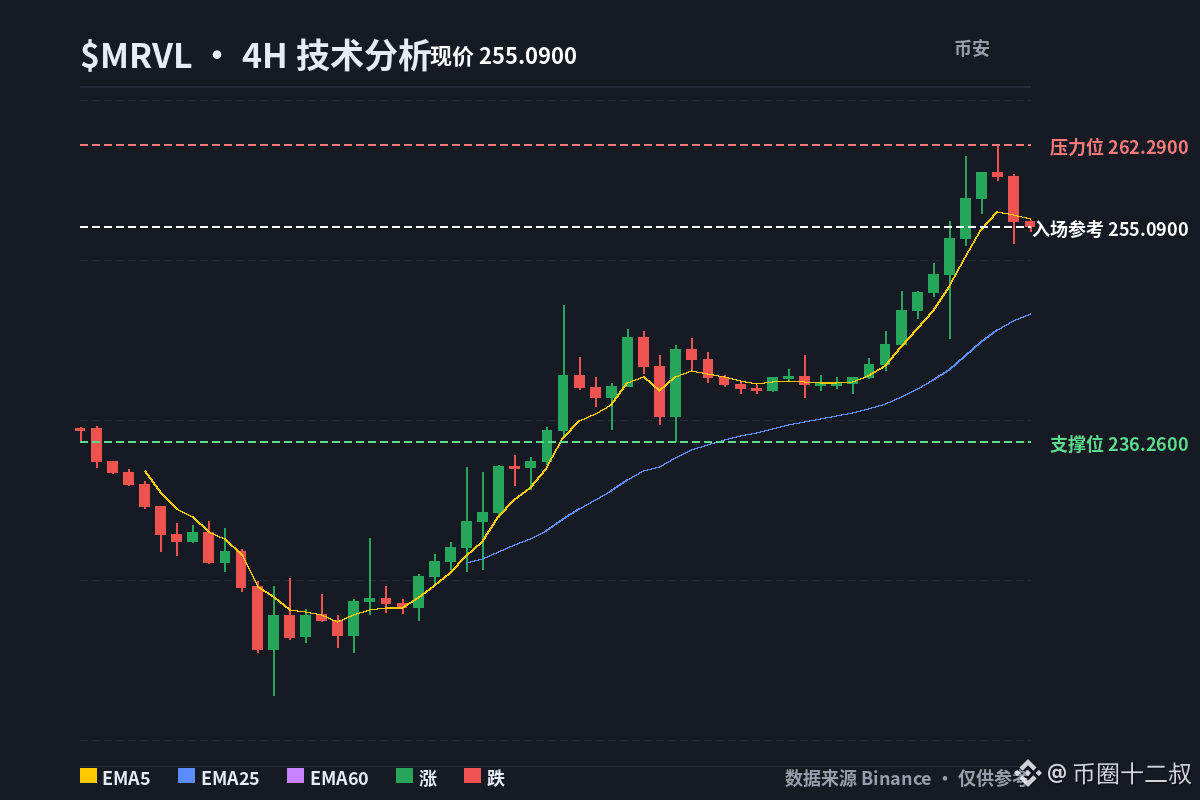
Mon interprétation est que, pour l’instant, l’attribut « actions de blague » de $MRVL est plus fort que celui de $AVGO , et que son évolution est aussi plus facile à suivre au rythme des actions de blague.
Ce n’est pas dire que ses fondamentaux sont mauvais ; c’est plutôt que la part de spéculation et de lutte émotionnelle du marché y est plus importante.
En cas de « cygne noir », une stratégie unique peut directement tout faire exploser. Dans mon portefeuille, je limite l’effet de levier global à un maximum de 2x sur les positions en actions, je conserve un noyau stable en utilisant le mode « Hold » pour traverser le cycle, et la page d’accueil peut se synchroniser avec les opérations réelles.
Ce n’est pas dire que ses fondamentaux sont mauvais ; c’est plutôt que la part de spéculation et de lutte émotionnelle du marché y est plus importante.
En cas de « cygne noir », une stratégie unique peut directement tout faire exploser. Dans mon portefeuille, je limite l’effet de levier global à un maximum de 2x sur les positions en actions, je conserve un noyau stable en utilisant le mode « Hold » pour traverser le cycle, et la page d’accueil peut se synchroniser avec les opérations réelles.