


Le plafond de verre le plus dur de l’expansion de l’IA, c’est l’électricité. D’après une note de recherche de Morgan Stanley, à mesure que les architectures d’IA de type « rack » se diffusent rapidement, la demande cumulée en électricité des centres de données américains sur 2026 à 2028 atteindra 97 GW, et le déficit de puissance s’élèvera à 57 GW, soit environ 50 % de plus que l’estimation précédente. Même en intégrant des solutions de « quick connect », le déficit net médian reste à 33 GW, soit 34 % de la demande électrique des centres de données sur la même période, ce qui équivaut à l’électricité de base consommée par six villes de New York. La principale cause de l’élargissement du déficit est le déplacement du déploiement des puces IA : passage de serveurs GPU à 8 puces à une architecture en racks de 72 GPU, avec une refonte de la logique de consommation du système. Les analystes estiment qu’une mise sous tension un an plus tôt peut générer une valeur d’environ 4,5 USD/W, soit 5,9 fois le coût annuel de l’électricité.
Auteur de l’article, source : Plateforme de transactions Poursuivre le Vent
L’électricité est, et restera, le plafond de verre le plus dur de l’expansion de l’IA.
Le 21 septembre, d’après des informations partagées par la plateforme de transactions Poursuivre le Vent, la dernière note de recherche de Morgan Stanley indique que, à mesure que les architectures d’IA en racks se diffusent plus rapidement, le déficit d’électricité auquel font face les centres de données américains est bien plus sévère que ce que le marché anticipait. La banque prévoit que la demande cumulée en électricité des centres de données américains atteindra 97 GW sur 2026 à 2028. Après déduction de 21 GW fournis par les centres de données en construction et de 19 GW de capacité réseau disponible, le déficit d’électricité atteint déjà 57 GW avant l’introduction de toute solution, soit environ 50 % de plus que l’estimation précédente de 38 GW.
Même en intégrant dans les calculs des solutions de « quick connect » comme les turbines à gaz au naturel, les piles à combustible Bloom Energy et les projets associés aux centrales nucléaires, le déficit net médian reste à 33 GW, soit 34 % de la demande en électricité des centres de données américains sur la même période. La société décrit cela de façon imagée : « L’électricité dont nous manquons équivaut à la consommation de base de six villes de New York (environ 5 à 6 GW). »
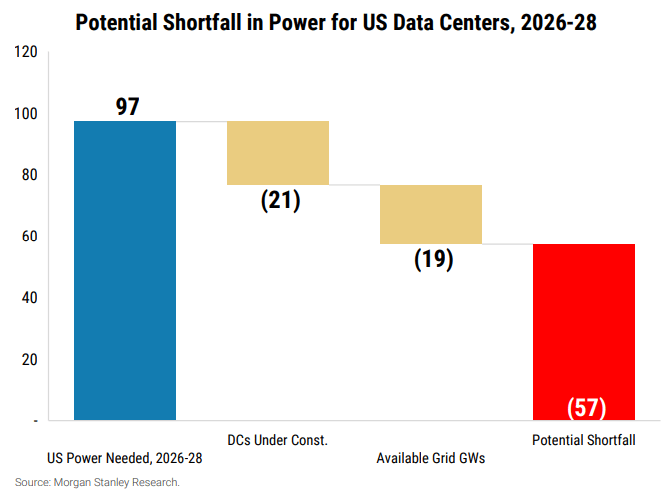
La mise à niveau de l’architecture des racks est le déclencheur direct de l’extension du déficit
Cette forte révision à la hausse du déficit électrique s’explique principalement par un changement fondamental dans la manière de déployer les puces IA.
Le secteur passe d’une architecture serveur basée sur 8 GPU à une architecture en racks basée sur 72 GPU (NVL72). Cette transition ne correspond pas seulement à un changement du nombre de puces : elle implique une refonte de la logique de consommation électrique de tout le système. Chaque rack doit aussi intégrer des composants comme l’interconnexion à haute vitesse, la mémoire, le refroidissement liquide et la gestion de l’alimentation ; la consommation dépasse largement la simple addition de la consommation des puces seules.
Sur cette base, les analystes de Morgan Stanley ont fortement relevé leurs hypothèses de consommation électrique :
Vera Rubin : la consommation IT par rack seul passe de 149 kW à 234 kW
Rubin Ultra : relevé de 415 kW à 600 kW
Feynman : relevé à 1 100 kW
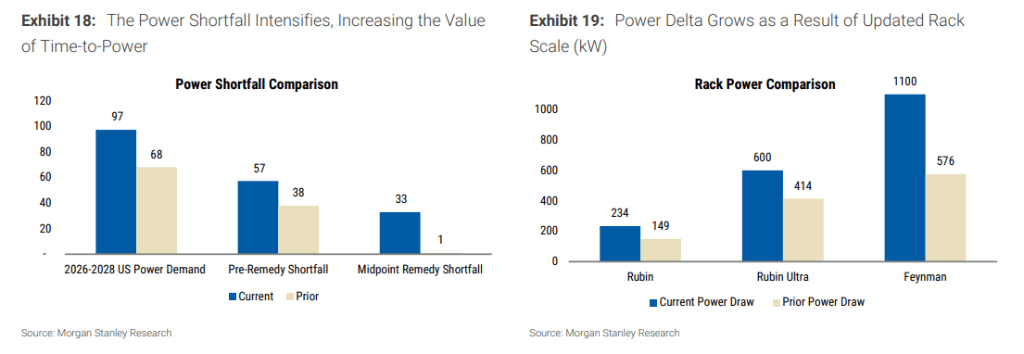
Ce changement fait que les prévisions de demande électrique pour 2027 et 2028 aux États-Unis sont relevées de 38 % et 69 % respectivement par rapport aux anciens modèles. Morgan Stanley définit 2027 comme le « point d’inflexion » de l’architecture des racks : à ce moment, l’industrie passera d’une optimisation d’un seul chip à une optimisation complète de l’ensemble du système de calcul.
Combien de déficit la « quick connect » peut-elle combler
Pour réduire le déficit, les analystes de Morgan Stanley ont intégré plusieurs scénarios de « quick connect », dont des équipements de production en aval de la grille, des piles à combustible Bloom Energy, et la construction de centres de données à proximité de centrales nucléaires en exploitation.
Dans le scénario de référence, la contribution pondérée par les probabilités que les analystes estiment pour ces solutions s’élève à 24 GW ; ainsi, le déficit sur 2026-2028 passe de 57 GW à 33 GW.
Concrètement :
Les nouveaux turbogénérateurs à gaz post-tableau et les moteurs alternatifs peuvent contribuer 19 GW ;
Piles à combustible Bloom Energy, contribution de 6 GW ;
Déployer des centres de données à proximité de centrales nucléaires en activité, contribution de 3 GW ;
Certains projets de conversion de sites miniers de crypto-monnaies chiffrés ont été inclus dans les centres de données en construction ou dans les nouvelles solutions de production d’électricité « en aval de la grille » ; ils n’ont pas été comptés une seconde fois comme déduction supplémentaire.
Les scénarios bas, central et haut présentés dans le rapport montrent que les déficits nets pour 2026-2028 s’élèvent respectivement à 42 GW, 33 GW et 0 GW ; parmi eux, 33 GW correspondent au résultat jugé « le plus probable » par les analystes, et représentent 34 % de la demande en électricité pour le déploiement des centres de données américains sur la même période.
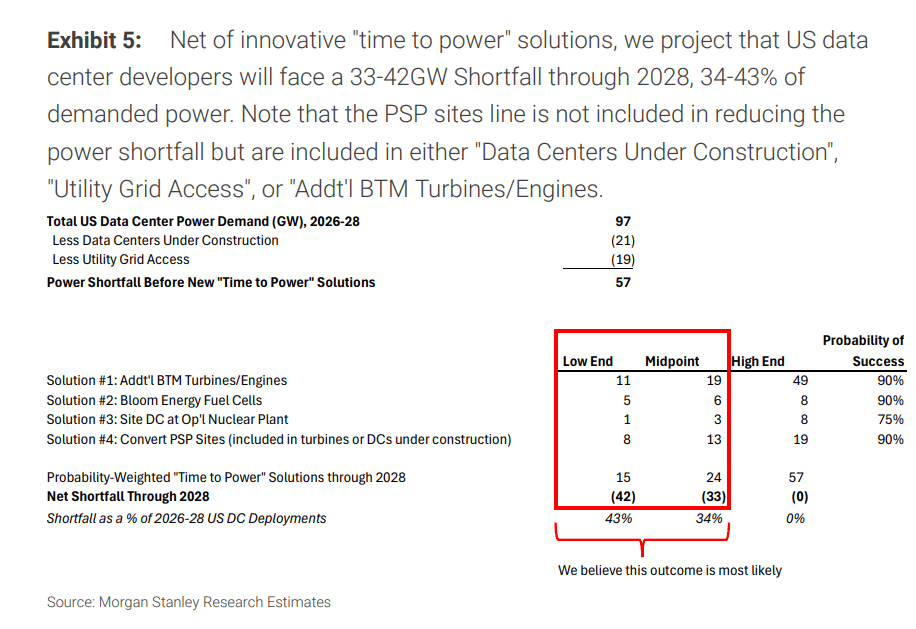
Les analystes indiquent aussi que la hausse du déficit net tient, en partie, à un ajustement du cadre du modèle : le rapport ne reconduit plus dans la soustraction « quick connect » les Powered Shell Provider (projets déjà prêts à être raccordés au réseau, et pouvant construire une enveloppe de centre de données), car ces projets sont déjà pris en compte dans les centres de données en construction, l’accès au réseau ou dans les calculs liés à la production « après le compteur ».
La valeur économique de la « quick connect » : un an plus tôt, quelle valeur ?
Selon le modèle de Morgan Stanley, la valeur créée par l’obtention de l’électricité un an plus tôt s’élève à environ 4,5 USD/W, soit 5,9 fois le coût annuel de l’électricité.
La raison est directe : si du matériel valant des dizaines de milliards de dollars ne peut pas être alimenté, ce sont des actifs immobilisés ; retarder la mise sous tension revient à retarder les revenus de puissance de calcul et à rater la fenêtre de compétition des puces de la génération actuelle.
Le rapport souligne : « La pression pour s’assurer de l’électricité dépasse de loin la perception du marché. Tout fournisseur capable d’offrir une ‘quick connect’ qui permet aux développeurs de centres de données d’être alimentés en 2027-2028 pourra signer des contrats extrêmement attractifs. »
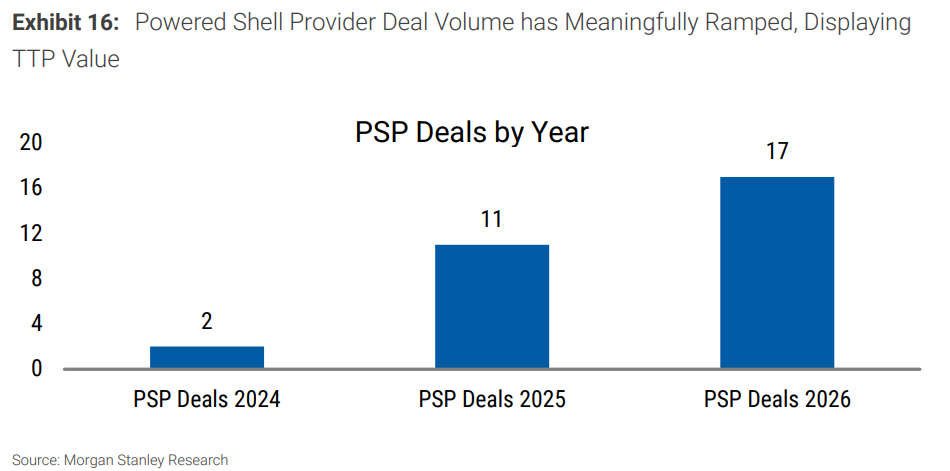
Les anciens acteurs miniers de crypto-monnaies, désormais transformés en fournisseurs de « power supply shell » (PSP), sont précisément les bénéficiaires directs de cette logique. Ces entreprises construisent des « enveloppes d’alimentation » de centres de données à des coûts de 10 à 12 USD/W, signent des contrats à prix fixe de 15 à 25 ans et affichent un rendement de trésorerie disponible sans levier de 15 % à 19 %. Morgan Stanley calcule qu’avec une valorisation à 15x EV/EBITDA, la création de valeur nette par gigawatt peut atteindre 1,55 milliard USD, soit environ 15 fois le modèle de PPA d’énergies renouvelables.
Jusqu’en 2026 à ce jour, le volume des transactions PSP a dépassé celui de l’ensemble de l’année 2025.
Outre l’accès au réseau, l’attention se porte sur l’alimentation sur site et sur les sites déjà connectés
Dans le contexte d’un déficit initial de 57 GW et d’un déficit net en scénario neutre de 33 GW, les analystes classent les solutions permettant de raccourcir le cycle de mise sous tension comme une voie clé d’atténuation.
Le rapport mentionne que la production sur site peut contourner le processus habituellement long et incertain de raccordement au réseau ; les piles à combustible peuvent fournir de l’électricité sur site avant que l’accès au réseau ne soit finalisé ; et les sites déjà alimentés disposant d’une connexion réseau existante peuvent être convertis en centres de données de calcul haute performance.
Les analystes estiment que, dans les prochains mois, davantage de transactions de production d’électricité « en aval de la grille » devraient apparaître, notamment concentrées dans l’ouest du Texas. Par ailleurs, les fournisseurs de sites disposant de ressources d’accès au réseau pourraient également convertir des capacités en construisant et en louant des centres de données haute performance.
Les analystes prévoient aussi que, sous l’effet du déficit d’électricité américain, les hyperscalers du cloud et d’autres acteurs de l’IA pourraient renforcer leurs implantations de centres de données à l’étranger. Des marchés comme la Scandinavie, la péninsule Ibérique, l’Australie, l’ASEAN et l’Inde pourraient capter davantage de demandes supplémentaires.
Le rapport estime que, avec l’accélération du déploiement d’armoires haute densité après 2027, le premier problème des centres de données passera de « disposer de suffisamment d’espace pour les salles serveurs » à « être capable de fournir à chaque rack une puissance et un refroidissement suffisants ».