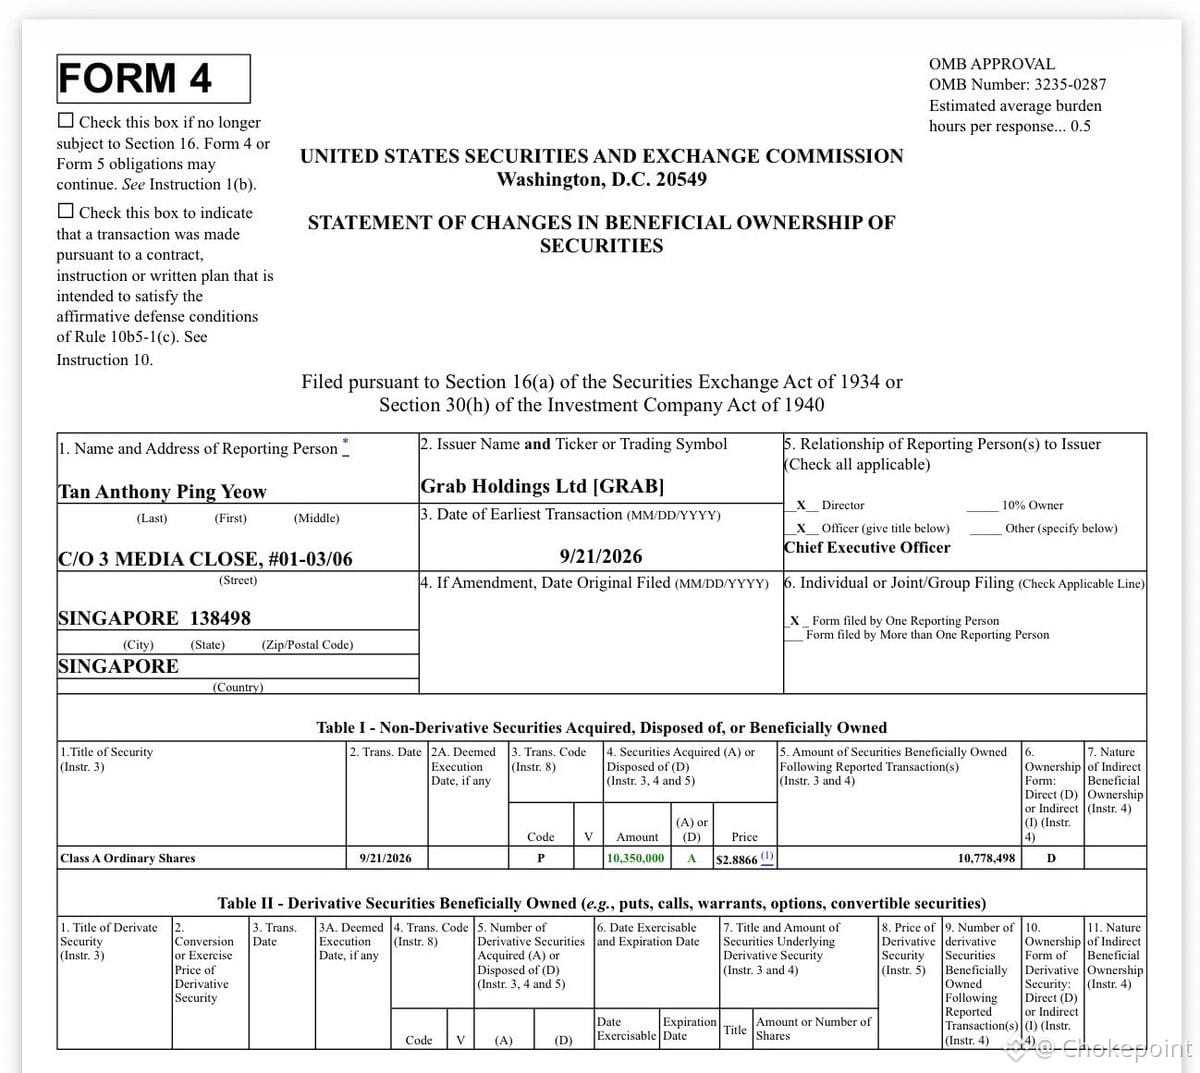
$GRAB CEO Anthony Tan vient d’acheter 10,35 M d’actions à 2,89 $ — un achat de 30 M $ sur le marché libre, soit environ 10 % de sa fortune nette. Pour la première fois depuis le SPAC, il redevient acheteur net. Le président et COO a aussi acheté 867 K $.
Contexte : Grab se négocie désormais *en dessous* de ses valorisations privées de fin de cycle. Une valeur d’entreprise de 7 Md $ pour 4,2 Md $ de chiffre d’affaires cette année, avec des bénéfices. Les fondamentaux s’améliorent et s’accumulent tandis que l’action a été brutalement sanctionnée.
Tan a essuyé des critiques après la vente post-IPO (principalement des ventes en grande partie planifiées, compréhensibles pour un fondateur qui n’a pas été liquidé pendant une décennie). Cela renverse fortement ces perceptions : il parie presque 10 % de sa richesse sur le fait que le marché se trompe.
La thèse : une super-application en Asie du Sud-Est avec la réservation de trajets, la livraison, et la fintech. L’exécution est solide malgré un contexte macroéconomique difficile. Le chiffre d’affaires progresse, les marges s’améliorent, mais la valorisation a chuté avec le reste des valeurs corrélées à la croissance.
Les achats d’initiés à cette échelle comptent. Ce n’est pas une garantie, mais lorsqu’un PDG et un COO déploient autant de capital personnel à des niveaux déprimés, ils signalent que l’écart entre le prix et la valeur est réel. La capitalisation boursière de Grab progresse grâce à des résultats qui se cumulent dans une région à forte croissance — si le modèle se confirme, cette valorisation ne durera pas.
Les marchés testent la conviction quand les fondamentaux s’améliorent et que le prix baisse. C’est ce moment-là. L’équipe dirigeante vient de le prouver.
Contexte : Grab se négocie désormais *en dessous* de ses valorisations privées de fin de cycle. Une valeur d’entreprise de 7 Md $ pour 4,2 Md $ de chiffre d’affaires cette année, avec des bénéfices. Les fondamentaux s’améliorent et s’accumulent tandis que l’action a été brutalement sanctionnée.
Tan a essuyé des critiques après la vente post-IPO (principalement des ventes en grande partie planifiées, compréhensibles pour un fondateur qui n’a pas été liquidé pendant une décennie). Cela renverse fortement ces perceptions : il parie presque 10 % de sa richesse sur le fait que le marché se trompe.
La thèse : une super-application en Asie du Sud-Est avec la réservation de trajets, la livraison, et la fintech. L’exécution est solide malgré un contexte macroéconomique difficile. Le chiffre d’affaires progresse, les marges s’améliorent, mais la valorisation a chuté avec le reste des valeurs corrélées à la croissance.
Les achats d’initiés à cette échelle comptent. Ce n’est pas une garantie, mais lorsqu’un PDG et un COO déploient autant de capital personnel à des niveaux déprimés, ils signalent que l’écart entre le prix et la valeur est réel. La capitalisation boursière de Grab progresse grâce à des résultats qui se cumulent dans une région à forte croissance — si le modèle se confirme, cette valorisation ne durera pas.
Les marchés testent la conviction quand les fondamentaux s’améliorent et que le prix baisse. C’est ce moment-là. L’équipe dirigeante vient de le prouver.