
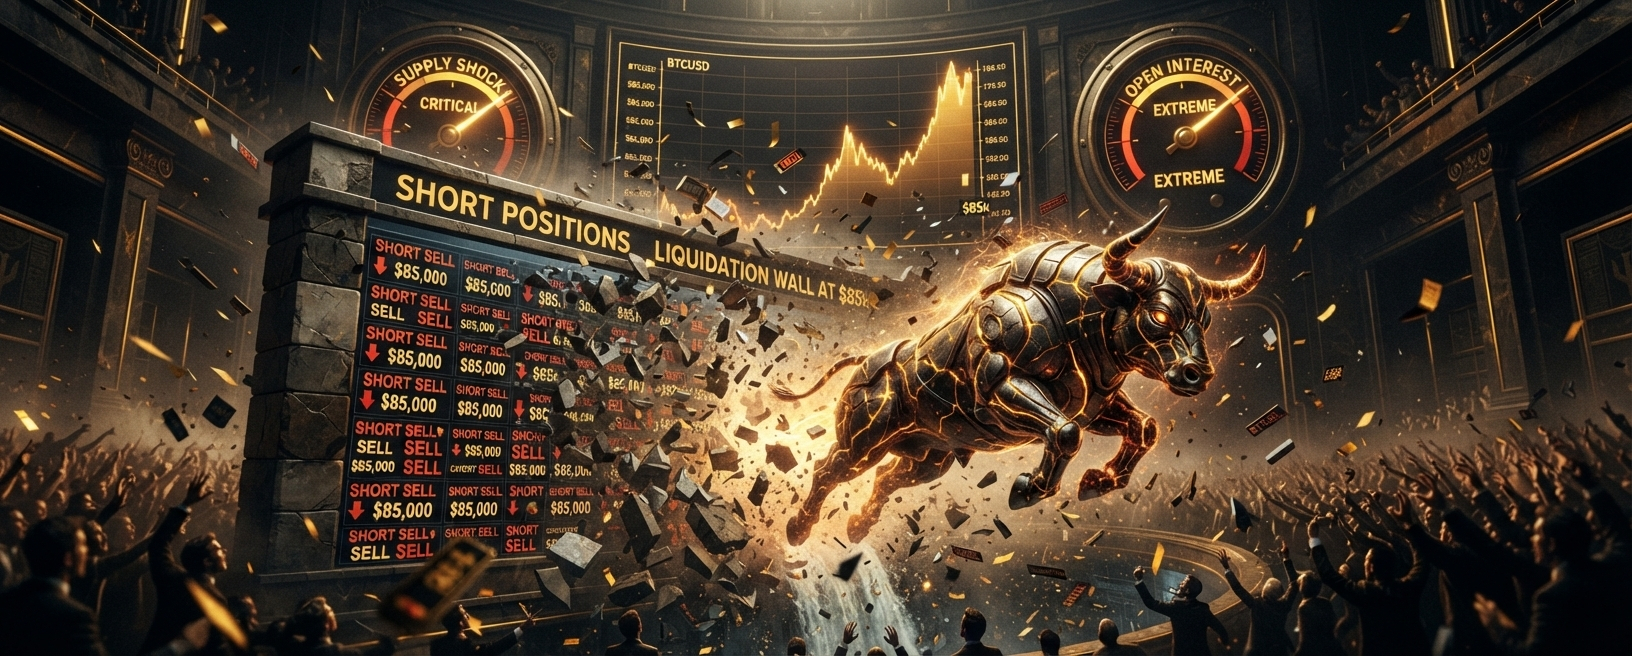

Bitcoin n’a pas dérivé jusqu’à 85 000 $. Il a été poussé à ce niveau. Le marché a repris la zone de 85 000 $ à 86 000 $ avec un mouvement d’environ 5 % à 6 % sur 24 heures, effaçant une résistance vieille de plusieurs mois tandis que les liquidations de positions courtes s’accumulaient. Les estimations situent l’assèchement des shorts entre 648 millions et 666 millions de dollars, dans un total plus large de liquidations proche de 750 millions. L’intérêt ouvert tourne près des récents sommets, autour de 28,8 milliards de dollars. Le financement reste positif. La peur et la cupidité se situent près de 71.
C’est un profil classique de « squeeze ». La question la plus difficile, c’est ce qui se passe après l’achat forcé. Les shorts surchargés peuvent alimenter une forte jambe vers le haut. Les longs surchargés et un intérêt ouvert élevé peuvent tout aussi bien préparer le retournement une fois que le carburant de la liquidation est épuisé. Les professionnels ne débattent pas de savoir si le squeeze a eu lieu. Ils se demandent si le marché a encore une demande après ça.
Pourquoi ce niveau compte maintenant
La cassure au-dessus de la résistance précédente a changé le débat technique immédiat. La liquidité au-dessus de l’ancienne fourchette a été aspirée, et le mouvement s’est accéléré lorsque des clusters de shorts entre environ 83 000 et 86 000 dollars ont été forcés de couvrir. Les heatmaps signalaient cette concentration depuis des jours. Quand le prix entre dans une bande de shorts dense avec un intérêt ouvert élevé, la cascade peut devenir auto-renforçante. C’est exactement ce qui semble s’être produit.
Le sentiment est favorable, mais pas “hors des clous”. Une lecture Fear & Greed autour de 71 correspond à un marché prêt à poursuivre la force sans euphorie totale. Ce contexte aide les squeezes à s’étendre. Cela signifie aussi qu’il reste une marge pour que le positionnement devienne encore plus déséquilibré à partir d’ici. Un financement positif, y compris des publications autour de +0,0015 % par heure sur des plateformes comme Hyperliquid, montre que les longs paient déjà pour rester en place. Plus cette condition persiste après une avance verticale, plus le côté long devient coûteux et fragile si la demande spot ralentit.
Structure des produits dérivés : OI, financement et fenêtre post-squeeze
Un intérêt ouvert proche de 28,83 milliards de dollars est le principal facteur de risque. Un OI élevé lors d’une cassure peut signifier une conviction. Cela peut aussi signifier que le marché est chargé d’effet de levier qui n’a pas encore été résolu. Le côté short a encaissé le premier gros coup. Cela ne “dégage pas” le tableau. Souvent, le risque est transféré du côté long, surtout quand le financement passe d’accélérateur de squeeze à un coût de portage pour les longs tardifs.
C’est là que des graphiques de prix “purs” sous-estiment l’asymétrie. Un marché qui vient tout juste d’assainir la liquidité des shorts peut continuer de monter grâce à une demande spot relativement modeste, car les acheteurs forcés restent actifs et les shorts restants se défendent. Une fois ce processus terminé, le même OI élevé peut amplifier la baisse si le prix ne parvient pas à tenir la zone de cassure. L’indice pratique, c’est l’acceptation. Tenir au-dessus de la bande reconquise maintient le scénario squeeze-to-trend. La perdre rapidement alors que le financement reste positif plaide pour un fade plus tactique, ou au minimum une réduction du comportement de poursuite.
Approvisionnement on-chain et superposition des ETF
La vue on-chain est plus nuancée que le simple titre sur les liquidations. Les sorties de l’offre détenue par les porteurs à long terme ont ralenti à environ 21 700 BTC sur 30 jours, contre environ 105 900 plus tôt. Ce ralentissement compte. Une distribution importante des LTH dans la force est l’un des avertissements les plus clairs d’une avancée arrivée à maturité. Un rythme plus lent retire une partie de cette pression, même si, à lui seul, cela ne prouve pas l’accumulation.
Les réserves du desk OTC sont proches de records bas, autour de 123 000 BTC, ce qui rend la situation encore plus serrée. Quand l’inventaire hors-exchange facilement disponible est comprimé, même une demande modérée peut faire bouger le prix davantage que ne le laisseraient penser des modèles basés sur le flottant total libre. En face, les récents flux nets d’entrées de whales vers les exchanges, d’environ 2 753 BTC, apportent un signal d’alerte. Des pièces qui vont vers les exchanges dans la force ne sont jamais un signal à ignorer. La taille n’est pas extrême à elle seule, mais la direction est la mauvaise si le scénario haussier dépend d’une rareté qui se maintient à la marge.
Les flux des ETF ont été favorables, mais d’une manière plus discrète. Un chiffre net hebdomadaire d’environ +6,2 millions de dollars après l’afflux beaucoup plus important de 433 millions de dollars vendredi montre que la demande pour le produit n’a pas disparu, même si le total hebdomadaire le plus récent est modeste au regard des standards récents. Le marché n’a pas besoin d’impressions records d’ETF à chaque séance pour soutenir une cassure. Il lui faut surtout l’absence de sorties persistantes pendant que l’effet de levier est à ce point élevé.
Niveaux pratiques et implications pour les traders
La carte opérationnelle est simple. La zone de 83 000 à 86 000 dollars est passée de la liquidité “au-dessus” à une zone que le marché doit désormais défendre si la cassure est réelle. Les mesures de RSI et de momentum sont étendues après la cascade, ce qui augmente les chances d’une pause ou d’un retest brutal. Cela n’invalide pas le mouvement. Cela en change l’expression préférée. Poursuivre un financement étiré après une purge short de plus de 648 millions de dollars, c’est un autre trade que d’acheter un retest contrôlé de la zone de cassure avec un positionnement plus propre.
Ce que je surveille, c’est l’interaction de trois éléments : la direction de l’intérêt ouvert (OI), la persistance du financement, et la question de savoir si le flux de “whales” lié aux exchanges s’amplifie à partir d’ici. Une baisse de l’OI avec un prix stable suggérerait un désendettement sans échec immédiat de la tendance. Un OI qui monte et un financement qui augmente vers une autre jambe verticale accroîtraient le risque de retournement. Des entrées exchange qui s’élargissent pendant que le prix stagne plaideraient pour une offre qui rencontre plus activement la demande du squeeze.
Vision de clôture
La reconquête de 85 000 dollars par Bitcoin a été portée autant par la mécanique que par le récit. Les liquidations de shorts ont dégagé une bande visible de résistance, l’intérêt ouvert reste proche des plus hauts, le financement est positif, et l’inventaire OTC disponible est serré. La demande d’ETF est toujours présente en arrière-plan. Les entrées de whales via les exchanges sont la principale prudence à court terme dans une configuration de rareté autrement constructive.
Les données suggèrent que la hausse asymétrique peut rester en jeu tant que le marché tient la zone reconquise et que l’effet de levier ne devient pas à sens unique du côté long. Les mêmes données indiquent aussi que ce n’est plus une entrée propre en mode short-squeeze. Ce trade s’est largement exprimé. À partir de là, l’avantage passe à la gestion du régime post-cascade : respecter la cassure tout en refusant d’ignorer l’OI élevé, le financement positif et toute accélération des pièces qui se dirigent vers les exchanges. Le prochain signal décisif sera de savoir si la demande spot et produit peut prendre le relais une fois les acheteurs forcés terminés.