L’histoire de la ligne médiane de UNI passe de la « gouvernance » au « pouvoir du cash-flow » : l’interrupteur des frais + le rachat et la destruction font que le token et les revenus du protocole commencent à être liés.
RWA, actions tokenisées, institutions on-chain, l’écosystème Robinhood Chain : tout cela finit par buter sur les principaux AMM ; Uniswap reste n°1 en volume de transactions parmi les DEX.
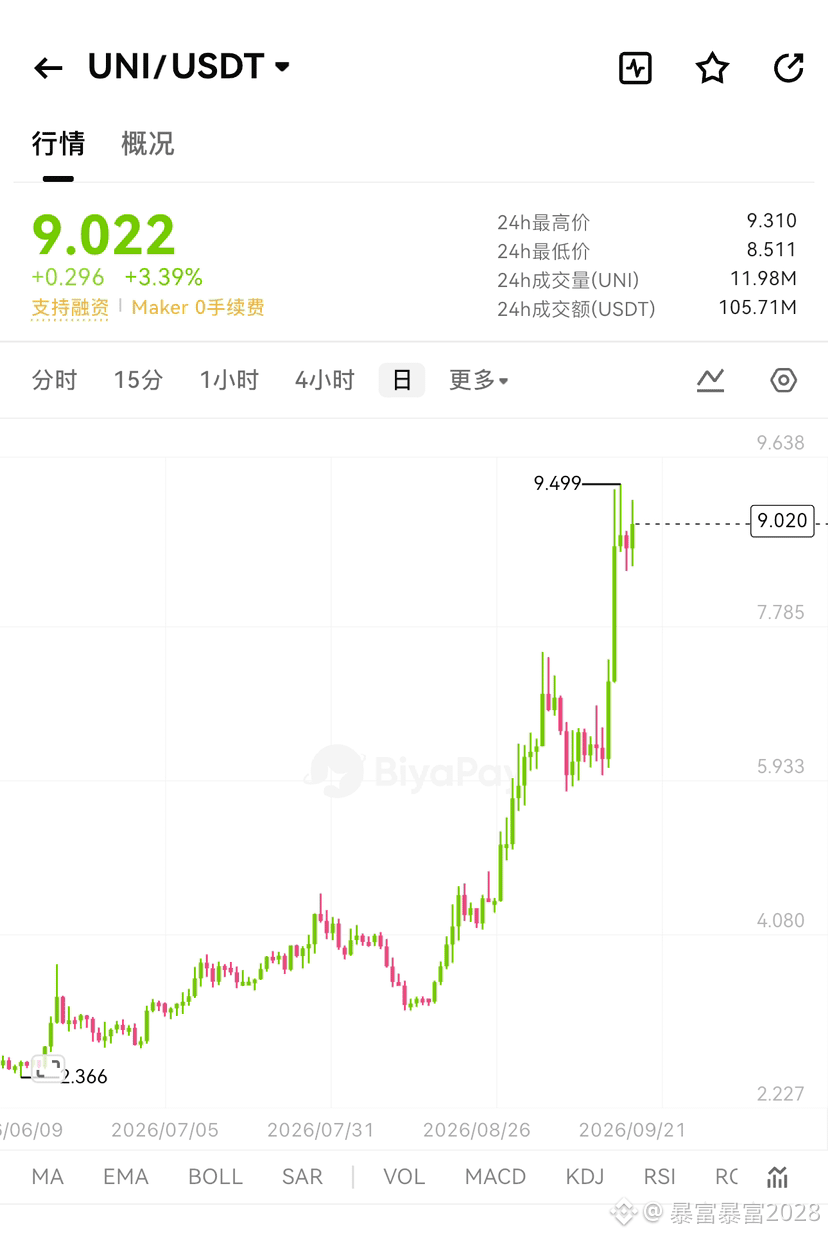
L’évaluation n’est pas aveugle : la pression des positions piégées au-dessus de 10 $ est lourde ; quand l’ETH est faible, la baisse de UNI est amplifiée. Si la régulation requalifie à nouveau le « marché AMM de type actions », le récit perdra en valeur.
Variables positives : hooks v4 pour pools personnalisés, UniswapX (agrégation), liquidité inter-chaînes, règlements PayFi, frais de trading en stablecoins.
Variables négatives : les frais côté front-end se font grignoter par les agrégateurs ; le faible niveau des frais de transaction sur les L2 ; l’incertitude réglementaire ; le fait que les détenteurs de UNI ne sont pas forcément des bénéficiaires directs des revenus des LP.
Point de vue institutionnel : UNI est un « actif central DeFi », mais ce n’est pas un « blue chip à faible volatilité » ; il convient à une poche de croissance dans un portefeuille, pas à un maintien en position « stable ».
Configuration : surveiller 7,5–8,0, réduire le risque à 9,3, acheter sur cassure puis re-test ; UNI est la crypto DeFi la plus proche d’un gagnant dans le récit « actions on-chain » de ce cycle, mais même un gagnant peut corriger : le profit à moyen terme vient de l’adoption d’une courbe, pas de journées vertes tous les jours. Utilisez BiyaPay pour suivre en temps réel la dynamique du prix de UNI #BTC #比特币 #ETH #加密市场 #BiyaPay #UNI
RWA, actions tokenisées, institutions on-chain, l’écosystème Robinhood Chain : tout cela finit par buter sur les principaux AMM ; Uniswap reste n°1 en volume de transactions parmi les DEX.
L’évaluation n’est pas aveugle : la pression des positions piégées au-dessus de 10 $ est lourde ; quand l’ETH est faible, la baisse de UNI est amplifiée. Si la régulation requalifie à nouveau le « marché AMM de type actions », le récit perdra en valeur.
Variables positives : hooks v4 pour pools personnalisés, UniswapX (agrégation), liquidité inter-chaînes, règlements PayFi, frais de trading en stablecoins.
Variables négatives : les frais côté front-end se font grignoter par les agrégateurs ; le faible niveau des frais de transaction sur les L2 ; l’incertitude réglementaire ; le fait que les détenteurs de UNI ne sont pas forcément des bénéficiaires directs des revenus des LP.
Point de vue institutionnel : UNI est un « actif central DeFi », mais ce n’est pas un « blue chip à faible volatilité » ; il convient à une poche de croissance dans un portefeuille, pas à un maintien en position « stable ».
Configuration : surveiller 7,5–8,0, réduire le risque à 9,3, acheter sur cassure puis re-test ; UNI est la crypto DeFi la plus proche d’un gagnant dans le récit « actions on-chain » de ce cycle, mais même un gagnant peut corriger : le profit à moyen terme vient de l’adoption d’une courbe, pas de journées vertes tous les jours. Utilisez BiyaPay pour suivre en temps réel la dynamique du prix de UNI #BTC #比特币 #ETH #加密市场 #BiyaPay #UNI