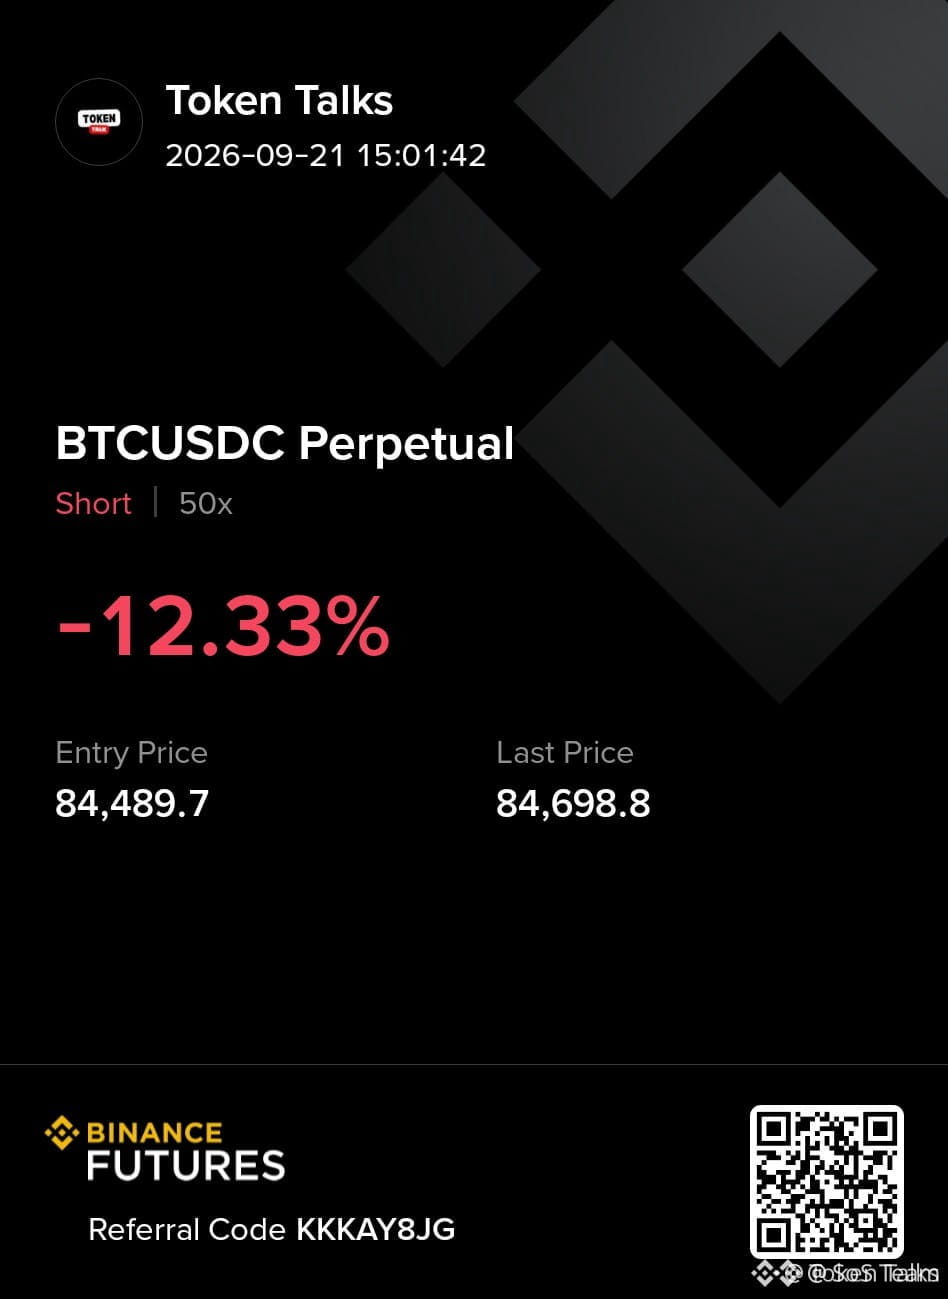
Si vous laissez encore des positions avec effet de levier non protégées sur des carnets d’ordres fins, cette erreur a coûté des millions aux traders en une nuit.
Se réveiller avec un compte liquidé à cause d’une cascade de prix isolée est le pire cauchemar de tout trader. Cela efface en quelques secondes une gestion du risque disciplinée, avant même que le marché au sens large ne perçoive le moindre mouvement.
Une mèche inattendue de contrat perpétuel a soudainement déchiré la fourchette de 145 000 à 150 000 dollars, tandis que le spot $BTC restait complètement stable. Certains analystes estiment qu’il s’agissait tout simplement d’un violent squeeze sur positions short déclenché par une faible liquidité que les participants trop endettés auraient dû anticiper. Ils considèrent ces pics spectaculaires comme une part inévitable de la volatilité des cryptomonnaies.
Je pense l’inverse. Lorsque le prix des produits dérivés se décorrèle aussi violemment de celui du Bitcoin au comptant, cela met en évidence de graves risques structurels dans des pools de liquidité fragmentés. Garder une exposition importante sur des contrats fins rend vos positions vulnérables à des effacements artificiels, même lorsque des actifs majeurs comme $ETH restent totalement calmes sur l’ensemble du marché.
Pensez-vous que de telles mèches extrêmes de prix relèvent d’une manipulation du marché, ou simplement d’un risque accepté lié à un levier élevé ?
#Bitcoin #CryptoTrading #Futures
Se réveiller avec un compte liquidé à cause d’une cascade de prix isolée est le pire cauchemar de tout trader. Cela efface en quelques secondes une gestion du risque disciplinée, avant même que le marché au sens large ne perçoive le moindre mouvement.
Une mèche inattendue de contrat perpétuel a soudainement déchiré la fourchette de 145 000 à 150 000 dollars, tandis que le spot $BTC restait complètement stable. Certains analystes estiment qu’il s’agissait tout simplement d’un violent squeeze sur positions short déclenché par une faible liquidité que les participants trop endettés auraient dû anticiper. Ils considèrent ces pics spectaculaires comme une part inévitable de la volatilité des cryptomonnaies.
Je pense l’inverse. Lorsque le prix des produits dérivés se décorrèle aussi violemment de celui du Bitcoin au comptant, cela met en évidence de graves risques structurels dans des pools de liquidité fragmentés. Garder une exposition importante sur des contrats fins rend vos positions vulnérables à des effacements artificiels, même lorsque des actifs majeurs comme $ETH restent totalement calmes sur l’ensemble du marché.
Pensez-vous que de telles mèches extrêmes de prix relèvent d’une manipulation du marché, ou simplement d’un risque accepté lié à un levier élevé ?
#Bitcoin #CryptoTrading #Futures