

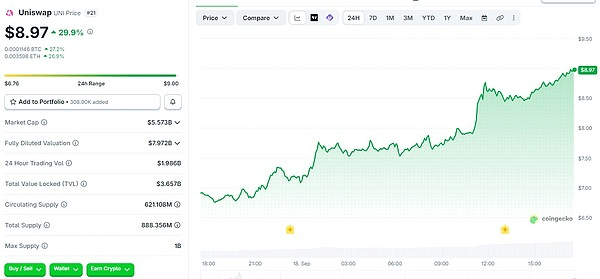
Depuis le 17 septembre, l’UNI est devenu le principal token grand public ayant le mieux performé sur le marché des cryptos de ce cycle. Après le lancement de la tendance, l’UNI a fortement explosé à court terme : la hausse maximale sur 24 heures a dépassé 30 %, et le prix a même brièvement dépassé 9 dollars, contribuant au redressement du sentiment sur l’ensemble du secteur DeFi. En tant que leader incontesté du secteur DEX, la hausse d’Uniswap n’est pas le simple résultat d’un battage spéculatif de capitaux à court terme. C’est plutôt la convergence de plusieurs facteurs : avantage des politiques réglementaires, amélioration du modèle d’économie des tokens, “dividende” du secteur RWA, et rotation des capitaux du marché. Cette dynamique constitue également une référence importante pour le développement à long terme des projets d’infrastructure DeFi.
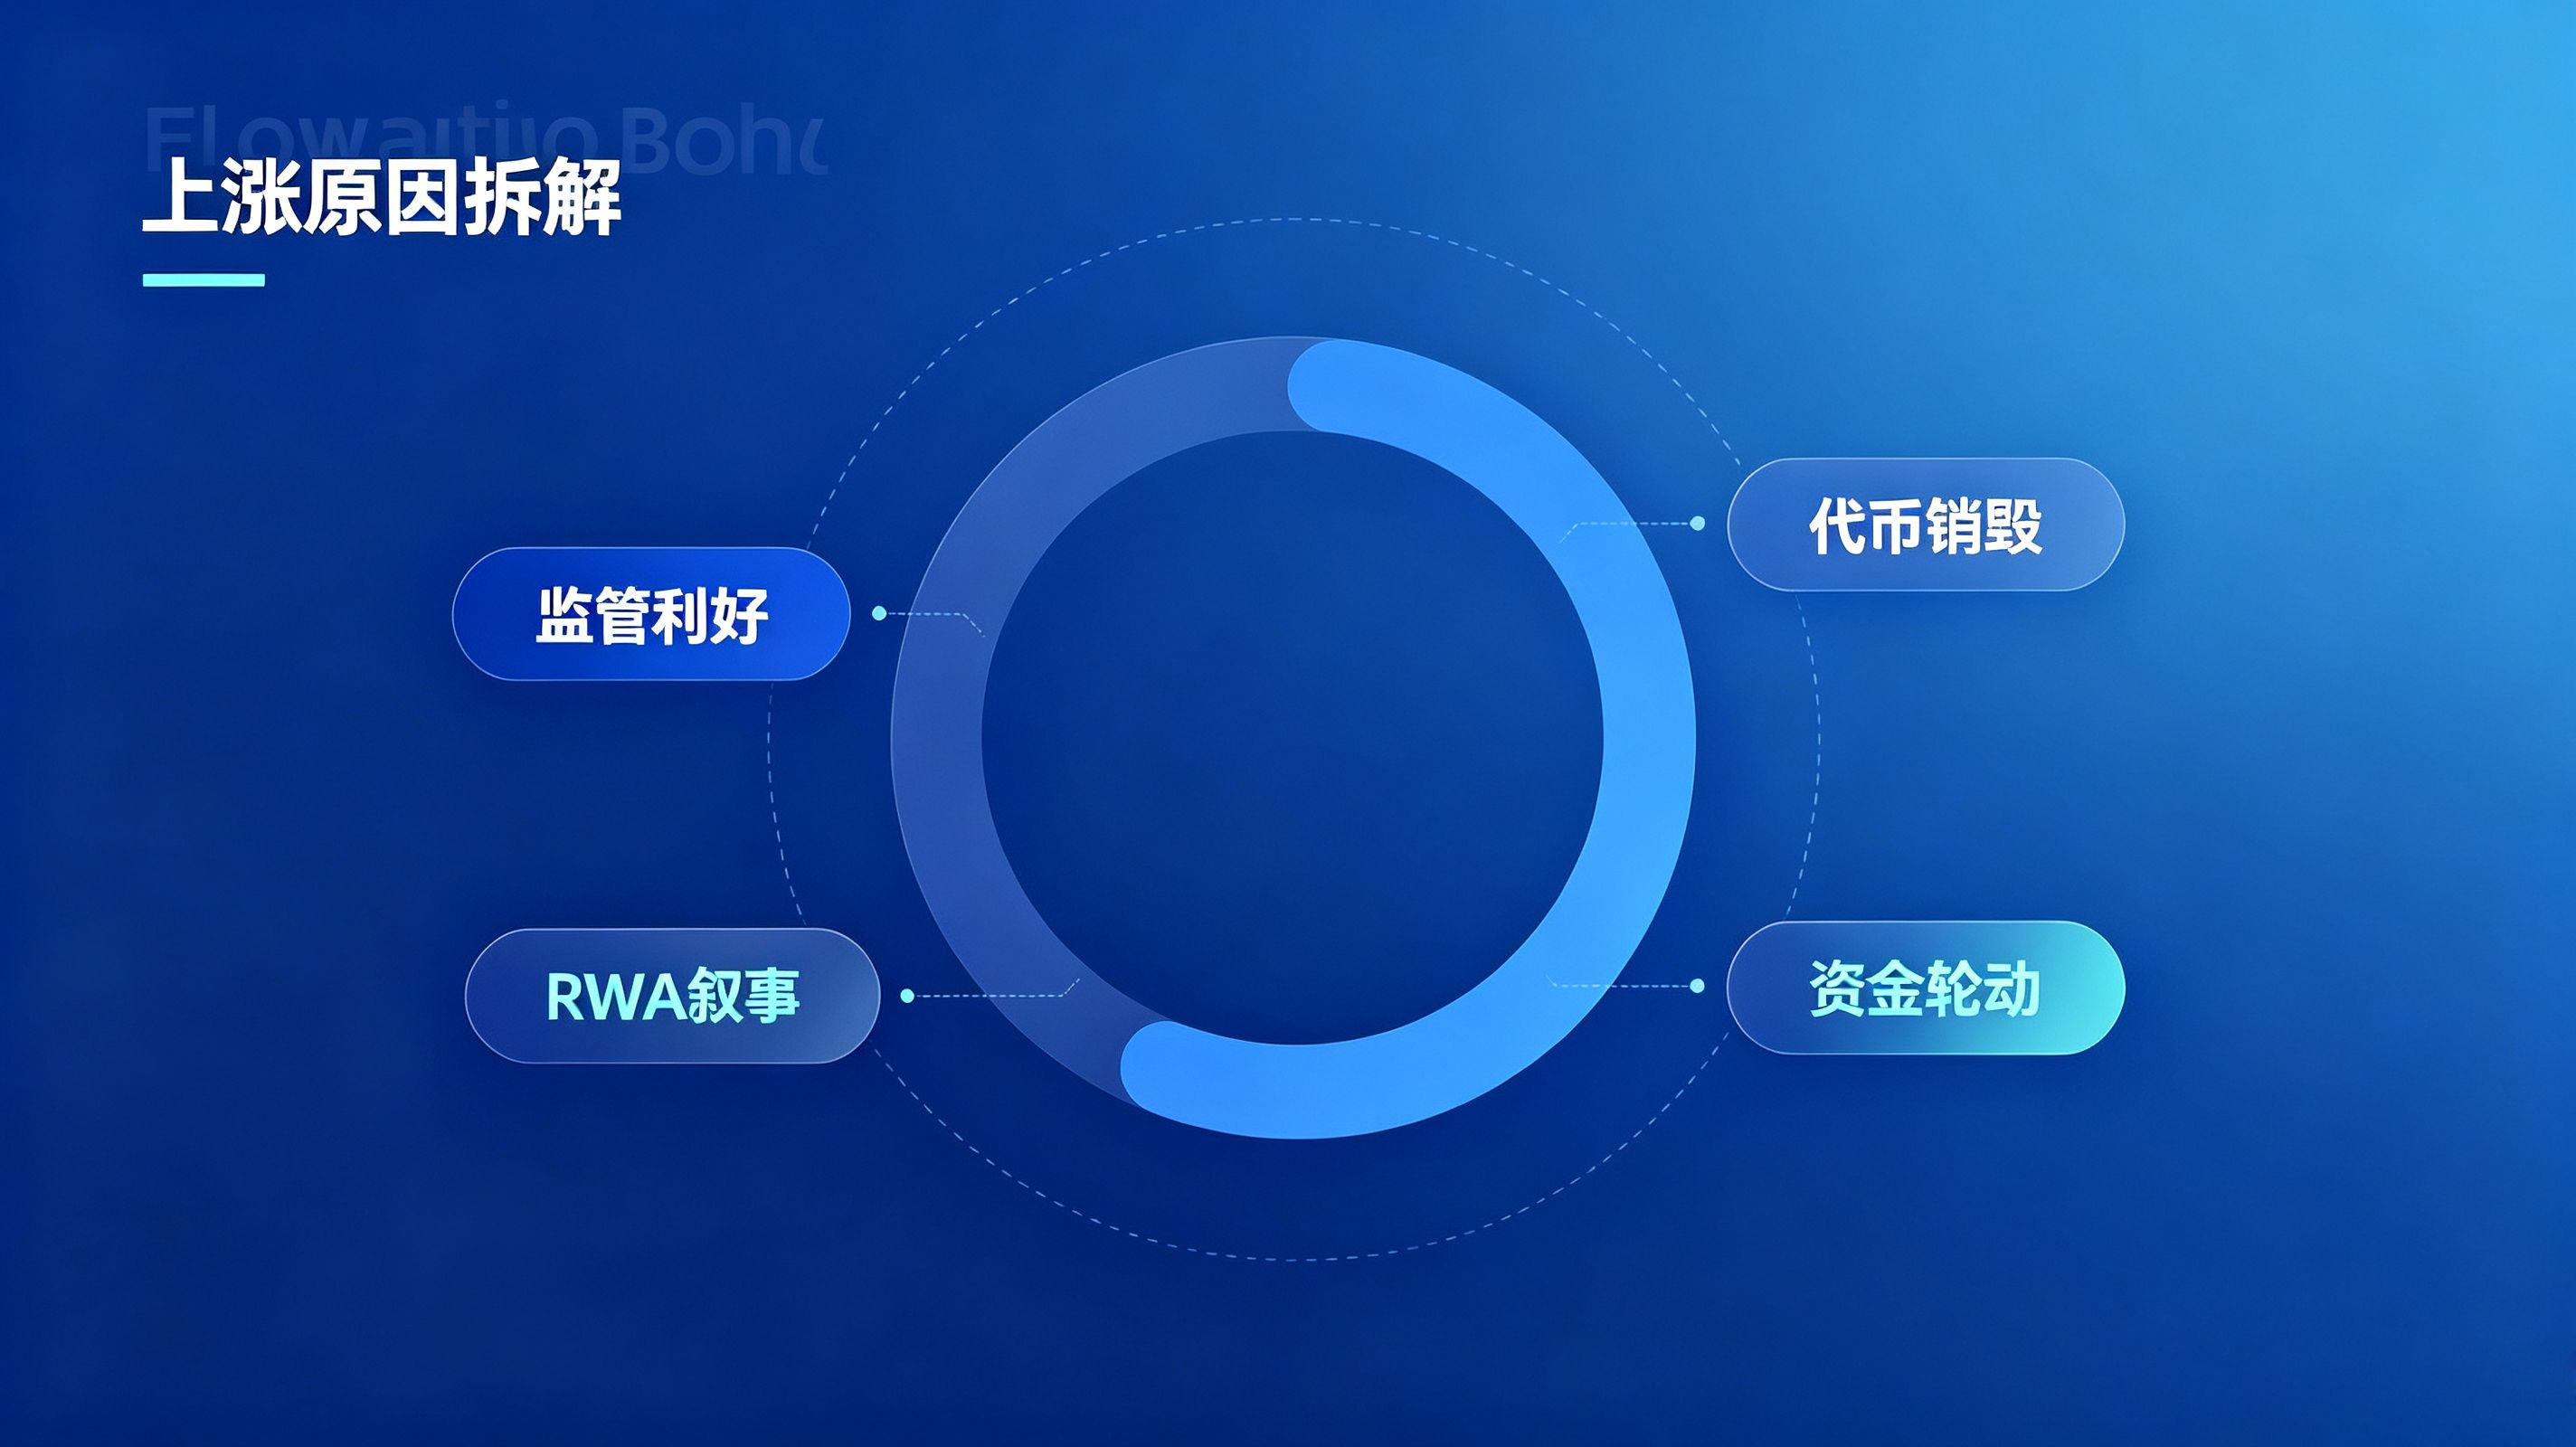
L’élément catalyseur le plus crucial de la présente tendance provient des États-Unis : la politique de l’SEC concernant une exemption réglementaire pour les AMM à licence. Le 17 septembre, la SEC a publié un cadre d’exemption innovant, autorisant l’échange de valeurs mobilières tokenisées sur le marché boursier américain au sein de pools AMM conformes et à licence. Or Uniswap a déjà publié sa version V4 en juillet, avec des pools permissioned intégrés (Permissioned Pools). Grâce à la capacité des plugins de Hook, il est possible d’effectuer directement, au niveau du contrat, une vérification de liste blanche des portefeuilles : seules les adresses ayant obtenu l’approbation KYC peuvent participer aux transactions, ce qui s’adapte parfaitement à ce cadre réglementaire. Le marché a rapidement interprété la situation : Uniswap n’est plus seulement un lieu d’échange d’actifs natifs des cryptos ; il a une opportunité de capter la demande de transactions on-chain de titres tokenisés à l’échelle de plusieurs centaines de milliards (voire un billion) de RWA, d’actions, d’obligations du Trésor et de fonds. Le récit passe ainsi des échanges “crypto natives” à une trajectoire d’inscription des actifs financiers traditionnels sur la blockchain, et les attentes des capitaux institutionnels s’embrasent rapidement.
Le deuxième moteur central est l’achèvement en boucle fermée du modèle d’économie du token UNI, permettant une captation de valeur. Depuis longtemps, le marché reproche à Uniswap un volume de transactions énorme, mais des frais de protocole qui ne reviennent pas aux détenteurs d’UNI. Avec la mise en œuvre de la proposition de gouvernance UNIfication, l’interrupteur des frais de protocole est officiellement activé : une partie des frais générés par les transactions est déposée dans le contrat TokenJar on-chain. Pour que les arbitragistes puissent retirer les actifs du pool, ils doivent détruire une quantité fixe d’UNI, ce qui crée un mécanisme déflationniste : plus il y a de volume de transactions, plus il y a de destruction de tokens. Les revenus du protocole sont directement liés à la destruction des tokens, ce qui résout enfin le problème, de longue date, de la captation de valeur pour un leader DeFi. En plus, la destruction, à l’avance, d’un million de tokens UNI (1 亿枚) par le trésor a redéfini l’évaluation intrinsèque de l’UNI : beaucoup de capitaux affluent. Dans le même temps, le marché des dérivés voit les positions vendeuses (short) se concentrer puis être compressées, amplifiant davantage la hausse à court terme.
Troisièmement, la rotation des capitaux et l’expansion de l’écosystème produit soutiennent la tendance. Dans un contexte de consolidation et de volatilité du marché, les fonds se déplacent des secteurs “chauds” vers des blue chips DeFi sous-évaluées. L’expansion multi-chaînes continue de l’écosystème Uniswap se poursuit : des produits sont déployés sur plusieurs réseaux publics tels que Base, BNB Chain et Robinhood Chain. L’agrégateur UniswapX continue de se concrétiser, et l’acheminement des transactions couvre davantage de liquidités. Après l’intégration de Robinhood Chain, Uniswap bénéficie d’un volume important de nouveaux flux de transactions : les commissions et le volume UNI brûlé augmentent en parallèle. Les effets de réseau de l’écosystème se renforcent encore, consolidant davantage la confiance du marché.
Du point de vue du porteur de projet, cette forte hausse de l’UNI apporte un enseignement très important à l’ensemble des développeurs d’infrastructures Web3. D’abord, la capacité d’adaptation à la conformité va devenir la compétence concurrentielle centrale des projets d’infrastructure. Les swaps sans licence sont déjà entrés dans une zone de concurrence extrêmement féroce. En revanche, une architecture AMM capable d’intégrer au niveau du socle du contrat des validations de conformité et de répondre aux exigences réglementaires a une chance de capter le vaste marché des RWA et de la tokenisation des actifs institutionnels on-chain. Le design modulaire du module Hook de Uniswap V4 est justement la clé qui lui permet de saisir rapidement la fenêtre de politique de la SEC : l’architecture sous-jacente est extensible, ce qui permet aux porteurs de projet d’ajouter rapidement une logique métier supplémentaire, sans devoir procéder à une refonte massive des contrats.
Deuxièmement, la conception de l’économie des tokens détermine la durée de vie du projet. De nombreux DApp et projets de jeux sur chaîne perdent rapidement de l’élan après leur lancement. La cause fondamentale réside dans le fait que les tokens ne servent qu’à la gouvernance : ils ne permettent pas de capter la valeur ni de les détruire. L’exemple d’Uniswap le prouve : l’interaction entre les revenus du protocole, la destruction des tokens et le modèle déflationniste est ce qui permet de transformer le token, d’un simple titre de gouvernance, en un actif capable de capter la croissance de l’écosystème. Pour la création d’un projet, il faut concevoir dès la phase de planification initiale la répartition des frais, la destruction et la gouvernance du trésor dans le modèle d’économie, plutôt que d’effectuer des corrections temporaires par la suite.
Sur le long terme, le développement d’Uniswap comporte à la fois des opportunités et des risques. Côté opportunités, la filière RWA est la plus grande source de croissance : dès lors que le marché des titres tokenisés continue de se concrétiser, Uniswap pourrait devenir l’infrastructure de base centrale pour les transactions on-chain d’actifs traditionnels, avec une taille de transactions bien supérieure à celle du marché crypto natif actuel. Par ailleurs, l’écosystème Hook de V4 permet aux développeurs de construire toutes sortes de AMM personnalisées à partir du socle d’Uniswap : la composabilité de l’écosystème continue de se renforcer, ce qui consolide durablement la position de leader des DEX.
Mais les risques ne doivent pas non plus être ignorés. D’abord, l’incertitude réglementaire : l’exemption de la SEC ne signifie pas une permission permanente. Un ajustement des détails de la supervision à l’avenir pourrait affecter le calendrier de déploiement des pools sous licence. Deuxièmement, l’ampleur de la hausse à court terme est énorme : le marché subit une pression de “prise de profits”. Dès que les anticipations d’un catalyseur positif sont absorbées, le prix peut connaître un repli significatif. Troisièmement, la concurrence sur la filière s’intensifie : toutes sortes de blockchains et des DEX dédiés aux RWA se disputent les clients institutionnels ; aucun avantage technique ou de conformité ne peut être conservé de manière durable. Quatrièmement, le modèle de pool sous licence modifie l’attribut de base natif sans licence d’Uniswap. Au sein de la communauté, il existe aussi des divergences d’idées : l’incertitude liée aux votes de gouvernance peut affecter les futures itérations du produit.
En résumé, la hausse de l’UNI sur ce cycle s’explique, en substance, par une réévaluation par le marché de la valeur des infrastructures DeFi. À court terme, la tendance est portée par l’avantage réglementaire : la volatilité risque de continuer de s’amplifier. Sur le moyen et long terme, la valeur dépendra de l’avancement du déploiement des pools sous licence, de l’ampleur de la tokenisation des actifs RWA on-chain et de la capacité du protocole à faire croître durablement les frais. Pour les développeurs de l’industrie, la trajectoire de réussite d’Uniswap mérite d’être prise comme référence : l’architecture modulaire au niveau du socle, le déploiement anticipé d’interfaces de conformité, et un modèle d’économie des tokens en boucle fermée sont des éléments clés pour traverser le cycle dans les projets d’infrastructure Web3. À l’avenir, avec la vague de tokenisation des actifs RWA, les blockchains et infrastructures DEX disposant de capacités de développement au niveau du socle et capables de s’adapter rapidement aux règles de conformité continueront à bénéficier d’opportunités de développement.
Note : cet article ne constitue aucun conseil en investissement. Investir comporte des risques ; il faut être prudent.