En tant que quelqu’un qui traîne sur les CEX depuis 5 ans jusqu’à la DeFi, je vais être honnête : je ne suis pas anti-Binance Earn. Au contraire, c’est bien parce que ça regroupe tous les outils de gestion des actifs au même endroit. Mais plus il y a de menus, plus c’est facile aussi pour l’utilisateur de se tromper de choix.
Le souci, c’est que « Earn » est un mot un peu glissant. Ça donne l’impression que votre argent travaille tout seul. Dans la réalité, c’est vous qui devez travailler et réfléchir avant de déposer des actifs.
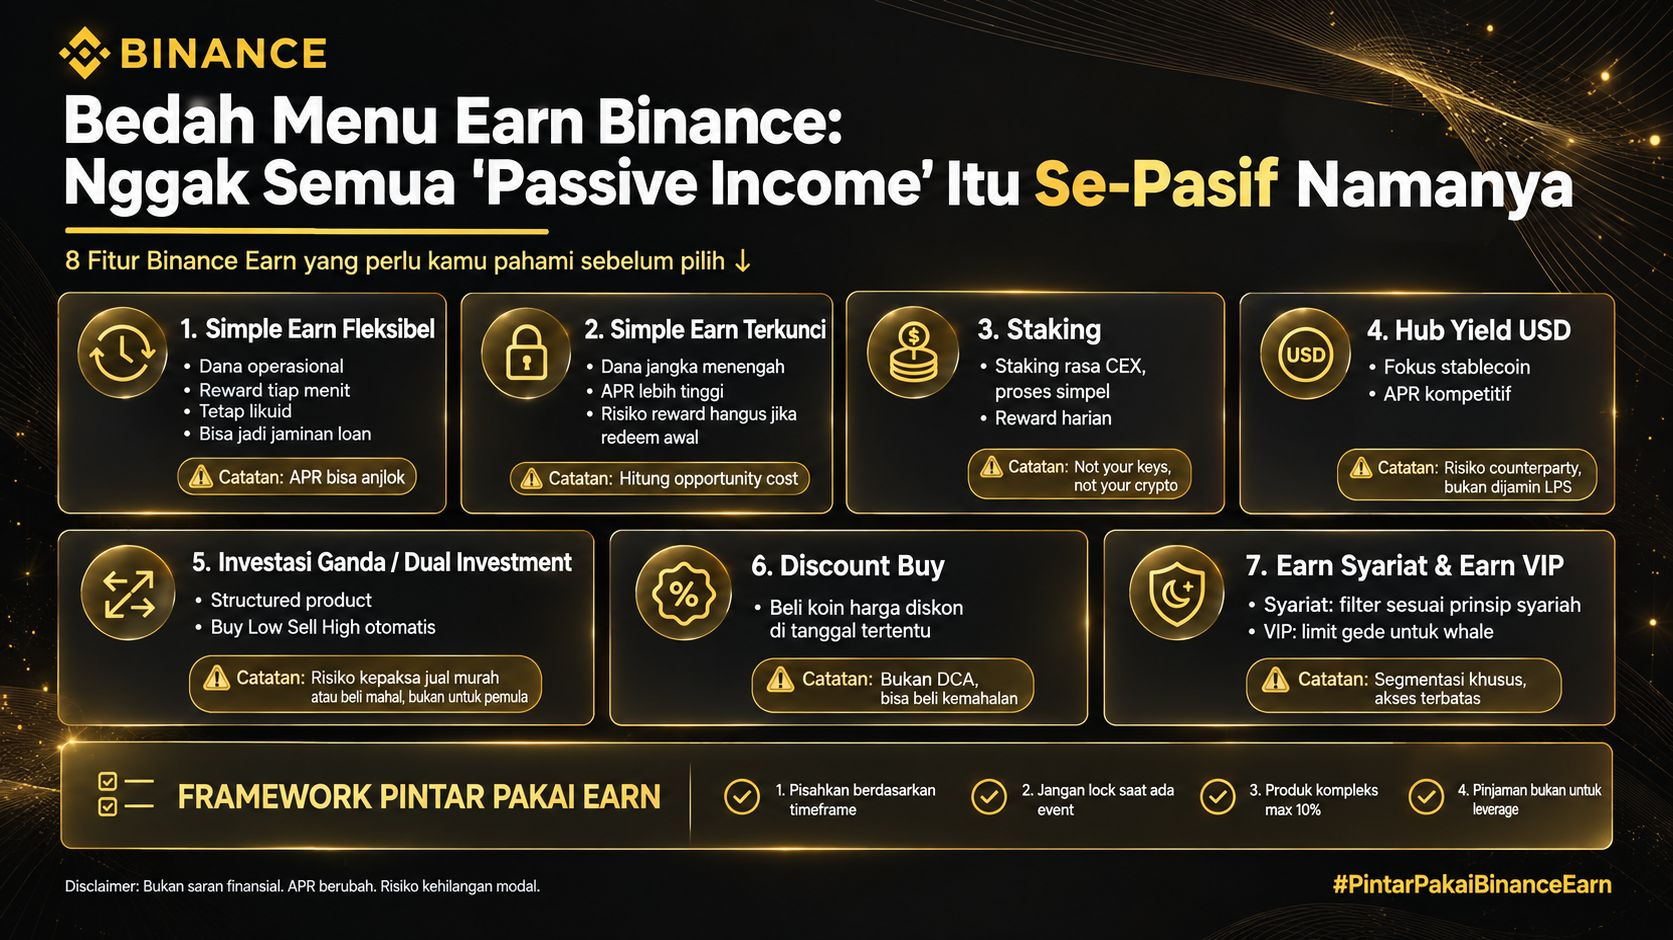
1. Simple Earn : la base, mais ne vous laissez pas aveugler par l’APR
C’est le menu le plus « sain ». Il y a Flexible et Verrouillé.
Flexible convient aux fonds opérationnels. Vous avez besoin d’USDT pour scanner/chercher le lendemain, mais aujourd’hui laissez-le ici. Les récompenses tournent chaque minute. Certains actifs peuvent même servir de garantie pour un Flexible Loan tout en continuant de recevoir des récompenses, ou être utilisés dans Binance Pay.
Le mieux : vous ne perdez pas de liquidité.
Le moins bien : l’APR Flexible, avec ses paliers, peut chuter à tout moment. Beaucoup sont surpris en voyant un APR à 10 % la semaine dernière, puis aujourd’hui c’est 2 %. Ce n’est pas une arnaque : le mécanisme est comme ça. Il y a beaucoup de quota utilisateurs, et les récompenses sont réparties équitablement.
Verrouillé pour l’argent que vous acceptez de ne pas toucher pendant 30/60/90 jours. APR plus élevé, mais si vous rachetez tôt, les récompenses sont perdues.
Ma critique : Binance ne pèse pas assez l’opportunity cost. Un APR de 8 % pour bloquer le BNB 90 jours paraît énorme. Mais s’il y a, pendant ces 90 jours, un Launchpool x5 et que vous ne pouvez pas retirer, alors vous perdez. Donc ne regardez pas juste les chiffres. Question : « Pendant cette période, est-ce qu’il y a un événement qui rapporte plus que la différence d’APR ? »
Ensuite, il y a Auto-Subscribe. Pour ceux qui oublient facilement, c’est un dieu-sauveur. Le solde inutilisé sur Spot peut s’envoyer automatiquement en Flexible à 09:00 et 23:00 (WIB). Mais rappelez-vous : automatique ≠ autopilot. L’APR change, le quota se termine, et le produit peut être fermé. Il faut quand même vérifier manuellement une fois par semaine.
2. Staking : le staking façon CEX
Pour ceux qui veulent faire du staking ETH, SOL, etc., mais qui n’aiment pas gérer des nœuds ou qui ont peur de se tromper de chain. Le plus : un seul clic, récompense quotidienne, et possibilité de rachat.
Le point négatif : vous ne détenez pas les clés privées. « Not your keys, not your crypto » reste vrai. Vous n’avez pas non plus de droits de gouvernance comme avec le staking natif. Et s’il y a du slashing sur leur chain, c’est Binance qui assume, mais ils peuvent quand même modifier les conditions de partage des profits.
À utiliser si vous cherchez du simple. À éviter si vous avez une approche idéologique de la décentralisation.
3. Hub Yield USD : un stablecoin qu’on fait travailler comme un salarié
Ce produit se concentre sur les stablecoins comme USDT, USDC. Le mécanisme est multiple « en coulisses », et peut inclure du lending ou d’autres stratégies. L’APR est compétitif justement parce que c’est comme ça.
Mais la critique, c’est ça : « D’où vient le rendement » ? Si ça vient du lending, il y a un risque de contrepartie. Si ça vient d’une stratégie delta-neutral, il y a un risque lié à l’échange. Binance est déjà gros, mais 2022 nous a appris : il n’y a rien de « too big to fail ».
Considérez ça comme un dépôt bancaire, sauf que la banque n’est pas couverte par le LPS. La part d’allocation doit correspondre à votre tolérance. Ne mettez pas 100 % de votre fonds d’urgence ici juste parce que l’APR est de 6 %.
4. Pool Binance : Créez des mineurs, pas pour le retail
C’est clair. Vous avez un rig pour miner BTC/ETH, vous le connectez ici. Ce n’est pas un produit « cliquer-cliquer et gagner » pour l’utilisateur lambda. Donc je passe la longue discussion. Risque de mauvais choix si le retail FOMO débarque ici.
5. Double investissement / Dual Investment : le produit qui fait le plus pleurer les gens
Le nom « Investasi » est un peu trompeur. C’est un produit structuré. Vous déposez du BTC ou de l’USDT, vous définissez un « prix cible » et une « date de règlement ».
Scénario 1 : le prix n’atteint pas l’objectif, vous obtenez une grosse récompense, et l’actif revient intact.
Scénario 2 : le prix atteint l’objectif, et votre actif est vendu au prix de l’objectif.
Ça sonne comme « Buy Low, Sell High » automatiquement. Le problème : beaucoup l’utilisent quand le marché est en euphorie. Exemple : vous mettez un Sell High sur BTC à 70k$ parce que vous vous dites « ça ne passera jamais ». Eh bien ça passe à 100k$. Vous faites du profit, mais ça fait mal parce que le potentiel gain est coupé.
C’est un produit avancé. Le risque n’est pas seulement « des récompenses perdues ». Le risque, c’est « qu’on vous force à vendre quand le marché est en bull ou qu’on vous force à acheter quand ça s’effondre ». Si vous ne comprenez pas les options, n’y touchez pas. Un APR de 150 % ce n’est pas un intérêt : c’est une prime de risque que vous payez.
6. Buy Discount : Acheter le Dip version « payer d’avance »
Vous vous engagez à acheter une pièce à un prix réduit à une date donnée. Si, à cette date, le prix du marché est plus haut que votre prix réduit, alors tant mieux. S’il est plus bas, vous achetez quand même au prix réduit — qui s’avère être trop cher.
Ce n’est pas du DCA. C’est une order limit avec des étapes en plus. Ça convient si vous êtes vraiment sûr(e) du niveau de support. Pas adapté si vous faites juste du FOMO en voyant « 5 % de réduction ».
7. Earn VIP & Earn Syariat : segmentation du marché
Earn VIP, c’est juste Simple Earn/Staking mais avec un gros plafond et parfois un APR bonifié. Pas de magie. Le principal avantage, c’est pour les whales qui n’aiment pas casser leurs ordres.
La promesse Syariat intéressante : elle propose des options pour ceux qui se préoccupent du riba/gharar. Binance filtre ses produits pour qu’ils correspondent aux principes de la charia. Bon move en termes d’inclusion.
Critique : transparence du contrat. L’utilisateur non expert ne sait pas quels détails « se trouvent en coulisses » derrière ce produit de charia, et en quoi cela diffère de l’ordinaire au niveau du mécanisme de smart contract. Si vous voulez vraiment développer un marché conforme à la charia, l’éducation doit être plus solide que de simples labels.
8. Lié à la finance : un prêt
Simple Earn Flexible peut servir de garantie pour emprunter. C’est une épée à double tranchant.
Le mieux : vous avez besoin de fonds rapidement mais vous ne voulez pas vendre votre BTC ; vous pouvez emprunter de l’USDT. Votre BTC continue de rapporter des récompenses.
Le mauvais côté : c’est une porte d’entrée vers le leverage. Beaucoup empruntent pour rallonger, puis se font liquider quand le marché crash.
Le prêt, c’est une fonctionnalité, pas une stratégie. Si vous ne savez pas gérer le LTV et le facteur de santé, éloignez-vous.
Alors, Binance Earn est bien ou pas ?
Le mieux :
Tout-en-un : du plus conservateur au plus dégen, il y a de tout. Pas besoin de changer de plateforme.
UX : comparé à la DeFi, c’est déjà le plus simple. Le risque d’erreur de smart contract est plus faible car c’est centralisé.
Utilité du BNB : le BNB dans Simple Earn compte pour Launchpool et pour les airdrops des HODLers. Donc « HODL » sur Binance a plus de valeur que la self-custody. C’est un fait, pas un gimmick.
Le problème :
Risque CEX : vous abandonnez la garde. Si c’est hacké, s’il y a une régulation défavorable, ou s’ils font faillite, c’est terminé. La diversification vers la self-custody est obligatoire.
APR mirage : l’APR d’aujourd’hui ne garantit pas l’APR de demain. Ne prenez pas une décision sur 90 jours juste parce que vous avez vu l’APR le premier jour.
Trop de choix = fatigue décisionnelle : les nouveaux voient Dual Investment et pensent que c’est comme épargner, alors que ce sont des produits dérivés. L’éducation de Binance sur les risques est encore moins forte que son marketing basé sur l’APR.
L’illusion « passive » : Tous ces produits exigent que vous réfléchissiez activement : quand entrer, quand sortir, quelles sont les alternatives. Le seul vrai « passif », c’est de laisser vos actifs dans un cold wallet.
Mon cadre perso, c’est Earn
Séparer par horizon : L’argent pour acheter cette semaine au marché = Flexible. L’argent pour un DCA sur 6 mois = Verrouillé. L’argent vraiment inutilisé = regarder le Staking / Hub Yield.
Ne bloquez pas vos actifs s’il y a un événement : Vous voulez un Launchpool ? Alors n’enfermez pas le BNB dans un produit non éligible.
Produit complexe = petite allocation : Dual Investment, Discount Buy, max 5-10 % du portefeuille. C’est de l’argent de spéculation, pas de l’argent pour vivre.
N’utilisez pas un prêt pour faire du leverage : le prêt sert quand vous êtes coincé(e), pas pour augmenter votre position.
Vérifiez les conditions : 2 fois par mois — APR, quota, les règles peuvent changer. L’Auto-Subscribe aide, mais la responsabilité reste la vôtre.
En bref : Binance Earn, c’est une boîte à outils. Le marteau peut servir à construire une maison… ou à se frapper les pouces soi-même.
Arrêtez de demander « quel produit rapporte le plus ? »
Commencez par demander : « À quoi sert mon argent, et est-ce que je peux assumer le risque ? »
Parce qu’en crypto, ce n’est pas celui qui a peu d’actifs qui se trompe. C’est plutôt celui qui ne sait pas quoi faire de ses actifs.
#PintarPakaiBinanceEarn #Binance
Avertissement : Ceci est mon opinion personnelle, pas un conseil financier. Tous les produits comportent des risques, y compris la perte du capital. L’APR peut changer. Lisez la page des conditions générales de Binance avant d’utiliser une quelconque fonctionnalité. DYOR.