

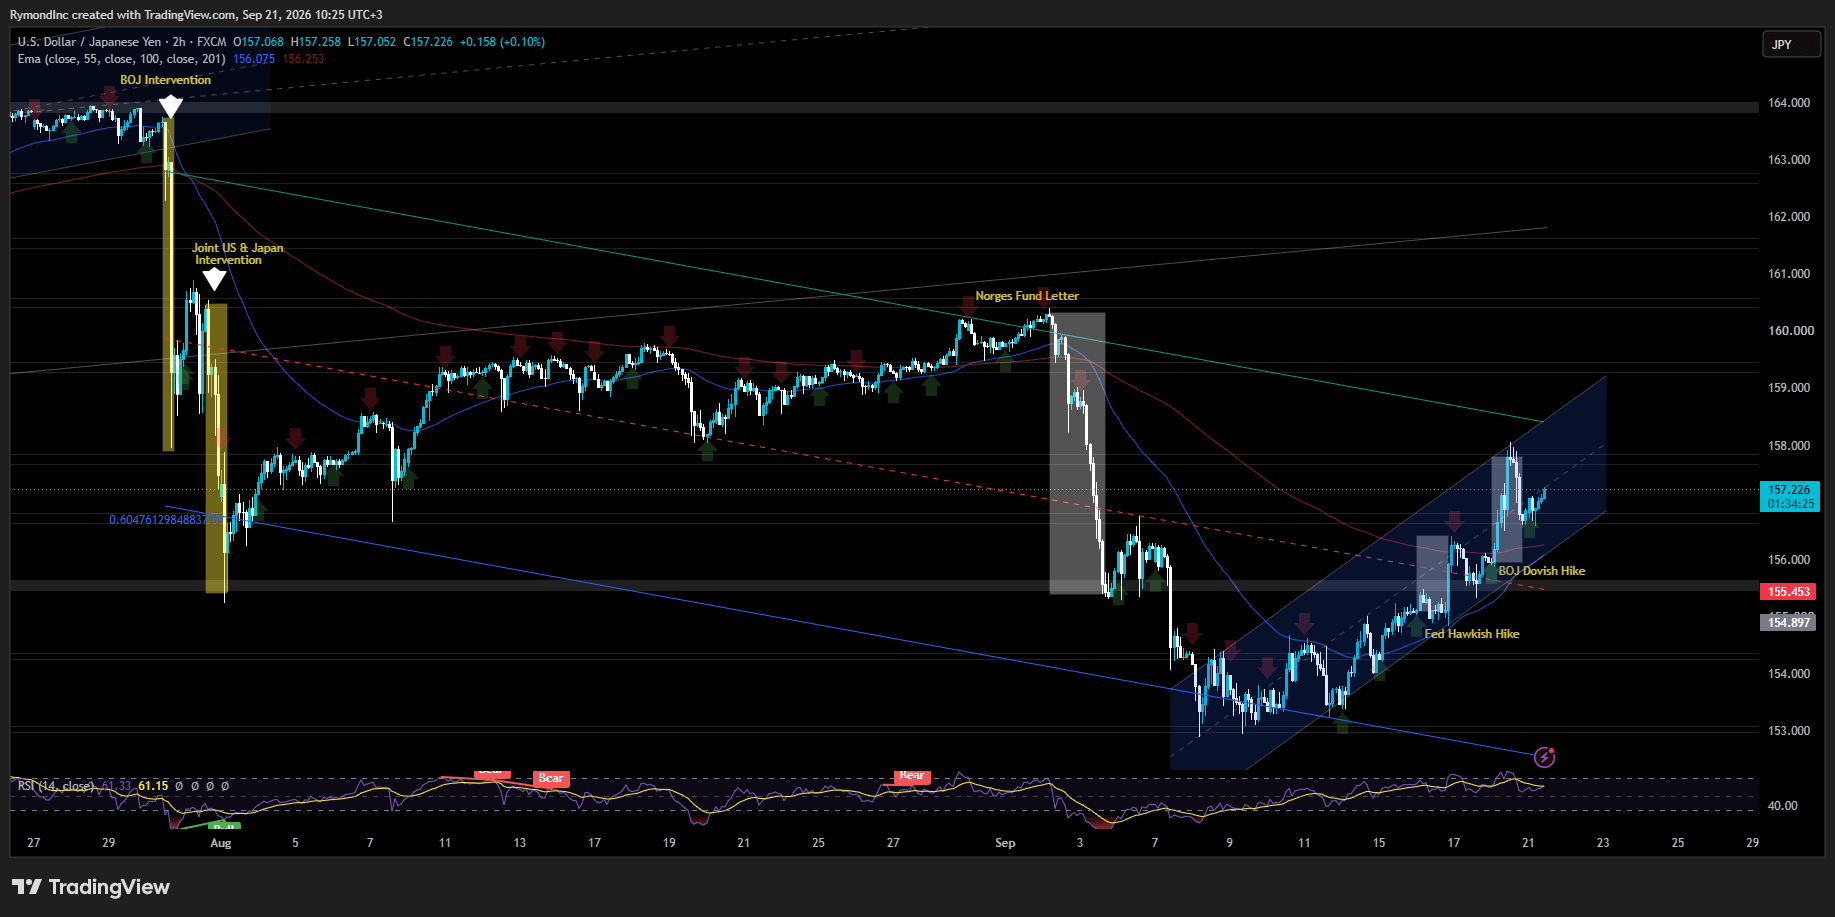
Le vendredi, la Banque du Japon a relevé son taux directeur d’un quart de point à 1,25 %, et pourtant le yen a chuté. La chaîne Nikkei a ensuite rapporté que la banque avait pris le pouls des acteurs du marché pour savoir où se situait le dollar. Les traders appellent cela un « test de taux », et ils le traitent souvent comme un précurseur des achats officiels de devises. Le dollar a immédiatement reculé de plus d’un yen, touchant la limite supérieure de la fourchette des 156.
La hausse n’a surpris personne ; les investisseurs l’avaient intégrée aux prix bien en amont. La réaction, en revanche, en a été une autre. Au plus faible, le yen reculait jusqu’à 1,3 %, ce qui a placé le dollar dans la fourchette des 158, avant que le rapport de test de taux ne le fasse repartir. En fin de séance à New York, la paire évoluait près de 156,80. Le lundi a ramené un dollar plus ferme, avec un USD/JPY en hausse de 0,2 % à 157,23.
Alors, qu'est-ce qui a déstabilisé le marché ? Principalement le vote. Le conseil de neuf membres s'est partagé 7-2, avec Toichiro Asada et Ayano Sato préférant laisser les taux inchangés. Le Premier ministre Sanae Takaichi a nommé les deux, et Asada s'était aussi opposé à la hausse de juin. Deux opposants rendent plus facile le doute : le gouverneur Kazuo Ueda pourra-t-il continuer à relever les taux aussi rapidement que certains traders le souhaitaient ?
Le ton a aussi compté. Le président de la Fed, Kevin Warsh, s'était exprimé fermement sur l'inflation avant la hausse unanime de 25 points de base de la Réserve fédérale le 16 septembre, qui l'a fait passer dans une fourchette de 3,75% à 4%, la première fois depuis 2023. Et les investisseurs cherchaient quelque chose de comparable à Tokyo. Ils ne l'ont pas obtenu.
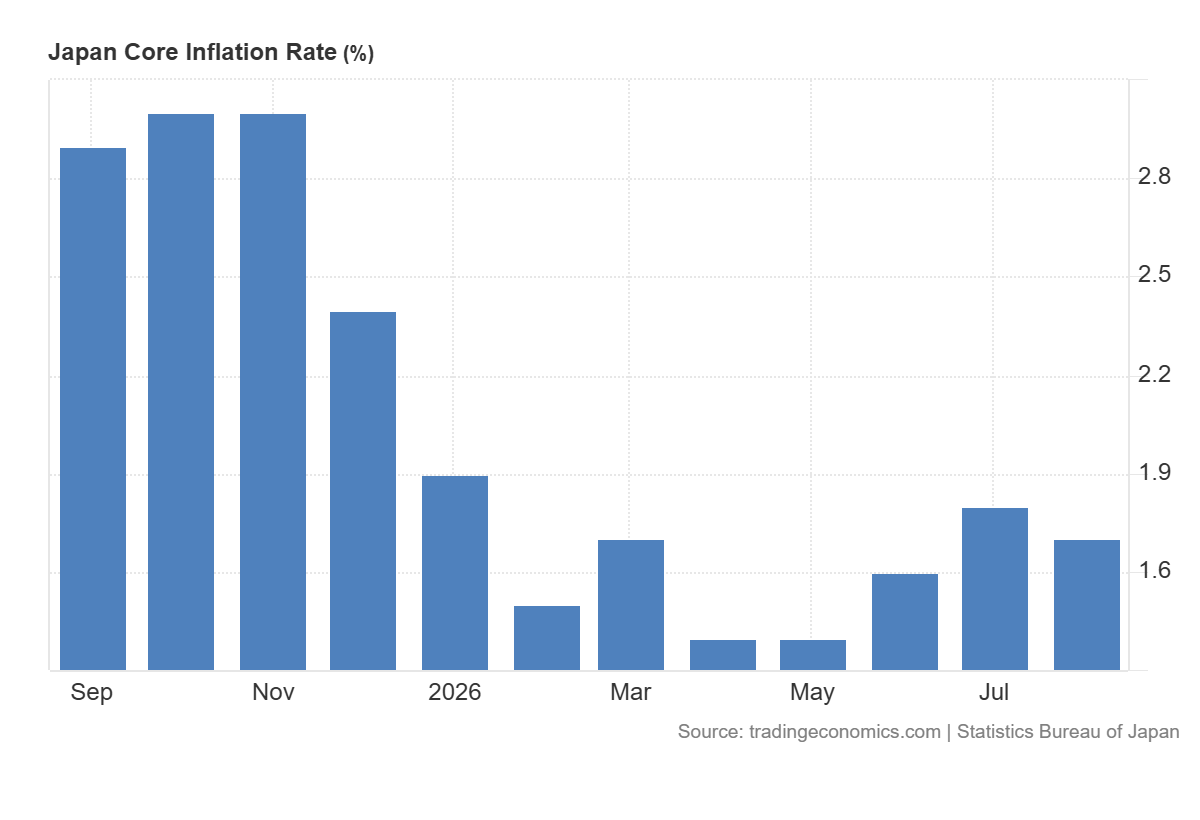
Ueda a indiqué que des hausses enchaînées ou surdimensionnées exigeraient un risque d'inflation très élevé ou un dépassement marqué de l'objectif de 2%, et que les prix évoluent en dessous : l'inflation des prix à la consommation hors effets indirects (core) était de 1,7% en août, d'après les données du gouvernement.
Fred Neumann d'HSBC a déclaré que le signal hawkish de la Fed rend la tâche de communication de la Banque du Japon plus difficile, et il a averti que les investisseurs pourraient à nouveau mettre à l'épreuve la détermination de la banque dans les semaines et les mois à venir.
Tout cela ne signifie pas que la Banque du Japon reste immobile. À 1,25%, les coûts d'emprunt sont les plus élevés en 31 ans, et avec seulement trois mois entre le mouvement de juin et celui-ci, le rythme du resserrement est le plus rapide depuis 1990. Le prix des swaps pour la trajectoire à venir n'a pas bougé après la réunion. Bloomberg a indiqué que les swaps estiment moins de 20% de chances de mouvement en octobre et près de 90% pour décembre.
Ueda a décrit des conditions financières « accommodantes », mais qui se raffermissent à chaque hausse. Dans des propos traduits par Reuters, il a déclaré qu'il « est important d'éviter que les conditions financières se resserrent trop », et il a mis en garde contre le fait que des hausses trop rapides pourraient secouer les prix des actifs.
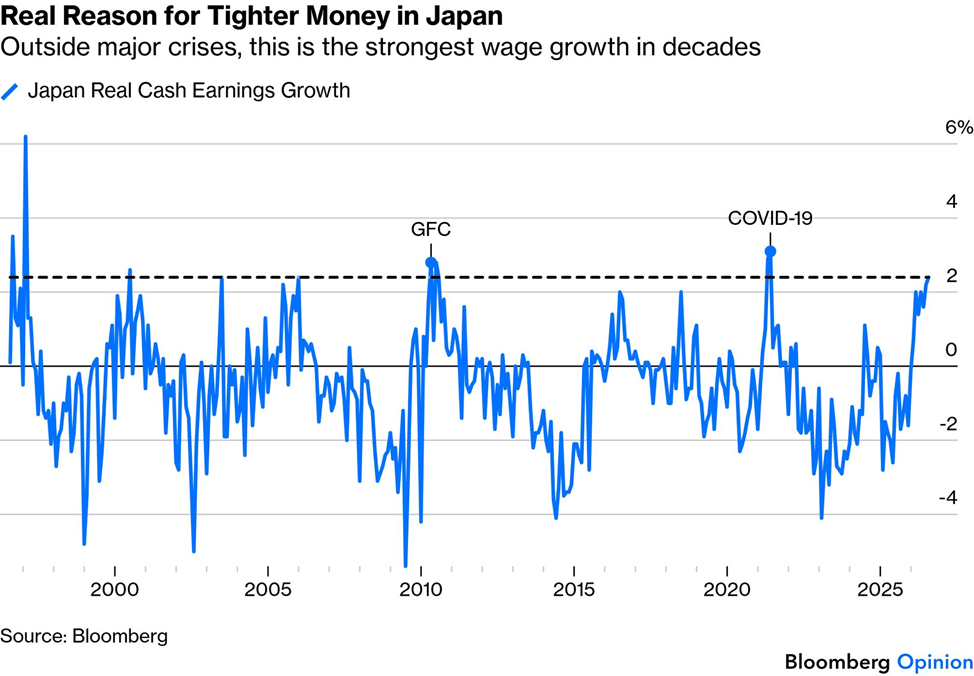
La croissance des salaires fournit l'argument principal de la banque pour continuer. Les chiffres du ministère du Travail montrent que le salaire réel a progressé de 2,4% en juillet, le plus fort niveau depuis mai 2021 et un septième gain mensuel consécutif, tandis que le salaire nominal a grimpé de 4,7%, la plus forte hausse depuis 1997. La Banque du Japon veut que cette dynamique se poursuive et préférerait ne pas l'étouffer avec une hausse mal programmée.
Une devise qui chute après une hausse des taux, l'inverse de la réaction décrite dans le manuel, a probablement alerté des responsables qui craignent des mouvements désordonnés. La Banque du Japon effectue des « contrôles de taux » pour le compte du ministère des Finances, qui fixe la politique monétaire.
Le mode d'emploi de l'intervention sur le yen du Japon s'escalade généralement en quatre étapes :
Avertissements verbaux contre des mouvements excessifs ; surveillance plus étroite du marché
Un « contrôle des taux » et des menaces d'une action résolue
Une intervention réelle — le ministère des Finances ordonne à la Banque du Japon d'acheter des yens et de vendre des dollars.
Les traders ne s'attendaient pas à un tel mouvement aussi tôt. Une source du marché des changes a indiqué que le contrôle est arrivé « sans attendre que le yen atteigne le seuil de 160 face au dollar », tandis qu'une source de hedge funds a déclaré que l'inquiétude liée à une action réelle de la Banque du Japon et du gouvernement s'installait pour durer pendant les vacances.
Le calendrier fait monter les enjeux. La Silver Week a commencé samedi, avec une fermeture des marchés japonais jusqu'au mercredi inclus, et les échanges sur le yen s'amenuisent généralement pendant ce type de pauses. Tester l'eau au préalable visait probablement à décourager les vendeurs. À certains moments lundi, le dollar est passé sous 157,00 yens, les traders craignant que la Banque du Japon profite de la liquidité plus mince pour intervenir.
Les responsables l'ont déjà fait par le passé. Tokyo et Washington ont acheté des yens ensemble le 31 juillet, la première opération coordonnée de ce type depuis 1998, après que la devise avait chuté à environ 164 yens pour un dollar, son plus faible niveau depuis environ quatre décennies. Le ministère des Finances indique que le Japon a dépensé un montant record de ¥15,4 trillions entre le 30 juillet et le 26 août.
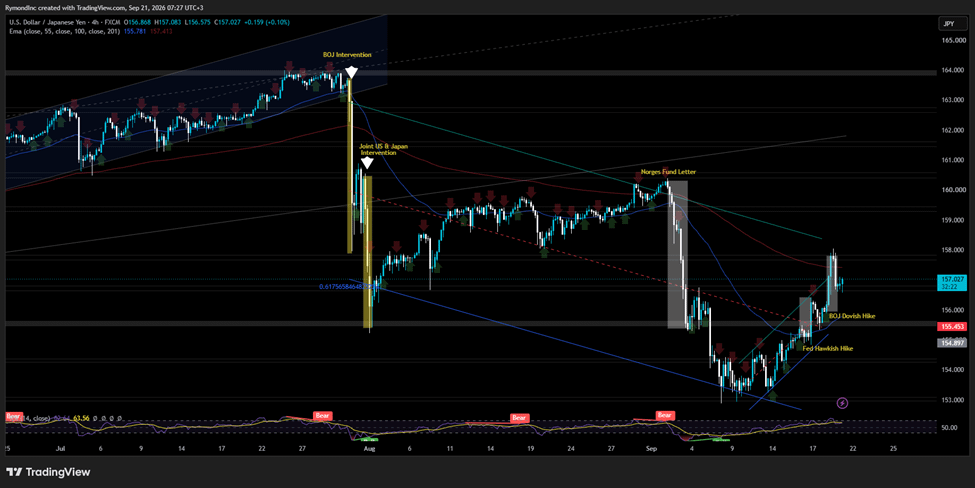
Les premières semaines du mois ont donné le ton. Le yen a commencé septembre en position de survente, les spéculateurs étant fortement vendeurs et la devise prête à bondir. Le fonds souverain norvégien a alors apporté l'étincelle. Sa proposition de reconstruire son indice de référence obligataire ferait passer la pondération du yen à environ 8% contre environ 5%, tout en réduisant les bons du Trésor américains, et le yen est monté à son plus haut niveau en sept mois. Les deux réunions des banques centrales ont effacé une grande partie de cette progression. Le yen a perdu environ 2% sur la semaine, et le dollar a enregistré son plus fort gain hebdomadaire en trois mois.
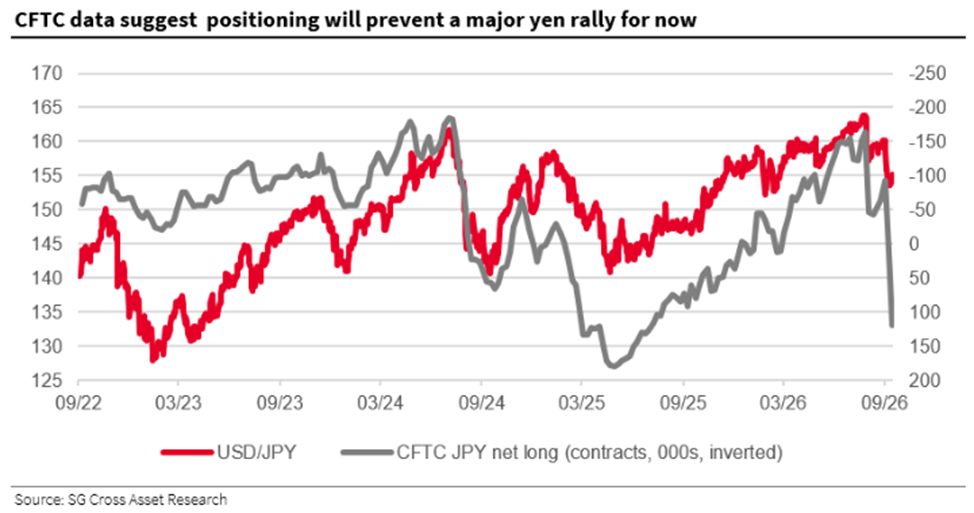
La position pourrait désormais jouer contre le yen, estime Kit Juckes de Société Générale. Les spéculateurs sont passés de vendeurs à acheteurs depuis l'été, dit-il, et cela rend le yen vulnérable si la progression du dollar s'accélère.
Les données de la CFTC pour le mardi dernier ont révélé une position nette acheteuse presque aussi importante que celle détenue lors de la plongée de la paire jusqu'à 140 en 2025. Juckes voit une marge pour une liquidation supplémentaire, en particulier parmi les investisseurs qui doutent que les préférences seules du secrétaire américain au Trésor Scott Bessent puissent faire remonter la devise.
La compilation de Bloomberg des chiffres de la CFTC montre le retournement dans le détail. Les hedge funds sont devenus haussiers sur le yen, ce qu'ils n'avaient pas fait depuis juillet 2025, et seulement quelques semaines après l'intervention conjointe. Sur la semaine au 15 septembre, les fonds à effet de levier ont clôturé leurs positions vendeuses sur le yen et ont commencé à construire des positions longues d'une valeur d'environ ¥251 milliards (1,6 milliard de dollars).
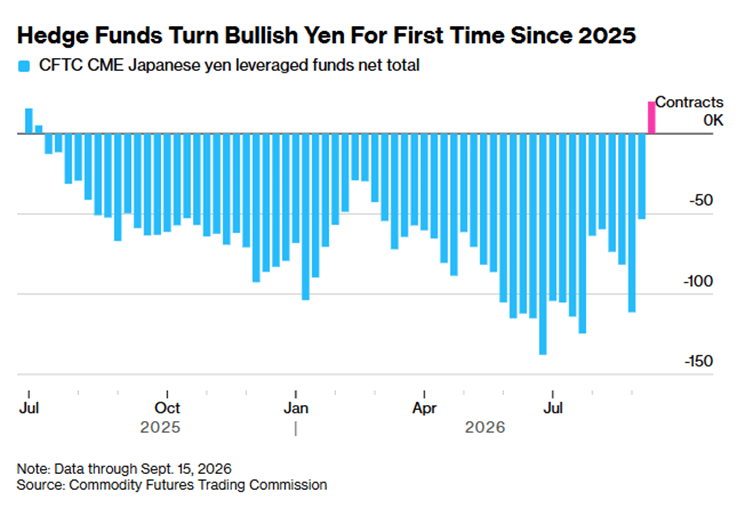
Dans les contrats, cela s'est traduit par un passage de 53 255 de position nette vendeuse à 20 069 de position nette acheteuse, tandis que les gestionnaires d'actifs ajoutaient 54 179 pour atteindre 54 821 de position nette acheteuse. Le changement est intervenu juste avant les deux réunions des banques centrales, et il laisse ces fonds exposés après que la Banque du Japon a déçu ceux qui espéraient un engagement plus ferme pour davantage de hausses.
Les autres devises majeures ont aussi bougé. Sur l'euro, les fonds à effet de levier conservent une position nette vendeuse de 51 355 contrats après avoir ajouté 4 974. Leur position acheteuse en livres sterling a reculé de 21 663 à 18 698, tandis que leur position acheteuse en dollar australien a augmenté de 10 920 à 59 299, selon Bloomberg.
Les gestionnaires d'actifs ont réduit leur position acheteuse en euros de 906 à 275 565 et leur position vendeuse en livres sterling de 17 119 à 88 959, avec des variations plus modestes sur le dollar néo-zélandais, le dollar canadien, le franc suisse et le peso mexicain.
Sur l'ensemble des comptes spéculatifs, l'exposition à un dollar plus fort a diminué au 15 septembre, pour atteindre son plus bas niveau depuis mars. Les chiffres comptent parce qu'ils capturent le sentiment dans un marché qui s'échange à environ 9,6 trillions de dollars par jour, selon la Banque des règlements internationaux.
En regardant plus loin, le yen semble encore promis à une appréciation graduelle, mais pas de façon parfaitement lisse, et cela rend la tâche des responsables plus difficile. Pour le marché au sens large, la menace d'une fin abrupte de l'emprunt bon marché du yen, qui alimente le volet « financement » du carry trade, paraît moins importante que la semaine dernière.
L'attention se tourne maintenant vers le calendrier. Tokyo rouvre jeudi, et avec une liquidité normale, le contrôle des taux subit son premier vrai test. Le secrétaire au Trésor américain, Scott Bessent, a déclaré qu'il dispose d'une « information asymétrique » sur les projets du Japon visant à soutenir le yen, ce qui lui donne un aperçu de ce que feront la Banque du Japon et les responsables japonais. « Je suis la maison maintenant », a-t-il dit, défiant les traders : « Vous pouvez parier contre moi si vous voulez. »
Eh bien, le marché met « la maison » à l'épreuve et menace d'effacer les gains liés à l'intervention. Le contrôle des taux visait à effrayer les transactions spéculatives, et nous pensons que le marché continuera de mettre à l'épreuve la nouvelle ligne de démarcation et la détermination des responsables. L'écart de taux n'aide pas non plus, puisque la Réserve fédérale et la Banque du Japon sont toutes deux dans un cycle de hausses.