
🧨.
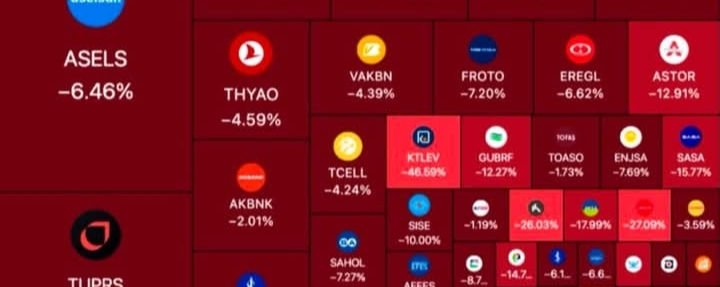
Le marché boursier turc s’est effondré de plus de 8 % cette semaine après qu’un gestionnaire de fonds local a admis qu’il ne pouvait pas répondre aux demandes de retrait des clients.
Cette seule admission a déclenché une panique plus large dans l’ensemble de l’industrie des fonds.
Les régulateurs ont ensuite gelé les avoirs et ordonné la liquidation de 131 fonds d’investissement d’une valeur de 890 milliards de livres turques (₺), soit environ 18,3 milliards de dollars, touchant quelque 350 000 investisseurs.
Plusieurs grands gestionnaires d’actifs sont accusés de mettre en œuvre ce que des responsables qualifient de « stratagème de type Ponzi », en achetant des actions illiquides dans des sociétés liées afin de gonfler artificiellement la valeur de leurs fonds et d’attirer davantage d’argent des investisseurs particuliers, attirés par ce qui ressemblait à des rendements miraculeux.
Selon des informations, les investisseurs auraient retiré jusqu’à 1 milliard de dollars en une seule journée, ce qui a précisément déclenché le gel. Les autorités tentaient d’empêcher une ruée de rachats de faire chuter davantage les prix.
La réponse a été extraordinaire.
La banque centrale turque a réduit brutalement les exigences de marge de 35 % à 20 % pour empêcher la baisse des prix de déclencher automatiquement des appels de marge.
Le fonds souverain du pays a commencé à acheter directement des actions de premier plan, simplement pour soutenir l’indice de référence.
Deux des plus grandes banques turques, İşbank et la banque publique Ziraat Bank, ont été chargées de gérer la liquidation effective de ces fonds gelés, un processus qui pourrait durer jusqu’à trois mois, voire plus si les régulateurs le prolongent.
Ce n’est pas une correction normale.
Il s’agit d’une intervention active des régulateurs à tous les niveaux : gel des fonds, achats d’actions, modification des règles de marge et fourniture de liquidités d’urgence, afin d’éviter que le marché ne plonge davantage dans une spirale.
Et le problème de fond, à savoir si les actifs contenus dans ces fonds gelés valent réellement ce à quoi ils avaient été évalués, n’a toujours pas été résolu.
La stabilisation se produit en surface, tandis que la vraie question en dessous reste totalement ouverte.
Et tout cela se produit pendant que la livre continue d’atteindre de nouveaux plus bas historiques et que le rendement des obligations turques à 10 ans se situe au-dessus de 32 %, ce qui signifie que les actions, la devise et le marché obligataire subissent tous une pression en même temps.
#MarchéBoursier