#canaryfilessecondamendmentforstakedseietf
Pourquoi le staking a rendu la proposition SEI de Canary différente
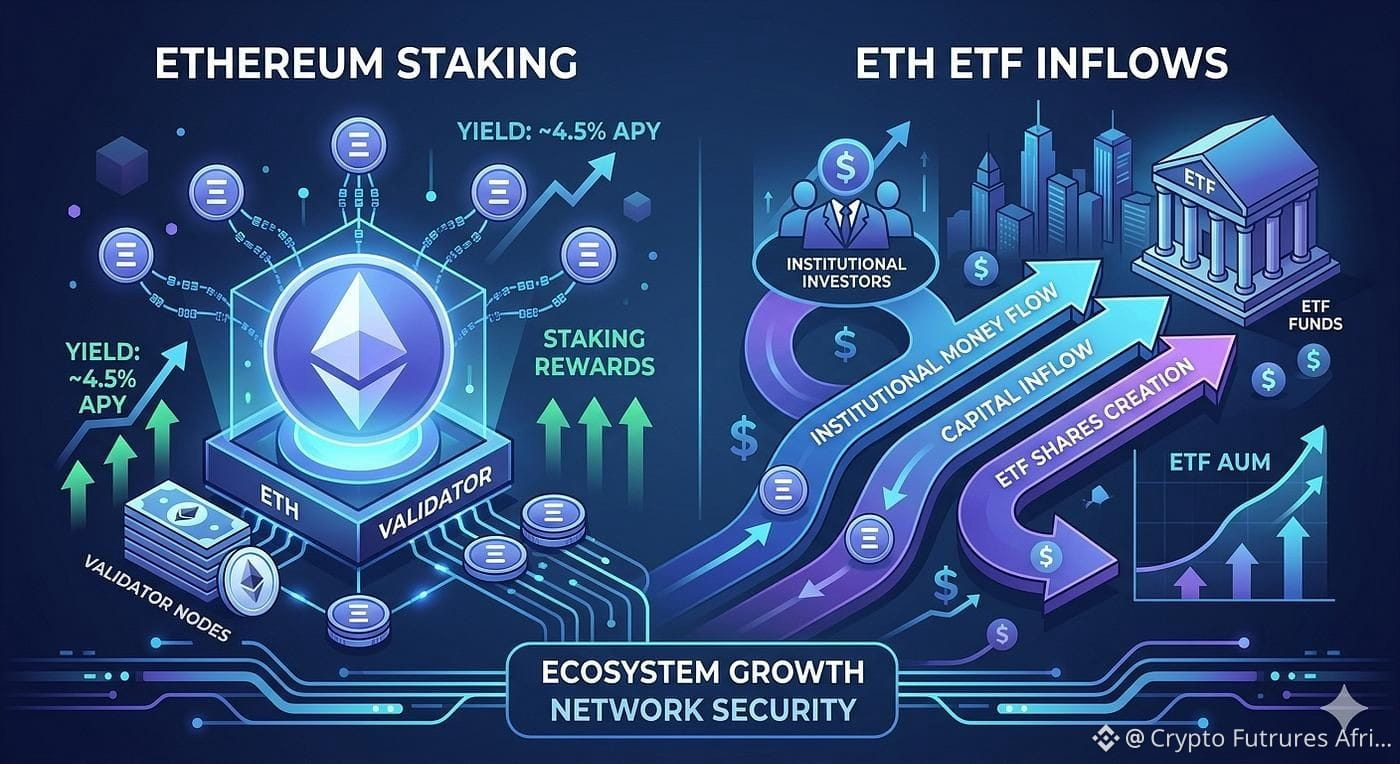
Le FNB SEI staké proposé par Canary Capital a attiré l’attention car il n’était pas structuré uniquement autour du prix du SEI.
D’après le S-1/A de Canary, le trust proposé cherchait une exposition au prix du SEI tout en poursuivant également un SEI additionnel grâce au processus de validation par preuve d’enjeu (proof-of-stake) du réseau.
Cette distinction est importante car le staking introduit des considérations opérationnelles supplémentaires par rapport au simple fait de détenir un actif. La structure du fonds a donc nécessité que les investisseurs et les régulateurs prennent en compte non seulement l’exposition au marché, mais aussi la manière dont les activités de staking seraient gérées.
Le processus réglementaire n’a finalement pas abouti à une inscription Cboe active pour cette proposition. Dans sa base de données actuelle, la SEC indique que le dépôt de règles relatif au FNB SEI staké de Canary a été retiré le 9 mars 2026.
L’histoire reste néanmoins pertinente pour le marché des FNB crypto, car elle documente une tentative de combiner l’accès traditionnel via des échanges avec l’économie native d’une blockchain en preuve d’enjeu.
Vue d’ensemble : l’innovation autour des FNB crypto implique de plus en plus des questions allant au-delà de la simple détention d’actifs, notamment la possibilité d’intégrer le staking à des produits d’investissement réglementés.
$ZETA
$PTB
$NIL
Pourquoi le staking a rendu la proposition SEI de Canary différente
Le FNB SEI staké proposé par Canary Capital a attiré l’attention car il n’était pas structuré uniquement autour du prix du SEI.
D’après le S-1/A de Canary, le trust proposé cherchait une exposition au prix du SEI tout en poursuivant également un SEI additionnel grâce au processus de validation par preuve d’enjeu (proof-of-stake) du réseau.
Cette distinction est importante car le staking introduit des considérations opérationnelles supplémentaires par rapport au simple fait de détenir un actif. La structure du fonds a donc nécessité que les investisseurs et les régulateurs prennent en compte non seulement l’exposition au marché, mais aussi la manière dont les activités de staking seraient gérées.
Le processus réglementaire n’a finalement pas abouti à une inscription Cboe active pour cette proposition. Dans sa base de données actuelle, la SEC indique que le dépôt de règles relatif au FNB SEI staké de Canary a été retiré le 9 mars 2026.
L’histoire reste néanmoins pertinente pour le marché des FNB crypto, car elle documente une tentative de combiner l’accès traditionnel via des échanges avec l’économie native d’une blockchain en preuve d’enjeu.
Vue d’ensemble : l’innovation autour des FNB crypto implique de plus en plus des questions allant au-delà de la simple détention d’actifs, notamment la possibilité d’intégrer le staking à des produits d’investissement réglementés.
$ZETA
$PTB
$NIL