
Nouvelle semaine, nouveau départ.
La semaine passée, les marchés mondiaux ont connu l’événement clé que constitue la hausse des taux de la Réserve fédérale.
Cette semaine, le centre d’attention du marché est en train de changer :
De « faut-il relever les taux ? » à « que se passe-t-il après la hausse ? ».
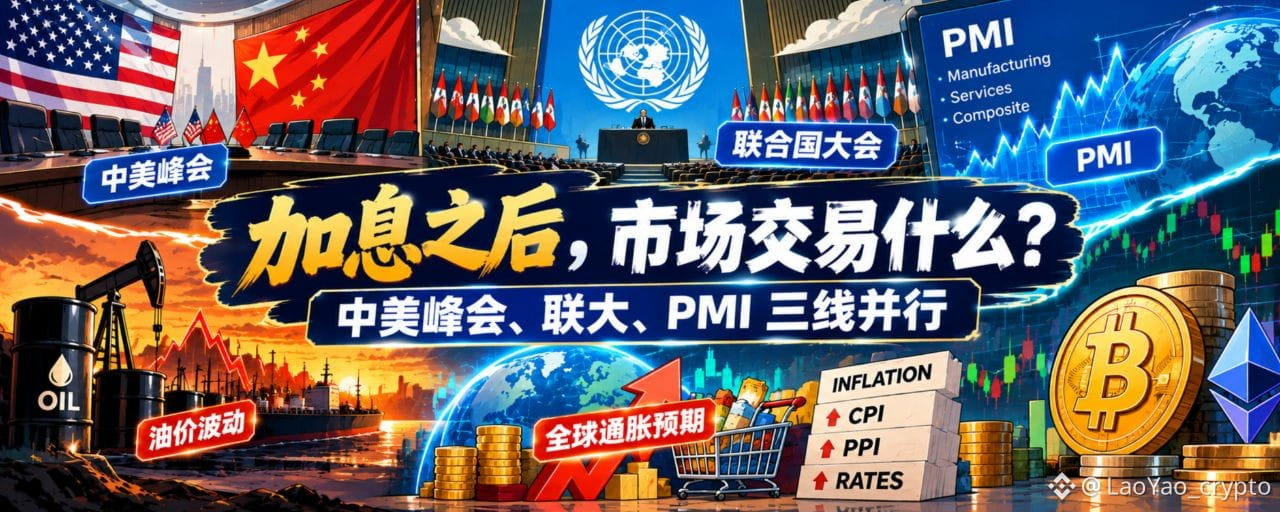
En l’absence de données ultra-décisives comme le rapport sur l’emploi non agricole (Non-Farm) ou l’IPC, la densité de données de cette semaine est relativement limitée. Mais ce qui mérite vraiment l’attention, c’est que trois grandes lignes de tarification se déploient simultanément :
Géopolitique — sommet Chine–États-Unis, Assemblée générale des Nations Unies et situation au Moyen-Orient ;
Fondamentaux économiques — les PMI mondiaux valident-ils la résilience économique ;
Politique monétaire — sous une inflation élevée, la Fed a-t-elle encore la marge pour continuer de relever les taux.
Par conséquent, le cœur du marché cette semaine ne consiste plus seulement à « la hausse des taux en elle-même », mais plutôt :
- Après la hausse des taux, l’économie va-t-elle continuer à maintenir sa résilience ?
- L’inflation va-t-elle repartir à la hausse ?
- Le risque géographique peut-il se manifester sous forme d’une trajectoire d’apaisement ?
Ces trois questions détermineront comment le capital se reconfigurera à la prochaine étape.
Mot-clé de la semaine : Sommet Chine–États-Unis|Inflation|Réserve fédérale|Pétrole|Inflation
🧱 Jeu géopolitique : de « la prime de guerre » à « la prime diplomatique »
La situation au Moyen-Orient demeure une variable clé dans la tarification des actifs à l’échelle mondiale.
Des frappes du mouvement Houthis sur la capitale saoudienne, Riyad, ont touché des installations énergétiques en Arabie saoudite.
Parallèlement, Trump devrait rencontrer cette semaine à New York des dirigeants ou de hauts responsables des pays membres du Conseil de coopération du Golfe. Pendant l’Assemblée générale des Nations Unies, la question du Moyen-Orient deviendra aussi un sujet majeur.
Ce qu’il faut davantage remarquer, c’est que la Chine a également été rapportée comme poussant auparavant à contraindre les Houthis afin d’éviter que les risques de transport énergétique en mer Rouge ne s’étendent davantage.
Cela signifie que le marché du Moyen-Orient cotera simultanément deux possibilités :
D’un côté, le risque énergétique lié à l’escalade des conflits ;
L’autre dynamique, c’est la voie d’apaisement ouverte par les négociations, la médiation et les arrangements d’après-guerre.
Du point de vue des marchés financiers, le point clé est de savoir si le marché commence à voir une trajectoire qui mène à un horizon de fin.
Si la probabilité d’une résolution diplomatique augmente, une partie de la « prime de guerre » auparavant intégrée dans les prix du pétrole, les anticipations d’inflation et les actifs à risque pourrait être re-tarifée.
Ainsi, ce qu’il vaut la peine d’observer cette semaine pour le marché du Moyen-Orient ne se résume pas à « la guerre va-t-elle continuer », mais plutôt :
Y a-t-il un signal de transition du jeu militaire vers le jeu diplomatique ?
🌏 Sommet Chine–États-Unis et Assemblée générale des Nations Unies
—— La géopolitique entre dans une fenêtre de forte densité
Une autre grande ligne importante de cette semaine est l’Assemblée générale des Nations Unies et les activités diplomatiques de haut niveau qui l’entourent.
Pendant l’Assemblée générale des Nations Unies, Trump mènera une série d’entretiens bilatéraux ; le Moyen-Orient, la question russo-ukrainienne et les relations entre grandes puissances pourraient devenir des sujets de négociation.
Pour les marchés financiers, l’importance de ce type d’événement ne réside pas dans la réunion en elle-même, mais plutôt dans :
Entre les principales économies mondiales, apparaissent-ils de nouveaux signaux de coordination des politiques et d’apaisement des risques.
Ainsi, la négociation géopolitique de cette semaine passe d’un seul registre de « risque de guerre » à :
Guerre → négociation → commerce → énergie → flux de capitaux mondiaux.
Cette semaine, il faut observer :
Les changements des relations géopolitiques finiront-ils par modifier la manière dont le capital juge l’inflation, les taux et la croissance.
📅 Aperçu des données économiques et financières mondiales cette semaine
21 septembre|lundi Chine : cotations LPR
Le point d’attention du marché reste de savoir si les taux seront ajustés et quelle est l’attitude des décideurs face à la croissance économique.
Japon : fermeture du marché
22 septembre|mardi
Le Japon continue de fermer le marché.
Dans le même temps, l’Assemblée générale des Nations Unies entre dans une fenêtre importante : Trump y déroulera une série d’activités diplomatiques à New York. La situation au Moyen-Orient et les relations entre grandes puissances méritent d’être surveillées.
23 septembre|mercredi
Indice PMI initial mondial de S&P Global
Les PMI manufacturiers et de services — ainsi que les PMI composites — en Allemagne, en France, dans la zone euro, au Royaume-Uni, aux États-Unis seront publiés de manière concentrée.
C’est la fenêtre de données macro la plus importante de la semaine.
À surveiller en priorité :
- La croissance conservera-t-elle encore sa résilience ;
- L’industrie manufacturière et les services continuent-ils à diverger ?
- Le risque de récession en Europe s’étend-il davantage ;
- L’économie américaine commence-t-elle à montrer des signaux de ralentissement après la hausse des taux ?
24 septembre|jeudi
Les horaires de fermeture des marchés dans certaines régions d’Asie, comme la Chine, Taïwan et la Corée du Sud, affectent le rythme des transactions.
L’attention du marché revient à :
Données PMI → trajectoire de politique de la Fed → rendements des bons du Trésor → actifs risqués.
💸 Revue Web3
Au cours des dernières 24 heures, le marché des cryptos a connu une bataille de va-et-vient entre positions haussières et baissières. Le marché est passé progressivement de « l’effet de chausson des politiques macro mises en œuvre » à une double dynamique portée par « la planification à haut niveau des fonds institutionnels et l’anticipation de l’adoption de projets de loi conformes ». Au total, la capitalisation boursière totale des cryptomonnaies est remontée à environ 2,86 billions de dollars.
$BTC : Tenez fermement la barre des 80,5K, maintien des acheteurs et poursuite de la cassure ;
$ETH : 2620 en ligne de mire, suivi modéré du BTC, liquidité écologique qui s’accumule ;
À l’heure actuelle, le centre d’attention du marché des cryptos est :
La re-tarification entre le rendement des bons du Trésor, la liquidité du dollar, les prix du pétrole et la préférence pour le risque.
Ce à quoi le BTC fait réellement face cette semaine :
—— Un nouvel équilibre des coûts du capital mondial et de la préférence pour le risque.
🧘 Culture du cœur dans le monde des cryptos :
Après que, la semaine précédente, les politiques de taux des principales économies ont été mises en œuvre,
Les marchés financiers mondiaux sont déjà entrés dans une nouvelle phase : une nouvelle tarification après la hausse des taux.
Auparavant, le marché demandait : « La Fed va-t-elle relever les taux ? »
Désormais, le marché se demande : « Après la hausse des taux, comment va évoluer l’économie ? »
Autrefois, le marché se posait : « La guerre va-t-elle s’intensifier ? »
Désormais, le marché commence à coter : « Y a-t-il une trajectoire de fin de la guerre ? »
Ce que le marché négocie n’a jamais consisté uniquement à « ce qui se passe », mais aussi à « ce qui se passera après ».
Donc, la hausse des taux n’est pas une fin.
Ce qui déterminera les prix des actifs à l’étape suivante : inflation × croissance × géo × liquidité
Après la reconfiguration de quatre variables, quel type de tarification du capital cela produira-t-il.
C’est aussi ce que le marché commence réellement à négocier « après la hausse des taux ».
LaoYao(@LaoYao_crypto )
Observer le capital avec la perspective de la « pensée », discerner la tendance via le cycle ;
Chercher du certain dans l’incertitude, ancrer la valeur dans la volatilité.