
#日本央行加息至31年高位
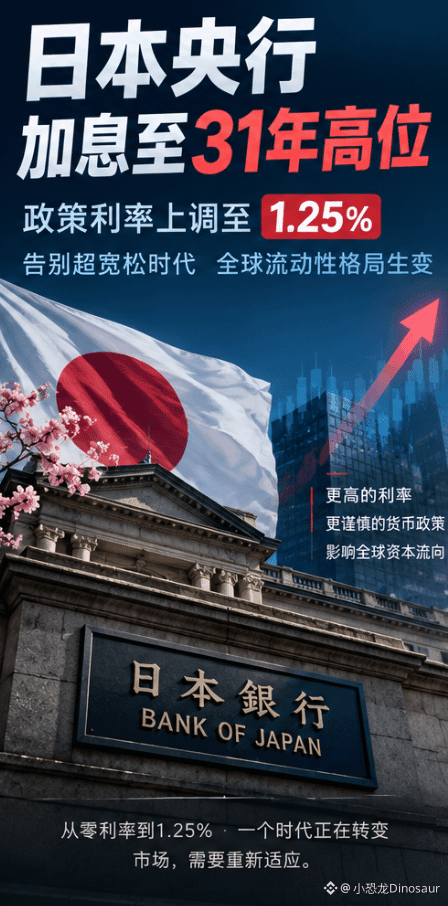
Les taux japonais montent à 1,25 %. Le point vraiment à surveiller, c’est que le « yen bon marché » est en train de disparaître progressivement.
La Banque du Japon a relevé son taux directeur de 1 % à 1,25 %, atteignant directement le plus haut niveau depuis 1995.
Mis à côté des taux américains, 1,25 % ne semble pas très élevé, mais pour une économie habituée depuis des décennies aux taux nuls, voire négatifs, ce changement est en réalité assez important. Plus important encore, les questions que la Banque du Japon se pose ne portent plus, petit à petit, sur « comment créer de l’inflation », mais sur « comment éviter que l’inflation ne devienne excessive ».
Je pense que ce que le marché devrait vraiment surveiller n’est pas seulement de combien les prêts immobiliers au Japon deviennent plus chers, mais aussi un jeu crucial de capitaux à l’échelle mondiale depuis longtemps : le « carry trade » en yens.
Par le passé, le coût de financement en yens était très faible. De nombreux capitaux empruntaient donc des yens pour investir ensuite dans des bons du Trésor américains, des actions américaines, voire d’autres actifs à risque offrant des rendements élevés. À mesure que les taux japonais augmentent, cette équation change naturellement.
Si les taux japonais continuent de monter et que le yen s’apprécie nettement, une partie des positions de carry pourrait alors commencer à revenir. À ce moment-là, ce ne serait pas seulement la Bourse japonaise qui serait touchée, mais potentiellement la liquidité sur l’ensemble des obligations mondiales, les valeurs technologiques, voire même les marchés des crypto-actifs.
Cela dit, il y a aussi un phénomène assez intéressant cette fois : **après la hausse des taux, le yen s’affaiblit au lieu de se renforcer.** L’une des raisons est que deux membres se sont opposés à la hausse, et que Kazuo Ueda n’a pas donné de feuille de route particulièrement ferme en faveur d’une série de hausses continues.
Donc, 1,25 % n’est pas une destination finale.
Le vrai point important est de savoir si la Banque du Japon continuera d’augmenter ses taux par la suite.
Pendant des décennies, le Japon a été l’une des principales sources de financement les plus avantageuses à l’échelle mondiale.
Si cette « valve de capitaux mondiale » commence à se resserrer progressivement, l’impact qu’elle produira pourrait être bien plus important que celui d’une hausse unique de 25 points de base.
Les taux japonais montent à 1,25 %. Le point vraiment à surveiller, c’est que le « yen bon marché » est en train de disparaître progressivement.
La Banque du Japon a relevé son taux directeur de 1 % à 1,25 %, atteignant directement le plus haut niveau depuis 1995.
Mis à côté des taux américains, 1,25 % ne semble pas très élevé, mais pour une économie habituée depuis des décennies aux taux nuls, voire négatifs, ce changement est en réalité assez important. Plus important encore, les questions que la Banque du Japon se pose ne portent plus, petit à petit, sur « comment créer de l’inflation », mais sur « comment éviter que l’inflation ne devienne excessive ».
Je pense que ce que le marché devrait vraiment surveiller n’est pas seulement de combien les prêts immobiliers au Japon deviennent plus chers, mais aussi un jeu crucial de capitaux à l’échelle mondiale depuis longtemps : le « carry trade » en yens.
Par le passé, le coût de financement en yens était très faible. De nombreux capitaux empruntaient donc des yens pour investir ensuite dans des bons du Trésor américains, des actions américaines, voire d’autres actifs à risque offrant des rendements élevés. À mesure que les taux japonais augmentent, cette équation change naturellement.
Si les taux japonais continuent de monter et que le yen s’apprécie nettement, une partie des positions de carry pourrait alors commencer à revenir. À ce moment-là, ce ne serait pas seulement la Bourse japonaise qui serait touchée, mais potentiellement la liquidité sur l’ensemble des obligations mondiales, les valeurs technologiques, voire même les marchés des crypto-actifs.
Cela dit, il y a aussi un phénomène assez intéressant cette fois : **après la hausse des taux, le yen s’affaiblit au lieu de se renforcer.** L’une des raisons est que deux membres se sont opposés à la hausse, et que Kazuo Ueda n’a pas donné de feuille de route particulièrement ferme en faveur d’une série de hausses continues.
Donc, 1,25 % n’est pas une destination finale.
Le vrai point important est de savoir si la Banque du Japon continuera d’augmenter ses taux par la suite.
Pendant des décennies, le Japon a été l’une des principales sources de financement les plus avantageuses à l’échelle mondiale.
Si cette « valve de capitaux mondiale » commence à se resserrer progressivement, l’impact qu’elle produira pourrait être bien plus important que celui d’une hausse unique de 25 points de base.