La SEC a cette fois resserré davantage sa définition des « actions tokenisées ».
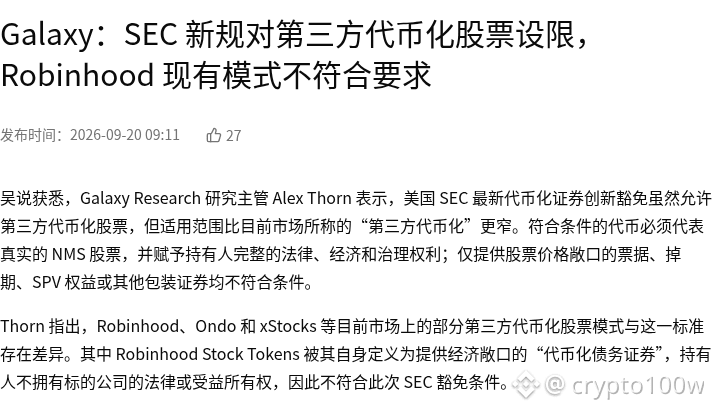
L’analyse du directeur de la recherche chez Galaxy Research, Alex Thorn, est la suivante : la dernière exemption d’innovation de l’US SEC pour les titres tokenisés ne s’applique que si les tokens émis par des tiers correspondent à de véritables actions NMS et confèrent aux détenteurs des droits juridiques, économiques et de gouvernance complets ; les billets qui ne donnent qu’une exposition au cours de l’action, les swaps, les droits de SPV ou d’autres titres « emballés » ne rentrent pas dans le champ.
Cela signifie que certains modèles existants de tiers pourraient devoir se réaligner sur cette norme. Thorn a aussi cité, nommément, que certaines solutions comme Robinhood, Ondo et xStocks présentent des écarts avec ce critère : Robinhood Stock Tokens, par exemple, est défini par sa propre société comme un « titre de dette tokenisé » offrant une exposition économique, et les détenteurs n’ont pas la propriété juridique ni la propriété effective de l’entreprise sous-jacente.
Un point à surveiller : sur les chaînes de conformité, la tokenisation impliquant des acteurs de l’émetteur et des titres (avec participation de l’émetteur) obtiendra-t-elle ainsi un parcours plus clair ; l’autre point : le droit de veto de 30 jours accordé à l’émetteur fera-t-il baisser le nombre d’actifs pouvant être mis en ligne ? Vous vous intéressez davantage à la manière dont la plateforme va modifier la structure de ses produits, ou à quels modèles existants seront d’abord évincés ?
Figure 1 : la SEC resserre l’exemption pour les actions tokenisées, au détriment des modèles tiers · capture partielle de la page source
Source de l’image : https://www.wublock123.com/news/galaxy-sec-limits-third-party-tokenized-stocks-robinhood-noncompliant-68685
L’analyse du directeur de la recherche chez Galaxy Research, Alex Thorn, est la suivante : la dernière exemption d’innovation de l’US SEC pour les titres tokenisés ne s’applique que si les tokens émis par des tiers correspondent à de véritables actions NMS et confèrent aux détenteurs des droits juridiques, économiques et de gouvernance complets ; les billets qui ne donnent qu’une exposition au cours de l’action, les swaps, les droits de SPV ou d’autres titres « emballés » ne rentrent pas dans le champ.
Cela signifie que certains modèles existants de tiers pourraient devoir se réaligner sur cette norme. Thorn a aussi cité, nommément, que certaines solutions comme Robinhood, Ondo et xStocks présentent des écarts avec ce critère : Robinhood Stock Tokens, par exemple, est défini par sa propre société comme un « titre de dette tokenisé » offrant une exposition économique, et les détenteurs n’ont pas la propriété juridique ni la propriété effective de l’entreprise sous-jacente.
Un point à surveiller : sur les chaînes de conformité, la tokenisation impliquant des acteurs de l’émetteur et des titres (avec participation de l’émetteur) obtiendra-t-elle ainsi un parcours plus clair ; l’autre point : le droit de veto de 30 jours accordé à l’émetteur fera-t-il baisser le nombre d’actifs pouvant être mis en ligne ? Vous vous intéressez davantage à la manière dont la plateforme va modifier la structure de ses produits, ou à quels modèles existants seront d’abord évincés ?
Figure 1 : la SEC resserre l’exemption pour les actions tokenisées, au détriment des modèles tiers · capture partielle de la page source
Source de l’image : https://www.wublock123.com/news/galaxy-sec-limits-third-party-tokenized-stocks-robinhood-noncompliant-68685