
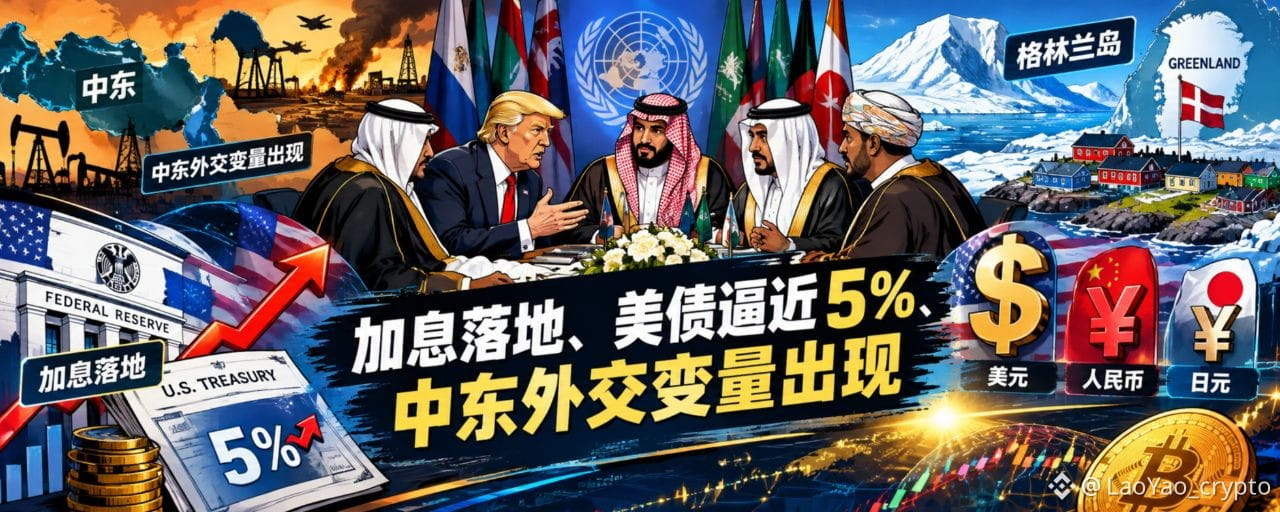
Cette semaine, sur les marchés financiers mondiaux, la contradiction centrale reste axée sur les hausses de taux, l’inflation et les risques géopolitiques.
La Réserve fédérale et la BoJ augmentent leurs taux l’une après l’autre.
Le 16 septembre, la Fed a relevé ses taux de 25 points de base, portant la fourchette cible du taux des fonds fédéraux à 3,75 %–4,00 %, première hausse en plus de trois ans ;
En même temps, les signaux de politique indiquent qu’il existe toujours une possibilité de resserrement supplémentaire dans l’année.
Le 18 septembre, la Banque du Japon a aussi relevé son taux directeur à 1,25 %, atteignant son plus haut niveau en 31 ans.
Cependant, après la hausse des taux, c’est le yen qui baisse au lieu de se renforcer ; deux commissaires s’opposent à de nouvelles hausses, et le marché commence à réévaluer la trajectoire de politique future du Japon.
La hausse des taux est actée, mais les taux ne deviennent pas la réponse unique pour le marché.
Les rendements des Treasuries US à long terme restent à des niveaux élevés ; le rendement à 10 ans a brièvement touché près de 5 % ;
Les rendements des obligations japonaises à long terme restent eux aussi à des niveaux élevés.
Pendant ce temps, bien que le prix du pétrole recule depuis ses plus hauts, il reste dans une zone de forte volatilité à niveau élevé.
Et la situation au Moyen-Orient présente elle aussi de nouveaux paramètres diplomatiques.
Trump prévoit de rencontrer, le 22 septembre, pendant la réunion de l’Assemblée générale des Nations unies à New York, les dirigeants ou hauts responsables des États membres du Conseil de coopération du Golfe afin de discuter de la prochaine étape de la guerre en Iran et des arrangements pour le Moyen-Orient après-guerre.
Cela signifie que ce que le marché commence à regarder n’est peut-être plus seulement “est-ce que la guerre va continuer ?”, mais :
Et après la guerre, que fait-on ?
Si la situation au Moyen-Orient passe progressivement du bras de fer militaire aux négociations diplomatiques, alors la prime de risque énergétique accumulée auparavant pourrait être susceptible d’être à nouveau réévaluée.
Et c’est précisément la variable la plus intéressante à surveiller sur le marché en ce moment.
🧱 Rivalité géopolitique : de nouveaux paramètres diplomatiques apparaissent au Moyen-Orient
Mardi prochain, Trump devrait rencontrer à New York des dirigeants ou hauts responsables des six pays du Conseil de coopération du Golfe – Arabie saoudite, Émirats arabes unis, Qatar, Bahreïn, Koweït, Oman.
À l’heure actuelle, selon les informations publiées, l’objectif de cette rencontre ne porte pas seulement sur le conflit en cours : il s’agit aussi de la prochaine étape de la guerre entre l’Iran et les perspectives d’après-guerre au Moyen-Orient. L’étendue de la participation pourrait aussi s’élargir davantage.
Cela apporte au marché une variable qui n’avait pas été suffisamment prise en compte auparavant :
La situation au Moyen-Orient pourrait basculer d’un risque militaire vers une solution diplomatique.
Bien sûr, cela ne signifie pas que le conflit est déjà terminé.
Mais pour le marché des capitaux, le simple fait qu’“il existe une trajectoire de sortie” est déjà une information à réévaluer.
Les prix de l’énergie sont un important canal de transmission de l’inflation mondiale.
Si le risque géopolitique baisse, la prime de guerre contenue dans le prix du pétrole pourrait progressivement se réduire ;
Si le conflit continue de s’intensifier, le prix de l’énergie pourrait aussi redevenir une force importante derrière la poussée de l’inflation.
Ce que le marché doit vraiment observer ensuite n’est pas seulement le niveau absolu du prix du pétrole, mais :
La prime de risque derrière le prix du pétrole : s’étend-elle ou se réduit-elle ?
🌍 Grand succès diplomatique de Trump : accord sur le Groenland et le Danemark
Le week-end, Trump a annoncé que les États-Unis et le Danemark, le Groenland, avaient conclu un accord sur un nouveau dispositif de sécurité.
C’est une importante réussite diplomatique de l’administration Trump.
La valeur stratégique de la plus grande île du monde, le Groenland, a évolué : d’un “poste d’alerte” de l’époque de la guerre froide, elle s’est transformée en un nœud reliant le contrôle des routes maritimes, la défense antimissile, la conquête des ressources et la rivalité entre grandes puissances.
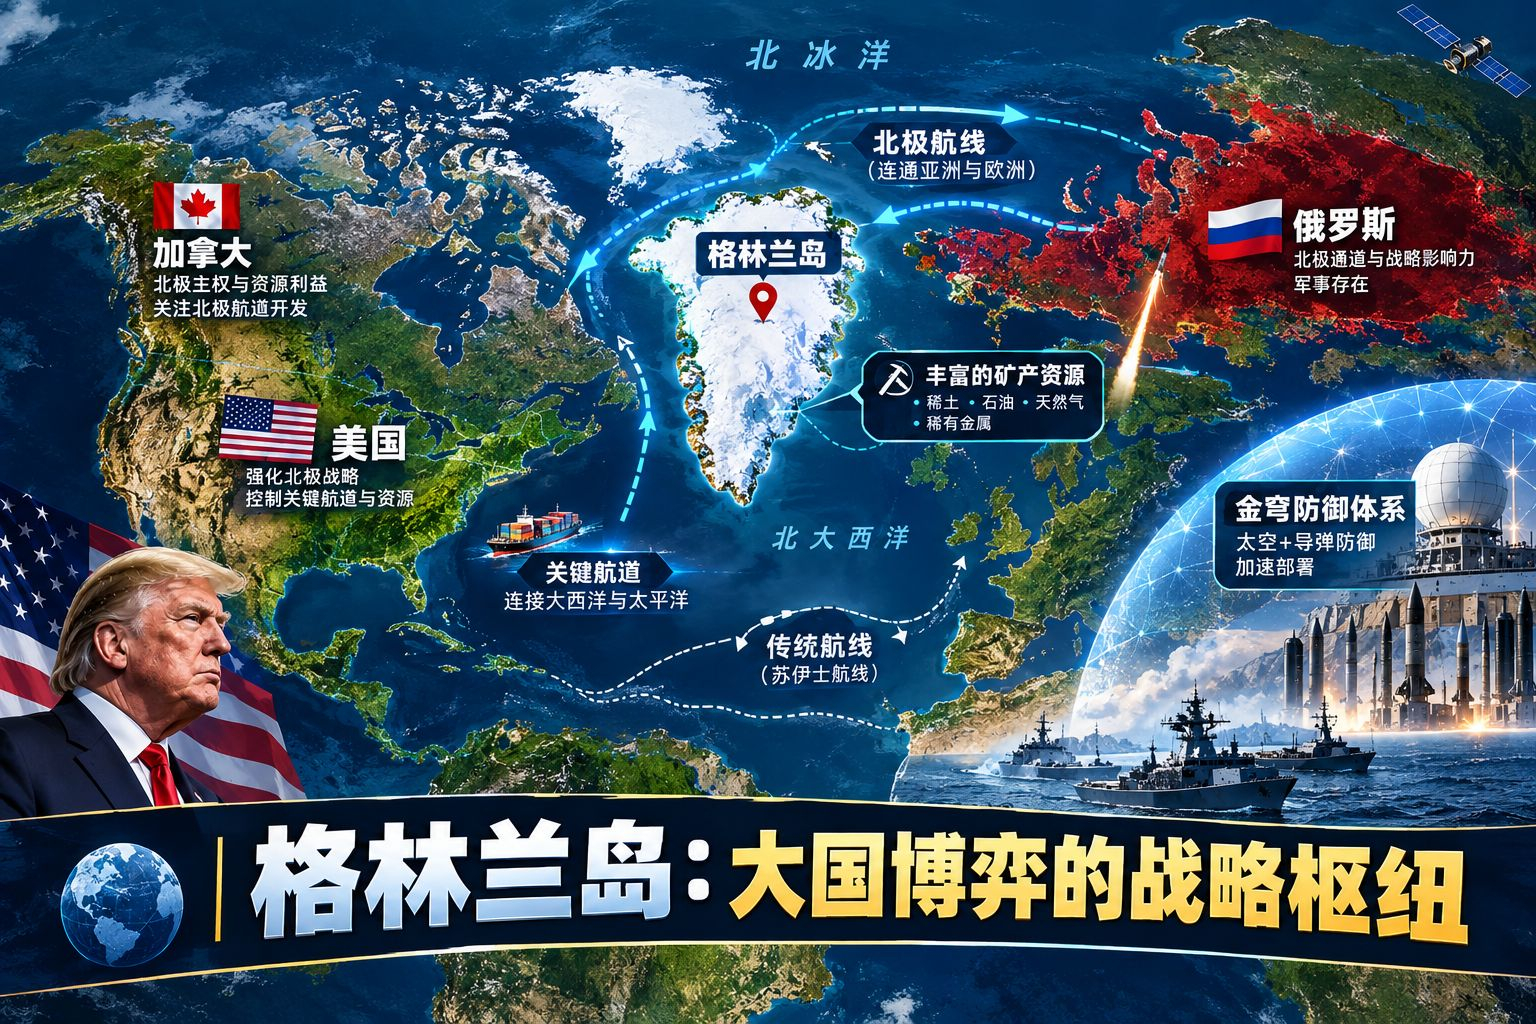
Selon les informations publiques disponibles à l’heure actuelle, ce dispositif concerne principalement la sécurité et la présence militaire des États-Unis au Groenland, tout en limitant l’installation de bases militaires ou certaines activités stratégiques de la part d’autres pays non membres de l’OTAN sur place ;
Le Danemark et le Groenland soulignent que l’accord ne modifiera pas la souveraineté et l’intégrité territoriale locales, et qu’il y aura encore par la suite des procédures d’approbation.
Pour l’administration de Trump, cela fournit aussi un résultat en matière de diplomatie et de sécurité qu’elle peut mettre en avant à l’intérieur du pays.
Pour le marché, la géopolitique n’est désormais plus seulement un risque isolé.
C’est plutôt :
Énergie → inflation → taux → Treasuries US → dollar → actifs risqués
Cette chaîne de tarification des actifs.
📊 Panorama des actifs mondiaux
Cette semaine, le combo est : “hausse des taux déjà actée + pétrole qui s’emballe puis oscille à des niveaux élevés”. Les actions US (tech) résistent, le cycle pèse ; en Asie, les marchés boursiers japonais surperforment ceux de Hong Kong ; les rendements des Treasuries US se rapprochent de 5 % ; l’or cesse de baisser et le pétrole brut oscille à haut niveau.
📈 Marché obligataire : les rendements des Treasuries montent, jusqu’à toucher un seuil psychologique clé
Le rendement des Treasuries US à 10 ans s’établit autour de 5 % ; en cours de semaine, il a brièvement dépassé 5 %, un niveau proche des plus hauts de ces dernières années
Le rendement des Treasuries US à 30 ans monte jusqu’à 5,34 %
Le rendement des Treasuries US à 2 ans monte jusqu’à 4,76 % ; le segment court subit aussi la pression
Le rendement des Treasuries japonais à 10 ans dépasse 3 % en séance, pour la première fois depuis 1996
Les rendements des obligations du Trésor japonais à 30 ans continuent de battre des records historiques
📈 Actions US : divergence des performances, désynchronisation entre tech et cycle
Nasdaq : +0,7 % sur la semaine
S&P 500 : -0,1 % sur la semaine
Dow Jones : -1,7 % sur la semaine, troisième semaine consécutive de baisse
🥇 Métaux précieux : l’or met fin à une série de baisses, première hausse hebdomadaire en environ quatre semaines
Or : +0,45 % environ sur la semaine
Argent : meilleure performance, +3 %–4 % sur la semaine
💵 Forex : après la hausse des taux, le yen s’affaiblit au lieu de se renforcer
C’est l’un des “mouvements contre-intuitifs” les plus intéressants à suivre cette semaine.
La Banque du Japon augmente son taux à 1,25 %, mais le yen ne se renforce pas ; au contraire, il s’affaiblit nettement.
Deux commissaires se sont opposés à la hausse des taux, ce qui a amené le marché à douter de la certitude d’une nouvelle hausse à la BoJ.
Cela montre à nouveau : hausse des taux ≠ politique “faucon”.
Ce que le marché échange n’est jamais un chiffre de taux isolé, mais :
Taux d’intérêt + trajectoire de politique + crédibilité de la politique + anticipations futures.
💸 Synthèse Web3
Au cours des dernières 24 heures, le marché des cryptos a connu un rebond forcé après le scénario “mauvaise nouvelle digérée + régulation qui vient en renfort” : beaucoup de positions short ont été liquidées ; les mauvaises nouvelles réglementaires d’avant ont été absorbées ; et, en plus, l’“effet de débordement” de l’humeur du secteur tech des actions US a soutenu une dynamique relativement indépendante malgré des Treasuries US à des niveaux élevés.
Le BTC passe au-dessus de 810 000 dollars et la capitalisation totale du marché atteint brièvement environ 2,78–2,88 billions de dollars ; dimanche matin, la plupart des cryptos majeures reculent légèrement : l’humeur reste plutôt gourmande (Fear & Greed ~73). En fin de semaine, les volumes de transactions sont relativement faibles, nettement en baisse par rapport à vendredi.
$BTC : repli jusqu’à la zone de 80,5 K ; restitution d’une partie des hausses de samedi ;
$ETH : la zone des 2580 ; un peu plus faible que le BTC
🧘 “Chixue” du monde des cryptos : une série de tendances contre-intuitives
Cette semaine, la Fed, la BoJ et d’autres grandes banques centrales ont relevé leurs taux les unes après les autres ; le marché obligataire a connu une forte volatilité à des niveaux élevés ;
La BoJ relève ses taux : le yen ne se renforce pas, il baisse au contraire ; les rendements des Treasuries US à long terme frôlent 5 % ; le marché des cryptos rebondit ;
Le yuan, lui, s’est pourtant apprécié de manière inattendue, franchissant le seuil des 6,7. Démêlons ce mouvement :
D’abord : une hausse des taux n’est pas synonyme de politique “faucon”. Les deux commissaires de la BoJ qui ont voté contre ont été proposés par Hayase Sanoe ; le marché s’est donc mis à douter de l’espace limité pour de futures hausses et la certitude de la trajectoire de politique monétaire en a été affaiblie.
Deuxième point : le chevauchement des temporalités. Le rebond des cryptos et l’affaiblissement du yen apparaissent en même temps ; cela pourrait n’être qu’une coïncidence, mais cela n’exclut pas non plus qu’il s’agisse d’une nouvelle “cartographie” entre les anticipations de crédit de la monnaie fiduciaire et un bras de fer entre fiat et actifs crypto sur le long terme.
Troisième point : signification du renforcement du yuan. Le taux de change du yuan est guidé par le mécanisme du fixing ; l’ampleur de cette appréciation dépasse les attentes, peut-être liée à l’ambiance préparée avant le sommet Chine–États-Unis de la semaine prochaine.
Quatrième point : on trade “l’après”. La tarification du marché ne porte pas sur “ce qui se passe”, mais sur “ce qui se passera après”. C’est la plus grande différence entre investir et lire les actualités. Le marché n’accordera pas indéfiniment sa confiance à la même histoire ; le capital ne fera que chercher un rendement ajusté du risque plus élevé. Lorsque le capital mondial re-pondère risque et rendement, la vraie question devient : pourquoi le capital le choisit-il à nouveau ?
📌 LaoYao(@LaoYao_crypto )
Observer le capital avec l’école du cœur, discerner la tendance avec le cycle ;
Chercher de la certitude dans l’incertitude, ancrer la valeur dans la volatilité.