


L’histoire de l’industrie du stockage a prouvé à maintes reprises que le cycle n’est jamais absent : il ne fait que arriver en retard.
Auteur de l’article : Hension
Source de l’article : Mars Finance
Récemment, le site officiel de la Bourse de Shanghai a mis à jour une actualité d’examen : le statut de l’IPO de Yangtze Memory sur le STAR Market passe à « acceptée ». La société prévoit d’émettre publiquement de 1,98 milliard à 2,43 milliards d’actions, levant 33 milliards de yuans, dont 20,8 milliards pour le projet d’amélioration technologique des lignes de production en série, et 12,2 milliards pour des projets de R&D.
En se basant sur le montant prévu de financement selon l’ampleur de déclaration, c’est le projet IPO le plus grand en taille déclaré jusqu’à présent sur le STAR Market ; les sponsors sont CITIC Securities et CITIC Construction.
Les données opérationnelles divulguées dans le prospectus sont suffisamment impressionnantes. De 2023 à 2025, le chiffre d’affaires de Yangtze Memory passe de 18,744 milliards de yuans à 63,185 milliards de yuans, avec un taux de croissance annuel composé atteignant 83,60 %. Le bénéfice net attribuable aux actionnaires (part du groupe) passe de pertes de 19,181 milliards de yuans en 2023 à un retour à la rentabilité avec 6,771 milliards de yuans en 2024, puis à 14,211 milliards de yuans en 2025.
Au premier trimestre 2026, la société réalise un chiffre d’affaires de 47,042 milliards de yuans et un bénéfice net attribuable de 33,379 milliards de yuans sur un seul trimestre — un bénéfice en un trimestre qui dépasse déjà le double du bénéfice pour l’ensemble de l’année 2025.
长江存储 cette feuille de résultats apparaît dans une fenêtre de temps particulière. À partir de la seconde moitié de 2025, l’ensemble de l’industrie mondiale du stockage entre dans un nouveau cycle haussier porté par la demande en puissance de calcul liée à l’IA : les prix des mémoires NAND continuent de grimper, et les fabricants nationaux se retrouvent aussi, au même moment, face à un décalage favorable : la capacité de production des géants internationaux se réoriente par étapes pour prioriser l’approvisionnement des clients à l’étranger, laissant ainsi un manque d’offre.
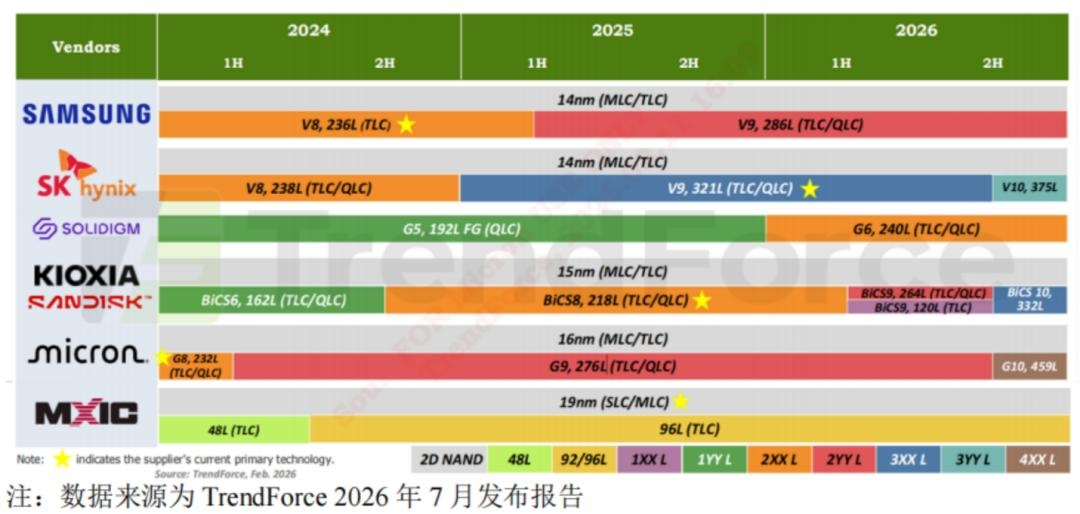
Selon les données TrendForce, au premier trimestre 2026, Yangtze Memory se classe mondialement troisième parmi les fabricants de NAND Flash, et premier en Chine, à la fois en termes de montant des ventes et en termes de volume d’expédition.
Cependant, des questions surgissent : une marge brute de 76,77 % sur un trimestre et une marge nette de 71 % — est-ce une norme durable pour une entreprise de fabrication de puces, ou bien une image instantanée au sommet du cycle ? Lorsque l’avantage lié aux prix se retire, sur quoi cette société à lourds actifs immobilisés peut-elle s’appuyer pour soutenir des dépenses d’investissement de plusieurs centaines de milliards de yuans chaque année ? Derrière les 33 milliards de yuans levés au moment du placement, s’agit-il de munitions pour attaquer, ou bien d’un besoin structurel de renforcement de la trésorerie ?
Pour répondre à ces questions, il faut déconstruire les états financiers de Yangtze Memory, et revenir à la nature même de son activité.
Une entreprise d’actifs lourds typique « dépendant du ciel »
Le modèle d’affaires de Yangtze Memory n’est pas compliqué. La société est un acteur IDM de mémoires, qui regroupe la conception de puces, la fabrication de wafers, l’assemblage et les tests, ainsi que des solutions au niveau système. Ses produits phares sont les mémoires NAND 3D — des puces destinées au stockage des données, dont l’aval couvre des scénarios tels que les centres de données, les serveurs d’entreprise, les téléphones, les PC, etc.
La logique de la rentabilité peut se résumer en une phrase : dans un marché de produits standards où les prix dépendent de l’offre et de la demande, l’entreprise tire ses profits de l’itération technologique et de la réduction des coûts grâce à l’échelle de production, en capturant la différence entre le prix de vente et le coût. Quand la conjoncture est favorable, le prix de vente est bien supérieur aux coûts relativement rigides, et la marge amplifie les profits de façon multiplicative ; quand la conjoncture est mauvaise, la structure de coûts à forte dépréciation amplifie aussi les pertes. C’est une entreprise typique « dépendant du ciel ».
La structure des revenus confirme cette logique. En 2025, les revenus des produits NAND Flash représentent 90,77 % des revenus d’activité principale. Parmi eux, les puces de stockage contribuent pour 29,444 milliards de yuans, soit 47,17 %, ce qui en fait l’activité reine incontestable, avec une marge brute de 44,21 %. Les produits terminaux intelligents intégrant des puces de contrôle et des firmwares, eux, affichent 21,191 milliards de yuans de revenus, soit 33,95 %, avec une marge brute de 29,83 %. Les revenus des disques SSD s’élèvent à 6,025 milliards de yuans, soit 9,65 %, avec une marge brute de 23,75 %.
Ce qui met la pression sur la génération de revenus, c’est « les autres produits et services » : activités périphériques telles que le fonderie de wafer, le NOR Flash, l’assemblage et le test de puces. Leur part de revenus recule de 23,12 % en 2023 jusqu’à 3,58 % au premier trimestre 2026, et leur marge brute, sur la majorité des périodes rapportées, est inférieure à 25 % : elles sont clairement marginalisées.
La structure de l’actionnariat est une autre clé pour comprendre Yangtze Memory.
Avant l’émission, Yangtze Memory compte 29 actionnaires. Les cinq principaux actionnaires sont Hubei Changsheng (26,54 %), Xinfei Technology (25,35 %, ancien nom Hubei Unigroup Guoqi, avec des antécédents du groupe Unigroup), le Fonds de grande taille tranche I (11,97 %), le Fonds de grande taille tranche II (11,38 %), et Guanggu Industrial Investment (9,25 %). Le prospectus indique clairement que la société n’a pas d’actionnaire contrôlant et pas de contrôleur effectif.
Trois caractéristiques ressortent nettement dans cette structure : d’abord, la gouvernance par les capitaux d’État est profonde, avec une plateforme de capitaux d’État du Hubei et le Fonds national d’investissement pour l’industrie du circuit intégré (deux tranches) qui détiennent ensemble plus de la moitié des parts ;
Deuxièmement, dans la liste des actionnaires, on voit rarement l’agrégation d’un ensemble d’institutions de conversion de dettes (debt-to-equity swap) des cinq grandes banques d’État : Agricultural Bank Investment, Construction Bank Investment, Bank of Communications Investment, Bank of China Asset, et Rongrong Fund. C’est la trace laissée par un financement de dettes massif à un stade plus ancien ;
Troisièmement, le plan Zhixin prévoit que des plateformes de détention d’actions des employés, telles que les lots n°1 à n°6, entrent dans la liste des actionnaires. La proportion totale n’est pas très élevée, mais la couverture pointe vers l’équipe de talents techniques au cœur.
La structure d’actionnaires relativement dispersée, combinée à la couleur de capitaux d’État, détermine que Yangtze Memory porte à la fois des missions stratégiques industrielles et qu’elle doit aussi « s’auto-approvisionner » en termes commerciaux. Et la capacité à « s’auto-approvisionner » est justement la partie qui doit être examinée de près dans les états financiers.
Les quatre défis derrière les états financiers impressionnants
D’abord, regardons la qualité du profit.
Le bénéfice net attribuable de 33,379 milliards de yuans au premier trimestre 2026 correspond à une hausse moyenne du prix unitaire des produits NAND de 172,72 % par rapport à l’ensemble de 2025, tandis que la croissance du volume des ventes sur la même période est très inférieure à l’ampleur de la hausse des prix.
En étendant la perspective dans le temps, l’essentiel de l’élasticité des profits de l’entreprise provient presque entièrement des prix : en 2024, le prix moyen des produits augmente de 125,11 %, et l’entreprise repasse en bénéfice ; en 2025, le prix moyen recule réellement de 13,76 %, et ce n’est que grâce à la hausse du volume des ventes de 64,74 % que la croissance des profits se maintient ; au premier trimestre 2026, les prix bondissent à nouveau, et les profits explosent immédiatement.
Autrement dit, aujourd’hui, Yangtze Memory affiche plus de 70 % de marge bénéficiaire nette, bâtie sur un sommet historique du prix du stockage.
Dans ses « facteurs de risque particuliers », le prospectus mentionne aussi explicitement le risque de fluctuation et de baisse des prix et de la marge brute — ce n’est pas une formule standard : en 2023, on en a déjà l’exemple. Cette année-là, lors du ralentissement du secteur, la marge brute n’était que de 5,45 %, la perte nette atteignait 19,181 milliards de yuans, et la société a comptabilisé une dépréciation de stocks pour 11,353 milliards de yuans ainsi qu’une perte liée à la dépréciation des coûts d’exécution des contrats. À la fin de l’année, le taux de provision pour dépréciation des stocks atteint 23,85 %, soit près de 9 points de pourcentage de plus que la moyenne de 14,93 % des sociétés comparables de type stockage listées au prospectus.
Selon l’explication du prospectus, des investissements trop élevés dans les actifs à long terme font grimper le coût unitaire des produits, ce qui est la principale raison pour laquelle la société porte un fardeau de dépréciation plus lourd que ses pairs.
La même entreprise, en l’espace de trois ans, passe de pertes géantes de près de 20 milliards de yuans sur une année à un gain de plus de 30 milliards de yuans sur un seul trimestre : ce n’est pas une rupture de performance opérationnelle, mais plutôt le mouvement du pointeur du cycle.
Le deuxième défi se cache dans la structure des coûts.
Dans les coûts d’exploitation de Yangtze Memory, les frais de fabrication, l’amortissement, etc. représentent de 69 % à 74 % ; les coûts des matériaux ne représentent que 21 % à 26 %. Sur la période couverte par les rapports, les dépenses d’amortissement et d’amortissement cumulé s’élèvent à environ 50,949 milliards de yuans, et les sorties de trésorerie pour construire des actifs à long terme atteignent cumulativement environ 96,390 milliards de yuans.
Des coûts fixes élevés impliquent que l’effet de levier sur la marge fonctionne dans les deux sens : lorsque le taux d’utilisation des capacités et les prix de vente montent, la marge brute se trouve fortement amplifiée ; dès que les prix retombent, l’amortissement ne baisse pas simultanément, et les pertes reviennent à la même vitesse. Pendant la période de montée en capacité en 2023, la marge brute d’exploitation principale n’était que de 5,39 % : c’est la démonstration réelle de cette structure de coûts en contre-cycle.
Et après la mise en service du projet de ligne de production de montée en cadence financé par 20,8 milliards de yuans, il se transformera encore en une nouvelle vague de dépréciations élevées : l’entreprise mobilise des fonds et étend la capacité en haut de cycle, mais le pic des amortissements se produira très probablement après le cycle.
Le troisième défi consiste dans la tension persistante entre les flux de trésorerie et les dépenses d’investissement en capital.
En 2025, le flux net de trésorerie lié aux activités opérationnelles de Yangtze Memory s’élève à 32,684 milliards de yuans : cela semble suffisant, mais la même année, les paiements en trésorerie pour l’acquisition d’immobilisations corporelles s’élèvent à 36,192 milliards de yuans ; le free cash-flow est donc en réalité négatif.
De 2023 à 2025, la trésorerie et équivalents de trésorerie de la société passent de 56,322 milliards de yuans à 34,778 milliards de yuans. Un niveau d’investissement élevé dépend principalement de la consommation de fonds existants, du financement par actions et d’emprunts bancaires. En 2023, les frais financiers atteignaient même 3,226 milliards de yuans, soit 17,21 % du chiffre d’affaires annuel.
Au premier trimestre 2026, le flux de trésorerie devient brusquement bien meilleur, à 26,744 milliards de yuans, mais dans le même temps les comptes clients (créances) bondissent, passant de 9,541 milliards de yuans fin 2025 à 22,845 milliards de yuans, soit une hausse d’environ 13,3 milliards sur un seul trimestre — nettement supérieure au rythme de croissance du chiffre d’affaires. Dans un contexte de hausse des prix, on observe un décalage évident entre la comptabilisation des revenus et le retour de trésorerie. Les cinq principaux clients totalisent 54,34 % des revenus : cela signifie que le calendrier de recouvrement dépend largement de la négociation et des conditions de paiement convenues avec quelques grands clients.
Le quatrième défi se situe au niveau des stocks et des achats.
À la fin de mars 2026, le solde comptable des stocks de la société s’élève à 19,941 milliards de yuans, dont la provision pour dépréciation des matières premières atteint un taux de 22,36 %. Depuis 2024, ce taux reste à plus de 20 % sur chaque période, nettement supérieur au niveau de provision d’environ 7 % pour les stocks de marchandises sur la même période.
Pourquoi les matières premières continuent-elles de faire l’objet de dépréciations importantes ? En se basant sur les données d’achat, on peut repérer un indice : la part des achats de pièces de rechange dans le total des achats de matières premières passe de 40,99 % en 2023 à 58,99 % au premier trimestre 2026. Au premier trimestre 2026, le plus grand fournisseur est un commerçant (distributeur), et la part de ses achats représente 23,04 %.
Les pièces et équipements sont achetés via des canaux de commerçants, puis dépréciés relativement rapidement en raison de l’itération technologique : cela reflète indirectement le coût réel lié à la maintenance des équipements et à la garantie des pièces de rechange dans un contexte contraint par la chaîne d’approvisionnement externe. Le prospectus admet également que les fournisseurs nationaux sur le marché intérieur ne font encore que rattraper le niveau des fournisseurs internationaux avancés : le niveau global de technologie et de stabilité de la chaîne d’approvisionnement constitue une barrière à l’entrée pour le secteur.
En reliant les quatre défis ci-dessus, la chaîne logique est claire : Yangtze Memory tire ses profits du cycle, mais sa structure de coûts est rigide. Ainsi, la trésorerie accumulée dans un sens favorable au cycle doit être immédiatement réinvestie dans la prochaine course aux armements de capacités. Or la course exige des équipements et des pièces de rechange, et la chaîne d’approvisionnement est contrainte par des facteurs externes, ce qui augmente de façon invisible les coûts d’achats et de dépréciation. Le manque de fonds finit par revenir au marché des capitaux pour être résolu — c’est justement l’origine de la levée de fonds de 33 milliards de yuans dans cette IPO.
De plus, il y a un détail facile à ignorer : au 31 mars 2026, il reste environ 3,4 milliards de yuans de pertes cumulées non encore comblées dans les comptes de Yangtze Memory. Le taux des dépenses de R&D au premier trimestre 2026 tombe à 3,75 %, déjà inférieur à la moyenne de 4,95 % des sociétés comparables de type stockage listées dans le prospectus.
Dans la course technologique entre générations de plus de 300 couches et nouvelles architectures de stockage, l’intensité des investissements en R&D peut-elle suivre ? C’est ce qui déterminera la place qu’occupera Yangtze Memory à la table lors du prochain cycle de renouvellement.
Prise de position et percée dans un super cycle
Objectivement, l’explosion des résultats de Yangtze Memory provient à moitié de la marée et à moitié aussi de son propre niveau d’eau.
Regardons d’abord la marée. D’après les statistiques de la WSTS, la taille du marché mondial des mémoires semi-conductrices passe de 117,5 milliards de dollars en 2020 à 23 milliards de dollars en 2025 ; selon TrendForce, la taille du marché mondial des NAND Flash en 2025 s’élève à 71,1 milliards de dollars.
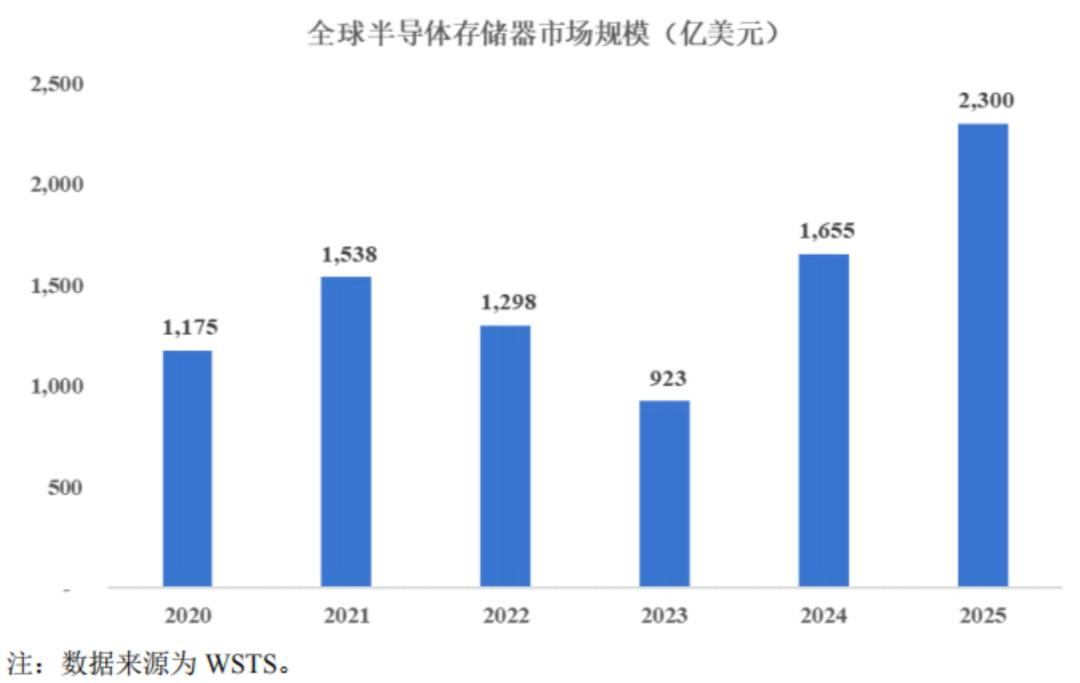
Ce cycle haussier se distingue de ce qui s’est vu auparavant, notamment par la structure de la demande : l’IA passe de l’entraînement au déploiement d’inférences à grande échelle, les prestataires de services cloud renforcent continuellement leurs infrastructures de calcul, et la demande en stockage côté entreprise augmente de manière exponentielle. Du côté de l’offre, en revanche, apparaît un déséquilibre favorable aux fabricants nationaux : les géants internationaux donnent par étapes la priorité à la production pour leurs clients étrangers, tandis que la capacité des fabricants de stockage domestiques ne peut actuellement couvrir qu’environ la moitié de la demande du marché local grand public. Le manque se traduit alors par des commandes : c’est la base externe de l’augmentation des ventes de Yangtze Memory.
Regardons encore le niveau de la marée. Au premier trimestre 2026, la marge brute de Yangtze Memory dépasse déjà Micron, Kioxia et SanDisk, et se rapproche de SK hynix. À savoir : il y a trois ans, ce chiffre pour Yangtze Memory n’était encore que des chiffres à un seul chiffre.
Côté produits, Yangtze Memory est l’une des toutes premières entreprises au monde à dépasser les 200 couches en NAND 3D. Sur la période couverte par les rapports, les produits phares effectuent une itération du troisième vers le quatrième, puis vers le cinquième génération : l’amélioration de la densité de stockage et du taux de rendement réduit directement le coût unitaire.
Côté clients, les puces de stockage côté entreprise sont progressivement acceptées par des utilisateurs de centres de données de premier plan en Chine : c’est un seuil d’accès de niveau supérieur à celui du marché grand public. Par rapport au leader DRAM Changxin Technology, entré sur le SSE STAR Market le 27 juillet seulement, même si au premier trimestre Yangtze Memory affiche un chiffre d’affaires de 47,042 milliards de yuans inférieur à celui de Changxin (50,8 milliards), le bénéfice net attribuable de 33,379 milliards de yuans dépasse celui de 24,76 milliards de yuans de Changxin — l’efficacité de la rentabilité ne laisse pas à désirer.
Mais l’écart est également clair. La branche stockage de Samsung et de SK hynix couvre une combinaison complète de produits — DRAM, NAND et HBM — et opère sur le marché entreprise ainsi que dans un réseau mondial de clients depuis des décennies.
Et Yangtze Memory ne parie que sur un seul type de produit, le NAND. Dans la structure des revenus, il n’y a pas de couverture via DRAM et HBM, et la voie la plus centrale pour l’IA, celle du HBM, n’a pas encore de place à ce jour.
Quand des acteurs comme Samsung lissent le cycle via une gamme complète de produits, Yangtze Memory, avec un seul type de produit, ne peut subir qu’à chaque variation du prix du NAND.
Face à ce scénario, le plan d’action de Yangtze Memory est visible dans le prospectus.
Côté produits, la société étend ses solutions jusqu’au niveau « systèmes ». Elle intègre davantage ses puces de stockage fabriquées en interne dans des terminaux intelligents et des produits de disques SSD. La part des revenus des terminaux intelligents passe de 19,99 % en 2023 à 35,53 % au premier trimestre 2026. L’augmentation des achats de matériaux des produits de niveau système au sein des « accessoires et pièces » confirme aussi la direction d’un approfondissement vers des modules et des solutions. Cela aide à obtenir une partie de la prime de marque et de solution en plus des produits standards au niveau du wafer.
Côté capacité : avancer l’amélioration de la première phase des lignes de production et la construction des deuxième et troisième phases. La mise à l’échelle permet de répartir l’amortissement, tout en concentrant la capacité des wafers dans la zone de Wuhan pour obtenir une efficacité de synergie. Le coût, c’est le risque de concentration des zones de capacité listé dans le prospectus.
Côté chaîne d’approvisionnement : construire un système de fournisseurs diversifiés ; les canaux du fabricant d’origine et des distributeurs commerciaux fonctionnent en parallèle ; et l’adaptation à la localisation (made in China) des matériaux et équipements de semi-conducteurs est intégrée dans l’orientation des projets R&D financés par les fonds levés.
Côté capitaux, il s’agit de l’IPO elle-même : les 33 milliards de yuans levés et la réparation des états financiers — avec le ratio d’endettement (actifs-passifs) qui passe de 61,30 % à 43,65 % — fournissent des munitions financières pour le prochain cycle.
Conclusion
Le prospectus d’introduction en bourse de Yangtze Memory révèle une entreprise qui franchit la ligne d’arrivée en suivant le rythme du cycle : augmentation du chiffre d’affaires de plus de deux fois en trois ans, retour à la rentabilité en 2024, montée en tête au premier trimestre 2026 en devenant le troisième acteur mondial, et un taux de marge brute qui dépasse celui de trois anciens grands fabricants internationaux — tout cela est réel.
Tout est bien réel : sensibilité extrême des profits aux prix, charge d’actifs lourds liée à 50,9 milliards de yuans d’amortissements et dépréciations, coût des pièces de rechange inévitables dans la chaîne d’approvisionnement, et pertes cumulées non compensées de 3,4 milliards de yuans.
Pour les investisseurs, ce prospectus sera peut-être surtout retenu non pas pour la marge nette de 33,379 milliards de yuans sur un seul trimestre, mais pour la phrase que Yangtze Memory écrit dans les facteurs de risque : il existe un risque de fluctuation et de baisse des prix ainsi que de la marge brute.
L’histoire de l’industrie du stockage a prouvé à maintes reprises que le cycle n’est jamais absent : il ne fait que arriver en retard. Les 33 milliards de yuans levés permettent à Yangtze Memory, avant l’arrivée du prochain hiver, de coudre des vêtements d’hiver plus épais : c’est la question que ce prospectus veut vraiment résoudre.