

Une formule qui transforme « attendre encore un peu » en un nombre de jours concret.
Je me suis lancé dans une expérience de trading de 9 jours : 23 comptes parallèles, et 563 enregistrements de règlements.
Ensuite, j’ai calculé une formule pour savoir « combien de données supplémentaires me faut-il pour tirer une conclusion ».
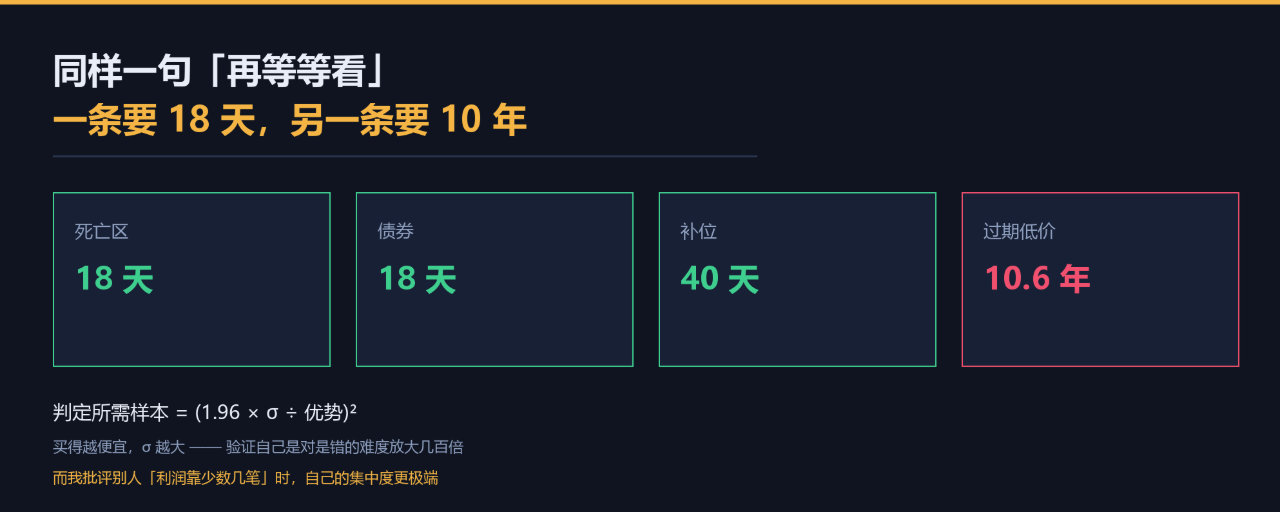
Le résultat m’a un peu surpris : la même phrase « attendre encore un peu » donne, pour l’une de mes stratégies, 18 jours, et pour l’autre, 10,6 ans.
I. D’abord, je le dis : j’ai mal calculé ce résultat la première fois
Au début, j’ai utilisé une hypothèse très naturelle : « pour détecter un avantage de taux de victoire de 5 %, de combien d’échantillons a-t-on besoin ».
Le résultat est le suivant : 44 obligations, 1 050 segments intermédiaires, 12 561 prix bas expirés.
Puis en re-vérifiant moi-même, j’ai découvert que cet algorithme avait un problème.
Parce que pour une stratégie dont le taux de réussite à l’équilibre est 97,2 %, « un avantage de 5 % sur le taux de réussite » signifie que son vrai taux de réussite serait de 102,2 % — impossible. Son avantage maximal possible n’est que 2,8 % (borne supérieure à 100 %).
Fixer comme objectif une « avance de 5 % » sur une ligne d’équilibre des obligations est, en soi, inatteignable.
Donc la bonne méthode est : calculer en fonction de « l’avantage effectivement affiché par chaque stratégie » — et non d’appliquer un nombre unique.
II. La formule corrigée
Pour une stratégie binaire avec un taux de réussite à l’équilibre b (investir 1 unité par transaction) :
· Gagner : obtenir (1−b)/b
· Perdre : perdre 1
· Espérance pendant les périodes sans avantage = 0
L’écart-type par transaction σ = √((1−b)/b)
Pour détecter un avantage de taille e (confiance de 95 %), il faut environ :
n ≈ (1.96 × σ / e)²
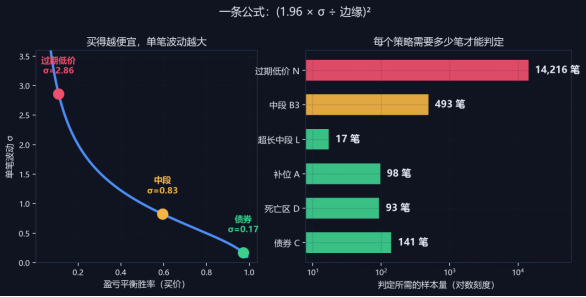
Figure 1 : à gauche, plus on achète bon marché, plus la volatilité par transaction est grande ; à droite, le nombre d’échantillons nécessaire à la décision
III. Insérer la formule dans mes six stratégies
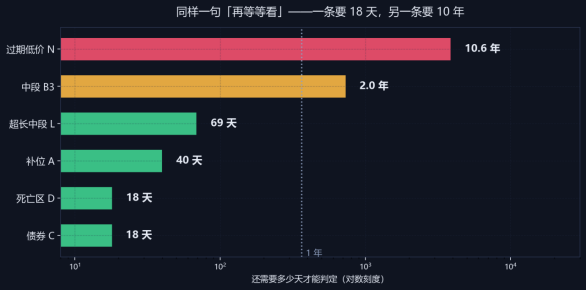
Figure 2 : la même phrase « attendre encore » — une stratégie demande 18 jours, l’autre 10 ans
Le résultat est le suivant :
· Stratégie de zone de mort : il faut 93 transactions (31 actuellement, 3,4 par jour) → encore 18 jours
· Stratégie d’obligations : il faut 141 transactions (47 actuellement, 5,2 par jour) → encore 18 jours
· Stratégie de comblement : il faut 98 transactions (déjà 18) → encore 40 jours
· Segment intermédiaire très long : il suffit de 17 transactions, mais il n’en envoie que 0,2 par jour → il faut encore 69 jours
· Stratégie du segment intermédiaire : il faut 493 transactions (6 actuellement) → encore 2 ans
· Stratégie de prix bas expirés : il faut 14 216 transactions (33 actuellement) → encore 10,6 ans
18 jours ←→ 10,6 ans
IV. Pourquoi l’écart est si important
L’essentiel, c’est le nombre σ : l’amplitude de la fluctuation du résultat par transaction.
· Obligations à 97 cents : on gagne 0,3 %, on perd 100 %, mais la probabilité de gagner est de 97 % → σ = 0,17
· Segment intermédiaire à 60 cents : on gagne/perd 67 % (profit) ; en cas de perte, on perd 100 % ; probabilité de gagner 60 % → σ = 0,83
· Billet à 11 cents : on gagne 800 %, on perd 100 % → σ = 2,86
De même, en confirmant un avantage, le niveau de bruit de cette dernière ligne est 17 fois celui de la première ; il faut donc 17² ≈ 285 fois plus d’échantillons.
Autrement dit : « acheter du bon marché » semble offrir de bonnes cotes, et c’est très tentant, mais cela multiplie par plusieurs centaines la difficulté de « vérifier si vous avez raison ou tort ».
V. Cette formule explique mes deux erreurs d’interprétation sur ces 9 jours
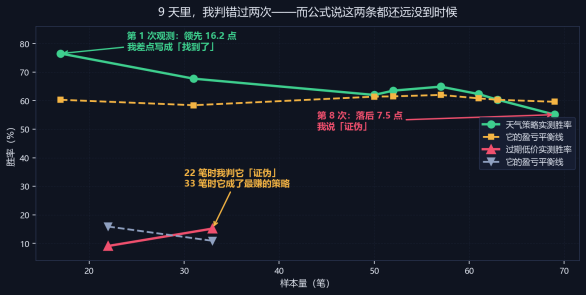
Figure 3 : en 9 jours, je me suis trompé deux fois
Première erreur d’interprétation : stratégie météo
· 1re observation (17 transactions) : taux de réussite 76,5 %, en avance de 16,2 points par rapport à la ligne d’équilibre
· 8e observation (69 transactions) : taux de réussite 55,1 %, en retard de 7,5 points par rapport à la ligne d’équilibre
J’ai failli écrire dès la première fois : « J’ai trouvé une stratégie à haut taux de réussite ». Mais il fallait 954 transactions pour trancher — j’en avais 94.
Deuxième erreur d’interprétation : stratégie de prix bas expirés
· En 22 transactions : taux de réussite 9,1 %, en retard de 6,8 points par rapport à la ligne d’équilibre → j’ai écrit « supposé invalidé »
· En 33 transactions : taux de réussite 15,2 %, en avance de 4,7 points sur la ligne d’équilibre, devenue la stratégie qui rapporte le plus
mais elle nécessite 14 216 transactions.
La similarité de ces deux erreurs d’interprétation, c’est que, lorsque les données étaient insuffisantes pour étayer une conclusion, j’ai quand même énoncé une conclusion. Et cette formule me dit que, lors de ces deux cas, je ne devais même pas me demander « faut-il tirer une conclusion ».
VI. Et une autre découverte, plus gênante
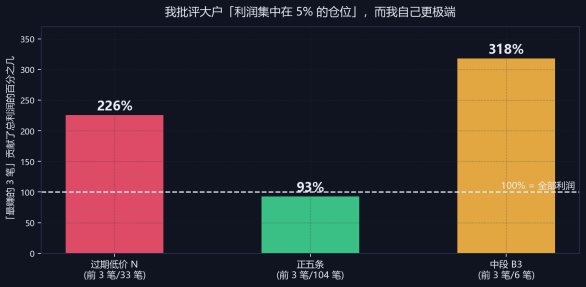
Figure 4 : je critique l’« accumulation des profits » chez les autres, mais chez moi c’est encore plus extrême
Il y a quelques jours, quand j’analysais « suivre les gros investisseurs », j’ai utilisé un argument pour les invalider :
« Les 5 % de positions du début ont généré 124~129 % des profits — autrement dit, les 95 % de positions restantes sont au final en perte. Leurs compétences ne peuvent pas être reproduites. »
Ensuite, j’ai utilisé le même critère pour me vérifier :
· Stratégie de prix bas expirés : les 3 premières transactions (sur 33, soit 9 %) ont généré 226 % des profits
· Stratégie du segment intermédiaire : sur 6 transactions, les 3 premières ont généré 318 %, puis après suppression c’est −$205
· Les cinq stratégies principales : les 3 premières transactions (sur 104, soit 2,9 %) apportent 94 %
J’ai utilisé la règle que j’employais pour réfuter les autres, puis je l’ai appliquée à moi-même : c’est encore plus extrême.
VII. Donc, comment je fais maintenant
Cette formule me donne un critère de sélection, pas une conclusion :
Ligne d’admission : σ/avantage < 15 (valideable en ~500 transactions ou moins)
Selon ce critère :
· À faire : zone de mort (σ/e = 4,9), obligations (6,1), comblement (5,0), segment intermédiaire très long (2,1)
· Juste : segment intermédiaire (11,3)
· Ne pas commencer : prix bas expirés (σ/e = 60,8)
Donc, aujourd’hui, ma méthode est :
· Garder ces trois stratégies qui peuvent être tranchées en 18 à 40 jours — ce sont pour l’instant les seules « qu’on peut attendre »
· Ne plus ajouter de stratégies à faible taux de réussite — mathématiquement, elles ne convergent pas
· Les prix bas expirés abaissent la priorité, mais on conserve l’observation (parce qu’on y a déjà investi)
Ce standard a l’effet le plus important : me dire, avant de commencer une stratégie, si je peux attendre la réponse.
Conclusion
Pendant ces 9 jours, j’ai écrit beaucoup d’analyses, j’ai trouvé 5 bugs dans mon code, et j’ai réfuté 6 hypothèses.
Mais aujourd’hui, cette formule pourrait être la plus utile — car elle ne juge pas une stratégie en particulier, elle juge « est-ce que j’ai la capacité de juger ».
La réponse qu’elle donne est :
Pour les stratégies à haut taux de réussite, j’en ai la capacité : encore 18 jours et j’aurai la réponse. Pour les stratégies à faible taux de réussite, je n’en ai pas la capacité : il faut 10 ans. Donc la vraie décision n’est pas « attendre encore », mais « ne faire que ce que l’on peut attendre ».
Ça ressemble à une phrase pessimiste. Mais je pense que c’est l’expérience la plus concrète de ces 9 jours :
Dans un domaine où vous ne pouvez pas vérifier rapidement, choisir « la vitesse de validation » est plus important que choisir « le rendement ».
Cet article consigne une méthodologie et une pratique d’ingénierie, et ne constitue aucun conseil en investissement.
Toutes les données proviennent d’une plateforme d’expérimentation construite par moi (563 déductions de duplicats pour le règlement, sur 9 jours). « Besoin d’échantillons » : calculé par n ≈ (1.96σ/e)², où σ = √((1−b)/b), b est le taux de réussite à l’équilibre mesuré pour cette stratégie, et e est son avantage mesuré.