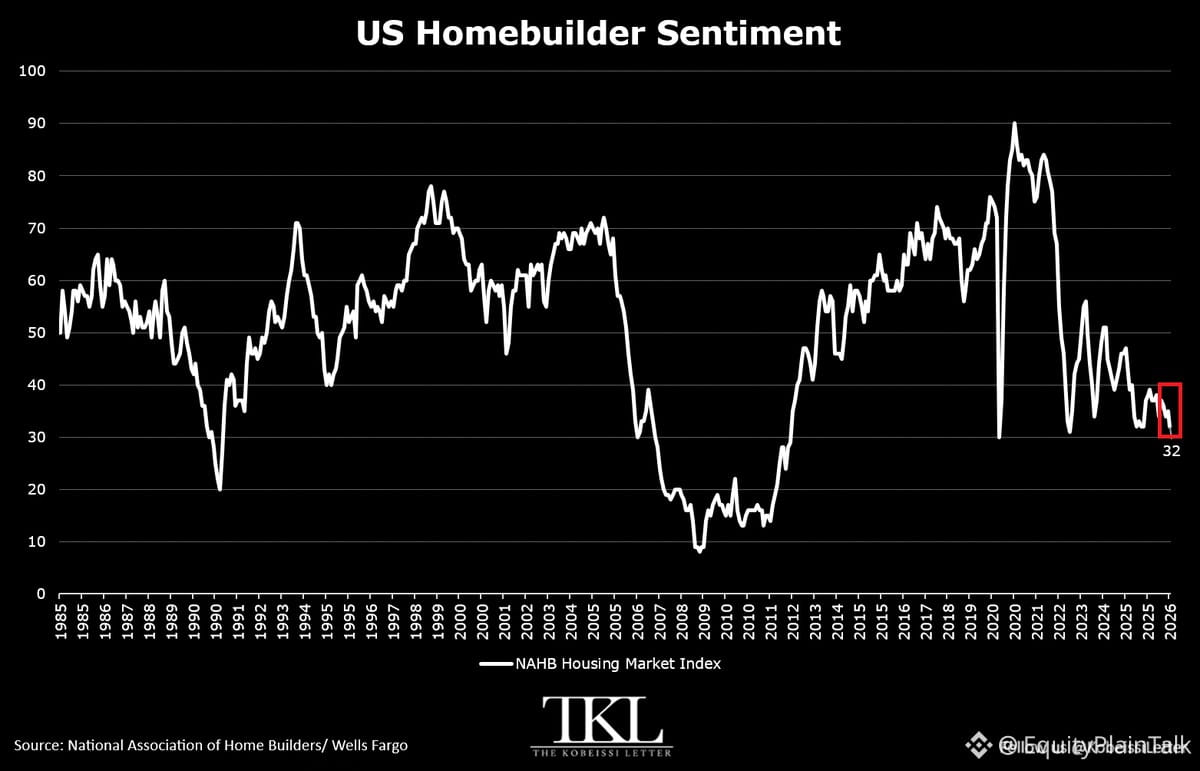
Le sentiment du marché immobilier vient d’atteindre des niveaux de crise que nous n’avions pas vus depuis la fin 2022.
L’indice NAHB du marché du logement est tombé à 32 en septembre, rejoignant les plus bas de décembre 2022. Plus révélateur encore : il est resté sous 50 pendant 29 mois consécutifs. Cela signifie que, pendant plus de deux ans, les promoteurs ont jugé les conditions mauvaises plutôt que favorables.
Pire encore, l’indice est resté sous 40 pendant 17 mois d’affilée — la plus longue période depuis 2012.
Les ventes actuelles ont chuté à 35. Les anticipations futures sont tombées à 37, le plus faible niveau depuis le début de 2023. Quand les promoteurs perdent foi dans l’avenir, c’est un signal d’alarme.
38 % des promoteurs ont baissé leurs prix ce mois-ci, contre 35 % en août. Remise moyenne : -6 %, inchangée depuis six mois. Deux tiers des promoteurs proposent des incitations à l’achat, contre 63 % le mois dernier.
Ce n’est pas seulement un léger accroc. Des coûts d’emprunt élevés, des prix des matériaux en hausse, un carburant coûteux et des pénuries de main-d’œuvre mettent le marché à genoux.
Le ralentissement du logement ne se stabilise pas — il s’aggrave.
L’indice NAHB du marché du logement est tombé à 32 en septembre, rejoignant les plus bas de décembre 2022. Plus révélateur encore : il est resté sous 50 pendant 29 mois consécutifs. Cela signifie que, pendant plus de deux ans, les promoteurs ont jugé les conditions mauvaises plutôt que favorables.
Pire encore, l’indice est resté sous 40 pendant 17 mois d’affilée — la plus longue période depuis 2012.
Les ventes actuelles ont chuté à 35. Les anticipations futures sont tombées à 37, le plus faible niveau depuis le début de 2023. Quand les promoteurs perdent foi dans l’avenir, c’est un signal d’alarme.
38 % des promoteurs ont baissé leurs prix ce mois-ci, contre 35 % en août. Remise moyenne : -6 %, inchangée depuis six mois. Deux tiers des promoteurs proposent des incitations à l’achat, contre 63 % le mois dernier.
Ce n’est pas seulement un léger accroc. Des coûts d’emprunt élevés, des prix des matériaux en hausse, un carburant coûteux et des pénuries de main-d’œuvre mettent le marché à genoux.
Le ralentissement du logement ne se stabilise pas — il s’aggrave.