Il a 300 millions de ZEC en main, mais une position vendeuse le force à vendre de l’ETH — pourquoi n’a-t-il déclaré qu’à 1500 qu’il s’agissait d’une couverture ?
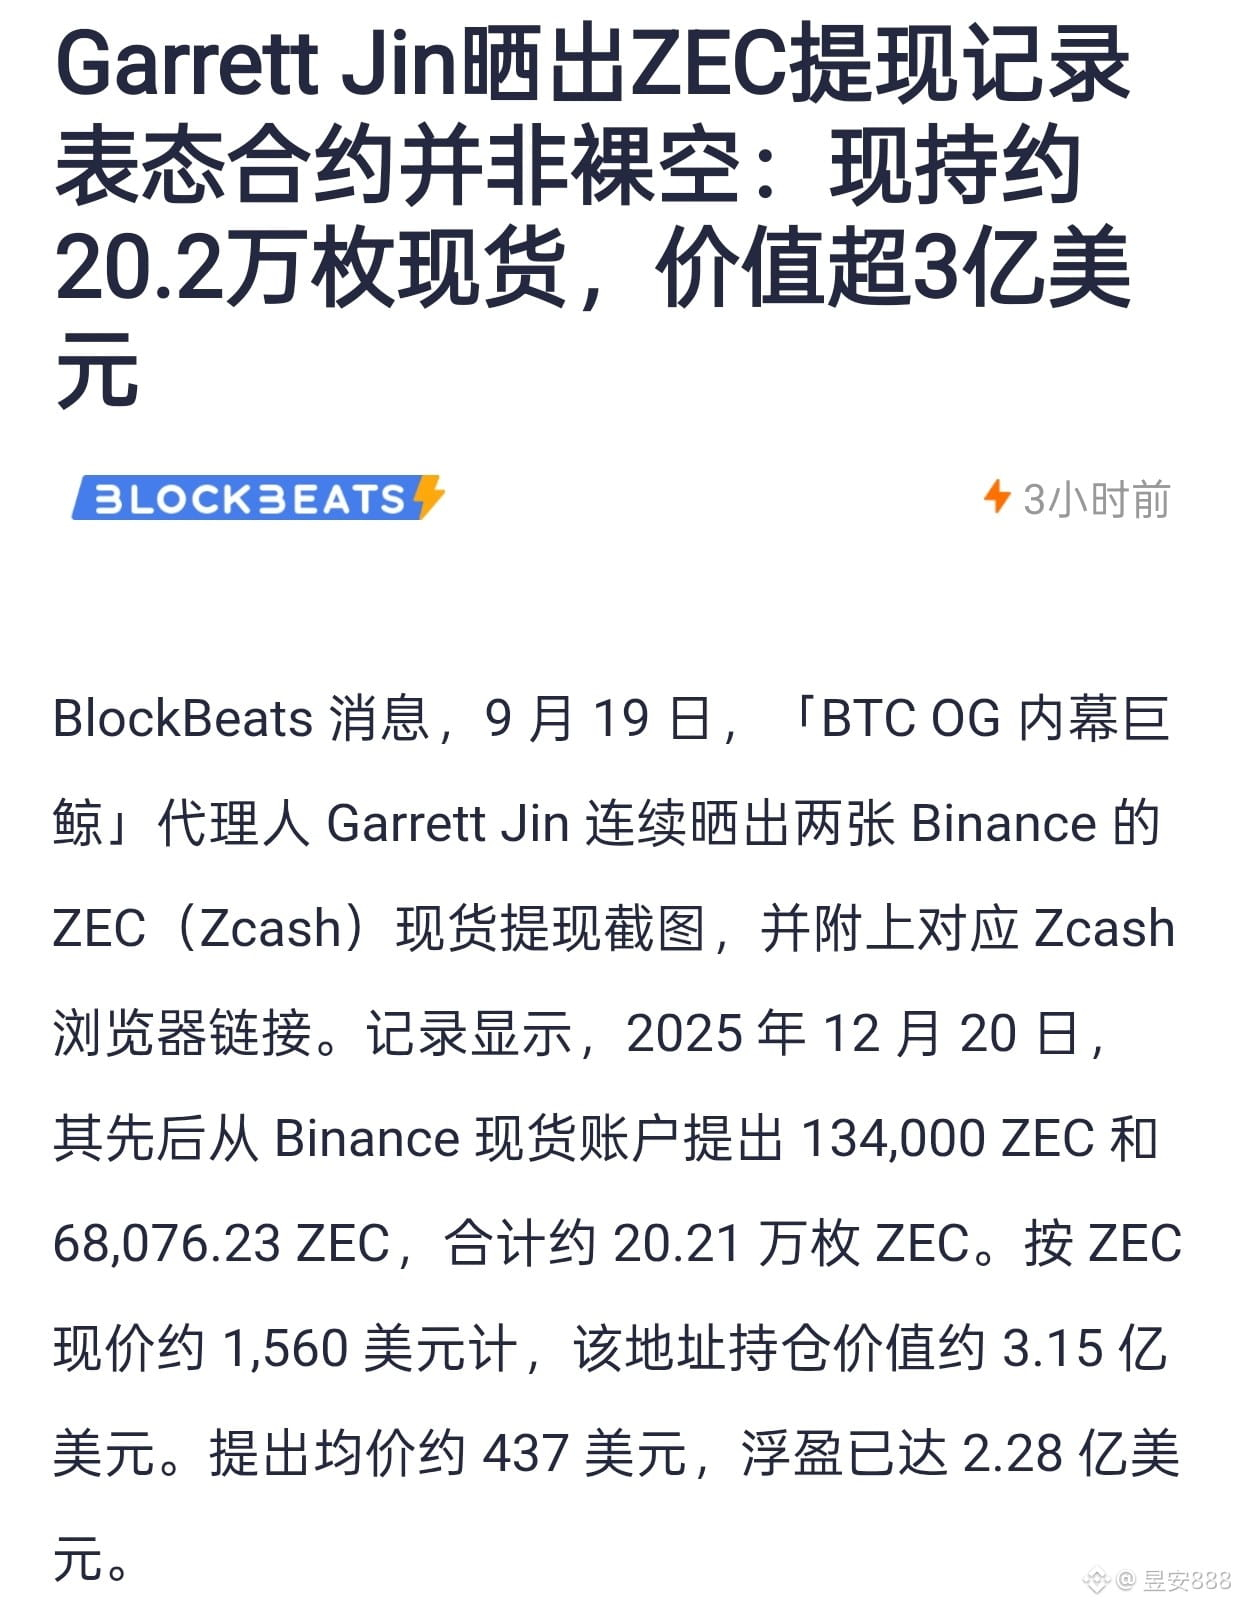
Le 19 septembre, Garrett Jin a publié 202 100 ZEC au comptant, avec un bénéfice latent de 228 millions ; en même temps, il détient 38 000 ZEC en positions vendeuses, avec une perte latente de 33,83 millions, et un prix de liquidation à 4790.
Il dit que c’est une opération de couverture.
Mais pourquoi n’a-t-il attendu que ZEC monte jusqu’à 1500 pour le montrer ? Parce qu’autrement, la position vendeuse allait être liquidée à mort.
En juillet, il a ouvert une position vendeuse à 444 dollars ; la perte latente s’est creusée au fil du temps. Il a vendu pour 87,5 millions de dollars d’ETH afin de payer la marge supplémentaire, faisant passer le prix de liquidation de 2631 à 4738. Vers 1500 se trouve le mur de liquidation le plus dense sur ZEC : dès qu’il est franchi, le consensus des vendeurs de la position se forme, et il devient la cible.
Les publications servent à changer le récit : passer de « vendeur à découvert nu » à « gros acteur de la couverture », afin que le marché détourne ses armes.
Mais celui qui fait vraiment une couverture ne vendrait pas d’ETH pour compléter la marge. Le profit sur le comptant suffit à couvrir la perte sur la position vendeuse ; il pourrait simplement laisser la liquidation se produire. S’il choisit de tenir, c’est parce que la position vendeuse est encore en vie : elle oblige le squeeze à continuer, et le profit du comptant peut encore gonfler.$ZEC
Le 19 septembre, Garrett Jin a publié 202 100 ZEC au comptant, avec un bénéfice latent de 228 millions ; en même temps, il détient 38 000 ZEC en positions vendeuses, avec une perte latente de 33,83 millions, et un prix de liquidation à 4790.
Il dit que c’est une opération de couverture.
Mais pourquoi n’a-t-il attendu que ZEC monte jusqu’à 1500 pour le montrer ? Parce qu’autrement, la position vendeuse allait être liquidée à mort.
En juillet, il a ouvert une position vendeuse à 444 dollars ; la perte latente s’est creusée au fil du temps. Il a vendu pour 87,5 millions de dollars d’ETH afin de payer la marge supplémentaire, faisant passer le prix de liquidation de 2631 à 4738. Vers 1500 se trouve le mur de liquidation le plus dense sur ZEC : dès qu’il est franchi, le consensus des vendeurs de la position se forme, et il devient la cible.
Les publications servent à changer le récit : passer de « vendeur à découvert nu » à « gros acteur de la couverture », afin que le marché détourne ses armes.
Mais celui qui fait vraiment une couverture ne vendrait pas d’ETH pour compléter la marge. Le profit sur le comptant suffit à couvrir la perte sur la position vendeuse ; il pourrait simplement laisser la liquidation se produire. S’il choisit de tenir, c’est parce que la position vendeuse est encore en vie : elle oblige le squeeze à continuer, et le profit du comptant peut encore gonfler.$ZEC