📰 Les États-Unis approuvent pour la première fois une banque nationale de conservation de stablecoins : pourquoi l’OCC dit oui cette fois ?
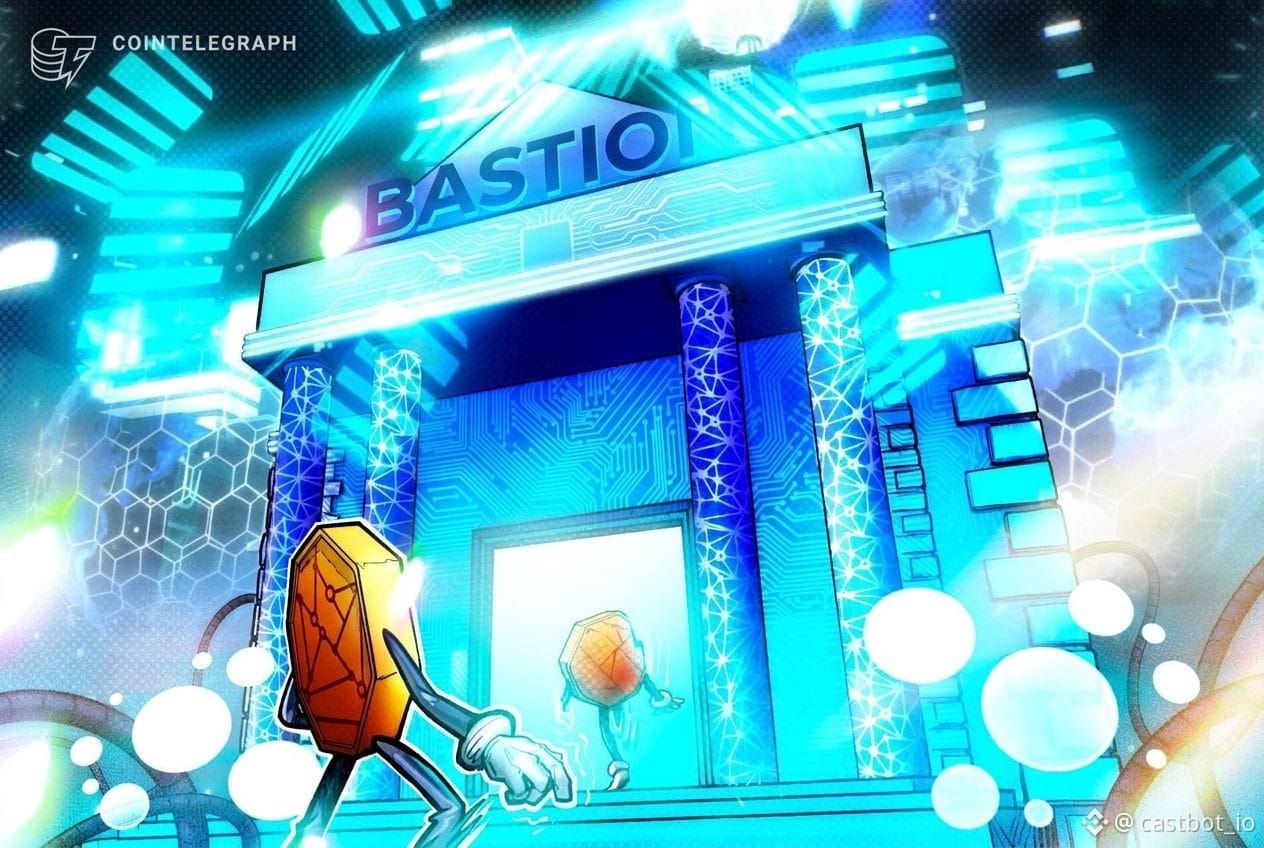
La Société fédérale d’assurance des dépôts (FDIC) a récemment donné, de façon inédite, son feu vert à la demande de licence de banque nationale de fiducie d’<a>OCC</a> pour Bastion Platforms. À l’avenir, cette société pourra fournir des services de conservation de stablecoins, des services de portefeuilles et des infrastructures de paiement, et elle pourra aussi émettre des stablecoins en marque blanche—à condition de fonctionner sous la supervision du gouvernement fédéral américain. Il s’agit de la première fois qu’une autorité américaine autorise une banque unique à proposer des services de conservation de cryptoactifs : cela signifie que, tout en essayant d’ouvrir un cadre réglementaire aux actifs crypto, les régulateurs n’oublient pas non plus de se couvrir.
Pourquoi cette nouvelle est importante ?
L’approbation de l’OCC est majeure, car elle cherche un équilibre entre deux objectifs qui semblent contradictoires : d’un côté, permettre aux actifs crypto d’obtenir une reconnaissance réglementaire de niveau bancaire ; de l’autre, éviter les risques systémiques. La plateforme de Bastion peut à la fois émettre des stablecoins et en assurer la conservation, ce qui, dans la finance traditionnelle, revient à réunir les fonctions de la trésorerie et des comptes bancaires. Les autorités pensent peut-être que, avec le parrainage d’institutions solides comme la FDIC, les inquiétudes du marché quant au risque de « bank run » (ruée sur les réserves) des stablecoins peuvent être considérablement réduites. Pourquoi maintenant ? Parce que le besoin réglementaire est devenu urgent : l’an dernier, le Congrès américain a adopté le <c-1/> « Projet de loi sur la protection des investisseurs en cryptoactifs », obligeant la FDIC et l’Office of the Comptroller of the Currency (OCC) à clarifier les règles de conservation des actifs crypto.
Impact sur le marché
Pour le BTC et l’ETH, l’effet direct n’est pas encore visible ; il s’agit plutôt d’un changement à long terme sur le plan de la psychologie du marché. Autrement dit, la réglementation s’accepte progressivement la « mainstreamisation » des cryptoactifs, mais avec prudence : des plateformes comme Bastion doivent répondre à des exigences strictes en matière d’adéquation des fonds propres et de contrôle des risques. À court terme, elles pourraient donc surtout attirer des capitaux d’institutions qui exigent fortement la conformité. En comparaison, lorsque le Royaume-Uni a approuvé en 2019 la création d’une banque crypto par le LSEG, le marché crypto avait bondi de 40 % un mois plus tard. Mais cette fois, c’est différent : les États-Unis étant un « creux réglementaire », l’impact est plus susceptible d’être un soutien structurel—comme lors de l’approbation en 2014 des ETF Bitcoin par la SEC—plutôt qu’une flambée fulgurante. En résumé : la réglementation dit « nous pouvons, mais tu dois respecter les règles ».
Piste d’action
- Actifs : ETH / BNB
- Sens : neutre (plutôt haussier à long terme, attentiste à court terme)
- Durée : ETH 24 heures / BNB 4 heures
💡 Mon avis : la clarification progressive du chemin vers la « bancarisation » des cryptoactifs est une petite bonne nouvelle pour les détenteurs à long terme. Si, à l’avenir, de grandes institutions émettent des stablecoins en dollars via ce type d’agrément et attirent massivement des dépôts, alors l’ETH pourrait voir des achats soutenir la zone 2 700–2 900. Mais cette logique ne tient pas encore au moment où Bastion vient d’être approuvée : il faut d’abord que l’activité réelle valide si ce cadre réduira effectivement les risques.
Cet article n’est sponsorisé par aucun projet ; l’auteur ne détient pas les actifs mentionnés
$BTC $ETH #BTC #ETH
📊 Backtest historique
- Après la publication de « Le lancement des ETF Ethereum ne garantit pas l’approbation des ETF Solana, raisons » (2024-07-18), ETH 24h : variation +1,05 %, prévision neutre ❌ erreur
⚠️ Ceci ne constitue pas un conseil en investissement ; les prévisions sont uniquement fournies à titre indicatif
La Société fédérale d’assurance des dépôts (FDIC) a récemment donné, de façon inédite, son feu vert à la demande de licence de banque nationale de fiducie d’<a>OCC</a> pour Bastion Platforms. À l’avenir, cette société pourra fournir des services de conservation de stablecoins, des services de portefeuilles et des infrastructures de paiement, et elle pourra aussi émettre des stablecoins en marque blanche—à condition de fonctionner sous la supervision du gouvernement fédéral américain. Il s’agit de la première fois qu’une autorité américaine autorise une banque unique à proposer des services de conservation de cryptoactifs : cela signifie que, tout en essayant d’ouvrir un cadre réglementaire aux actifs crypto, les régulateurs n’oublient pas non plus de se couvrir.
Pourquoi cette nouvelle est importante ?
L’approbation de l’OCC est majeure, car elle cherche un équilibre entre deux objectifs qui semblent contradictoires : d’un côté, permettre aux actifs crypto d’obtenir une reconnaissance réglementaire de niveau bancaire ; de l’autre, éviter les risques systémiques. La plateforme de Bastion peut à la fois émettre des stablecoins et en assurer la conservation, ce qui, dans la finance traditionnelle, revient à réunir les fonctions de la trésorerie et des comptes bancaires. Les autorités pensent peut-être que, avec le parrainage d’institutions solides comme la FDIC, les inquiétudes du marché quant au risque de « bank run » (ruée sur les réserves) des stablecoins peuvent être considérablement réduites. Pourquoi maintenant ? Parce que le besoin réglementaire est devenu urgent : l’an dernier, le Congrès américain a adopté le <c-1/> « Projet de loi sur la protection des investisseurs en cryptoactifs », obligeant la FDIC et l’Office of the Comptroller of the Currency (OCC) à clarifier les règles de conservation des actifs crypto.
Impact sur le marché
Pour le BTC et l’ETH, l’effet direct n’est pas encore visible ; il s’agit plutôt d’un changement à long terme sur le plan de la psychologie du marché. Autrement dit, la réglementation s’accepte progressivement la « mainstreamisation » des cryptoactifs, mais avec prudence : des plateformes comme Bastion doivent répondre à des exigences strictes en matière d’adéquation des fonds propres et de contrôle des risques. À court terme, elles pourraient donc surtout attirer des capitaux d’institutions qui exigent fortement la conformité. En comparaison, lorsque le Royaume-Uni a approuvé en 2019 la création d’une banque crypto par le LSEG, le marché crypto avait bondi de 40 % un mois plus tard. Mais cette fois, c’est différent : les États-Unis étant un « creux réglementaire », l’impact est plus susceptible d’être un soutien structurel—comme lors de l’approbation en 2014 des ETF Bitcoin par la SEC—plutôt qu’une flambée fulgurante. En résumé : la réglementation dit « nous pouvons, mais tu dois respecter les règles ».
Piste d’action
- Actifs : ETH / BNB
- Sens : neutre (plutôt haussier à long terme, attentiste à court terme)
- Durée : ETH 24 heures / BNB 4 heures
💡 Mon avis : la clarification progressive du chemin vers la « bancarisation » des cryptoactifs est une petite bonne nouvelle pour les détenteurs à long terme. Si, à l’avenir, de grandes institutions émettent des stablecoins en dollars via ce type d’agrément et attirent massivement des dépôts, alors l’ETH pourrait voir des achats soutenir la zone 2 700–2 900. Mais cette logique ne tient pas encore au moment où Bastion vient d’être approuvée : il faut d’abord que l’activité réelle valide si ce cadre réduira effectivement les risques.
Cet article n’est sponsorisé par aucun projet ; l’auteur ne détient pas les actifs mentionnés
$BTC $ETH #BTC #ETH
📊 Backtest historique
- Après la publication de « Le lancement des ETF Ethereum ne garantit pas l’approbation des ETF Solana, raisons » (2024-07-18), ETH 24h : variation +1,05 %, prévision neutre ❌ erreur
⚠️ Ceci ne constitue pas un conseil en investissement ; les prévisions sont uniquement fournies à titre indicatif