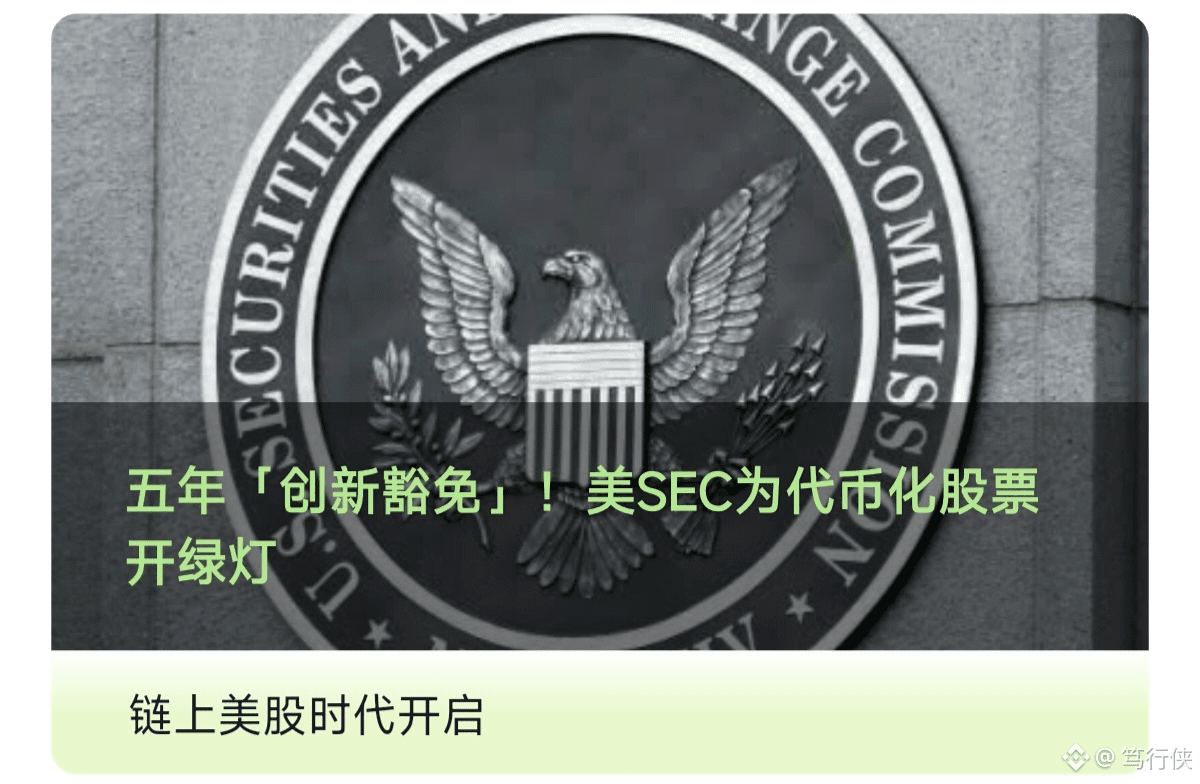
17 septembre : la SEC publie sa « Innovation Exemption » — les plateformes répondant aux critères peuvent négocier des actions américaines tokenisées, sans enregistrement auprès de la bourse ; la validité est de 5 ans, du 17 septembre 2026 au 17 septembre 2031
Citi estime que, d’ici les années 2030, la taille des actifs tokenisés atteindra 5,5 billions de dollars — la porte s’ouvre, et tout le monde crie déjà « l’ère des actions US on-chain ».
Mais je vais d’abord refroidir l’enthousiasme : le feu vert est réel… et la voie est extrêmement étroite.
Il suffit de regarder ces quatre conditions « dures » :
— C’est uniquement pour les actions NMS officiellement cotées à la NYSE ou au Nasdaq ; les marchés OTC, interdits.
— Les tokens doivent inclure l’intégralité des droits des actionnaires : dividendes et droits de vote, rien ne doit manquer.
— La tokenisation par un tiers doit notifier l’émetteur (la société cotée) 30 jours à l’avance et laisser une fenêtre pour soulever des objections — la phrase du PDG d’AMC, « un marché presque fictif », a été l’étincelle.
— Le plus sévère : la plateforme interdit l’effet de levier, l’emprunt et la remise en gage (re-staking).
Traduction en langage simple : on déplace un petit morceau du territoire de la NYSE sur une « blockchain en régime d’autorisation », ce n’est pas une victoire du DeFi. Les tokens synthétiques n’ont même pas le droit d’entrer — le modèle de « shadow stocks » des Robinhood à l’étranger : soit on le démolit et on recommence, soit on est éliminé.
Changement immédiat de configuration : Coinbase grimpe de près de 4 % en séance, et « rafle » une position de première publication en Chine ; Galaxy annonce directement avoir ouvert son canal secondaire on-chain pour ses actions tokenisées. Le véritable point décisif, c’est la période de 30 jours pour les objections : si les sociétés cotées refusent collectivement, le bassin de liquidité restera peu profond. Trois vérifications à surveiller : la liste des premières plateformes TSV, le nombre de cas d’objection, et si le projet de loi « Clear Act » au Sénat sera relancé en s’appuyant sur cette dynamique.
Mon avis : c’est le signal le plus favorable dans l’axe RWA depuis plus de deux ans, mais il faut distinguer la « possibilité d’infrastructure » de la « possibilité de token ». Pour l’infrastructure, ce sont les actionnaires de plateformes comme COIN qui en bénéficient ; pour les tokens, jusqu’à aujourd’hui, une seule action américaine tokenisée conforme n’est même pas encore arrivée sur le marché. À partir d’aujourd’hui, il n’y aura que deux types de personnes : celles qui comprennent où se situent les limites des clauses, et celles qui prennent le titre pour un « numéro d’époque ».
À retenir : la réglementation ouvre un terrain d’essai, pas une zone privée. La taille de position compte toujours plus que la direction.
#代币化股票 #链上美股
Citi estime que, d’ici les années 2030, la taille des actifs tokenisés atteindra 5,5 billions de dollars — la porte s’ouvre, et tout le monde crie déjà « l’ère des actions US on-chain ».
Mais je vais d’abord refroidir l’enthousiasme : le feu vert est réel… et la voie est extrêmement étroite.
Il suffit de regarder ces quatre conditions « dures » :
— C’est uniquement pour les actions NMS officiellement cotées à la NYSE ou au Nasdaq ; les marchés OTC, interdits.
— Les tokens doivent inclure l’intégralité des droits des actionnaires : dividendes et droits de vote, rien ne doit manquer.
— La tokenisation par un tiers doit notifier l’émetteur (la société cotée) 30 jours à l’avance et laisser une fenêtre pour soulever des objections — la phrase du PDG d’AMC, « un marché presque fictif », a été l’étincelle.
— Le plus sévère : la plateforme interdit l’effet de levier, l’emprunt et la remise en gage (re-staking).
Traduction en langage simple : on déplace un petit morceau du territoire de la NYSE sur une « blockchain en régime d’autorisation », ce n’est pas une victoire du DeFi. Les tokens synthétiques n’ont même pas le droit d’entrer — le modèle de « shadow stocks » des Robinhood à l’étranger : soit on le démolit et on recommence, soit on est éliminé.
Changement immédiat de configuration : Coinbase grimpe de près de 4 % en séance, et « rafle » une position de première publication en Chine ; Galaxy annonce directement avoir ouvert son canal secondaire on-chain pour ses actions tokenisées. Le véritable point décisif, c’est la période de 30 jours pour les objections : si les sociétés cotées refusent collectivement, le bassin de liquidité restera peu profond. Trois vérifications à surveiller : la liste des premières plateformes TSV, le nombre de cas d’objection, et si le projet de loi « Clear Act » au Sénat sera relancé en s’appuyant sur cette dynamique.
Mon avis : c’est le signal le plus favorable dans l’axe RWA depuis plus de deux ans, mais il faut distinguer la « possibilité d’infrastructure » de la « possibilité de token ». Pour l’infrastructure, ce sont les actionnaires de plateformes comme COIN qui en bénéficient ; pour les tokens, jusqu’à aujourd’hui, une seule action américaine tokenisée conforme n’est même pas encore arrivée sur le marché. À partir d’aujourd’hui, il n’y aura que deux types de personnes : celles qui comprennent où se situent les limites des clauses, et celles qui prennent le titre pour un « numéro d’époque ».
À retenir : la réglementation ouvre un terrain d’essai, pas une zone privée. La taille de position compte toujours plus que la direction.
#代币化股票 #链上美股