L’allocation récente de 15,6 Md$ n’est pas un « Quantitative Easing » (QE) furtif.
L’analyse technique met en évidence un mécanisme opérationnel plutôt qu’un programme de relance monétaire.
Réinvestissement des bons du Trésor vs. véritable QE
Le calendrier d’achat de bons du Trésor de 15,6 Md$ de la Réserve fédérale de New York découle de réinvestissements du principal issus de titres adossés à des créances hypothécaires (MBS) émis par des agences.
– Absorption à durée zéro : Contrairement au QE, qui achète des obligations à long terme afin de comprimer les taux d’intérêt à long terme et de forcer le capital à descendre la courbe de risque, ces opérations ciblent strictement les bons du Trésor à court terme.
– Neutralité du bilan : Ce n’est pas une création monétaire nette. La Fed ne fait que reconduire une dette arrivant à échéance afin de maintenir la « plomberie » du bilan, plutôt que d’accroître la liquidité nette.
– Désalignement de politique : Alors que la Fed relève ses taux directeurs de 25 points de base, qualifier un simple renouvellement de T-bills de « QE furtif » interprète mal la mécanique de la banque centrale.
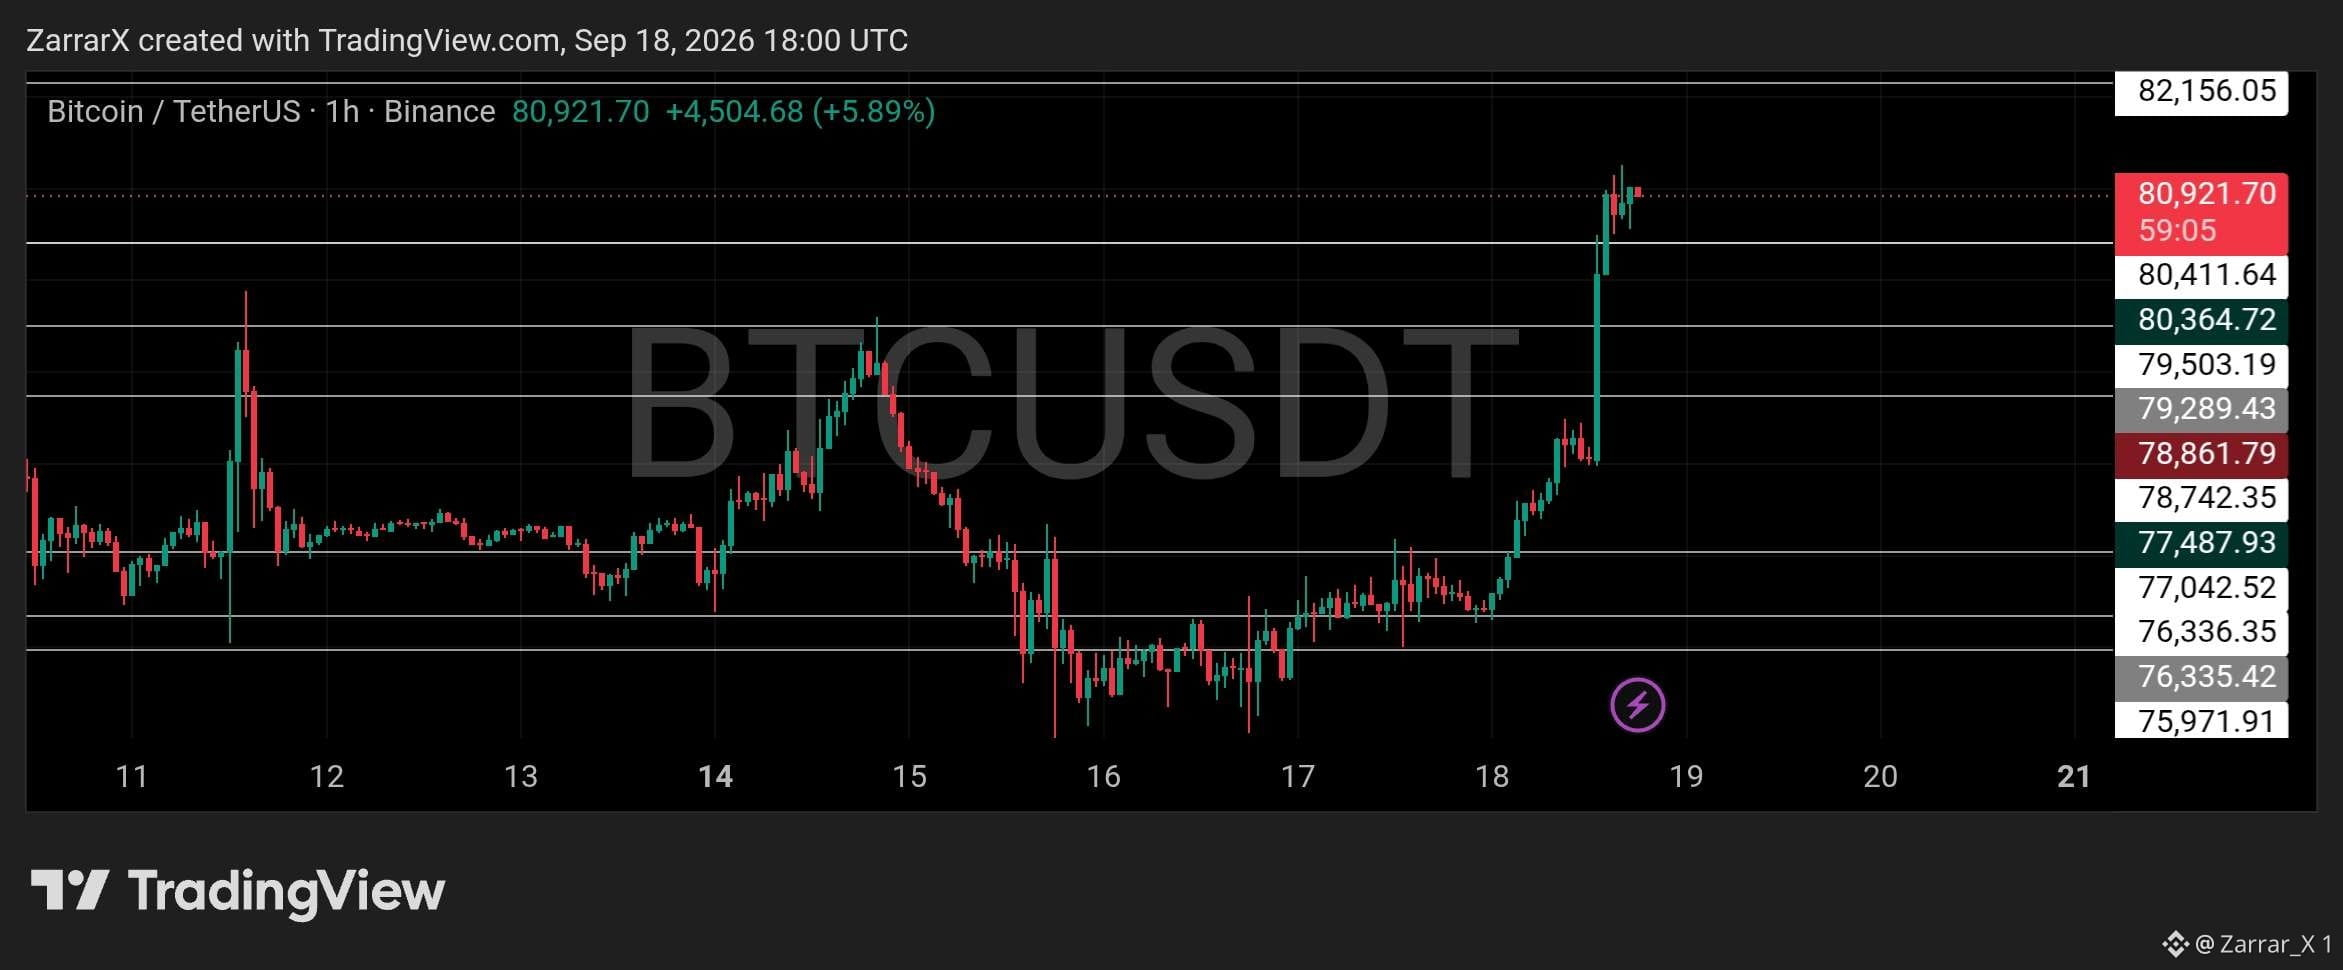
Qu’est-ce qui a réellement déclenché le mouvement du $BTC ?
Le programme actif de rachat de dette du Trésor de 14,5 Md$ par semaine (mené par Scott Bessent) a fourni une liquidité court terme réelle en retirant des obligations plus anciennes et peu liquides des bilans des primary dealers. Cette injection de liquidités, combinée à un balayage massif de liquidation des positions courtes au-dessus de 79 500 $, a catalysé la flambée des prix plutôt qu’un changement de politique monétaire de la Fed.
$HYPE #BTC Price Analysis#HyperLiquid #Macro Insights#
L’analyse technique met en évidence un mécanisme opérationnel plutôt qu’un programme de relance monétaire.
Réinvestissement des bons du Trésor vs. véritable QE
Le calendrier d’achat de bons du Trésor de 15,6 Md$ de la Réserve fédérale de New York découle de réinvestissements du principal issus de titres adossés à des créances hypothécaires (MBS) émis par des agences.
– Absorption à durée zéro : Contrairement au QE, qui achète des obligations à long terme afin de comprimer les taux d’intérêt à long terme et de forcer le capital à descendre la courbe de risque, ces opérations ciblent strictement les bons du Trésor à court terme.
– Neutralité du bilan : Ce n’est pas une création monétaire nette. La Fed ne fait que reconduire une dette arrivant à échéance afin de maintenir la « plomberie » du bilan, plutôt que d’accroître la liquidité nette.
– Désalignement de politique : Alors que la Fed relève ses taux directeurs de 25 points de base, qualifier un simple renouvellement de T-bills de « QE furtif » interprète mal la mécanique de la banque centrale.
Qu’est-ce qui a réellement déclenché le mouvement du $BTC ?
Le programme actif de rachat de dette du Trésor de 14,5 Md$ par semaine (mené par Scott Bessent) a fourni une liquidité court terme réelle en retirant des obligations plus anciennes et peu liquides des bilans des primary dealers. Cette injection de liquidités, combinée à un balayage massif de liquidation des positions courtes au-dessus de 79 500 $, a catalysé la flambée des prix plutôt qu’un changement de politique monétaire de la Fed.
$HYPE #BTC Price Analysis#HyperLiquid #Macro Insights#