La « fenêtre d’exemption d’innovation » que la SEC a ouverte aux États-Unis pour la tokenisation de titres semble faire exploser $UNI et $HYPE à première vue, mais si l’on lit attentivement la déclaration, on s’aperçoit que ce n’est absolument pas une victoire de la Web3 : c’est au contraire une opération d’accaparement extrêmement raffinée.
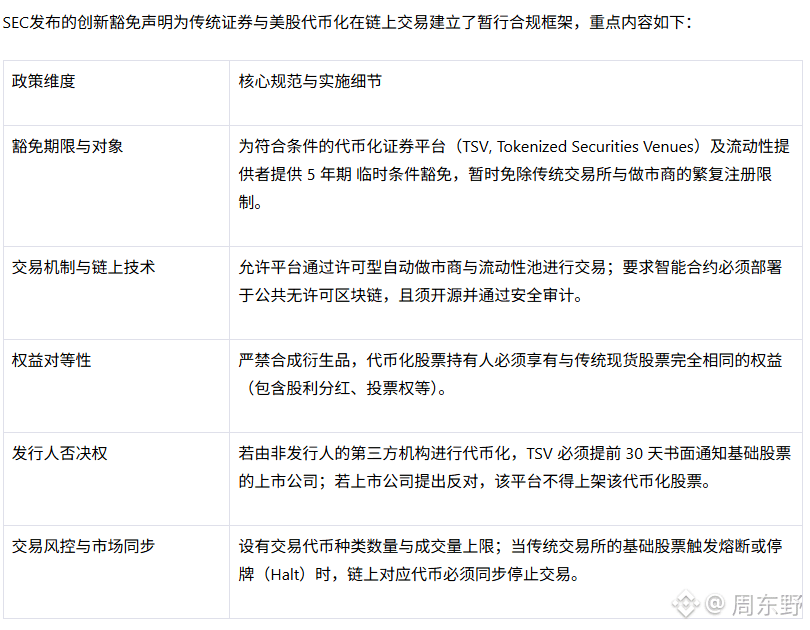
Les conditions de faveur offertes par le régulateur sont effectivement séduisantes : une période d’exemption temporaire de 5 ans efface directement les procédures d’approbation complexes imposées aux bourses traditionnelles. La SEC autorise même l’utilisation d’un AMM et de pools de liquidité pour exécuter les transactions, à condition de les déployer sur une blockchain publique faisant l’objet d’un audit de code ouvert. Cela ressemble à une acceptation des briques techniques sous-jacentes de DeFi, mais les véritables limites sont toutes dissimulées dans les détails.
D’abord, l’exigence d’égalité des droits : elle tue d’emblée les stratégies basées sur des actifs synthétiques. Le schéma « actions américaines en miroir » sur la chaîne cesse totalement de fonctionner ; les détenteurs de tokens doivent bénéficier de dividendes réels et de droits de vote effectifs. Cela implique que la couche de base de la plateforme doit être adossée à des actifs réellement détenus en dépôt, et que le coût de mise en conformité grimpe à l’infini.
Ensuite, le droit de veto des sociétés cotées. Toute tierce partie qui tokenise des actions doit notifier la mesure 30 jours à l’avance ; si l’autre partie s’y oppose, le token doit être retiré. Des valeurs vedettes comme Apple ou Tesla n’ont qu’à dire non : la plateforme on-chain n’aura alors d’autre choix que de se rabattre sur des small caps.
Le plus fatal, c’est l’ancrage très fort entre le contrôle des risques on-chain et off-chain. Lorsqu’il y a un arrêt de cotation sur le marché US (circuit breaker), les tokens on-chain doivent être suspendus en synchronisation. Un AMM fonctionne 7j/7 et 24h/24 ; une fois qu’on y ajoute cette barrière « anti-déconnexion », la stratégie de couverture des provideurs de liquidité se retrouve exposée à un risque de liquidation massif au moment même de l’interruption.
La hausse de UNI et de HYPE, c’est l’argent qui parie sur l’idée que « DeFi obtient une identité officielle ». Mais à long terme, il s’agit d’un siège de conformité dessiné par la régulation sur la chaîne publique. En faisant entrer la liquidité via la période d’exemption, puis en resserrant le contrôle grâce au droit de veto, à la synchronisation avec le circuit breaker et à l’adossement nominatif en dépôt. Le gagnant à venir n’est peut-être pas le géant du DEX, mais l’entité de conformité capable de faire tourner sur la chaîne le grand livre des droits traditionnels.
#hype涨超11%
Les conditions de faveur offertes par le régulateur sont effectivement séduisantes : une période d’exemption temporaire de 5 ans efface directement les procédures d’approbation complexes imposées aux bourses traditionnelles. La SEC autorise même l’utilisation d’un AMM et de pools de liquidité pour exécuter les transactions, à condition de les déployer sur une blockchain publique faisant l’objet d’un audit de code ouvert. Cela ressemble à une acceptation des briques techniques sous-jacentes de DeFi, mais les véritables limites sont toutes dissimulées dans les détails.
D’abord, l’exigence d’égalité des droits : elle tue d’emblée les stratégies basées sur des actifs synthétiques. Le schéma « actions américaines en miroir » sur la chaîne cesse totalement de fonctionner ; les détenteurs de tokens doivent bénéficier de dividendes réels et de droits de vote effectifs. Cela implique que la couche de base de la plateforme doit être adossée à des actifs réellement détenus en dépôt, et que le coût de mise en conformité grimpe à l’infini.
Ensuite, le droit de veto des sociétés cotées. Toute tierce partie qui tokenise des actions doit notifier la mesure 30 jours à l’avance ; si l’autre partie s’y oppose, le token doit être retiré. Des valeurs vedettes comme Apple ou Tesla n’ont qu’à dire non : la plateforme on-chain n’aura alors d’autre choix que de se rabattre sur des small caps.
Le plus fatal, c’est l’ancrage très fort entre le contrôle des risques on-chain et off-chain. Lorsqu’il y a un arrêt de cotation sur le marché US (circuit breaker), les tokens on-chain doivent être suspendus en synchronisation. Un AMM fonctionne 7j/7 et 24h/24 ; une fois qu’on y ajoute cette barrière « anti-déconnexion », la stratégie de couverture des provideurs de liquidité se retrouve exposée à un risque de liquidation massif au moment même de l’interruption.
La hausse de UNI et de HYPE, c’est l’argent qui parie sur l’idée que « DeFi obtient une identité officielle ». Mais à long terme, il s’agit d’un siège de conformité dessiné par la régulation sur la chaîne publique. En faisant entrer la liquidité via la période d’exemption, puis en resserrant le contrôle grâce au droit de veto, à la synchronisation avec le circuit breaker et à l’adossement nominatif en dépôt. Le gagnant à venir n’est peut-être pas le géant du DEX, mais l’entité de conformité capable de faire tourner sur la chaîne le grand livre des droits traditionnels.
#hype涨超11%