
Pourquoi la TVL seule ne suffit pas pour évaluer un pool STONfi
Un pool a 5 millions de dollars de TVL. Un autre a 500 000 dollars. Lequel est le meilleur ?
La réponse instinctive est la première, et c’est pourquoi autant de gens finissent par immobiliser leur capital dans des pools qui semblent impressionnants et qui font médiocre en pratique. Plus de liquidité ne signifie pas automatiquement une meilleure opportunité — cela signifie plus de liquidité, ce qui est une affirmation vraiment différente une fois que vous la considérez une seconde.
La TVL vous dit quelque chose de réel sur un pool STONfi. Elle vous dit juste une partie d’une histoire qui en comporte plusieurs autres, et les parties qu’elle omet sont très souvent celles qui déterminent si déposer là-bas était réellement une bonne idée. 💧
Ce que la TVL mesure réellement
La TVL signifie Total Value Locked (valeur totale immobilisée). Pour un pool de liquidité, c’est la valeur totale en dollars des actifs actuellement déposés dans ce pool précis. Sur STONfi, une TVL plus élevée signifie généralement une liquidité plus profonde, et une liquidité plus profonde permet des swaps plus importants avec moins d’impact sur le prix, toutes choses égales par ailleurs.
C’est vraiment une information utile. C’est aussi plus étroit que ce que les gens en font. La TVL ne vous dit pas directement à quelle fréquence les traders utilisent réellement le pool, quelle quantité de volume y passe, combien de revenus de frais il génère, à quel point le capital déposé est utilisé efficacement, si l’APR d’aujourd’hui est soutenable, ou si la paire de tokens porte une volatilité significative ou un risque de dépeg.
La façon de formuler qui me revient toujours : la TVL, c’est la taille de la machine. Elle ne dit rien sur la dureté avec laquelle cette machine travaille.
Un atelier avec une centaine de machines en veille et un atelier avec vingt machines en fonctionnement constant ont l’air très différents sur un rapport de productivité, mais identiques sur un rapport de capacité. La TVL est le rapport de capacité.
📊 La comparaison qui révèle vraiment quelque chose
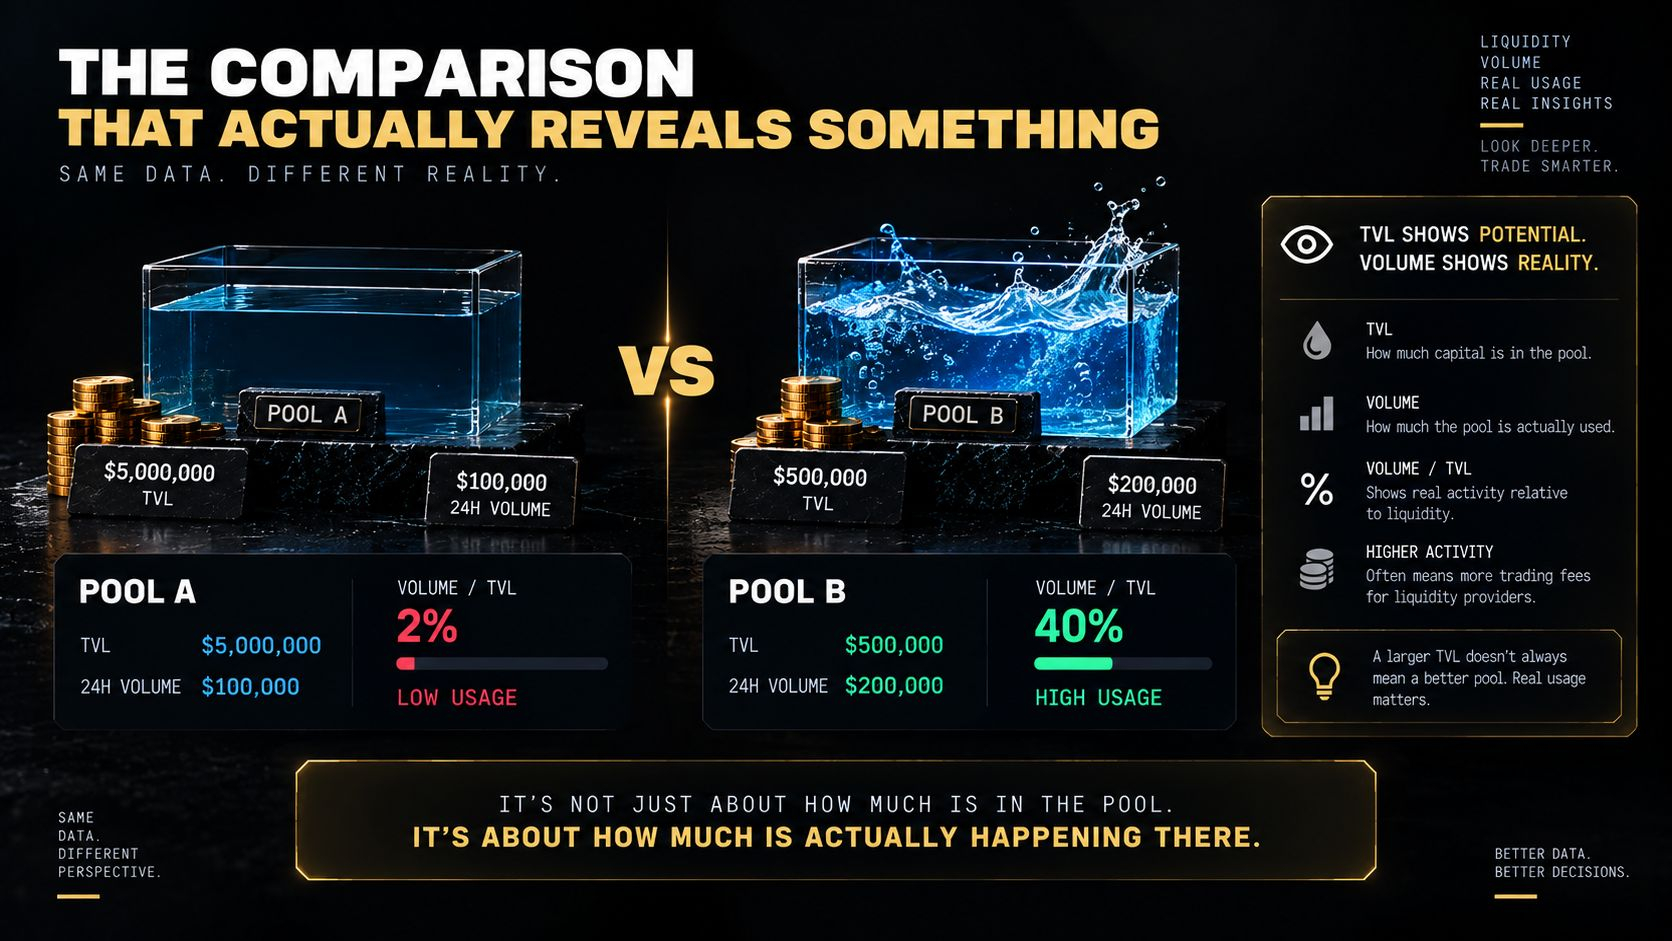
Prenez deux pools STONfi hypothétiques.
Pool A — TVL de 5 000 000 $, volume sur 24h de 100 000 $. Pool B — TVL de 500 000 $, volume sur 24h de 200 000 $.
Au premier coup d’œil, le Pool A semble nettement plus solide. Dix fois plus de liquidité. Plus grand chiffre, donc plus impressionnant.
Regardez maintenant quelle part de cette liquidité les traders utilisent réellement. Divisez le volume par la TVL :
Pool A : $100,000 / $5,000,000 = 2%
Pool B : $200,000 / $500,000 = 40%
Le Pool B traite une activité de trading vingt fois plus importante par rapport au capital qui reste à l’intérieur. Ça ne rend pas automatiquement le Pool B meilleur — il y a beaucoup à vérifier avant de conclure ça — mais cela révèle quelque chose que la TVL seule dissimule totalement : l’un de ces pools est utilisé intensément et l’autre presque pas.
Cet écart compte parce que ce sont les échanges (swaps) qui génèrent les frais de trading pour les fournisseurs de liquidité. Pas les dépôts. Les swaps.
💸 La liquidité ne génère pas de frais en restant là
C’est probablement la mauvaise lecture la plus courante dans l’évaluation des AMM, et c’est facile à faire parce que l’intuition semble correcte. Grand pool, beaucoup de capital : forcément, beaucoup d’activité et donc beaucoup de frais ?
Pas nécessairement, et l’écart entre ces deux choses peut être énorme. Vous pourriez déposer dans un pool qui détient des millions de dollars, regarder la TVL impressionnante, et pourtant ne collecter que très peu de frais si presque personne ne l’utilise réellement pour trader. Le fait que le capital soit là ne vous paie pas.
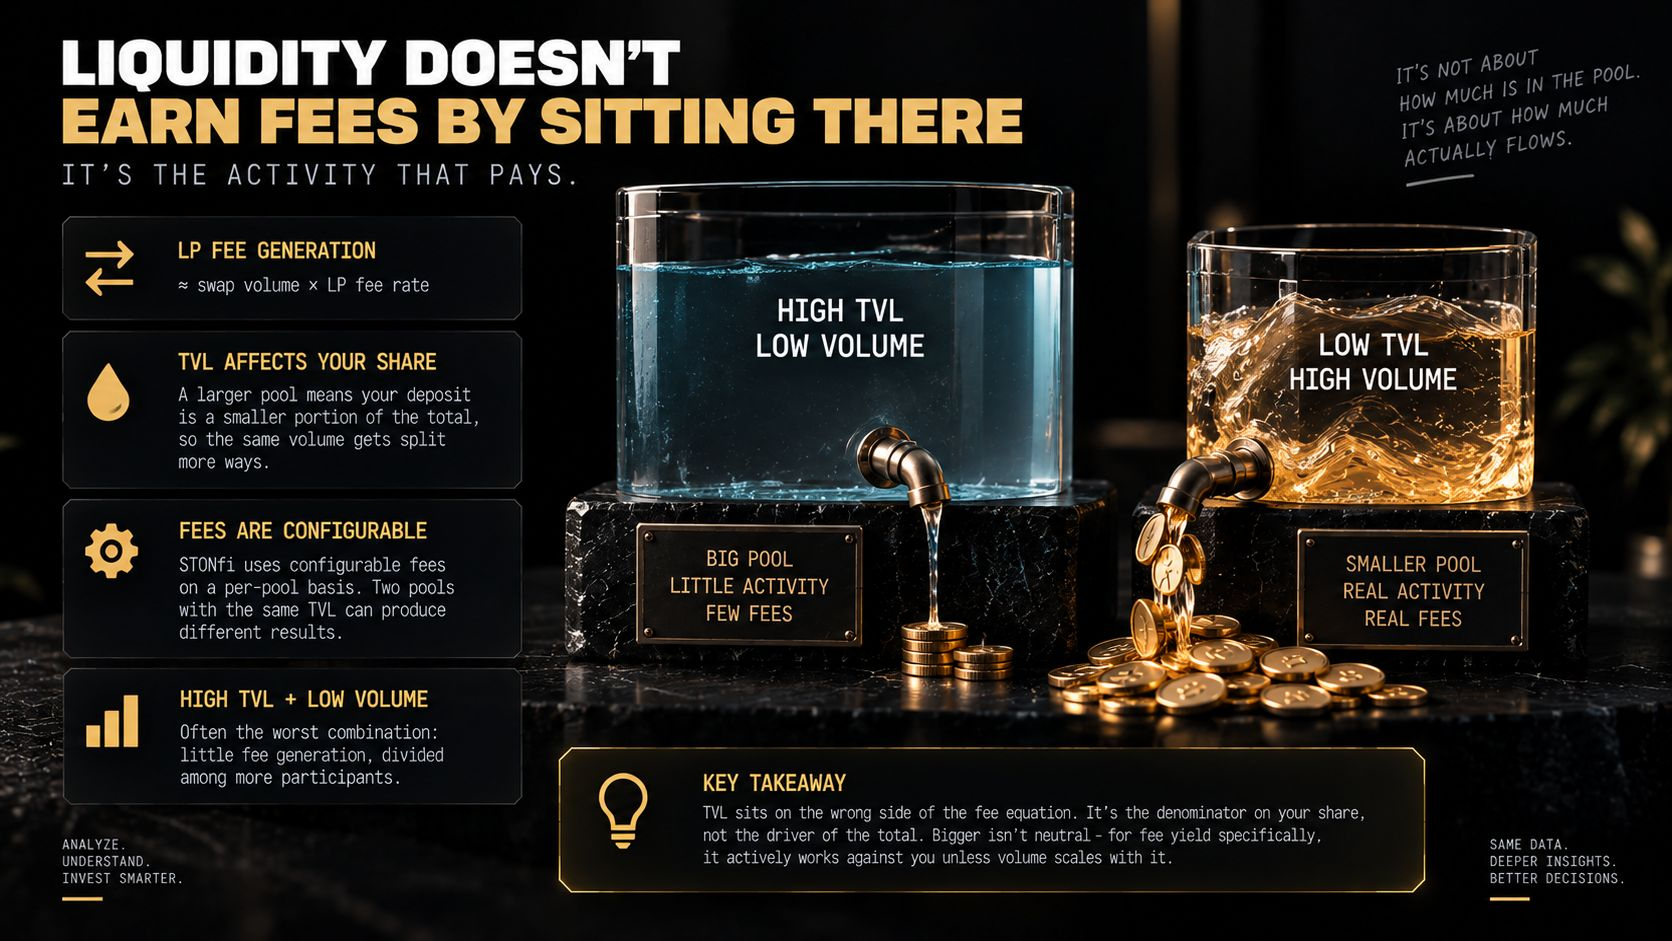
Le modèle simplifié est simple :
Génération de frais LP ≈ volume des swaps × taux de frais LP
Regardez bien ce qui n’apparaît pas dans cette équation. La TVL n’y figure pas directement. Ce que la TVL influence, c’est votre part des frais générés — un pool plus grand signifie que votre dépôt représente une proportion plus petite du total, donc le même volume est divisé en davantage de parts. Ce qui, si on y réfléchit, veut dire que forte TVL associée à faible volume est probablement la pire combinaison disponible : peu de génération de frais, répartie entre plus de participants.
STONfi utilise des frais configurables par pool, ce qui ajoute une autre variable que la plupart des gens ignorent complètement. Deux pools avec une TVL identique peuvent produire des résultats significativement différents si leurs volumes de trading ou leurs paramètres de frais diffèrent. Deux pools avec un volume similaire peuvent avoir des résultats différents si leurs paramètres de frais ne sont pas les mêmes.
La chose que je voudrais que quelqu’un intègre ici, c’est que la TVL se situe du mauvais côté de l’équation des frais. C’est le dénominateur de votre part, pas le moteur du total. “Plus gros” n’est pas neutre — pour le rendement de frais en particulier, cela travaille activement contre vous, sauf si le volume évolue avec lui.
⚙️ Efficacité du capital, expliquée sans jargon
Chaque restaurant a cent tables. Le restaurant A sert vingt clients par jour. Le restaurant B en sert quatre cents. Capacité identique, utilisation très différente : et personne ne regarderait le nombre de tables pour conclure que ces restaurants sont des entreprises équivalentes.
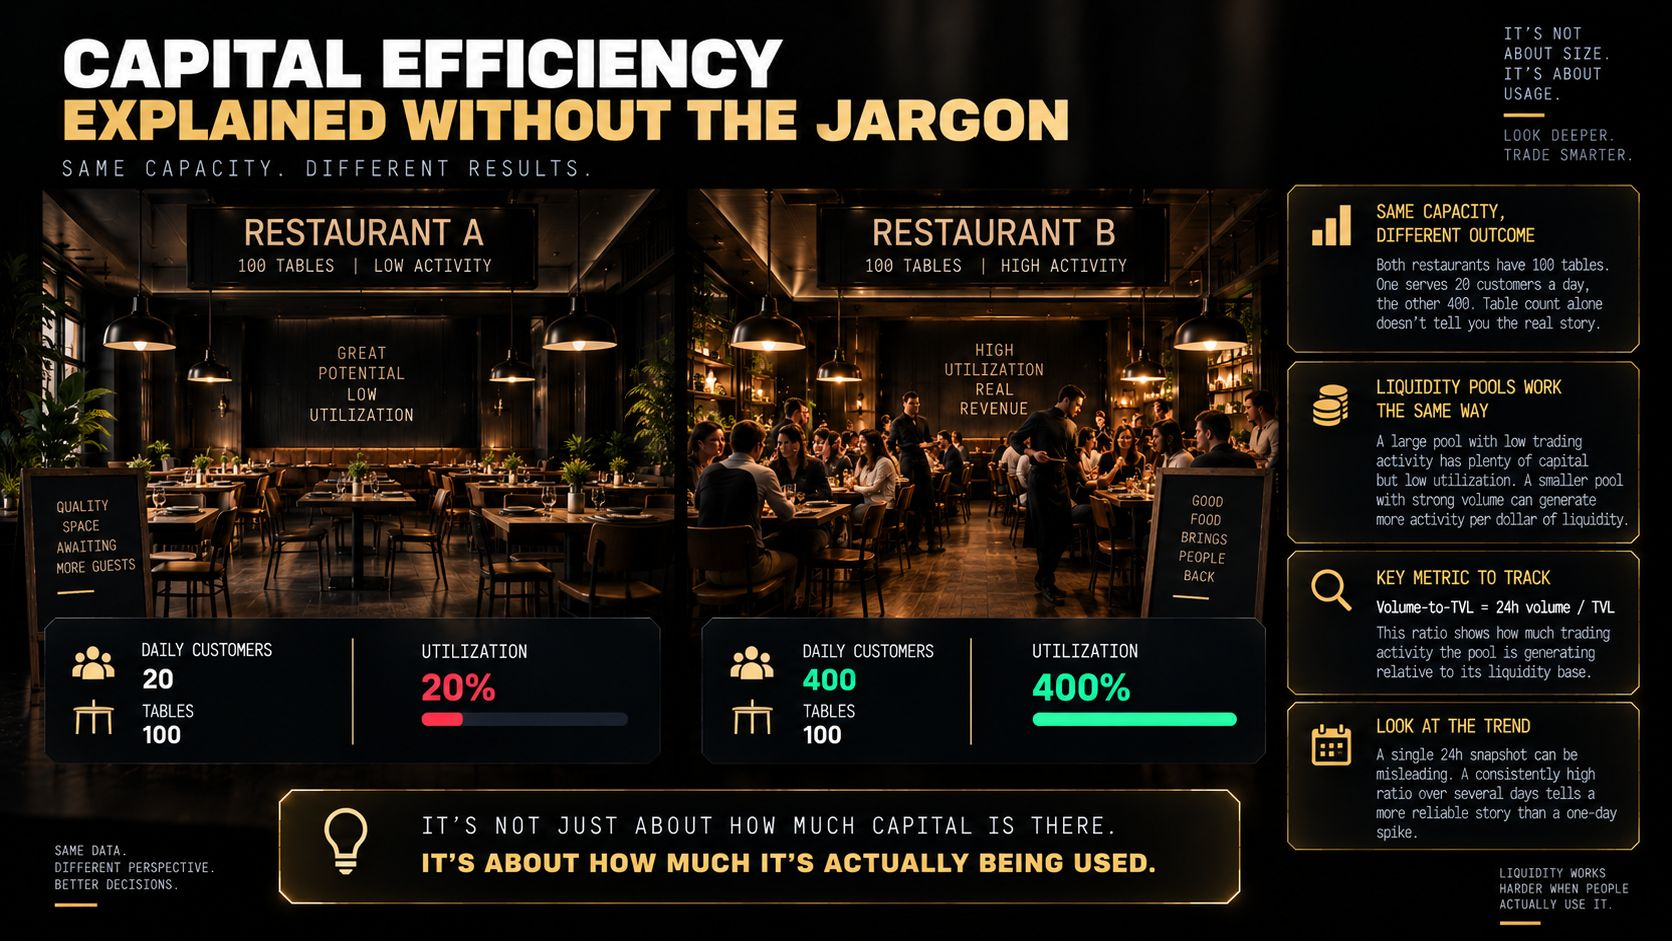
Les pools de liquidité fonctionnent de la même manière. Un grand pool avec une activité de trading modeste dispose de beaucoup de capital et d’une utilisation relativement faible de celui-ci. Un pool plus petit avec un volume récurrent solide peut générer nettement plus d’activité de trading par dollar de liquidité déposé.
Le métrique d’observation à suivre :
Volume/TVL = volume de trading sur 24h / TVL
Ce n’est pas un indicateur de performance parfait et ça ne doit pas être lu comme une garantie de rendement — c’est un ratio, pas une prédiction. Mais il répond à une question que la TVL ne peut pas vraiment : combien d’activité de trading ce pool génère-t-il, par rapport à sa base de liquidité, en ce moment ?
Une amélioration importante : regarder ce ratio sur plusieurs jours est bien plus utile que de se focaliser sur un seul instantané de 24h. Un pic sur une journée peut venir d’une seule grosse transaction, d’une fenêtre d’arbitrage brève ou d’un événement ponctuel. Un ratio qui reste élevé sur une semaine vous indique quelque chose de structurellement différent d’un ratio qui a explosé hier puis s’est effondré aujourd’hui.
📈 L’APR est utile, et c’est aussi un instantané
Une objection raisonnable à ce stade : si l’APR est déjà affichée, pourquoi calculer des ratios du tout ?
Parce que l’APR elle-même est un instantané basé sur des conditions récentes, et elle hérite de toutes les distorsions que ces conditions portent.
Imaginez un pool où le volume de trading explose soudainement pendant une seule journée. Son APR affichée bondit fortement. Ce chiffre est arithmétiquement correct et potentiellement très trompeur, parce que la vraie question est pourquoi le volume a augmenté. Demande organique durable ? Lancement temporaire d’un token ? Activité d’arbitrage ? Volatilité extrême ? Une campagne d’incitation de courte durée ? Un déséquilibre de marché en train de se résoudre ?
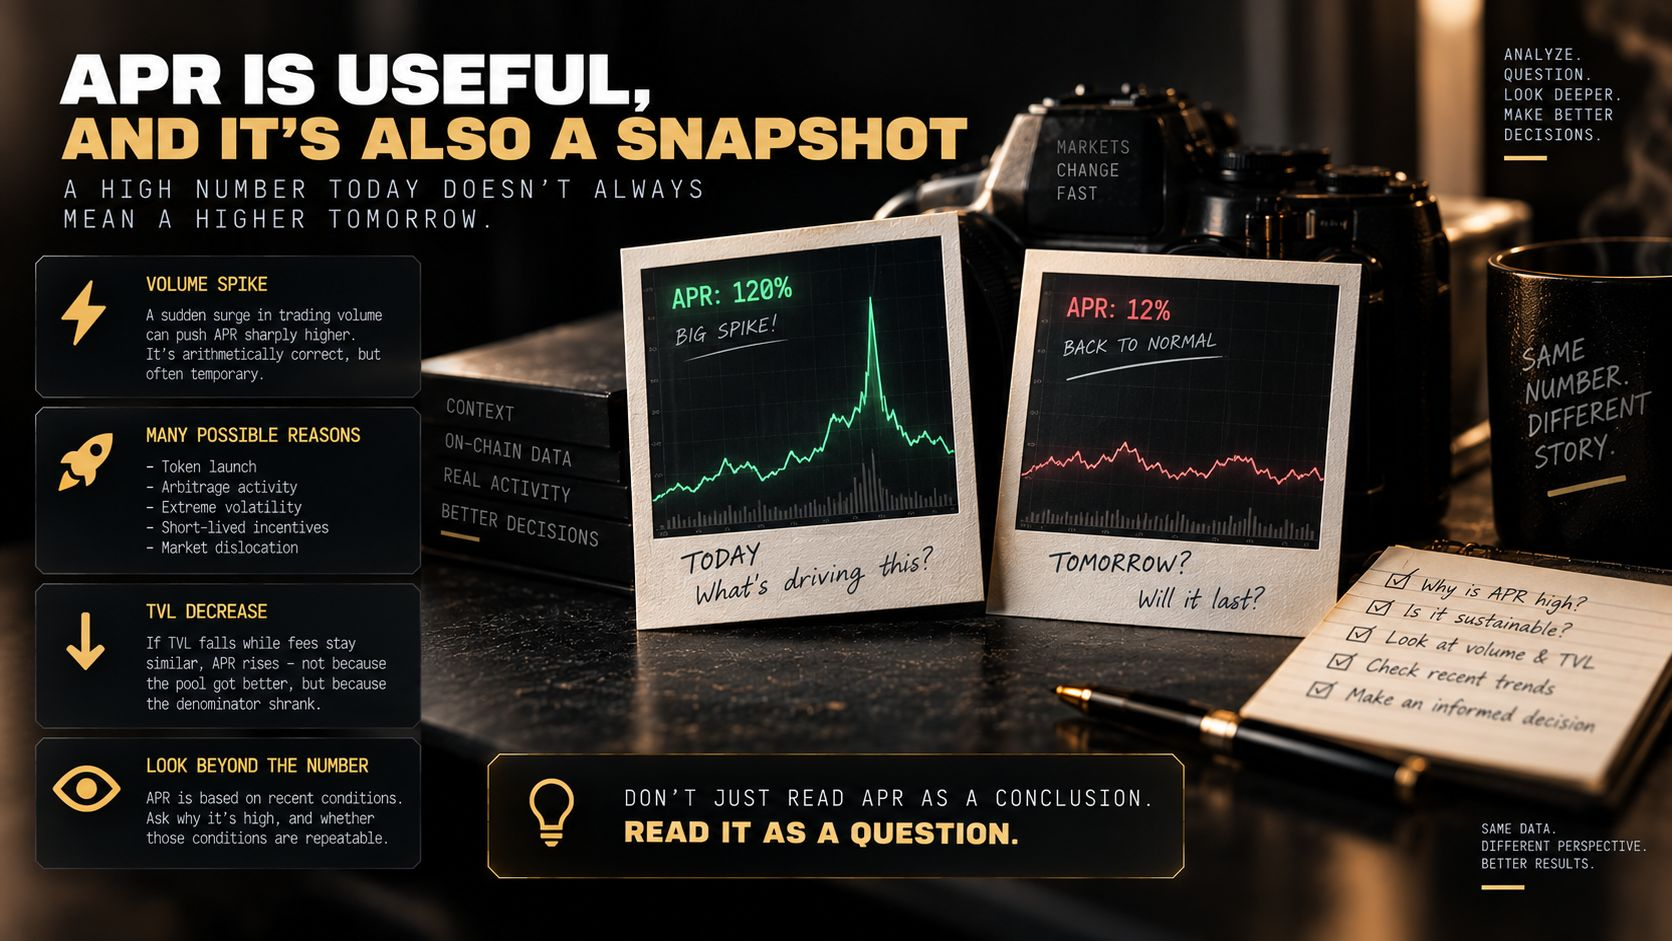
L’activité de demain pourrait ne ressembler en rien à celle d’aujourd’hui, et l’APR que vous lisez suppose que ce qui se passe aujourd’hui se répétera pendant un an.
La même distorsion apparaît dans l’autre sens quand la TVL baisse fortement. Si la génération de frais reste à peu près similaire tandis qu’il reste moins de liquidité dans le pool, l’APR affichée augmente — non pas parce que le pool s’est amélioré, mais parce que le dénominateur a diminué. Un pool que les gens quittent peut afficher une APR en hausse au moment de la sortie.
Donc au lieu de lire un chiffre et d’en tirer une conclusion :
"APR = 80% → pool incroyable"
à lire comme un point de départ pour la question réelle :
"APR = 80% basée sur les conditions récentes → pourquoi, et est-ce reproductible ?"
La deuxième version est celle qui mène vers quelque chose d’utile.
🔄 Les changements de structure de pool modifient même la signification des chiffres
Tous les pools STONfi ne se comportent pas de la même manière “en interne”, et cela fausse les comparaisons plus que ce que les gens réalisent. STONfi v2 prend en charge plusieurs types de pools : constant product, StableSwap, StableSwap pondéré, et constant product pondéré.
C’est important car différents designs utilisent la liquidité différemment. Un pool conçu pour des actifs étroitement liés concentre son utilité autour d’une relation de prix étroite, se comportant très différemment d’une paire de jetons volatile dans un pool constant product standard. Les pools pondérés créent un profil d’exposition différent des pools à pondération égale conventionnels — votre position n’est pas fractionnée comme vous pourriez le supposer à partir de l’expérience avec des pools standard.
Donc comparer deux pools uniquement sur “le Pool A a plus de TVL que le Pool B” peut être franchement trompeur quand leurs relations d’actifs et leurs designs structurels ne sont pas comparables au départ. Vous compareriez deux nombres produits par des types de machines différents.
La TVL mesure la valeur présente. Elle n’explique pas comment cette liquidité se comporte réellement une fois qu’elle est là.
⚠️ Et non, un volume élevé n’est pas automatiquement une bonne chose non plus
Si la TVL seule est insuffisante, la correction tentante consiste à choisir simplement le pool qui a le ratio volume/TVL le plus élevé. C’est une autre erreur, mais avec un chapeau qui a l’air plus intelligent.
Une activité de trading extrême provient souvent de conditions de marché extrêmes. Par exemple, une forte activité d’arbitrage a tendance à apparaître précisément lorsque les prix divergent entre les plateformes — ce qui génère bien des frais, mais la même volatilité qui alimente cet arbitrage augmente aussi le risque économique de maintenir une position de LP. On vous paie plus parce que les conditions sont plus dangereuses, ce qui n’est pas la même chose que d’être payé plus “pour rien”.
C’est pourquoi les actifs sous-jacents eux-mêmes méritent une attention directe, plutôt que d’être traités comme un simple détail en arrière-plan derrière les indicateurs. Vaut la peine de se poser honnêtement la question :
À quel point ces deux actifs sont-ils volatils l’un par rapport à l’autre ?
L’un d’eux pourrait-il perdre sa relation de prix attendue avec l’autre ?
Serais-je à l’aise en détenant séparément ces deux actifs, en dehors de tout pool ?
Cette dernière question est celle qui clarifie, car une position de LP reste une exposition aux tokens sous-jacents. Un grand chiffre de TVL ne rend pas fondamentalement les actifs faibles plus forts, et une APR élevée non plus. Une paire TON/stablecoin porte un profil de risque vraiment différent de deux actifs étroitement corrélés, et aucun indicateur qui en a l’air favorable ne change ce que vous détenez réellement.
🧮 Les dimensions à vérifier ensemble
Au lieu de demander uniquement quel pool a la TVL la plus élevée, une évaluation plus complète regarde plusieurs éléments combinés, chacun répondant à une question différente :
TVL — profondeur de liquidité et capital disponible
Volume sur 24h — demande de trading actuelle
Volume / TVL — activité par rapport à la liquidité
Taux de frais LP — quelle part de cette activité peut revenir aux LP
APR — rendement récent annualisé
Type de pool — comment la liquidité est structurée
Relation entre les actifs — volatilité, corrélation et risque économique
Tendance sur plusieurs jours — si l’activité actuelle semble persistante ou anormale
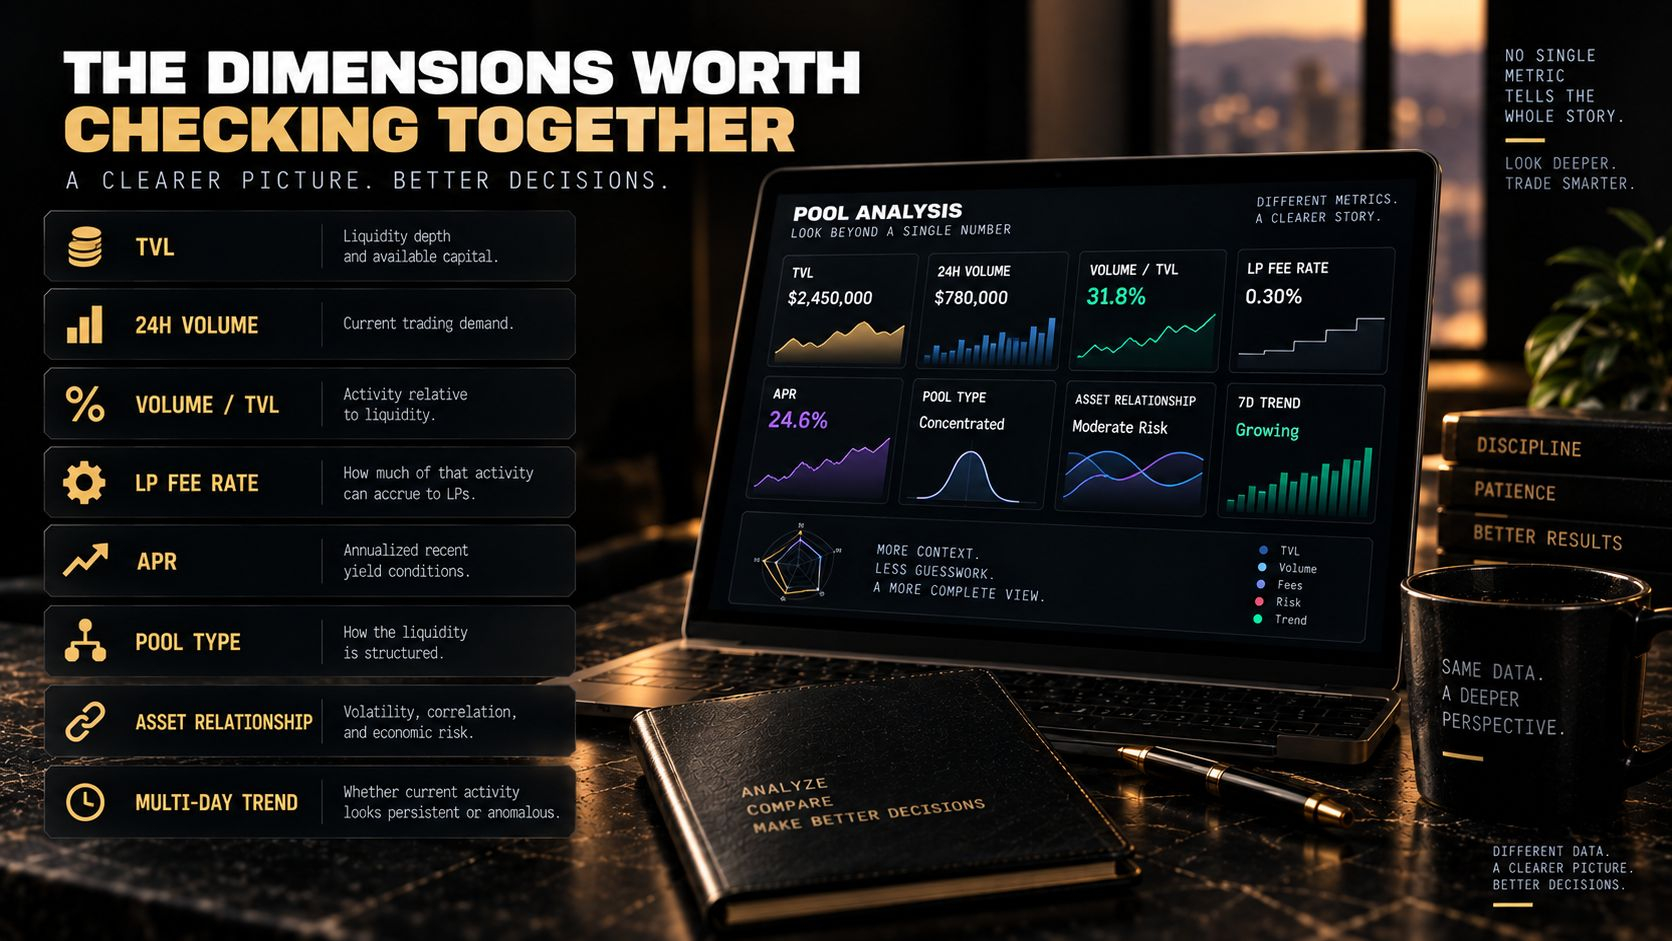
Aucun élément de cette liste ne répond à tout, et c’est le point. Ensemble, ils produisent une image qu’aucun indicateur pris seul ne peut donner, et les désaccords entre eux sont souvent plus informatifs que n’importe lequel d’entre eux isolément — un pool avec un volume solide mais une tendance multi-jours qui se dégrade vous raconte quelque chose de spécifique qu’aucun des deux chiffres ne dit à lui seul.
🔍 Passer par une comparaison concrète
Considérez deux autres pools, et réfléchissez à celui que vous voudriez réellement examiner plutôt que celui qui est “meilleur”.
Pool X — TVL 10M $, volume sur 24h 150K $, Volume/TVL 1,5 %, APR 4 %. Pool Y — TVL 1M $, volume sur 24h 600K $, Volume/TVL 60 %, APR 35 %.
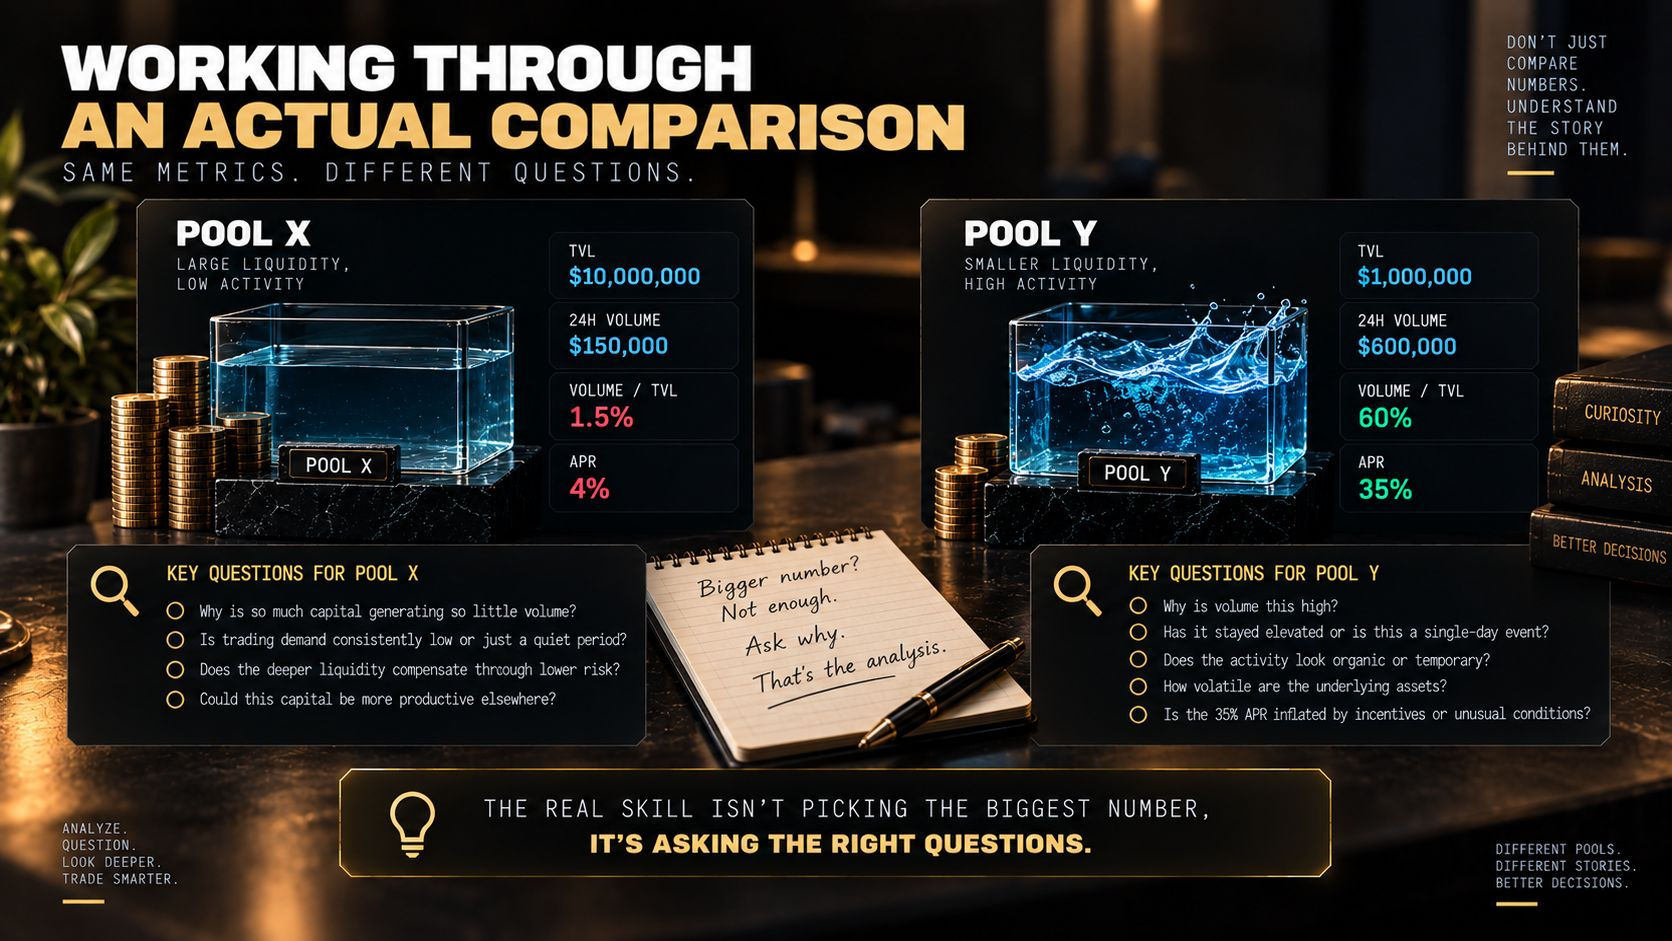
Il serait facile de conclure que le Pool Y gagne parce que son capital est bien plus productif. Tout aussi facile de conclure que le Pool X gagne parce qu’il a dix fois plus de liquidité et un profil beaucoup plus prudent. Mais ces deux conclusions sont prématurées, parce qu’aucune n’en est une : ce sont juste deux façons de reformuler un seul indicateur avec assurance.
Pour le Pool Y, les questions qui comptent : Pourquoi le volume est-il aussi élevé ? Est-ce resté élevé sur plusieurs jours ou est-ce un événement sur une seule journée ? L’activité semble-t-elle organique ou pilotée par quelque chose de temporaire ? À quel point les actifs sous-jacents sont-ils volatils ? Ce 35% d’APR est-il gonflé par une incitation de courte durée ou par une condition de marché inhabituelle qui est déjà en train de s’estomper ?
Pour le Pool X, les questions sont totalement différentes : Pourquoi autant de capital génère si peu de volume ? Y a-t-il une demande de trading constamment faible ici, ou est-ce une période calme dans un pool par ailleurs actif ? La liquidité plus profonde compense-t-elle via un profil d’actif moins risqué qui justifie un rendement modeste ? Ce même capital pourrait-il être plus productif ailleurs, à risque comparable ?
À ce stade, remarquez que vous évaluez en réalité des pools plutôt que de lire le plus grand chiffre à l’écran et d’appeler ça une analyse. Ce changement — de la comparaison des chiffres à la question de pourquoi ils ont l’air comme ça — c’est l’essentiel de la compétence.
🧠 Un ordre d’opérations qui fonctionne
Lors de l’évaluation d’un pool STONfi, parcourir ces points dans l’ordre vous empêche de vous ancrer sur un seul chiffre :
TVL — quelle quantité de liquidité existe ?
Volume — quelle quantité de trading se produit réellement ?
Volume / TVL — à quel point cette liquidité est utilisée activement ?
Frais — quelle part de cette activité se traduit en frais pour les LP ?
APR — que suggèrent les conditions récentes si on les annualise ?
Actifs — quelle exposition est-ce que je prends réellement ?
Design du pool — comment la liquidité est structurée ?
Tendance — la situation d’aujourd’hui est-elle normale ou anormale ?
Huit vérifications, dont la plupart prennent quelques secondes une fois que vous savez où regarder sur la page du pool. La valeur n’est pas dans chaque étape isolée — c’est le fait d’en faire les huit qui rend très difficile de se convaincre d’un pool uniquement parce qu’un chiffre avait l’air bon tout seul.
Dernière réflexion
La TVL mesure la profondeur de liquidité. Elle ne mesure pas la qualité globale d’un pool de liquidité, et traiter ces deux notions comme identiques est ce qui conduit les gens à être déçus par des pools qui semblaient excellents en surface.
Un pool de 10 millions de dollars avec une activité minimale peut être nettement moins efficace en capital qu’un pool beaucoup plus petit traitant un volume récurrent significatif. Dans le même temps, un volume élevé et un APR accrocheur ne rendent pas automatiquement le petit pool meilleur — ils s’accompagnent souvent de volatilité et de risques que les gros chiffres affichés ne montrent pas.
Chaque indicateur répond à une question différente. La TVL vous dit combien de capital est présent. Le volume vous dit combien de ce capital est utilisé. Les taux de frais montrent combien d’activité économique peut revenir aux LP. L’APR montre à quoi ressembleraient les conditions récentes si on les annualisait, en supposant qu’elles persistent. Et les actifs sous-jacents vous disent à quoi vous êtes réellement exposé, quels que soient les autres chiffres.
C’est pourquoi l’évaluation d’un pool STONfi ne devrait jamais commencer et s’arrêter à la TVL.
La TVL est le point de départ, pas le score final.
❓ FAQ
Un pool avec une TVL plus élevée est-il toujours plus sûr pour fournir de la liquidité ? Pas automatiquement. Une TVL plus élevée signifie une meilleure profondeur face à l’impact sur le prix, mais ne dit rien sur l’activité de trading, la génération de frais ou le profil de risque des actifs sous-jacents.
Pourquoi un ratio volume/TVL élevé signale-t-il parfois un risque plutôt qu’une opportunité ? Parce qu’une activité de trading extrême vient souvent de conditions de marché extrêmes, comme un arbitrage massif pendant une divergence de prix — ce qui génère des frais tout en augmentant simultanément le risque économique de détenir la position.
L’APR peut-elle augmenter même quand un pool se dégrade ? Oui. Si la TVL baisse tandis que la génération de frais reste similaire, l’APR affichée augmente simplement parce que le dénominateur a diminué — un pool que les gens quittent peut afficher une APR en hausse au moment de la sortie.
Le type de pool change-t-il vraiment la façon dont je dois lire ces indicateurs ? Oui. Différents designs de pools STONfi v2 — constant product, StableSwap, variantes pondérées — utilisent la liquidité différemment, donc des chiffres qui ont l’air identiques à travers des pools structurellement différents ne sont pas directement comparables.
Pas un conseil financier, faites vos propres recherches (DYOR). Divulgation : ambassadeur officiel STONfi.
