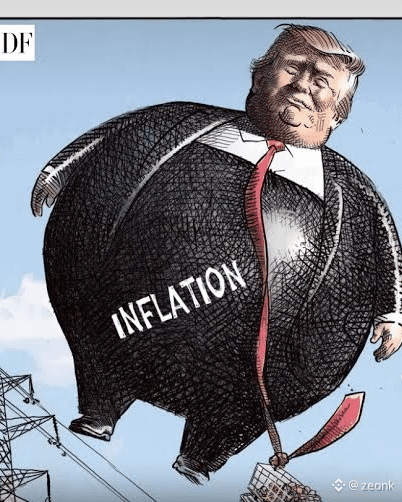
Qu’il s’agisse de Trump, Biden ou Kamala, mais personne ne peut arrêter l’inflation. Voici ce qu’il faut comprendre,
Hausse des taux, baisses, inflation et création monétaire : un guide simple
Imaginez votre café du coin. Hier, un latte coûtait 4 $. Aujourd’hui, c’est 5 $. Le mois prochain, il pourrait être 6 $. Cette hausse régulière des prix, c’est l’inflation : votre argent achète moins. Une inflation modérée est normale. Une forte inflation agit comme une taxe silencieuse sur les salaires et l’épargne.
La Réserve fédérale vise à maintenir l’inflation proche de 2 %. Son principal outil est le taux d’intérêt qu’elle fixe pour les banques.
Quand l’inflation “chauffe”, la Fed augmente les taux. L’emprunt devient plus cher pour les cartes de crédit, les prêts automobiles, les hypothèques et les prêts aux entreprises. Les gens et les entreprises dépensent moins. La demande se calme et les hausses de prix ralentissent.
Quand l’économie faiblit, la Fed baisse les taux. Emprunter devient moins coûteux. Les gens achètent des logements et des voitures. Les entreprises s’étendent. Les dépenses augmentent et la croissance reçoit un coup de pouce. Les taux agissent comme un thermostat : les hausses refroidissent l’économie, les baisses la réchauffent.
Parfois, les baisses de taux ne suffisent pas. La Fed “imprime alors de l’argent” via l’assouplissement quantitatif. Elle crée des dollars numériques pour acheter des obligations d’État. Cela injecte des liquidités dans le système, fait baisser les taux à long terme et encourage le crédit. Trop d’argent peut, plus tard, alimenter une inflation plus élevée.
Les baisses de taux et la création monétaire font généralement monter les actions et l’immobilier. L’or augmente souvent quand les craintes d’inflation grandissent ou quand la Fed imprime fortement. Les prix des obligations ont tendance à monter quand les taux baissent et à baisser quand les taux montent.
Les hausses de taux protègent le pouvoir d’achat, mais elles augmentent les coûts d’emprunt. Les baisses de taux et la création monétaire soutiennent la croissance et les marchés, mais elles comportent le risque d’une inflation plus forte plus tard. Ces décisions de la banque centrale touchent à la fois les factures d’épicerie, les prêts, les actions et l’or.
$BTC $XAU $NVDA.US
#HKMAPlansWholesaleCBDCByYearEnd #ChainlinkPowersBottomlinePaymentPlatform #ChainlinkPowersBottomlinePaymentPlatform #InjectiveLaunchesINJOnSolana #SECGrantsInnovationExemptionForTokenizedStocks
Hausse des taux, baisses, inflation et création monétaire : un guide simple
Imaginez votre café du coin. Hier, un latte coûtait 4 $. Aujourd’hui, c’est 5 $. Le mois prochain, il pourrait être 6 $. Cette hausse régulière des prix, c’est l’inflation : votre argent achète moins. Une inflation modérée est normale. Une forte inflation agit comme une taxe silencieuse sur les salaires et l’épargne.
La Réserve fédérale vise à maintenir l’inflation proche de 2 %. Son principal outil est le taux d’intérêt qu’elle fixe pour les banques.
Quand l’inflation “chauffe”, la Fed augmente les taux. L’emprunt devient plus cher pour les cartes de crédit, les prêts automobiles, les hypothèques et les prêts aux entreprises. Les gens et les entreprises dépensent moins. La demande se calme et les hausses de prix ralentissent.
Quand l’économie faiblit, la Fed baisse les taux. Emprunter devient moins coûteux. Les gens achètent des logements et des voitures. Les entreprises s’étendent. Les dépenses augmentent et la croissance reçoit un coup de pouce. Les taux agissent comme un thermostat : les hausses refroidissent l’économie, les baisses la réchauffent.
Parfois, les baisses de taux ne suffisent pas. La Fed “imprime alors de l’argent” via l’assouplissement quantitatif. Elle crée des dollars numériques pour acheter des obligations d’État. Cela injecte des liquidités dans le système, fait baisser les taux à long terme et encourage le crédit. Trop d’argent peut, plus tard, alimenter une inflation plus élevée.
Les baisses de taux et la création monétaire font généralement monter les actions et l’immobilier. L’or augmente souvent quand les craintes d’inflation grandissent ou quand la Fed imprime fortement. Les prix des obligations ont tendance à monter quand les taux baissent et à baisser quand les taux montent.
Les hausses de taux protègent le pouvoir d’achat, mais elles augmentent les coûts d’emprunt. Les baisses de taux et la création monétaire soutiennent la croissance et les marchés, mais elles comportent le risque d’une inflation plus forte plus tard. Ces décisions de la banque centrale touchent à la fois les factures d’épicerie, les prêts, les actions et l’or.
$BTC $XAU $NVDA.US
#HKMAPlansWholesaleCBDCByYearEnd #ChainlinkPowersBottomlinePaymentPlatform #ChainlinkPowersBottomlinePaymentPlatform #InjectiveLaunchesINJOnSolana #SECGrantsInnovationExemptionForTokenizedStocks