
过去24小时,全球资本市场出现了一次典型的“反直觉”行情。
美联储鹰派加息落地后,长端美债收益率反而从高位回落,10年期美债收益率重新回到4.93%左右;与此同时,美股科技、半导体板块明显反弹,加密市场也出现震荡修复。
这意味着:
市场正在消化“加息本身”,开始交易“加息之后”。
美联储9月16日将联邦基金利率上调25个基点至3.75%—4.00%,并释放进一步收紧的信号。
市场随后并未继续单边抛售长债,反而出现长端收益率回落、风险资产修复的组合。
因此,今天更值得关注的,不是“加息冲击有没有结束”,而是:
资本正在重新计算——
-高利率还能持续多久?
-经济能否承受?
-资金下一步会流向哪里?
这是一场“加息冲击消化日”,暂时还不能简单定义为新一轮风险资产趋势的起点。
🧱 地缘博弈:
① 中东博弈:能源仍是全球通胀的重要变量
中东局势依然是全球资产定价的重要外生变量。
沙特与也门胡塞武装之间的冲突继续升级;
美国国务院已批准潜在向沙特出售48架F-35战机。
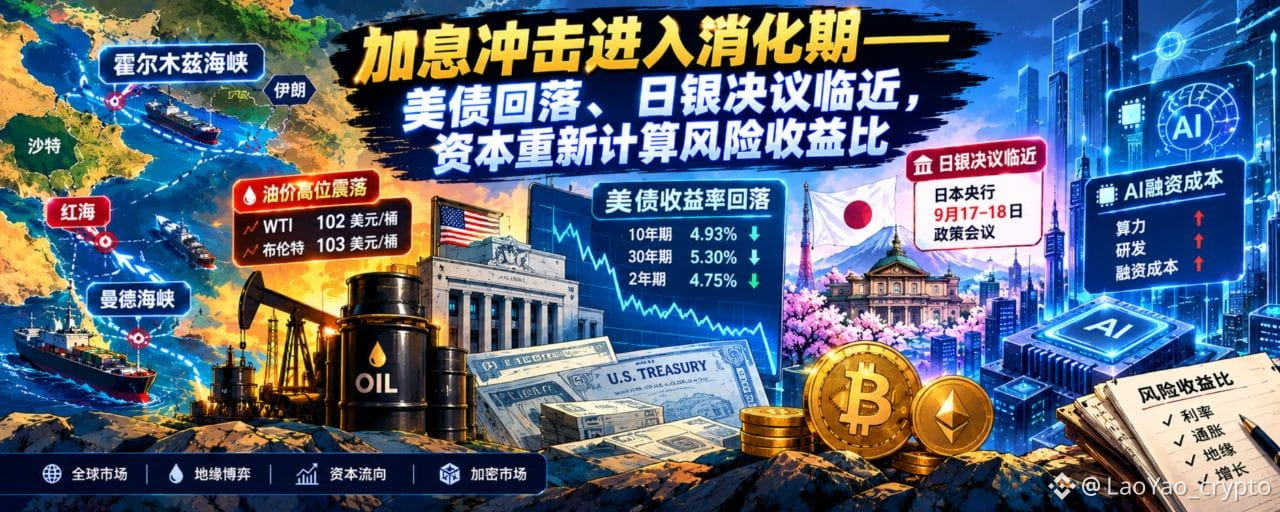
霍尔木兹海峡、红海—曼德海峡等能源运输通道依然是市场关注重点。
对资本市场而言,真正重要的不是单一军事事件,而是:
地缘风险能否继续转化为油价风险,并进一步传导至全球通胀与央行政策。
目前油价从高位有所回落,缓解了部分通胀压力,但布伦特仍在100美元上方附近运行,能源依然是全球资产定价中的关键变量。
② 高市早苗改组内阁,日银决议成为市场焦点
9月17日,高市早苗完成上任后的首次内阁改组,整体延续政策骨架,同时进行部分人事调整。
而真正牵动全球资本市场的,是今天的日本央行决议。
日本央行9月17—18日召开金融政策决定会议,
市场普遍预期其可能将政策利率提高至1.25%,
日元、美债、日债以及全球套利交易都可能受到影响。
💹 资本映射:市场开始交易“加息之后”
这一次市场最值得观察的地方,是:
美联储加息 → 短端利率维持高位 → 长端美债收益率反而回落 → 科技股与风险资产修复。
这说明市场并没有简单按照“加息=风险资产下跌”的线性逻辑交易。
美国10年期国债收益率回落至约4.93%,结束此前连续上涨;
与此同时,纳斯达克上涨约1.69%,标普500上涨约1.14%,道琼斯上涨约0.61%。
真正值得观察的是:
短端利率高,长端收益率却开始回落。
这意味着市场正在重新定价未来的经济增长、通胀以及进一步加息空间。
📊 债市
10年期美债:4.93%,自高位回落,结束8连涨
30年期美债:5.30%,同步下行
2年期美债:4.75%,短端维持高位,收益率曲线扁平化
日本10年期国债:1.865%,为多年新高,套利交易(carry trade)持续平仓
📈 美股:
纳斯达克:+1.69%
标普500:+1.14%
道琼斯:+0.61%
半导体领涨,AI 算力预期支撑;能源板块随油价走弱小幅回调。
🛢️ 原油:
WTI:102 美元 / 桶,一度跌破 100;
布伦特:103美元/桶
油价从近期高位回落,但仍处相对高位
💵 外汇:美元重新站上100,日元成为关键变量
美元指数重新站上100附近,市场对美元的需求仍然存在。
日元则继续承压
值得关注的政策组合:
美联储偏鹰 + 日本央行准备加息。
理论上,日本加息有利于日元;
但如果美日利差仍然较大,日元未必能够持续走强。
💸 Web3综述:
过去24小时,加密市场跟随全球风险资产出现修复。
BTC重新站上76,000美元附近,ETH表现相对更强;
但现货ETF资金流向仍然偏弱,说明新增资金尚未形成持续性的全面回流。
$BTC :约76.5K震荡,75K附近仍是市场关注的短线支撑区域
$ETH :约2448美元附近,短期表现相对BTC更强
值得注意的是,美国现货BTC ETF此前两个交易日合计出现约7.46亿美元净流出,需求端尚未重新形成明确的增量趋势。
如果美债收益率继续回落、油价继续降温,
同时ETF资金重新转为净流入,那么风险资产的修复可能进一步扩散。
反之,如果油价重新上涨、长端美债收益率重新突破关键位置,市场仍可能再次进入风险收缩状态。
🤖 行业动态:
AI进入“生产力”与“安全风险”双重叙事
AI行业正在出现两个越来越明显的方向:
一方面,AI开始真正进入企业研发、软件开发和生产流程,AI不再只是一个效率工具,而正在逐渐成为企业生产力基础设施。
另一方面,AI安全、AI军备竞赛以及“存在性风险”的讨论继续升温。
这意味着AI资产的估值逻辑正在发生变化:
从“AI能不能改变世界”,逐渐转向“AI究竟能创造多少真实生产力,以及资本愿意为这种生产力支付多少价格”。
这可能也是未来科技资本市场最重要的分水岭之一。
🧘 币圈心学:
美联储加息之后,10年期美债收益率反而回落。
这是今天市场最值得思考的地方。
一般常识:加息 = 利空风险资产。
但如果站在资本定价的角度:
加息落地 = 不确定性下降;
长端收益率回落 = 未来增长与通胀预期重新定价;
油价回落 = 通胀压力边际缓解;
科技股反弹 = 资本重新寻找高质量增长资产。
市场真正交易的可能是:“这个事件发生之后,未来会发生什么?”
这也是投资与新闻阅读之间最大的区别。
市场不会永远相信同一个故事,资本只会不断寻找:更高的风险调整后收益。
当全球资本重新计算风险收益比时,真正值得关注的是:“资本为什么重新选择它?”
这也是“币圈心学”真正想研究的问题——
以心学观资本,以周期辨趋势;
在不确定中寻找确定,在波动中锚定价值。
📌 LaoYao(@LaoYao_crypto )