


Le 17 septembre, la SEC a officiellement publié un « ordre d’exemption pour l’innovation » (Innovation Exemption). Les clauses principales sont au nombre de deux :
Premièrement : une plateforme qui fait du trading d’actions tokenisées. La SEC les appelle TSV (Tokenized Securities Venues). Tant qu’on utilise des pools de liquidité AMM pour faire correspondre les ordres, on peut temporairement ne pas être considéré comme « une bourse » et donc ne pas suivre tout le processus d’enregistrement des bourses.
Deuxièmement : les personnes qui utilisent leur propre argent pour fournir de la liquidité dans ces pools AMM, ou qui fournissent même des cotations aux clients et signent des accords de capital, ne doivent pas non plus être considérées temporairement comme des « traders » (dealers). En temps normal, ce type d’activité de market making exige l’enregistrement en tant que dealer, et les seuils ne sont pas bas.
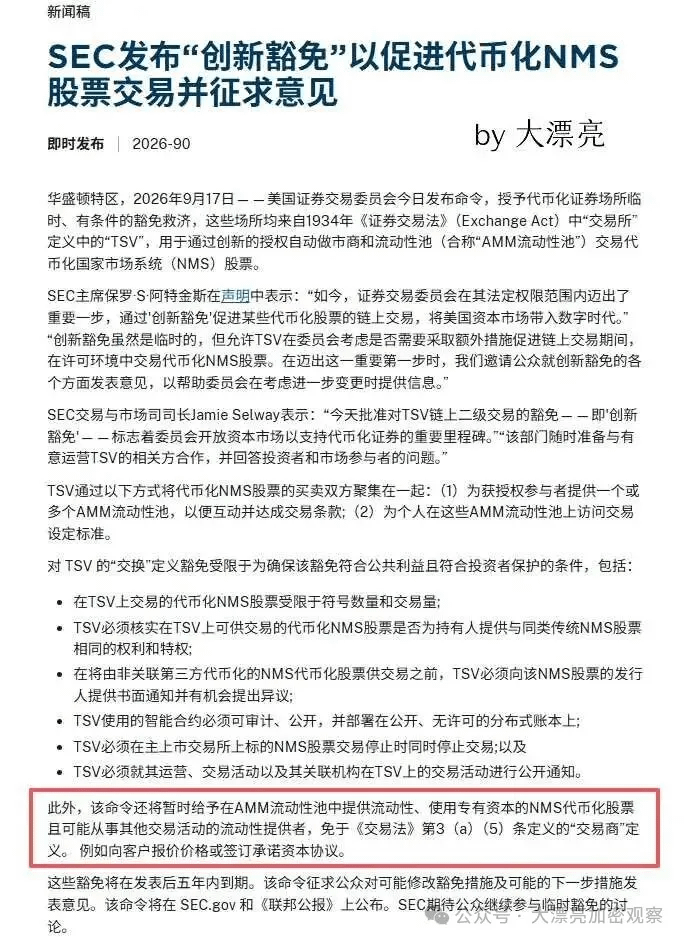
Les deux exemptions ont une durée de 5 ans ; elles expirent automatiquement à la fin. En même temps, la SEC collecte l’avis du public, et il y aura très probablement des précisions supplémentaires ensuite.
En arrondissant, on peut considérer que les clauses clés du projet de loi qui n’ont pas été adoptées, la SEC les a réalisées via un ordre administratif.
La SEC a aussi ajouté plusieurs seuils aux actifs tokenisés ; c’est aussi une façon de dire : « voilà un cadre pour protéger les investisseurs » :
Les jetons doivent avoir les mêmes droits que les actions traditionnelles, y compris les droits aux dividendes et au vote. Les jetons de type « exposition synthétique » qui ne sont qu’un suivi du prix et ne représentent pas une véritable propriété, sont directement exclus.
Pour qu’un tiers tokenise une action, il doit d’abord envoyer une notification écrite à la société émettrice et lui donner une chance de formuler des objections ; la société peut dire non.
Le nombre d’actifs négociés et le volume des transactions ont tous deux des limites. La SEC dit que cette exemption « est conçue pour être contrôlable ».
L’AMM doit être sous licence (permissioned) : il faut des seuils d’accès pour les clients ; tout le monde ne peut pas se connecter à un wallet et trader.
TSV doit divulguer régulièrement des données de transactions libellées en dollars — prix, volumes, horodatages, adresses des pools, et volume total quotidien — tout doit être public.
Franchement, ces seuils ne sont pas si élevés, et c’est plutôt favorable au business des DEX.
D’un côté, les exchanges centralisées doivent faire un KYC très strict, tandis que les DEX on-chain n’en ont pas besoin — et évidemment, cela risque de déplaire aux acteurs des exchanges traditionnels.
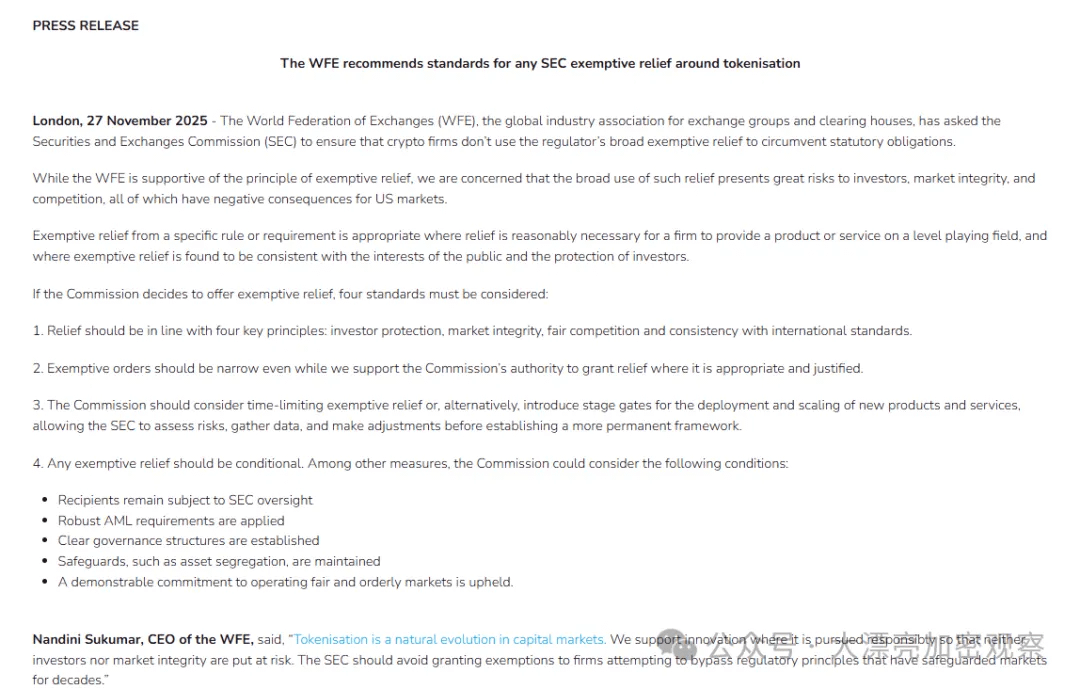
À ce sujet, la World Federation of Exchanges (le « clan » du Nasdaq, Cboe, CME) a déjà publié une lettre pour s’y opposer : elle dit que cette exemption dilue la protection des investisseurs et ouvre aux plateformes crypto une voie de régulation qui n’existe pas dans les marchés traditionnels.
Mais ici, la tendance à la tokenisation des actifs : les Américains veulent aussi utiliser ce mécanisme pour remplacer les bons du Trésor et devenir un nouveau canal de retour du dollar.
À l’heure actuelle, aux États-Unis, il y a surtout deux organismes de conformité pour faire du Nasdaq/du marché boursier US « on-chain » : Kraken et Robinhood.
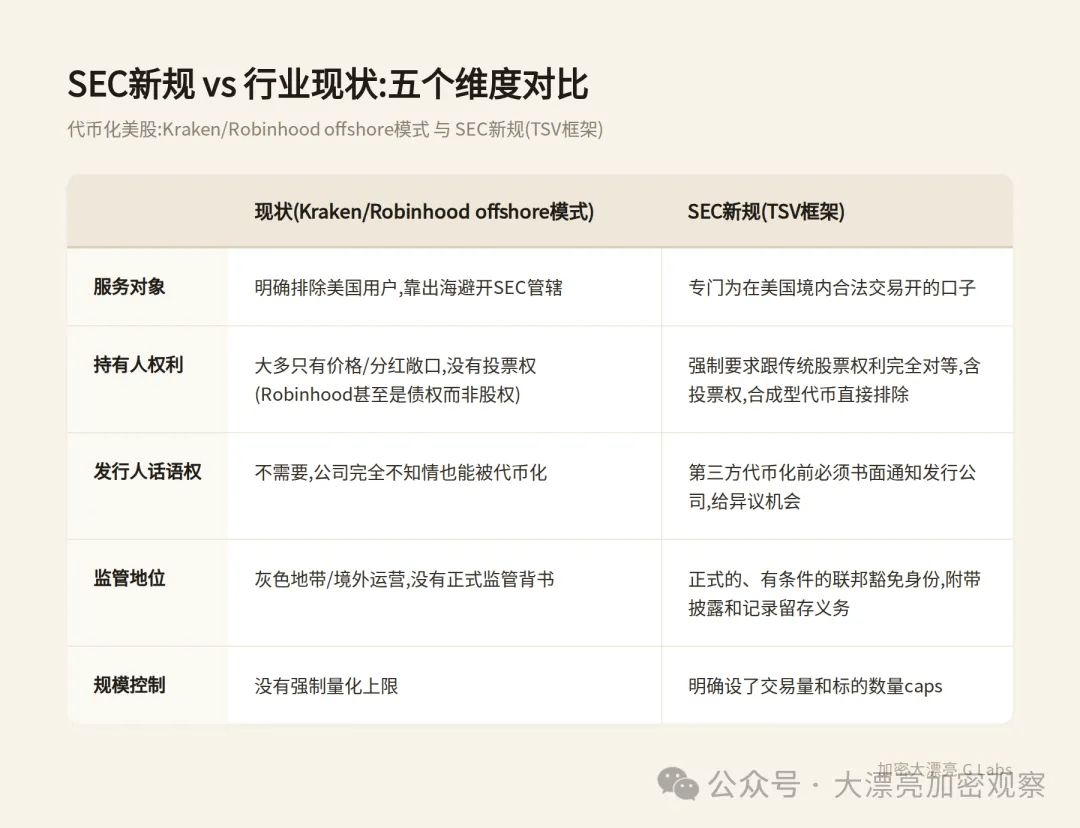
Les xStocks de Kraken : Backed Finance achète de vraies actions en déposant des actions en garde (backed), puis émet des jetons 1:1. À l’heure actuelle, ils ont déjà traité plus de 25 milliards de dollars de volume de transactions, avec plus de 80 000 détenteurs on-chain. Mais les détenteurs n’obtiennent généralement qu’une exposition au prix et des intérêts économiques correspondant aux dividendes, sans droit de vote.
Robinhood est encore plus extrême. Ses tout nouveaux Stock Tokens sont en réalité des titres de dette tokenisés, émis par une filiale située à Jersey. Ce n’est pas du capital-actions : les détenteurs n’ont ni droit de vote, ni droits d’actionnaires, ni revendication de propriété directe des actions sous-jacentes. C’est purement un suivi du prix.
Après les nouvelles règles de la SEC, les droits des investisseurs seront mieux protégés.
Pour l’instant, chaque bourse s’efforce de développer sa propre blockchain : qui va gagner, c’est encore difficile à dire.
Mais le plus grand bénéficiaire de la nouvelle règle de la SEC, en termes de paysage concurrentiel des DEX, reste plutôt clair.
La nouvelle règle exige que l’AMM soit sous licence. Ce n’est pas la même chose que les DEX ouverts actuels. Et en réalité, il n’y a pas tant d’exemples concrets de DeFi sous licence qu’on puisse vraiment citer :
Aave Arc a été lancé en 2022 : c’était le premier pool de prêt vraiment « sous licence ». Cette année, il a été mis à niveau en Aave Horizon, avec un mode hybride : la couche des garanties reste sous licence, tandis que la couche de liquidité (pool de stablecoins) est ouverte.
Mais, au fond, il s’agit d’un protocole d’emprunt-prêt, pas d’un AMM au sens strict.
Le Project Guardian mené par JPMorgan Onyx avec l’Autorité monétaire de Singapour : ils utilisent, sur Polygon, une version modifiée de Uniswap pour échanger des devises étrangères et des obligations gouvernementales. À l’étage de l’accès, ils ont ajouté une exigence de preuves vérifiables W3C : seuls les participants autorisés peuvent se connecter aux opérations du pool.
Cela prouve que la voie « Uniswap bidouillé + accès sous licence » a réellement tourné en production, et n’est pas juste un rêve sur papier.
L’architecture des hooks de Uniswap v4 est la solution de base la plus susceptible d’être utilisée par des TSV. Les hooks permettent aux développeurs d’ajouter des règles personnalisées dans la logique du pool, y compris des exigences de liste blanche/KYC. En pratique, cela revient à pouvoir « habiller » l’engin AMM de Uniswap pour en faire une version conforme.
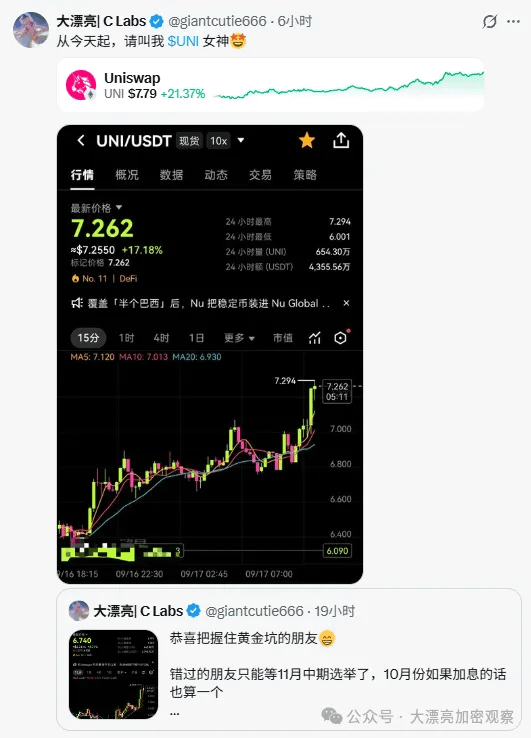
Ainsi, $UNI peut être vu comme le plus grand bénéficiaire de cette nouvelle règle de la SEC.
En décembre dernier, Uniswap a déjà ouvert le fee switch : le protocole prélève une partie des frais, et les détenteurs de UNI peuvent détruire UNI pour récupérer des actifs d’une valeur équivalente, réduisant ainsi l’offre totale.
Dès que l’industrie adopte la solution Uniswap V4 et met en place un mécanisme de fee switch pour racheter des jetons, cet écran est carrément trop beau pour qu’on ose y croire.