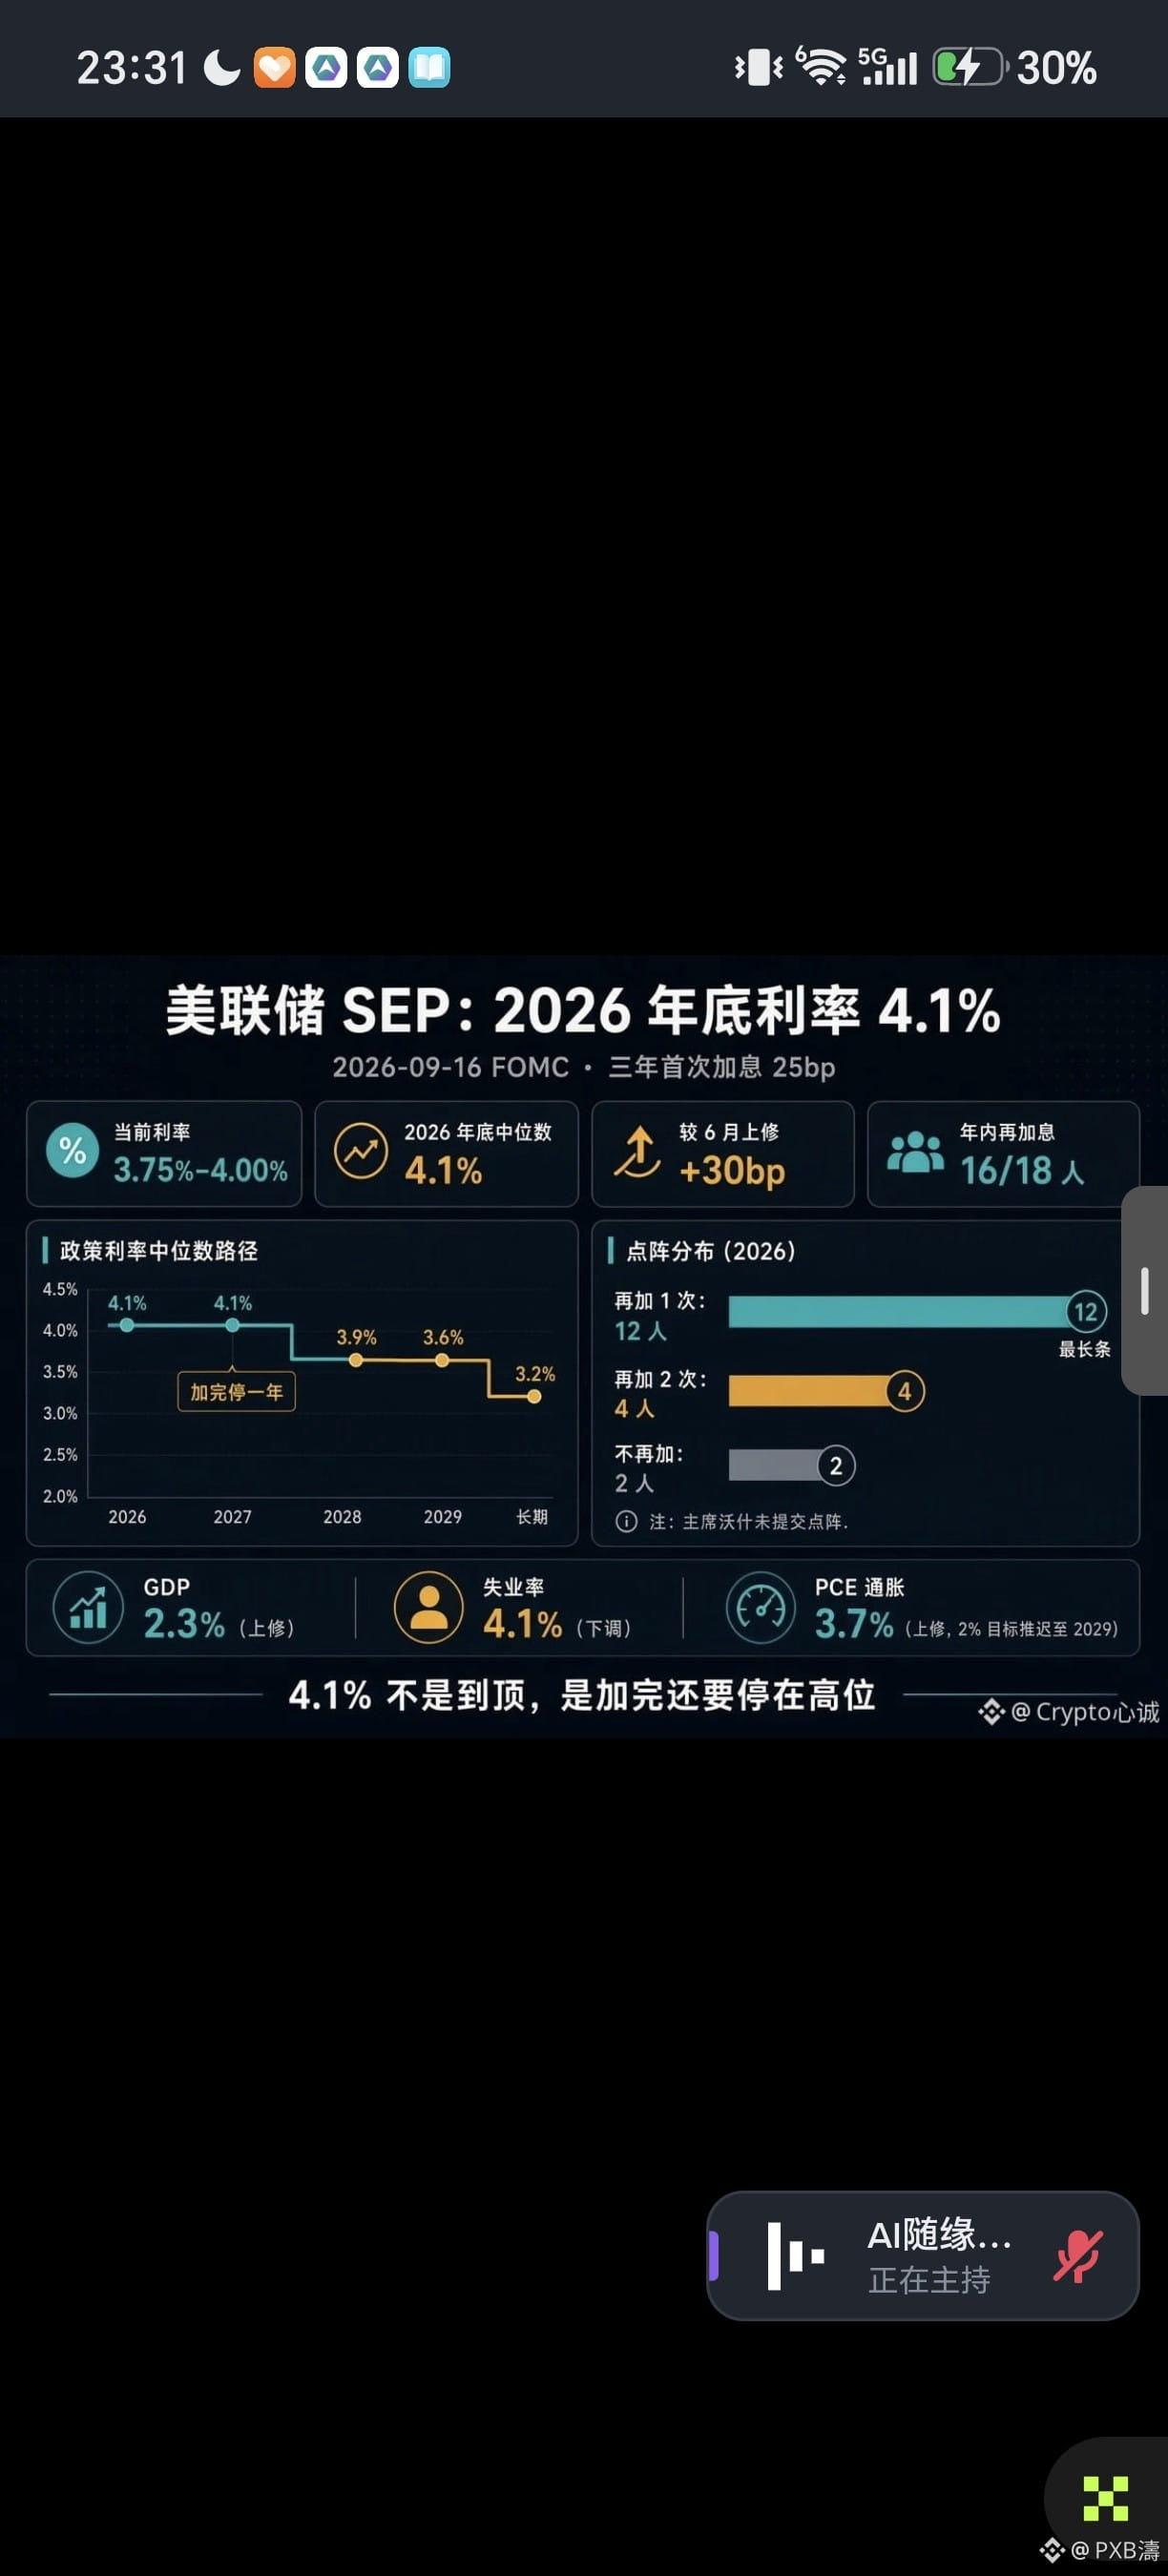
« La Fed via le SEP anticipe un taux à 4,1 % d’ici fin 2026 »
La Fed (SEP) prévoit que le taux directeur médian à la fin de 2026 passe de 3,8 % à 4,1 %. Tout juste après une hausse de 25 points de base (bp) portant la cible à 3,75 %–4,00 %, la matrice des points indique que 16/18 personnes devront encore relever une fois. La médiane restera à 4,1 % au milieu de 2027.
La croissance est revue à la hausse, le taux de chômage à la baisse, et l’objectif d’inflation est reporté à 2029. Ce n’est pas « hausse terminée et c’est le plafond », c’est « hausse faite, puis maintien en territoire élevé ». La matrice des points changera : l’inflation ne reviendra pas ; si elle ne revient pas, 4,1 % ne sera pas qu’une simple prédiction. » Cela signifie : dans son résumé des projections économiques (SEP), la Fed a relevé ses attentes concernant le taux des fonds fédéraux à la fin de 2026. Les décideurs estiment que la médiane se situera autour de 4,1 %, au-dessus des 3,8 % précédemment anticipés.
Les points clés du texte sont les suivants :
25 bp correspondent à 0,25 point de pourcentage. Le taux vient d’être relevé vers la fourchette cible de 3,75 %–4,00 %.
Le graphique en « points » reflète les estimations individuelles de chaque responsable de la Fed pour les taux futurs. « 16/18 personnes devront encore relever une fois » signifie que la majorité des responsables pensait qu’il serait encore possible d’ajouter au moins une hausse de 0,25 point de pourcentage à ce moment-là.
Même à fin 2027, la médiane de la prévision reste à 4,1 %. Cela suggère que le taux directeur pourrait rester plus longtemps à un niveau relativement élevé, plutôt que de redescendre rapidement vers un environnement de taux bas.
« Croissance revue à la hausse, taux de chômage revu à la baisse » indique que les responsables estiment que l’économie et l’emploi sont plus résilients que ce qui était prévu initialement. Cela réduit le besoin d’une baisse immédiate et importante des taux.
« L’objectif d’inflation reporté à 2029 » veut dire que le retour de l’inflation vers l’objectif d’environ 2 % de la Fed pourrait prendre plus de temps ; ainsi, les taux élevés pourraient devoir être maintenus plus longtemps afin de contenir les pressions sur les prix.
En bref, le message central de ce passage est un signal plutôt hawkish : le marché pourrait s’attendre à ce que la hausse des taux s’arrête puis se transforme rapidement en baisses. Or ces projections suggèrent plutôt que le taux pourrait encore devoir monter un peu, puis rester plus longtemps à un niveau élevé. Toutefois, le SEP et la matrice des points sont des prévisions, pas des engagements : à l’avenir, elles seront ajustées en fonction de l’inflation, de l’emploi et des données économiques.
La Fed (SEP) prévoit que le taux directeur médian à la fin de 2026 passe de 3,8 % à 4,1 %. Tout juste après une hausse de 25 points de base (bp) portant la cible à 3,75 %–4,00 %, la matrice des points indique que 16/18 personnes devront encore relever une fois. La médiane restera à 4,1 % au milieu de 2027.
La croissance est revue à la hausse, le taux de chômage à la baisse, et l’objectif d’inflation est reporté à 2029. Ce n’est pas « hausse terminée et c’est le plafond », c’est « hausse faite, puis maintien en territoire élevé ». La matrice des points changera : l’inflation ne reviendra pas ; si elle ne revient pas, 4,1 % ne sera pas qu’une simple prédiction. » Cela signifie : dans son résumé des projections économiques (SEP), la Fed a relevé ses attentes concernant le taux des fonds fédéraux à la fin de 2026. Les décideurs estiment que la médiane se situera autour de 4,1 %, au-dessus des 3,8 % précédemment anticipés.
Les points clés du texte sont les suivants :
25 bp correspondent à 0,25 point de pourcentage. Le taux vient d’être relevé vers la fourchette cible de 3,75 %–4,00 %.
Le graphique en « points » reflète les estimations individuelles de chaque responsable de la Fed pour les taux futurs. « 16/18 personnes devront encore relever une fois » signifie que la majorité des responsables pensait qu’il serait encore possible d’ajouter au moins une hausse de 0,25 point de pourcentage à ce moment-là.
Même à fin 2027, la médiane de la prévision reste à 4,1 %. Cela suggère que le taux directeur pourrait rester plus longtemps à un niveau relativement élevé, plutôt que de redescendre rapidement vers un environnement de taux bas.
« Croissance revue à la hausse, taux de chômage revu à la baisse » indique que les responsables estiment que l’économie et l’emploi sont plus résilients que ce qui était prévu initialement. Cela réduit le besoin d’une baisse immédiate et importante des taux.
« L’objectif d’inflation reporté à 2029 » veut dire que le retour de l’inflation vers l’objectif d’environ 2 % de la Fed pourrait prendre plus de temps ; ainsi, les taux élevés pourraient devoir être maintenus plus longtemps afin de contenir les pressions sur les prix.
En bref, le message central de ce passage est un signal plutôt hawkish : le marché pourrait s’attendre à ce que la hausse des taux s’arrête puis se transforme rapidement en baisses. Or ces projections suggèrent plutôt que le taux pourrait encore devoir monter un peu, puis rester plus longtemps à un niveau élevé. Toutefois, le SEP et la matrice des points sont des prévisions, pas des engagements : à l’avenir, elles seront ajustées en fonction de l’inflation, de l’emploi et des données économiques.