



L’engouement pour la Robinhood Chain a encore renforcé la certitude et l’ampleur des actifs “crypto-actions”. Sur ce créneau, ce qu’on observe aujourd’hui, c’est : on peut acheter des actions on-chain, et l’adoption la plus répandue reste celle des pools crypto (mèmes) qui émettent de nouveaux actifs.
L’idée initiale de faire des “compositions” DeFi a été temporairement mise de côté.
Mais une fois que les actions entrent sur la chaîne, il y a encore quelque chose de plus déterministe dont le marché parle très peu : les dividendes.
Détacher en amont, pour les négocier séparément, les rendements que un actif pourra générer à l’avenir : cette idée a déjà été mise en œuvre avant l’ère Web3. Ce qui change aujourd’hui, c’est que deux domaines se croisent : il y a un support technique en dessous (distribution de dividendes on-chain). Cela va donc se produire naturellement sur la chaîne.
Au cours des dernières années, Pendle a déjà appliqué ce modèle à l’ETH. Par exemple, si un utilisateur détenait un token d’ETH qui génère continuellement des rendements, comme stETH ou weETH, Pendle le décompose en deux parties :
Les PT représentent le principal ;
Les YT représentent les rendements générés avant l’échéance。
Les personnes qui ne veulent pas supporter la volatilité des rendements peuvent vendre les YT et ne conserver que les PT achetés avec une décote, puis racheter l’actif sous-jacent à l’échéance;
Si vous pensez que les rendements futurs vont augmenter, vous pouvez acheter des YT : avec un capital de départ relativement faible, vous obtenez l’ensemble des rendements pour une période donnée。
Et après tokenisation des actions, on peut naturellement faire ce genre de chose. De plus, ce n’est pas une demande fictive : sur le marché financier traditionnel, il existe déjà des dérivés de dividendes mûrs (contrats à terme sur dividendes)。
Donc, le présent article ne se limite pas à parler d’un projet précis : il va décortiquer et passer toute la filière en revue, afin que vous compreniez le mécanisme。
I. Comment les dividendes d’actions sont-ils séparés ?
À l’heure actuelle, dans l’industrie, les deux principales façons de gérer les dividendes de titres sur la chaîne sont les suivantes :
L’une consiste à faire en sorte que cette partie des rendements soit réinvestie automatiquement : le dépositaire reçoit les dividendes en espèces, achète davantage d’actions sous-jacentes, puis reflète le tout via le multiplicateur ou la valeur nette des tokens
L’autre consiste à distribuer des dividendes en stablecoins, directement vers les détenteurs éligibles en versant USD + stablecoin
Sur Robinhood Chain, on adopte la première approche : on utilise ces dividendes pour racheter la même action, puis après le réinvestissement, le nombre de tokens d’actions dans le portefeuille de l’utilisateur peut ne pas changer, mais le nombre d’actions représentées par chaque token augmente。
Par exemple, à l’origine, une seule action tokenisée d’Apple représente 1 action Apple ; après réinvestissement des dividendes, cela peut devenir une action tokenisée qui représente 1,01 action Apple. Les 0,01 action supplémentaires correspondent aux dividendes perçus par l’utilisateur。
Dans cette étape de la séparation des rendements, le fonctionnement est le suivant。
Supposons qu’un utilisateur détienne des tokens d’actions d’une valeur de 100 dollars et qu’il anticipe que 1 dollar de dividendes sera généré au cours du prochain trimestre. L’utilisateur peut les scinder en :
Un PT : représente le capital d’action que l’on peut récupérer à l’échéance ;
Un YT : représente l’ensemble des dividendes survenus avant l’échéance。
Après la séparation, l’utilisateur a trois choix principaux :
La première option consiste à vendre les YT et à ne conserver que les PT
Cela revient à vendre à l’avance les dividendes futurs. Comme les PT ne contiennent plus les dividendes qui surviennent avant l’échéance, ils sont généralement échangés avec une légère décote par rapport à l’action complète. À mesure que la date d’échéance approche, il reste de moins en moins de dividendes ; le prix des PT converge alors progressivement vers celui du token d’action。
À noter que le « rendement fixe » des PT est exprimé en valeur des actions, et ne veut pas dire que le capital en dollars est garanti。
Et, tout en conservant le rendement des actions, les PT qui ont été séparés peuvent aussi servir de collatéral on-chain
La deuxième consiste à vendre les PT, tout en ne conservant que les YT
C’est-à-dire qu’on ne trade essentiellement que les dividendes. Si les dividendes réels sont supérieurs aux attentes du marché, ou si le prix des YT est suffisamment bas, l’acheteur pourrait alors obtenir un rendement plus élevé。
La troisième option consiste à détenir à la fois PT et YT
Comme PT + YT, sur le plan économique, doivent être proches d’une action tokenisée complète, lorsque le prix total des deux s’écarte de la valeur de l’actif sous-jacent, les arbitragistes peuvent scinder ou fusionner, afin de ramener le prix dans une zone raisonnable。
Il faut aussi préciser la chose suivante : les tokens d’actions sur Robinhood Chain ne sont pas équivalents aux utilisateurs qui détiennent directement de vraies actions on-chain. Ils ne font qu’offrir une exposition économique correspondante aux actions ou aux ETF, mais ils ne confèrent pas aux détenteurs la propriété légale et le droit de vote sur l’action sous-jacente。
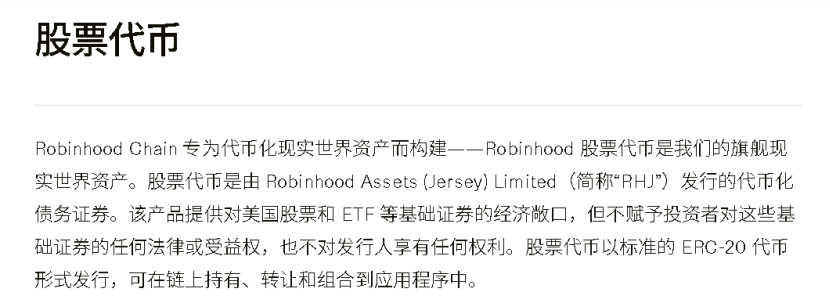
Par conséquent, la séparation mentionnée ci-dessous entre Pendle et Pare n’est, strictement parlant, pas un dividende versé par une société cotée directement à des actionnaires on-chain : il s’agit de gains économiques générés par l’émetteur des tokens d’actions à partir des dividendes de l’actif sous-jacent。
II. Quelle est la taille de ce marché ?
Prenons le marché traditionnel : selon les données de Capital Group, l’an dernier, les sociétés cotées du monde entier ont généré des dividendes d’environ 2 000 milliards de dollars。
C’est la source de flux de trésorerie la plus haute du marché des dividendes, mais cela ne signifie pas que ces dividendes seront tous séparés et négociés. Pour estimer la taille du marché dérivé correspondant, j’ai regardé des données de tierces parties (agrégées par l’IA à partir du troisième rapport) :
On ne compte que les contrats à terme sur dividendes : le montant notionnel en cours, global et publiquement visible, est d’environ 20 à 30 milliards de dollars。
En comptant aussi les options sur dividendes selon le notionnel correspondant des actifs sous-jacents : les dividendes dérivés cotés représentent environ un ordre de grandeur de 50 à 100 milliards de dollars。
En ajoutant en plus des échanges OTC de dividendes opaques, le marché réel serait encore plus grand, mais actuellement il n’existe pas de synthèse fiable et mise à jour en temps réel à l’échelle mondiale。
Et dans le marché crypto, alors ?
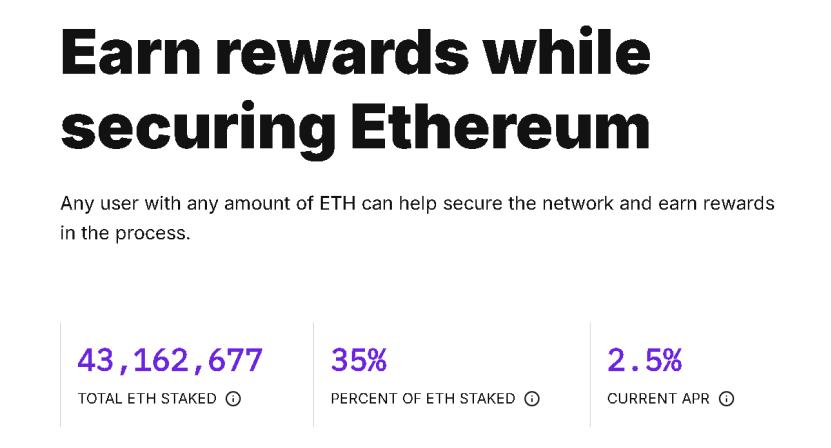
Prenons $ETH comme exemple. D’après le site officiel d’Ethereum, chaque année il y a environ 1 080 000 ETH de rendements issus du staking : 43 162 677 × 2,5 %. En se basant sur une valorisation d’environ 2 400 dollars, le rendement annuel est d’environ 2,6 milliards de dollars. C’est l’une des principales sources de flux de trésorerie des actifs qui génèrent des rendements。
N’ayant trouvé aucune donnée détaillée et exacte sur l’« ampleur des dérivés de rendement on-chain », je ne peux utiliser que les données de Pendle comme référence。
À ce jour, d’après les données de Pendle V2, les actifs de rendement liés à l’ETH ont un TVL d’environ 27 millions de dollars ; (alors que le TVL total est d’environ 1,25 milliard de dollars, ce qui correspond à un volume de transactions dérivées d’environ cent milliards). C’est une référence approximative à l’ordre de grandeur actuel de Pendle pour la séparation des rendements on-chain。
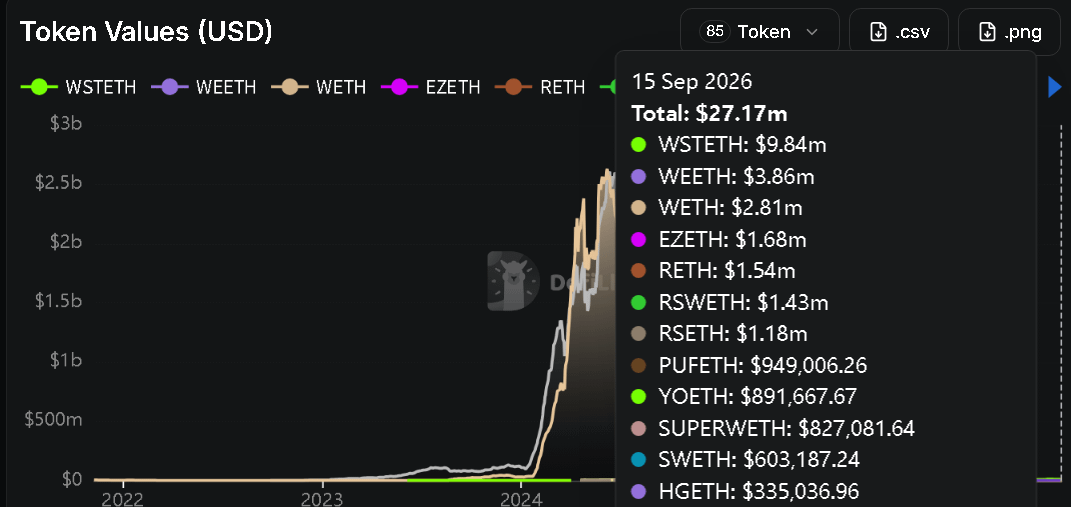
Par rapport aux proportions du marché traditionnel, c’est encore assez faible。
Après tokenisation des actions on-chain, toutes les actions ne pourront pas non plus être scindées à court terme : ce seront toujours plutôt les actifs les plus courants qui viendront en premier。
L’avantage, c’est que le marché des dérivés de dividendes a déjà été validé hors chaîne par la demande。
J’ai déjà écrit plusieurs articles sur les RWA, et j’ai toujours répété un point de vue : « le fait de tokeniser tout n’a pas vraiment de sens ; ne tokeniser que les actifs consensuels a du sens. »
De la même façon, la tokenisation d’actions on-chain a permis d’obtenir, à court terme, une distribution idéale ; et je pense que le marché des dividendes sera également plus facile à comprendre et à générer de la demande de trading, même, que les actifs crypto utilisés comme actif sous-jacent pour la séparation des rendements。
III. Les participants à ce marché
Dans mon champ de vision actuel, il n’y a pour l’instant que deux acteurs dont on peut parler : d’une part Pendle, qui faisait déjà de la séparation de rendement ; d’autre part le nouveau venu Pare。
Le premier projet a annoncé récemment son entrée sur ce marché et a lancé ses produits ; pour ma part, c’est l’autre—celui qui était déjà là—qui m’a fait remarquer ce marché。
(Vers août, à ce moment-là, Pare a fait son entrée sur ce marché et a commencé à valider progressivement la faisabilité. Je savais alors environ que Pendle entrerait aussi sur ce marché—comme quoi, je ne me suis pas trompé)
Si Pendle n’était pas entré sur ce marché, je pourrais résumer les deux projets en une phrase : Pendle fait des dérivés de séparation de rendement, côté crypto. PARE fait des dérivés de séparation de rendement, côté marché boursier。
Si vous comprenez l’un, vous comprenez l’autre : la logique de séparation des rendements est la même ; seule la « base de marché » du côté des actions est plus grande。
3.1 Pendle
Pendle est à l’origine le plus grand protocole de séparation de rendements on-chain. Tout actif qui peut générer des rendements natifs de manière continue on-chain peut d’abord être emballé en actif de rendement standardisé SY, puis scindé en PT et YT。
Ainsi, entrer dans le marché des dividendes d’actions pour Pendle n’est pas une toute nouvelle stratégie commerciale : c’est l’extension du système existant à un nouvel actif sous-jacent。
En septembre 2026, Pendle entre sur Robinhood Chain, puis lance les marchés PT/YT pour les actions Nvidia et Pfizer。
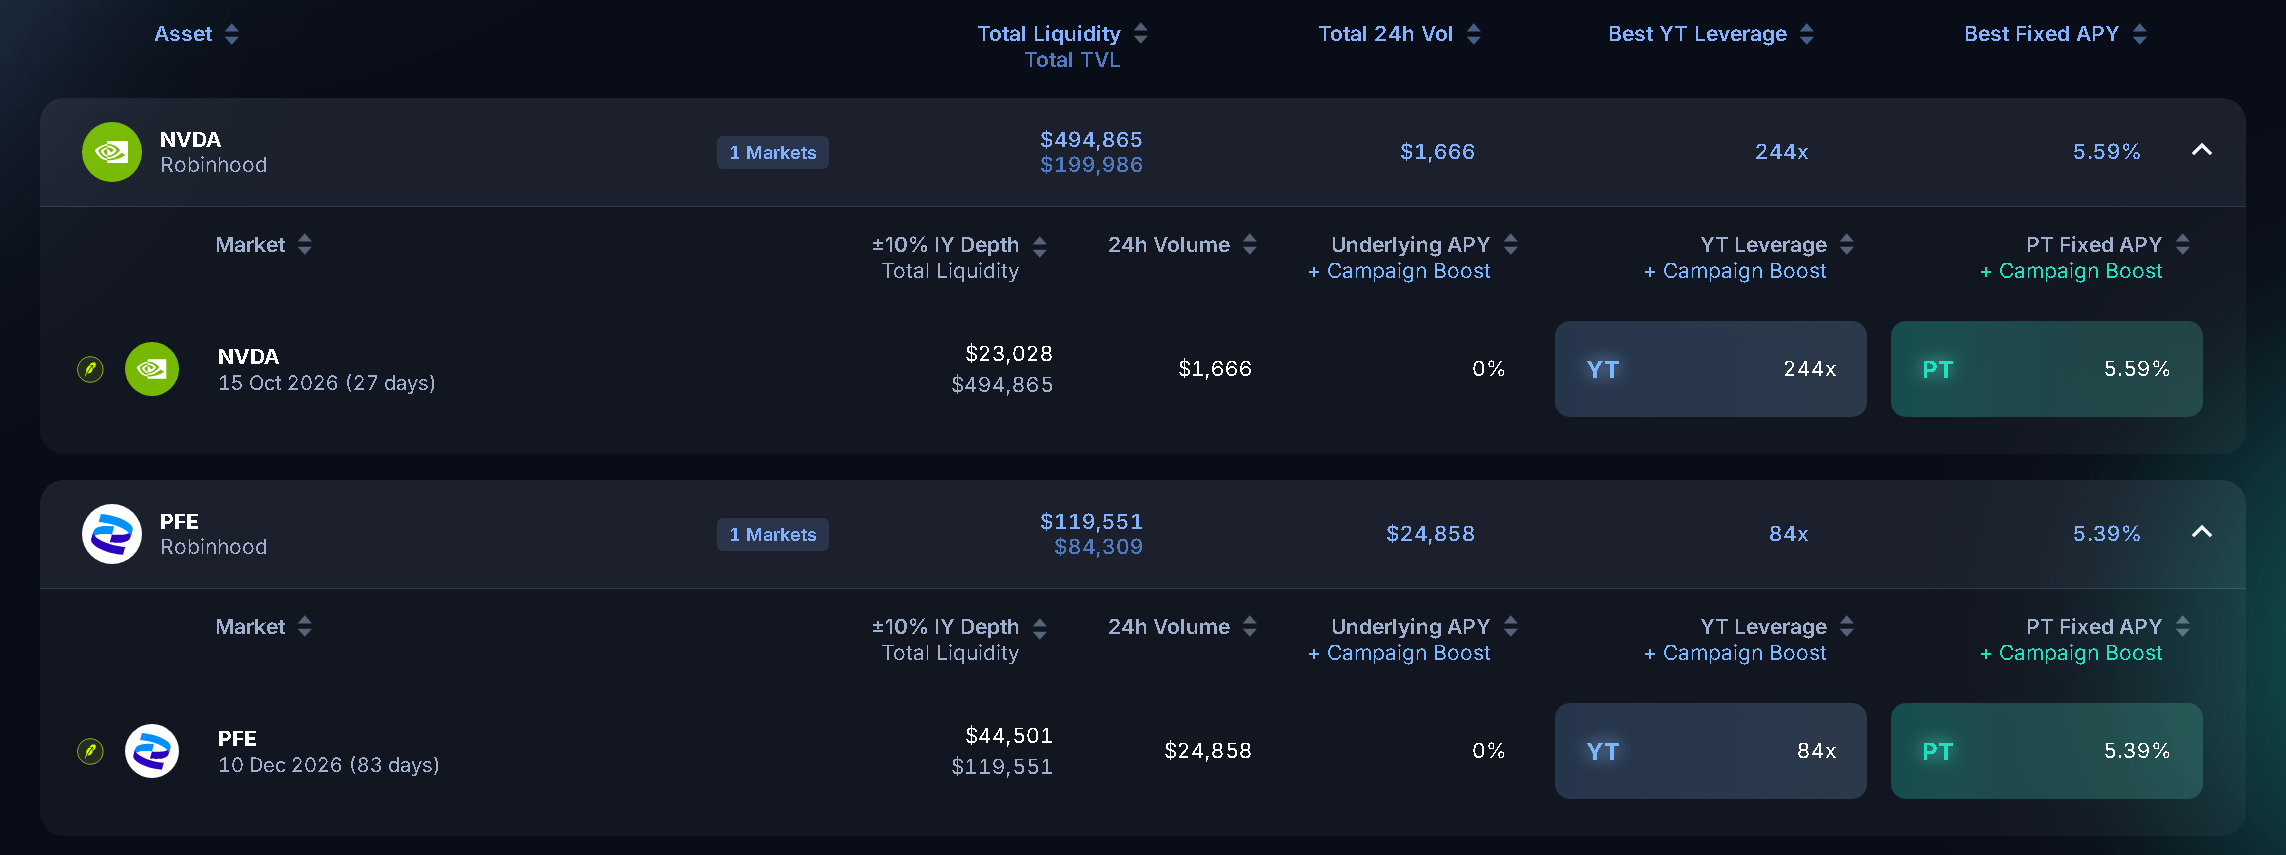
Pour les utilisateurs, la logique opérationnelle n’a rien de fondamentalement différent de celle du produit original de Pendle。
Si vous êtes optimistes sur le cours, mais pas sur les dividendes à court terme, vous pouvez acheter des PT avec décote ; si vous pensez que le marché sous-évalue les dividendes futurs, vous pouvez acheter des YT ; et si vous voulez obtenir un rendement plus complet, vous pouvez fournir de la liquidité pour ce marché。
Pendle fait cela de manière logique : le protocole dispose déjà d’une infrastructure de trading de rendement assez mature. Mais cela signifie aussi que, pour une large partie, le marché boursier n’est pas une affaire vitale pour Pendle。
Pendle peut générer des frais grâce à d’autres actifs de rendement. Même si, à la fin, le marché des dividendes d’actions ne se développe pas à grande échelle, cela ne remettra pas en cause tout le protocole : le marché des rendements sur actions n’est qu’une nouvelle direction de croissance, et non un récit central obligé de réussir。
3.2 Pare
Ce que fait Pare est beaucoup plus vertical que Pendle, et c’est aussi plus précoce : dès le départ, il a été conçu autour des tokens d’actions Robinhood。
Et la conception de Pendle est très similaire : après dépôt des tokens d’actions, l’utilisateur peut frapper les PT et YT correspondant à des durées déterminées。
Actuellement, ce protocole a déjà lancé un marché de dérivés autour de quatre actifs sous-jacents : Apple, le FNB S&P 500 (SPY), le Nasdaq 100 (QQQ) et Pfizer。
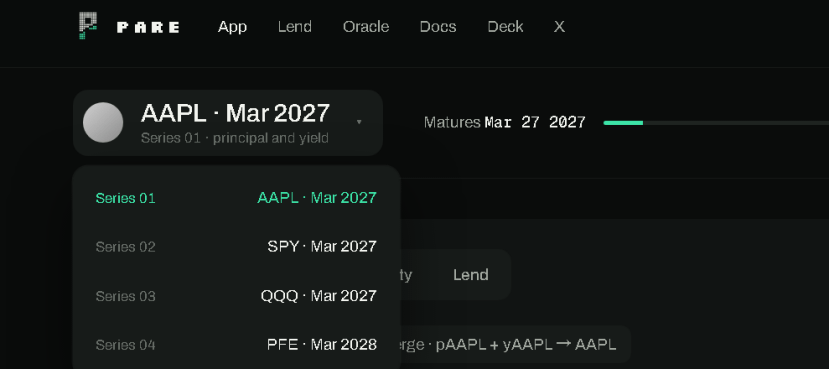
Étant donné que PARE est plus vertical, et que sa documentation consultable explique les choses de façon encore plus détaillée, il conçoit un ensemble de mécanismes permettant de déterminer si l’augmentation du taux de conversion des tokens d’actions provient effectivement des dividendes, ou plutôt d’un split。
Le « multiplicateur de conversion », c’est combien une action tokenisée peut être échangée contre des actions réelles。
Supposons qu’un token corresponde auparavant à 1 action. Après réinvestissement automatique des dividendes, on passe à 1,02 action ; les 0,02 action supplémentaires peuvent être considérées comme un rendement, attribué aux YT。
Si le protocole interprète à tort ce changement comme un dividende, il créditera les YT d’un énorme rendement qui n’existe pas, ce qui rendra tous les prix des PT/YT et la comptabilité du protocole totalement faussés。
PARE conçoit à cet effet un « compteur de variation de multiplicateur (Multiplier Accountant) »
Quand le multiplicateur de conversion augmente de 0 % à 3 %, il est reconnu par défaut comme un dividende ordinaire ;
Si le multiplicateur atteint soudainement près de 2x, 3x, 4x, etc., des ratios entiers, et si l’amplitude de variation atteint le seuil minimal défini par le protocole, le système le reconnaîtra comme un split et ne l’inclura pas dans les rendements des YT;
Si la variation ne ressemble ni à un dividende ordinaire ni à un split clairement identifié, le système ne devine pas : il confie la vérification à la Guardian pour un contrôle manuel, puis une confirmation est effectuée après un time-lock;
Avant la catégorisation finale de l’événement, le protocole suspend l’ajout de séparations et d’autres opérations clés afin d’éviter que des erreurs continuent de s’amplifier ; mais les utilisateurs déjà existants peuvent encore fusionner PT et YT pour revenir à l’actif d’origine et sortir。
Cette mécanique est précisément ce qui me fait penser que PARE est différent des autres。
Parce qu’il ne résout pas seulement « comment séparer les rendements des dividendes », puis émettre deux tokens-jumeaux : il reconnaît aussi « quel est exactement le type d’événement à l’origine de la variation du multiplicateur des tokens d’actions » (puisque les actifs crypto subissent très rarement des splits ; le dernier, à en juger par l’impression que ça a laissé, c’était sur Polkadot)。
Les documents publics de Pendle expliquent également comment lire le multiplicateur de rendement des tokens d’actions, mais concernant la manière de classifier les dividendes, les splits et d’autres actions d’entreprise, ils ne sont pas aussi complets que la documentation de PARE。
Ainsi, le marché auquel PARE peut s’adresser ne se limite pas à créer des dérivés autour des PT et des YT : il peut aussi identifier, via les taux de conversion, certaines actions au niveau de la société pour les tokens d’actions. C’est pourquoi, sur sa page produit, il y a également un encart [oracle], et le tout couvre actuellement neuf actifs sous-jacents。
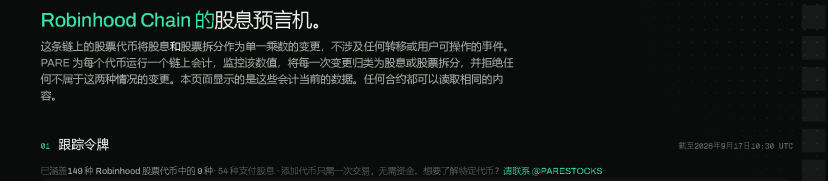
En parallèle, PARE a déjà déployé sur Morpho Blue un marché de prêt pSPY/USDG. Théoriquement, les utilisateurs pourront à l’avenir acheter avec décote les PT de SPY, puis les remettre en garantie pour emprunter des stablecoins, afin d’améliorer l’efficacité d’utilisation du capital。
(Avant la publication des rapports d’audit publics, la fonctionnalité de prêt n’était réservée qu’aux fonds du projet ; les utilisateurs ordinaires n’étaient pas encore officiellement ouverts)
Mais !!!
Au 17 septembre, au moment de la rédaction de cet article, PARE se trouve dans la toute dernière phase d’audit : il s’agit donc d’un stade assez précoce, et la capitalisation de ses tokens a déjà dépassé 10 M。
Mais je pense que si ce mécanisme est mis au point et fonctionne, sur Robinhood Chain, il occupera un statut de première entrée. À l’heure actuelle, cette capitalisation boursière serait plutôt bon marché ; et puisque les cotes sont plus élevées, le risque est aussi plus concentré。
3.3 En combinant tout cela
Du point de vue des utilisateurs, ces deux projets offrent presque la même chose sur le plan des rendements : déposer des tokens d’actions, obtenir des PT et des YT, puis négocier séparément le capital et les dividendes。
Mais du point de vue de la concurrence protocolaire et du récit, les deux sont très différents :
C’est comme un restaurant du petit-déjeuner (Pendle) qui vend toutes sortes de petits pains farcis, mais qui, soudain, ajoute aussi youtiao et lait de soja à cause des préférences des clients
et un autre restaurant du petit-déjeuner (Pare) qui, du début à la fin, ne vend que youtiao et lait de soja
On ne peut pas dire, pour l’instant, lequel est le meilleur. Mais pour ceux qui aiment les youtiao et le lait de soja, le choix peut sembler plus clair。
IV. Le problème de ce marché
Pour éviter de tomber dans un optimisme aveugle, je dois parler du problème de ce marché : le taux de dividendes des actions traditionnelles est en général assez faible (notamment pour les valeurs de croissance à faible dividende comme Nvidia)
Ces protocoles de séparation des rendements ne peuvent que procéder à la séparation ; ils ne peuvent pas créer des rendements ex nihilo。
Si une action ne produit que 0,1 % à 0,5 % de dividendes par an, alors même si le protocole sépare parfaitement les dividendes, le rendement de base sur lequel les utilisateurs peuvent trader reste très limité。
Pour obtenir un rendement annualisé élevé, les YT ne peuvent compter que sur un prix d’achat très bas ou sur de grandes erreurs du marché。
(Heureusement, il y a quand même beaucoup d’actions stables qui versent de hauts dividendes et des ETF à dividendes élevés sur le marché)
Sur le marché traditionnel, ce marché est presque entièrement dominé par les institutions : lorsqu’elles négocient des contrats à terme sur dividendes, c’est généralement pour se couvrir (c’est aussi la question que j’ai posée à l’IA). Mais on-chain, à court terme, il n’y a pas des positions sur actions ni des besoins de couverture à une échelle comparable。
Donc, à l’heure actuelle, cette filière est encore à un stade extrêmement, extrêmement précoce : en l’état, on ne peut même pas dire que la demande est validée en chaîne. Et en plus, avec l’avantage de la distribution on-chain, on ne sait pas non plus à quoi ressemblera vraiment, au final, cette filière。
À l’heure actuelle, on ne peut dire avec certitude qu’une chose : la séparation de rendements a déjà été prouvée efficace et qu’il existe une demande on-chain, et qu’il existe aussi, hors chaîne, un marché clair des dérivés de dividendes. Mais savoir si ce marché, une fois déplacé on-chain, peut fournir un volume de rendements et une demande de transactions suffisamment importants, c’est une autre question。
C’est comme lorsque les tokens « crypto + actions » ont tout juste émergé : tout le monde ne s’attendait pas à ce que l’application la plus dominante et la première à fonctionner soit l’émission d’actifs nouveaux appariés avec des pools de liquidité…