La chose la plus révélatrice qui soit sortie de cette réunion de la Fed n’a pas été la hausse. C’est plutôt un aperçu de la manière dont le nouveau président pense réellement — et, d’après le récit de l’économiste de Bloomberg Anna Wong, cela n’a rien à voir avec n’importe quelle fonction de réaction de la Fed observée au cours des trente dernières années.
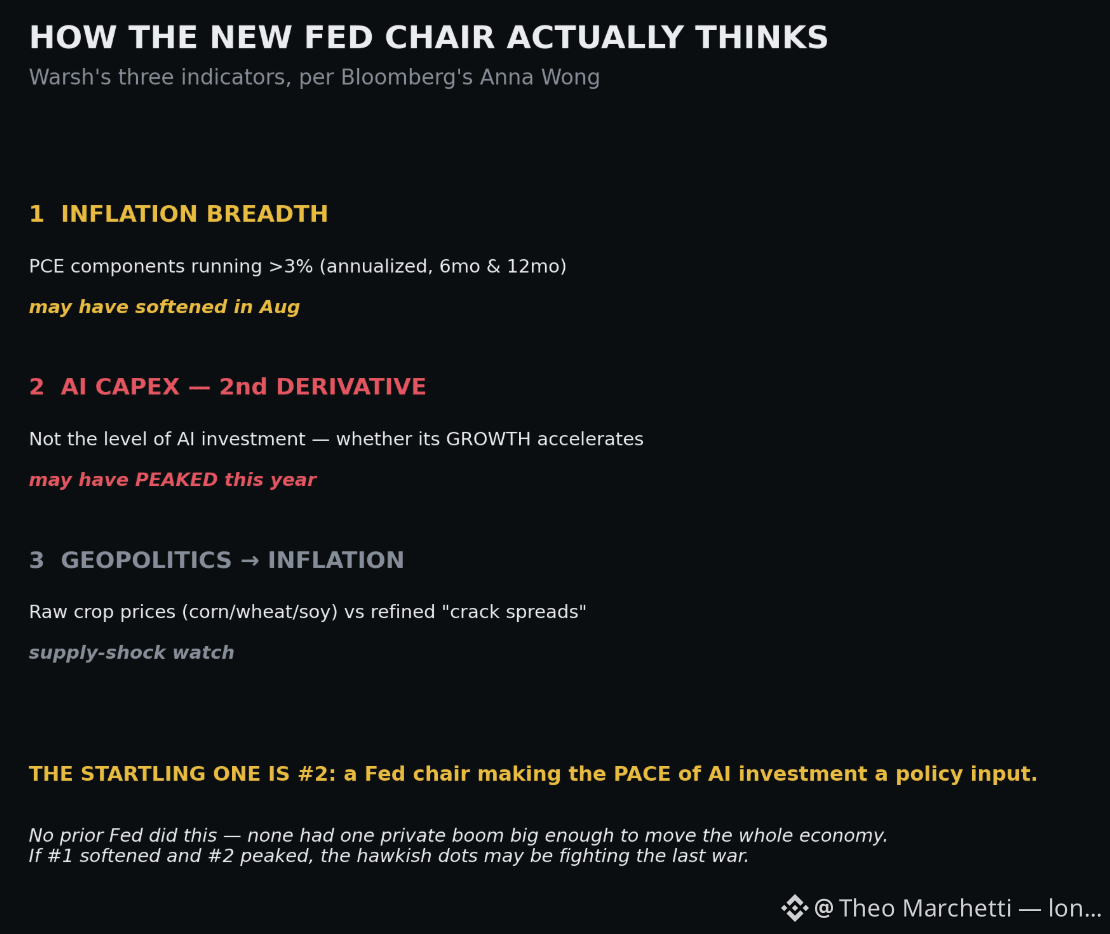
Warsh, avance-t-elle, observe trois éléments. D’abord, une mesure de la diffusion de l’inflation : combien de composantes de l’indice PCE dépassent 3 %, annualisées sur six et douze mois — pas le chiffre médiatique que tout le monde cite, mais la mesure dans laquelle les prix élevés se sont largement propagés. Deuxièmement, et c’est l’élément saisissant : la dérivée seconde des dépenses d’investissement (capex) liées à l’IA. Pas l’ampleur des investissements dans l’IA, mais le fait que leur croissance s’accélère ou se ralentit. Troisièmement, l’écart entre les prix agricoles bruts et les « crack spreads » raffinés, une façon de capter la fuite de la géopolitique dans l’inflation avant que les données officielles ne le montrent.
Accrochez-vous à cet indicateur intermédiaire, car il s’agit d’une révolution silencieuse. Un président de la Réserve fédérale traite le rythme d’une seule vague d’euphorie d’investissement privé comme un indicateur macroéconomique central — faisant du cycle de capex de l’IA une donnée d’entrée de la politique des taux d’intérêt. Aucun précédent n’avait une vague d’investissement privé suffisamment grande pour déplacer à elle seule la trajectoire de l’économie entière. Les chemins de fer s’en sont approchés dans les années 1870, l’électrification dans les années 1920 — mais tout cela s’est déployé sur des décennies. Ici, on le suit réunion après réunion.
La lecture de Wong est la partie qui devrait faire faire une pause aux faucons. Elle pense que la diffusion de l’inflation pourrait déjà s’être adoucie en août, et que la croissance du capex de l’IA pourrait avoir culminé cette année. Si elle a raison, le graphique des « dots » plutôt hawkish que le marché vient de réévaluer décrit une Fed qui se bat pour la guerre d’hier — resserrant sa politique sur des indicateurs qui ont commencé, discrètement, à s’inverser.
Nous assistons peut-être à la naissance du premier régime monétaire construit autour d’un cycle technologique plutôt que du cadre traditionnel « emploi et prix ». S’agit-il d’une vraie compréhension de l’endroit où se logent les risques de l’économie moderne, ou d’une manière très sophistiquée d’arriver en retard ? L’histoire se montre impitoyable envers les banques centrales qui cèdent à un nouvel indicateur au moment même où il se retourne. #macro #history
Warsh, avance-t-elle, observe trois éléments. D’abord, une mesure de la diffusion de l’inflation : combien de composantes de l’indice PCE dépassent 3 %, annualisées sur six et douze mois — pas le chiffre médiatique que tout le monde cite, mais la mesure dans laquelle les prix élevés se sont largement propagés. Deuxièmement, et c’est l’élément saisissant : la dérivée seconde des dépenses d’investissement (capex) liées à l’IA. Pas l’ampleur des investissements dans l’IA, mais le fait que leur croissance s’accélère ou se ralentit. Troisièmement, l’écart entre les prix agricoles bruts et les « crack spreads » raffinés, une façon de capter la fuite de la géopolitique dans l’inflation avant que les données officielles ne le montrent.
Accrochez-vous à cet indicateur intermédiaire, car il s’agit d’une révolution silencieuse. Un président de la Réserve fédérale traite le rythme d’une seule vague d’euphorie d’investissement privé comme un indicateur macroéconomique central — faisant du cycle de capex de l’IA une donnée d’entrée de la politique des taux d’intérêt. Aucun précédent n’avait une vague d’investissement privé suffisamment grande pour déplacer à elle seule la trajectoire de l’économie entière. Les chemins de fer s’en sont approchés dans les années 1870, l’électrification dans les années 1920 — mais tout cela s’est déployé sur des décennies. Ici, on le suit réunion après réunion.
La lecture de Wong est la partie qui devrait faire faire une pause aux faucons. Elle pense que la diffusion de l’inflation pourrait déjà s’être adoucie en août, et que la croissance du capex de l’IA pourrait avoir culminé cette année. Si elle a raison, le graphique des « dots » plutôt hawkish que le marché vient de réévaluer décrit une Fed qui se bat pour la guerre d’hier — resserrant sa politique sur des indicateurs qui ont commencé, discrètement, à s’inverser.
Nous assistons peut-être à la naissance du premier régime monétaire construit autour d’un cycle technologique plutôt que du cadre traditionnel « emploi et prix ». S’agit-il d’une vraie compréhension de l’endroit où se logent les risques de l’économie moderne, ou d’une manière très sophistiquée d’arriver en retard ? L’histoire se montre impitoyable envers les banques centrales qui cèdent à un nouvel indicateur au moment même où il se retourne. #macro #history