
Après l’annonce de la Fed, le BTC n’a pas donné une réponse claire dans un seul sens : au contraire, il s’est tiré et retassé à répétition autour des 76 000 $. À ce moment-là, l’erreur la plus facile chez les traders de contrats, ce n’est pas de se tromper de direction, c’est de simplifier trop vite le problème en une seule question : faut-il poursuivre ?
Ce qui m’importe, c’est plutôt cette autre phrase : si on doit poursuivre, alors sur cette opération, concrètement, à quel prix se fait l’exécution ?
Beaucoup de gens qui regardent les contrats perpétuels ne regardent que trois choses : la direction, l’effet de levier, et le stop-loss. Si la direction est haussière, on ouvre une position ; si la direction est baissière, on ouvre une position. Dès que le marché bouge, on a peur d’être en retard d’une demi-seconde. Mais ce qui finit vraiment par réécrire le résultat gains/pertes, ce sont souvent les quelques secondes avant l’ouverture de position qu’on n’a pas vérifiées : les conditions d’exécution.
Un même BTC ou ETH perp, placé sur des venues différents, peut donner des résultats totalement différents.
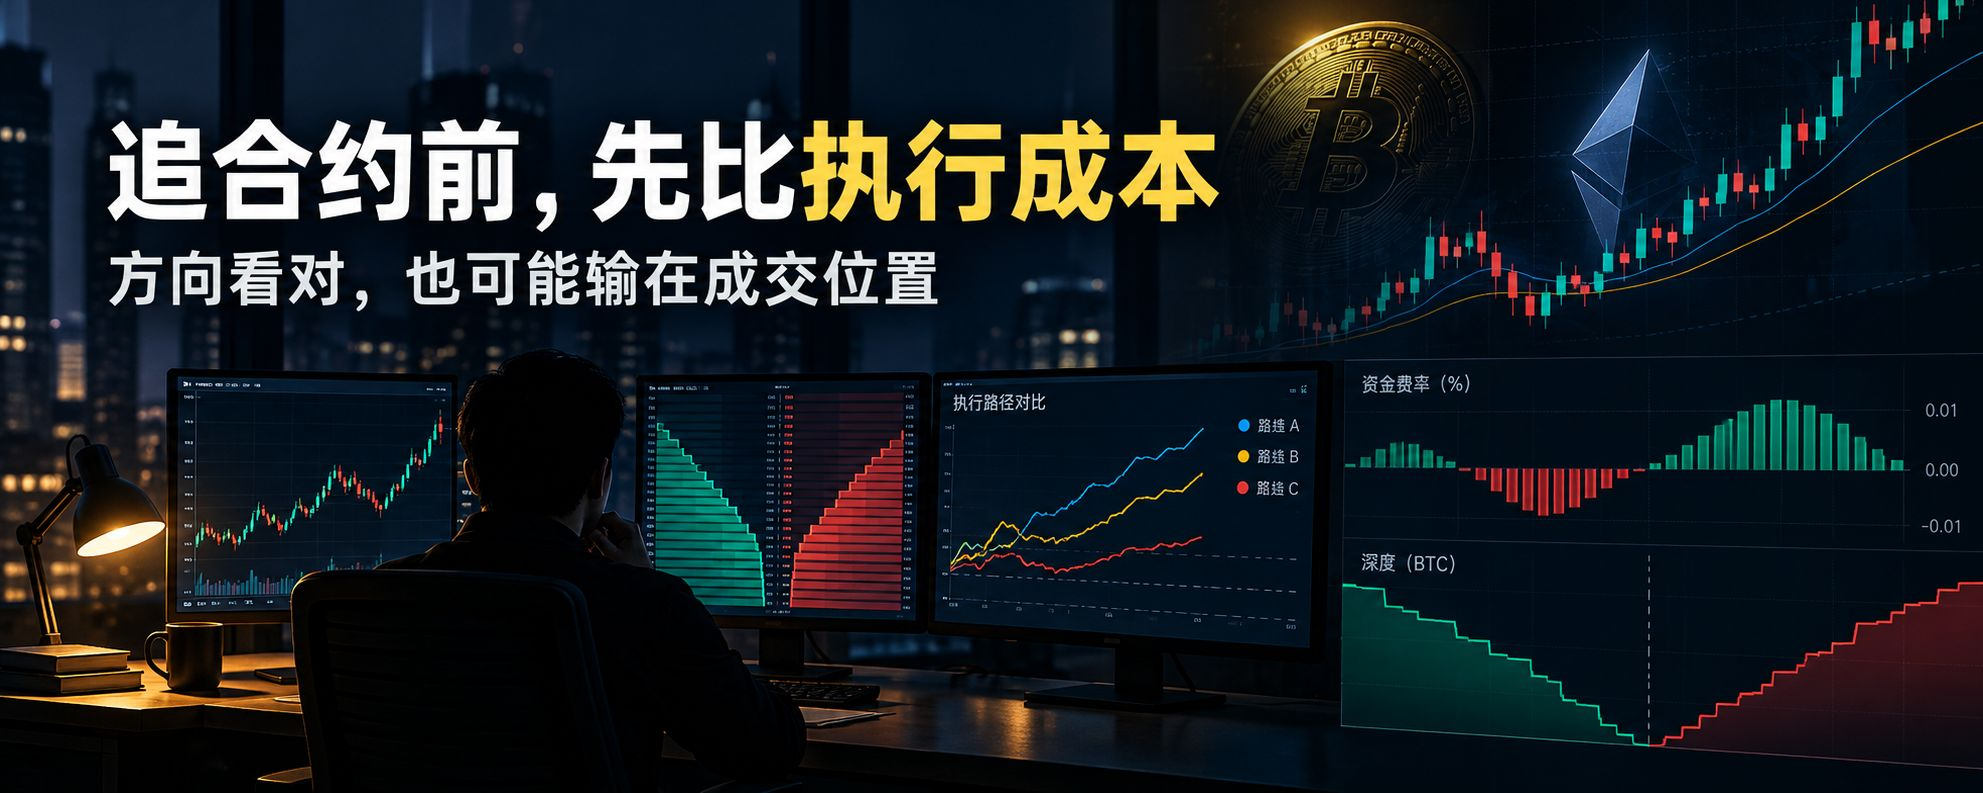
La première différence, c’est la profondeur du carnet d’ordres. Avec un petit volume, on a l’impression que ça se remplit partout. Mais quand la taille augmente, le fait de consommer telle ou telle “tranche”, l’ampleur du slippage, et la question de savoir si l’on amincit la liquidité proche du prix de marque, vont directement modifier ton prix d’entrée réel. Tu crois poursuivre 76 300, mais au final, ton compte reflète peut-être un autre prix.
La deuxième différence, c’est le taux de financement. Après la Fed, le marché oscille dans ses attentes. Quand l’humeur à court terme s’enflamme, le taux de financement de certaines directions peut changer de visage en premier. Tu n’achètes pas seulement une direction : tu achètes aussi un environnement où des frais sont calculés en continu pendant la durée du maintien de ta position. Même si tu as raison sur la direction, si tu prolonges la période, ces frais finissent par te “manger” petit à petit, et l’expérience devient très pénible.
La troisième différence, ce sont les frais et l’expérience de passage d’ordres. Certains endroits sont faits pour capter la liquidité, d’autres pour placer des ordres en attente d’exécution. Il y a des positions qui semblent avoir des frais similaires, mais une fois qu’on ajoute le slippage, le fait de “poursuivre” quand l’ordre ne se remplit pas, et le fait de retirer puis de republier, le coût n’est plus celui qu’affiche la page.
La quatrième différence concerne la liquidation forcée et les règles de gestion du risque. Aujourd’hui, le marché discute encore des controverses liées à de grosses liquidations lors d’un épisode extrême de il y a quelques années. Ce type de nouvelle rappelle une chose aux traders : les contrats ne sont pas seulement contre le prix, ils sont aussi contre les règles. Comment le prix de marque est calculé, comment on gère la source de l’indice, comment le matching et les liquidations forcées sont déclenchés en cas de volatilité extrême : ce ne sont pas des “connaissances froides” cachées dans un coin, mais des éléments qui déterminent réellement si tu peux survivre quand la pression est à son maximum.
Donc je ne suis pas vraiment d’accord avec l’idée : “le trading de contrats, tant que l’entrée est assez rapide”. Bien sûr, la vitesse compte, mais ce n’est pas tout. Plus on est après un événement, avec un taux de financement qui fait n’importe quoi et une liquidité qui se disperse, plus les traders doivent, avant d’appuyer sur le bouton, faire une comparaison préalable.
En disant les choses à contre-courant : beaucoup de trades ne perdent pas à cause de la direction, mais parce qu’ils sont trop fidèles à une entrée fixe.
À l’époque du spot, tout le monde avait l’habitude de comparer les prix d’échange via différents parcours ; en arrivant à l’ère des Perp, beaucoup de gens reviennent pourtant à l’habitude la plus primitive : ouvrir une page familière, choisir l’effet de levier, et ouvrir la position. Le problème, c’est que le coût des contrats perp est plus “en relief” que celui du spot : en plus du spread bid/ask, il y a le taux de financement, la profondeur du carnet, le slippage, les frais, le prix de marque, les règles de liquidation, la file des ordres en attente et la capacité de volume exécutable.
Surtout dans un contexte comme celui d’aujourd’hui : BTC se redresse légèrement, ETH et SOL rebondissent aussi, le sentiment de marché ne s’effondre pas, mais on n’est pas non plus dans un scénario unilatéral en mode “sans réfléchir”. Justement dans ces moments où “on dirait qu’on peut courir après” quelque chose, on devrait d’abord se poser trois questions :
Après amplification de cette position, de combien le prix de成交 réel va s’écarter ?
Si je garde la position en overnight, le taux de financement va-t-il au contraire me “mordre” ?
S’il y a une brusque pointe (wick) soudain, les règles de liquidation forcée et l’épaisseur du carnet peuvent-elles encaisser ?
Ces trois questions sont plus proches du trading lui-même que de “faut-il poursuivre maintenant ou pas”.
Je comprends la valeur des agrégateurs Perp : ici aussi. Il ne s’agit pas de décider à ta place si BTC va monter ou baisser, mais de dérouler les conditions d’exécution d’un même actif, dans le même sens, sur une même position, mais sur des venues différents : profondeur, frais, commissions, slippage, règles, capacité exécutable — tout est présenté à regarder avant d’ouvrir la position.
Le vrai processus, comme celui de PerpEX, où un agrégateur Perp a du sens, devrait être : d’abord choisir l’actif, puis comparer les conditions entre différents venues, et enfin décider où diriger cette exécution. Ce n’est pas de la loyauté envers une seule page/entrée, c’est de la responsabilité envers ton résultat d’exécution.
Personne ne peut déterminer à l’avance si le marché va continuer à se renforcer. Mais savoir si un contrat doit foncer dedans sans comparaison, c’est une décision que le trader peut prendre lui-même.
#BTC #trading de contrats