Au dernier cycle, tout le monde disait que le liquid staking allait faire décoller DeFi. Vous misez l’actif natif, obtenez un LST, et continuez à gagner tout en déployant ce capital ailleurs. Une thèse claire.
Puis le restaking a siphonné l’attention. Les programmes de points ont attiré plus fort que le simple rendement de base. Le capital s’est orienté vers les perps, les stablecoins, les RWAs et les applications génératrices de revenus.
Les LST n’ont plus été le discours principal. Mais ils n’ont pas cessé d’être développés.
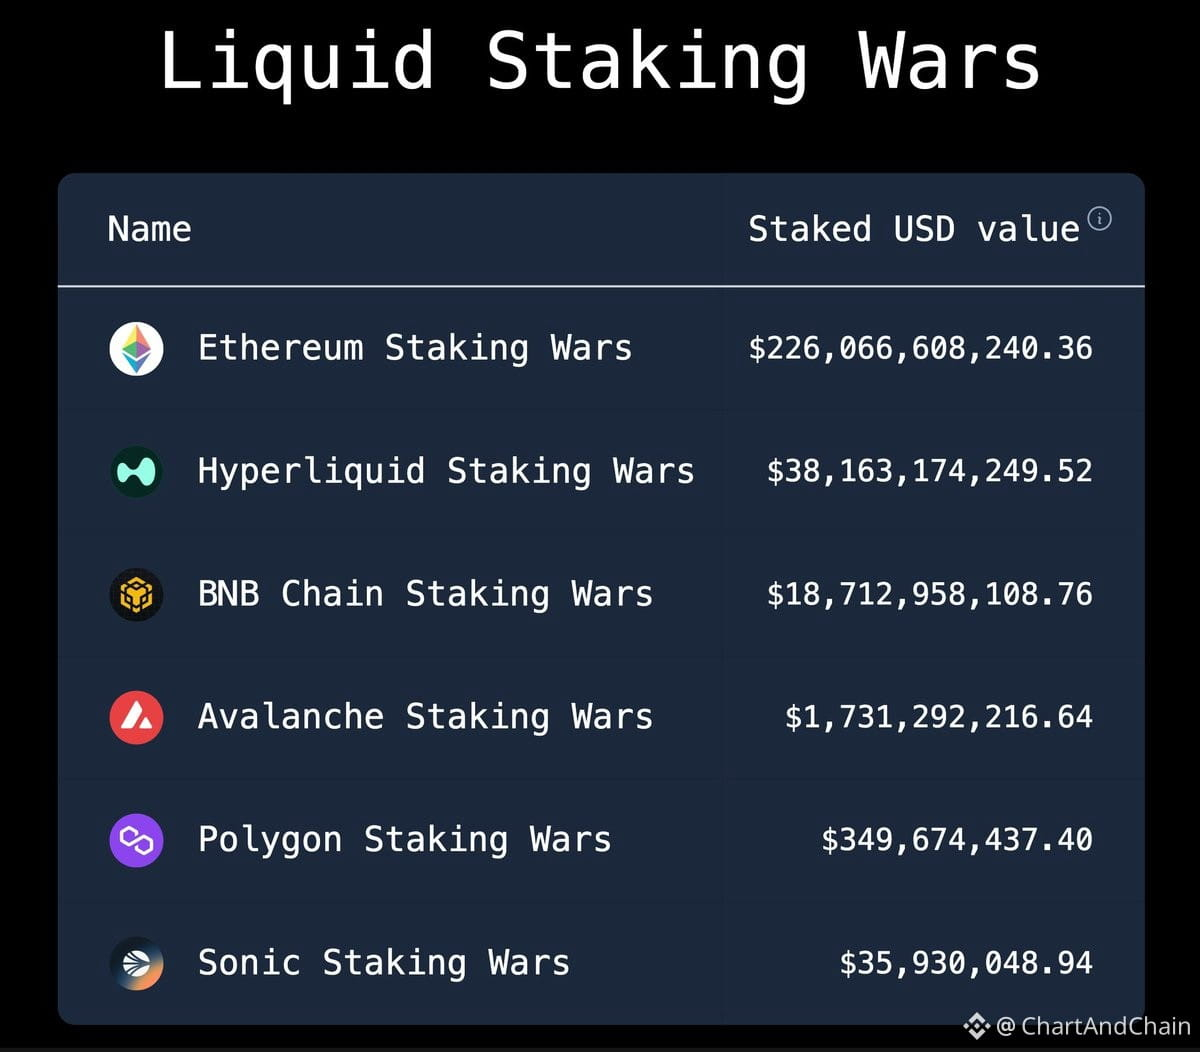
La valeur stakée actuelle sur cinq chaînes se situe près de 285 Md$ :
$ETH : 226 Md$
Hyperliquid : 38,2 Md$
$BNB : 18,7 Md$
$AVAX : 1,73 Md$
$POL : 350 M$
Les protocoles de liquid staking représentent encore environ 52,6 Md$ de TVL, générant environ 28,8 M$ de frais hebdomadaires. Lido, à lui seul, gère plus de 24 Md$.
Ce qui a changé, c’est le cadre d’évaluation. On comparait surtout l’APY, les frais, la profondeur de retrait. Désormais, je vérifie le soutien du marché du lending, l’efficacité du collatéral, la liquidité sur les DEX, l’intégration à Pendle, les options de custody, l’écart des validateurs, ainsi que le risque contractuel et de slashing.
Le secteur s’étend aussi au-delà d’Ethereum. Solana a franchi 6,2 Md$ de TVL en LST. Hyperliquid a déjà staké 38 Md+. Ethereum reste leader, mais les écosystèmes plus récents disposent désormais d’assez de stake natif pour faire naître une vraie concurrence en LST.
Les institutions arrivent. Anchorage a ajouté le support de Lido. Sharplink a alloué 200 M$ en $ETH via le protocole.
Les LST deviennent un collatéral central pour la finance onchain. Moins d’engouement, plus d’infrastructure solide. Attendez-vous à une adoption plus large dans le lending, le trading, le rendement structuré et les produits institutionnels.
Une phase de construction discrète. C’est généralement à ce moment-là que les fondations se posent.