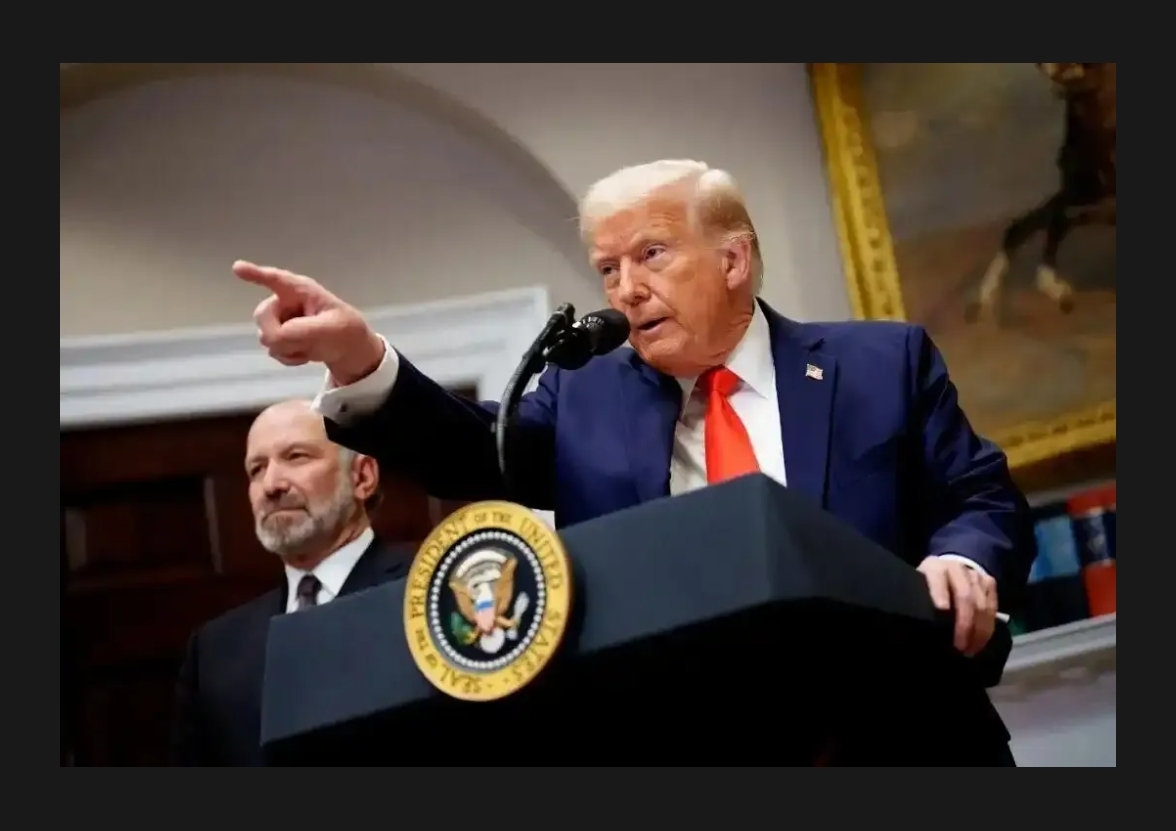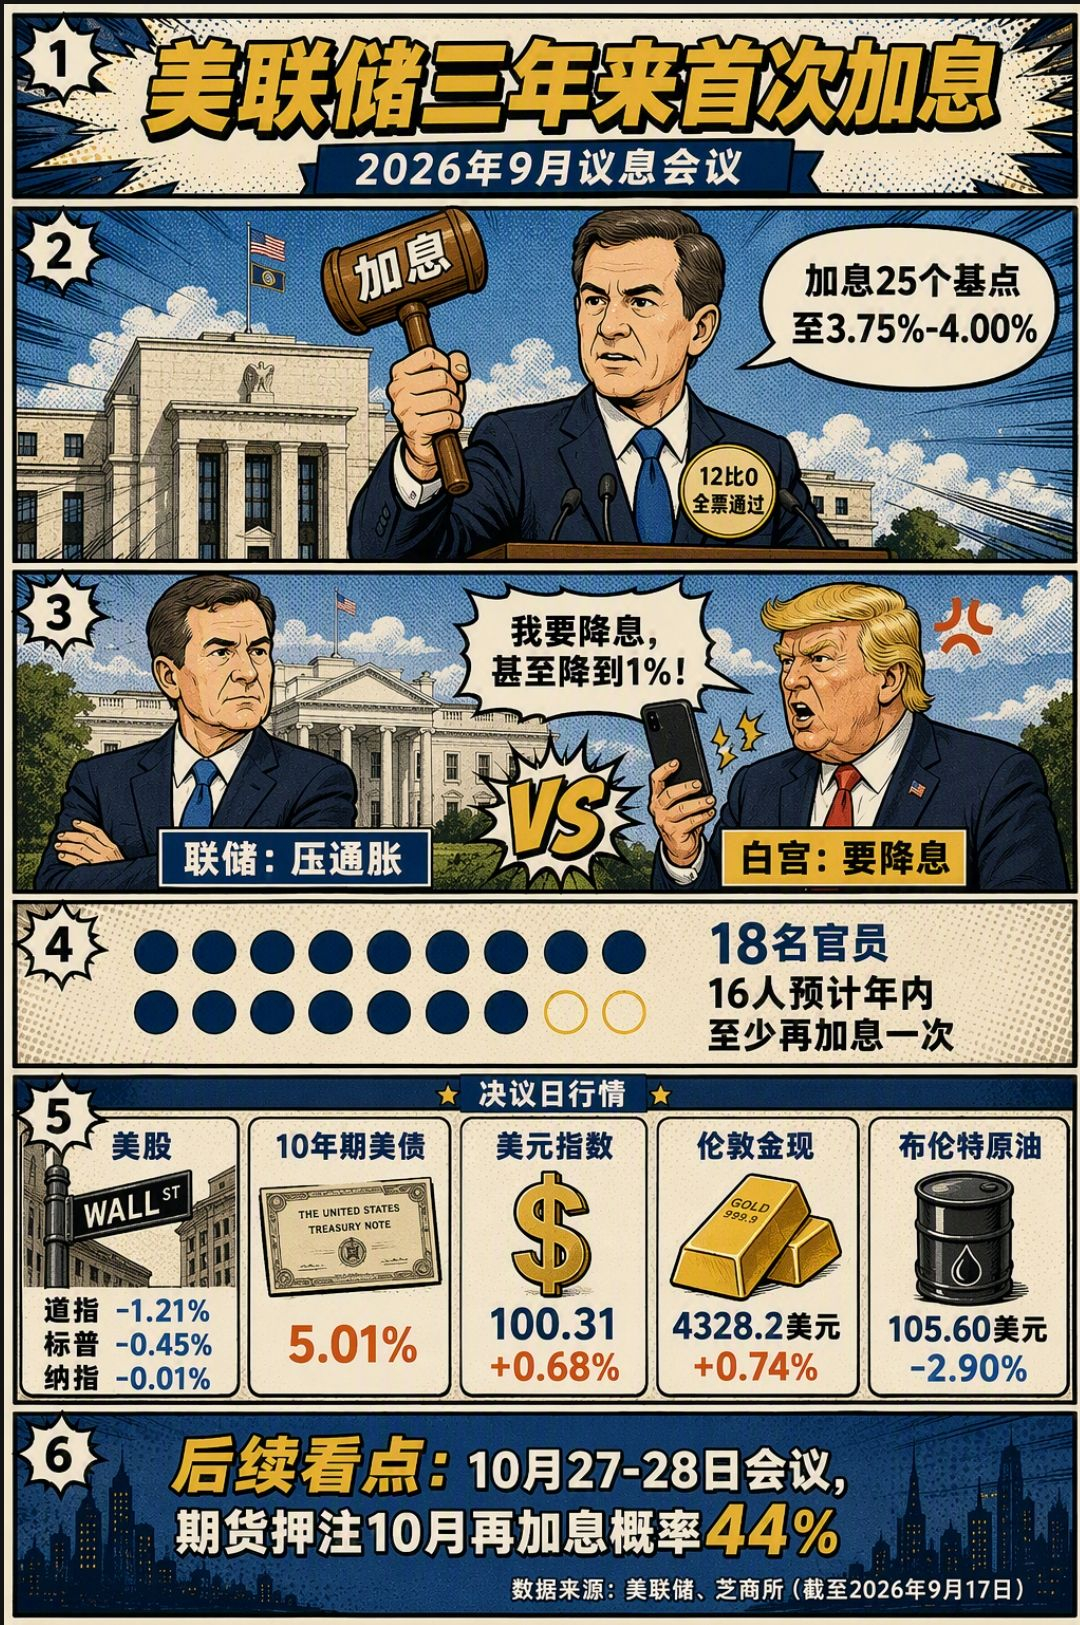

Trump appelle à une baisse des taux, mais la Fed insiste pour augmenter. Et en plus, c’est passé par 12 voix contre 0, unanimement. Sur 18 responsables, 16 devraient encore relever une fois d’ici la fin de l’année — 25 points de base ne sont que l’ouverture.
Les marchés l’avaient déjà anticipé : probabilité d’une hausse avant la réunion à 92,5 %, probabilité de deux hausses d’ici la fin de l’année à près de 80 %. Dans le tableau des projections, la médiane vise 4,1 %, soit bien plus que les 3,8 % attendus en juin. À l’oral, Waller dit des « ajustements », mais ses votes en interne disent le contraire : au moins une hausse de plus reste à faire. Soit il ne parvient pas à contenir l’aile « faucon », soit il n’a tout simplement pas envie de la contenir.
Ce qui est frappant, c’est qu’après la hausse, le BTC a bondi jusqu’à 76 000, l’ETH est passé au-dessus de 2 400, et l’or n’a pas décroché. Le marché ne regarde pas seulement cette hausse-ci : il regarde le tableau des projections. Cette fois, ce n’est pas effrayant ; ce qui effraie, c’est qu’une autre hausse se cache encore derrière.
Le vote de Waller ne lui laisse aucune marge. Avec un CPI au-dessus des attentes en août, il avait déjà trop « misé » sur le discours : ne pas augmenter reviendrait à s’auto-détruire en termes de crédibilité. La décision tombe sept semaines avant les élections de mi-mandat ; depuis 2025, Trump réclame une baisse des taux et cette année, il demande carrément de descendre à 1 %. Une hausse à 12 contre 0, à contre-courant direct, équivaut à un refus en face. La Maison-Blanche dit « dommage », Trump dit « il faut descendre à 1 % » — mais paradoxalement, cela ajoute des points à Waller : preuve qu’il n’est pas une marionnette.
Les obligations américaines à long terme ont déjà franchi 5 %. Le rendement à 10 ans s’établit à 5,00 %, le plus haut niveau depuis 2007. L’indice du dollar repasse au-dessus de 100 ; l’or est sous pression, mais ne s’effondre pas. En Chine, la banque centrale enchaîne des achats pendant 22 mois consécutifs, jouant un rôle de soutien. Le pétrole est la variable la plus grande : le Brent a monté d’environ 15 % en septembre, mais le jour de la décision il a chuté de 2,9 %. Le recul du pétrole laisse respirer l’inflation ; si le pétrole reste élevé, les « faucons » ont encore des munitions.
Dès que la Fed relève ses taux, le monde entier doit suivre. Le 17 septembre, l’Autorité monétaire de Hong Kong a relevé le taux directeur à 4,25 %, un ajustement automatique dans le cadre du régime de change. Le même soir, l’Arabie saoudite, les Émirats arabes unis, le Qatar, Bahreïn et Oman ont aussi relevé leurs taux de 25 points de base. La phrase de Waller — « d’autres économies avancées font aussi face à des pressions sur les prix » — veut dire en clair : « J’agis ; à vous de gérer. »
La suite se joue sur trois points : est-ce que la réunion d’octobre permettra bien de concrétiser une deuxième hausse ; est-ce que l’emploi (nonfarm), le CPI et le PCE core tiendront ; et le Brent ainsi que le volume de navigation dans le détroit d’Ormuz. La réponse du tableau des projections est déjà sortie : la période de validation commence.
En une phrase : les mauvaises nouvelles se transforment en bonnes, et il n’y a plus de mauvaises nouvelles pires que celles-ci. Donc tous les actifs montent !
#美众院推进比特币储备法案
Les marchés l’avaient déjà anticipé : probabilité d’une hausse avant la réunion à 92,5 %, probabilité de deux hausses d’ici la fin de l’année à près de 80 %. Dans le tableau des projections, la médiane vise 4,1 %, soit bien plus que les 3,8 % attendus en juin. À l’oral, Waller dit des « ajustements », mais ses votes en interne disent le contraire : au moins une hausse de plus reste à faire. Soit il ne parvient pas à contenir l’aile « faucon », soit il n’a tout simplement pas envie de la contenir.
Ce qui est frappant, c’est qu’après la hausse, le BTC a bondi jusqu’à 76 000, l’ETH est passé au-dessus de 2 400, et l’or n’a pas décroché. Le marché ne regarde pas seulement cette hausse-ci : il regarde le tableau des projections. Cette fois, ce n’est pas effrayant ; ce qui effraie, c’est qu’une autre hausse se cache encore derrière.
Le vote de Waller ne lui laisse aucune marge. Avec un CPI au-dessus des attentes en août, il avait déjà trop « misé » sur le discours : ne pas augmenter reviendrait à s’auto-détruire en termes de crédibilité. La décision tombe sept semaines avant les élections de mi-mandat ; depuis 2025, Trump réclame une baisse des taux et cette année, il demande carrément de descendre à 1 %. Une hausse à 12 contre 0, à contre-courant direct, équivaut à un refus en face. La Maison-Blanche dit « dommage », Trump dit « il faut descendre à 1 % » — mais paradoxalement, cela ajoute des points à Waller : preuve qu’il n’est pas une marionnette.
Les obligations américaines à long terme ont déjà franchi 5 %. Le rendement à 10 ans s’établit à 5,00 %, le plus haut niveau depuis 2007. L’indice du dollar repasse au-dessus de 100 ; l’or est sous pression, mais ne s’effondre pas. En Chine, la banque centrale enchaîne des achats pendant 22 mois consécutifs, jouant un rôle de soutien. Le pétrole est la variable la plus grande : le Brent a monté d’environ 15 % en septembre, mais le jour de la décision il a chuté de 2,9 %. Le recul du pétrole laisse respirer l’inflation ; si le pétrole reste élevé, les « faucons » ont encore des munitions.
Dès que la Fed relève ses taux, le monde entier doit suivre. Le 17 septembre, l’Autorité monétaire de Hong Kong a relevé le taux directeur à 4,25 %, un ajustement automatique dans le cadre du régime de change. Le même soir, l’Arabie saoudite, les Émirats arabes unis, le Qatar, Bahreïn et Oman ont aussi relevé leurs taux de 25 points de base. La phrase de Waller — « d’autres économies avancées font aussi face à des pressions sur les prix » — veut dire en clair : « J’agis ; à vous de gérer. »
La suite se joue sur trois points : est-ce que la réunion d’octobre permettra bien de concrétiser une deuxième hausse ; est-ce que l’emploi (nonfarm), le CPI et le PCE core tiendront ; et le Brent ainsi que le volume de navigation dans le détroit d’Ormuz. La réponse du tableau des projections est déjà sortie : la période de validation commence.
En une phrase : les mauvaises nouvelles se transforment en bonnes, et il n’y a plus de mauvaises nouvelles pires que celles-ci. Donc tous les actifs montent !
#美众院推进比特币储备法案