
#美联储加息25基点美股收跌
Hier, cette bougie me semble surtout porter sur autre chose que le « repli » des actions américaines : le marché a enfin confirmé une chose—les taux d’intérêt élevés ne sont peut-être pas encore terminés.
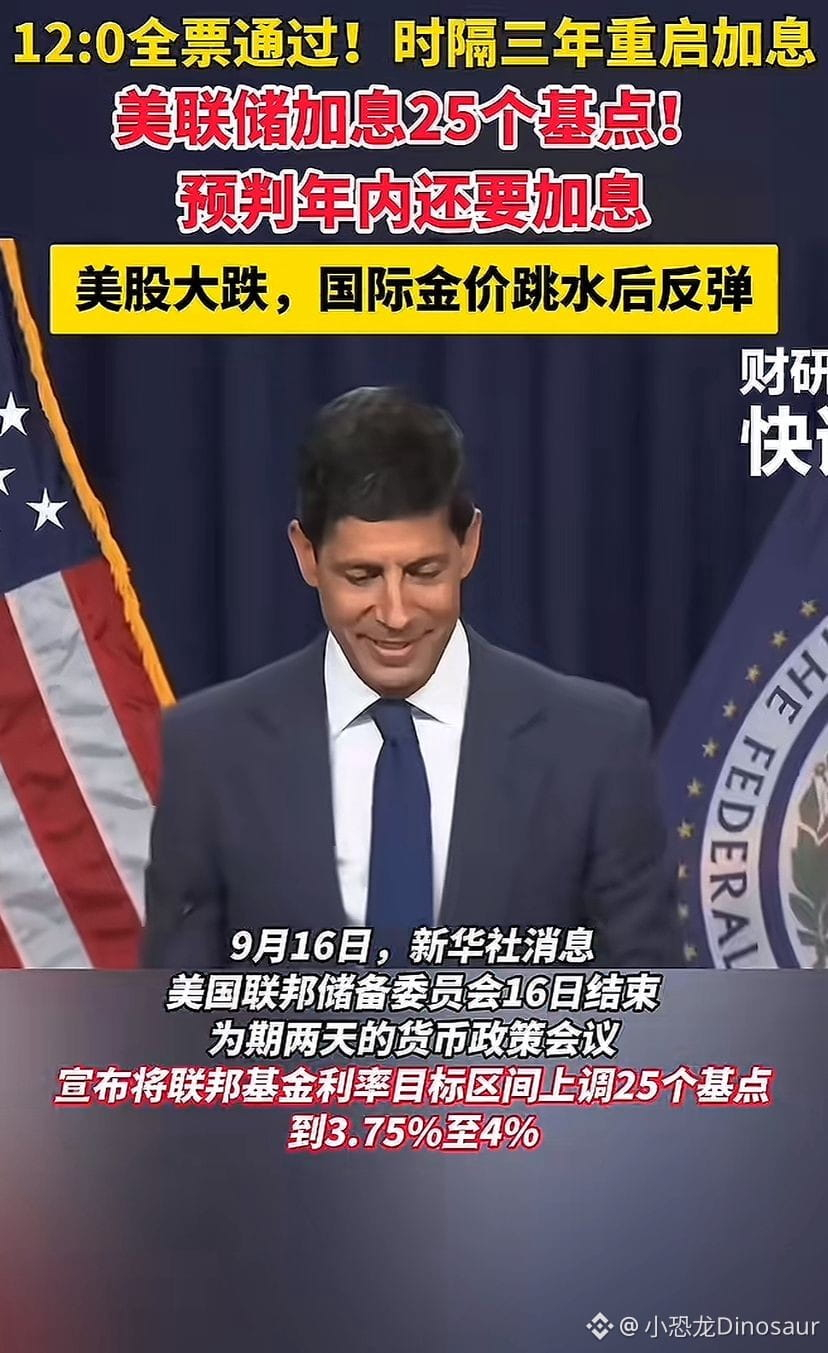
Le 16 septembre, la Fed a relevé ses taux de 25 points de base, portant la fourchette cible du taux des fonds fédéraux à 3,75 %—4,00 %, soit la première hausse depuis 2023. Ce qui met encore plus mal à l’aise, c’est que ce n’est pas simplement « une hausse puis c’est tout » : d’après le graphique des projections (dot plot), la majorité des responsables s’attendrait à une nouvelle hausse dans l’année. Après l’annonce, le Dow Jones a reculé d’environ 1,2 %, le S&P 500 d’environ 0,4 %—0,5 %, et le Nasdaq est resté globalement stable ; dans le même temps, le rendement des bons du Trésor américains à 2 ans est monté à environ 4,7 %, tandis que celui à 10 ans a brièvement touché 5 %.
La logique derrière tout cela est en réalité assez simple. La Fed se retrouve face à un ensemble assez inconfortable : l’économie n’est pas encore vraiment faible, mais l’inflation ne s’est pas réellement résorbée. Et en plus, il faut compter avec le prix du pétrole et les risques géopolitiques, ce qui comprime à nouveau la marge de baisse des taux. Pour la bourse, cela signifie un taux d’actualisation des flux de trésorerie plus élevé à l’avenir—et les pressions seront plus visibles pour les petites capitalisations, l’immobilier et les entreprises très endettées, que pour les grandes valeurs technologiques.
Le marché ne redoute donc pas seulement ces 25 points de base, mais surtout le fait que les taux repartent dans un cycle haussier.
Il faut aussi noter un point important : cette fois, actions et obligations subissent la pression en même temps. Jusqu’ici, tout le monde avait pris l’habitude de voir les obligations comme une valeur refuge. Mais quand les anticipations de hausses de taux se ravivent, les prix des obligations sont aussi freinés par la remontée des rendements. Dans ce contexte, les investisseurs deviennent plus exigeants—ce n’est pas « y a-t-il une histoire de croissance ? », c’est « cette histoire mérite-t-elle d’être achetée au prix d’un coût du capital plus élevé ? ».
Ainsi, je pense que la question à surveiller maintenant n’est pas seulement de savoir si la prochaine hausse de la Fed aura lieu : c’est surtout quand le marché recommencera à croire à ceci—l’inflation est maîtrisée et les taux peuvent s’arrêter ici.
D’ici à ce que cette réponse se confirme, les marchés américains continueront très probablement à osciller entre « la résilience des bénéfices » et la « pression des taux élevés ».
25 points de base ne semblent pas grand-chose, mais ils changent la façon dont le marché fixe les prix pour l’avenir. $BTC
Hier, cette bougie me semble surtout porter sur autre chose que le « repli » des actions américaines : le marché a enfin confirmé une chose—les taux d’intérêt élevés ne sont peut-être pas encore terminés.
Le 16 septembre, la Fed a relevé ses taux de 25 points de base, portant la fourchette cible du taux des fonds fédéraux à 3,75 %—4,00 %, soit la première hausse depuis 2023. Ce qui met encore plus mal à l’aise, c’est que ce n’est pas simplement « une hausse puis c’est tout » : d’après le graphique des projections (dot plot), la majorité des responsables s’attendrait à une nouvelle hausse dans l’année. Après l’annonce, le Dow Jones a reculé d’environ 1,2 %, le S&P 500 d’environ 0,4 %—0,5 %, et le Nasdaq est resté globalement stable ; dans le même temps, le rendement des bons du Trésor américains à 2 ans est monté à environ 4,7 %, tandis que celui à 10 ans a brièvement touché 5 %.
La logique derrière tout cela est en réalité assez simple. La Fed se retrouve face à un ensemble assez inconfortable : l’économie n’est pas encore vraiment faible, mais l’inflation ne s’est pas réellement résorbée. Et en plus, il faut compter avec le prix du pétrole et les risques géopolitiques, ce qui comprime à nouveau la marge de baisse des taux. Pour la bourse, cela signifie un taux d’actualisation des flux de trésorerie plus élevé à l’avenir—et les pressions seront plus visibles pour les petites capitalisations, l’immobilier et les entreprises très endettées, que pour les grandes valeurs technologiques.
Le marché ne redoute donc pas seulement ces 25 points de base, mais surtout le fait que les taux repartent dans un cycle haussier.
Il faut aussi noter un point important : cette fois, actions et obligations subissent la pression en même temps. Jusqu’ici, tout le monde avait pris l’habitude de voir les obligations comme une valeur refuge. Mais quand les anticipations de hausses de taux se ravivent, les prix des obligations sont aussi freinés par la remontée des rendements. Dans ce contexte, les investisseurs deviennent plus exigeants—ce n’est pas « y a-t-il une histoire de croissance ? », c’est « cette histoire mérite-t-elle d’être achetée au prix d’un coût du capital plus élevé ? ».
Ainsi, je pense que la question à surveiller maintenant n’est pas seulement de savoir si la prochaine hausse de la Fed aura lieu : c’est surtout quand le marché recommencera à croire à ceci—l’inflation est maîtrisée et les taux peuvent s’arrêter ici.
D’ici à ce que cette réponse se confirme, les marchés américains continueront très probablement à osciller entre « la résilience des bénéfices » et la « pression des taux élevés ».
25 points de base ne semblent pas grand-chose, mais ils changent la façon dont le marché fixe les prix pour l’avenir. $BTC