$AAVE Lancement d'un marché de prêt RWA spécialisé sur Avalanche : un coup de pouce pour la finance institutionnelle
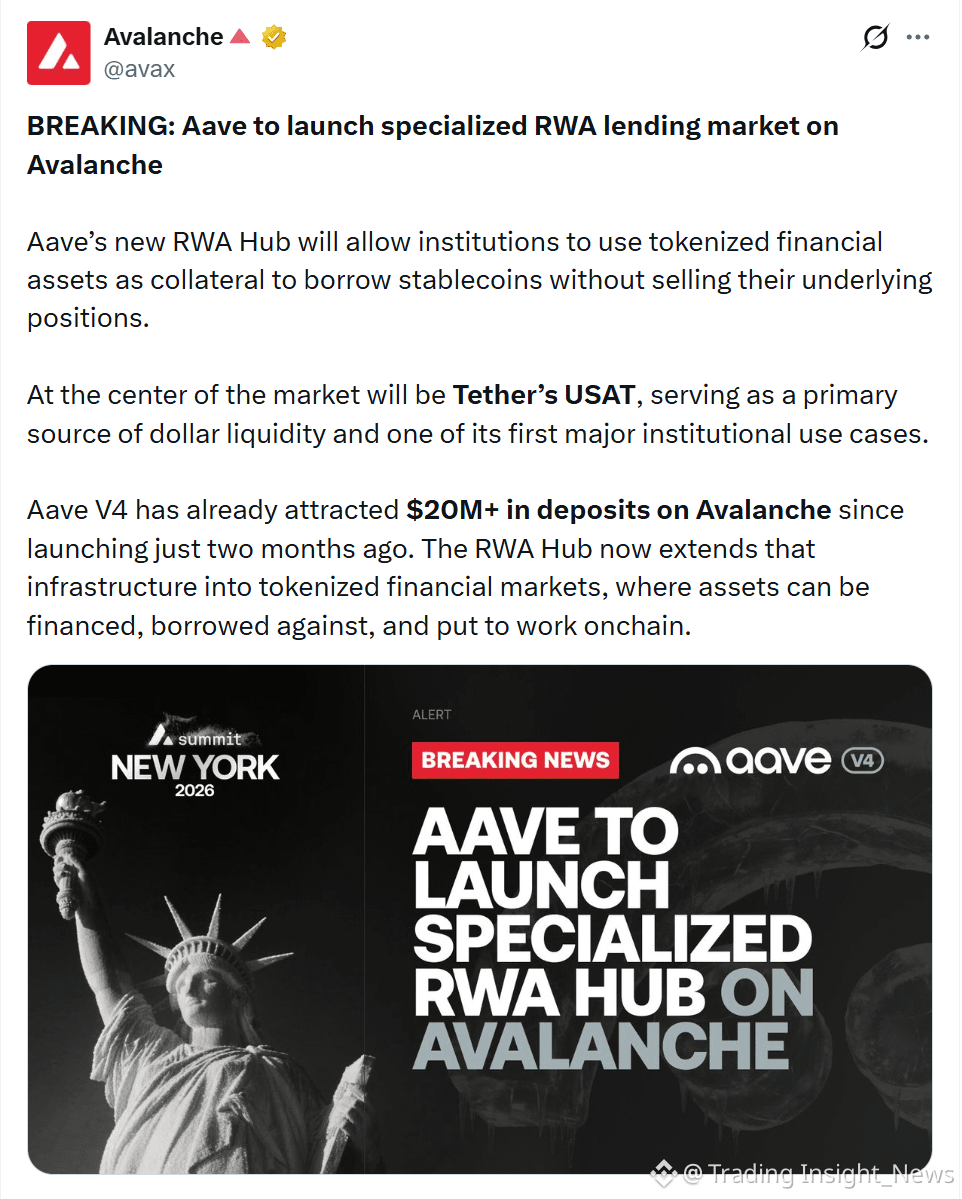
Aave a annoncé son intention de lancer un RWA Hub sur Avalanche, un marché de prêts conçu spécifiquement pour les actifs du monde réel, permettant aux institutions d'emprunter des stablecoins en utilisant comme collatéral des actifs financiers tokenisés, sans vendre leurs positions sous-jacentes.
Le RWA Hub fonctionne via le modèle Hub & Spoke de Aave V4 : un hub central de liquidité conserve les actifs déposés, tandis que chaque spoke (marché individuel) définit ses propres types de collatéral et paramètres de risque. Cela permet à chaque marché d'appliquer des règles adaptées aux types d'actifs spécifiques tout en s'appuyant sur une liquidité partagée.
USAT servira de source principale de liquidité USD pour ce marché . Il ne s'agit pas du USDT standard : USAT est un stablecoin conçu spécifiquement pour le marché américain, émis par Anchorage Digital Bank (une banque agréée fédéralement) avec le soutien de Tether, et construit dans le cadre du GENIUS Act . Le fait que l'USAT apparaisse dès le départ dans un produit DeFi indique que le capital institutionnel est préparé pour le crédit on-chain.
Aave V4 lancé le $AVAX en juillet 2026 et a déjà attiré plus de 20 millions de dollars de dépôts en seulement 2 mois . Bien que modeste par rapport à l'envergure d'Aave sur Ethereum, pour un déploiement entièrement nouveau, cette croissance est notable.
Ce n'est pas seulement un nouveau produit : c'est un changement stratégique d'Aave vers la finance institutionnelle. Plutôt que de chercher à concurrencer la liquidité de détail, Aave construit une infrastructure de prêt dédiée aux institutions financières.
Le point clé est de transformer des actifs tokenisés en collatéral opérationnel, et pas seulement de les laisser inactifs dans des portefeuilles, mais de les rendre utilisables pour l'emprunt et l'optimisation du capital. C'est le passage de la « tokenisation pour la propriété » à la « tokenisation pour l'utilisation. »
Cependant, une question reste sans réponse : quels types précis de collatéral seront acceptés ? Aave indique que la liste initiale de collatéral et la date de lancement seront dévoilées plus tard . Les obligations gouvernementales tokenisées, les fonds du marché monétaire et le crédit privé sont des candidats possibles, mais chacun comporte une structure de risque différente.
Aave a annoncé son intention de lancer un RWA Hub sur Avalanche, un marché de prêts conçu spécifiquement pour les actifs du monde réel, permettant aux institutions d'emprunter des stablecoins en utilisant comme collatéral des actifs financiers tokenisés, sans vendre leurs positions sous-jacentes.
Le RWA Hub fonctionne via le modèle Hub & Spoke de Aave V4 : un hub central de liquidité conserve les actifs déposés, tandis que chaque spoke (marché individuel) définit ses propres types de collatéral et paramètres de risque. Cela permet à chaque marché d'appliquer des règles adaptées aux types d'actifs spécifiques tout en s'appuyant sur une liquidité partagée.
USAT servira de source principale de liquidité USD pour ce marché . Il ne s'agit pas du USDT standard : USAT est un stablecoin conçu spécifiquement pour le marché américain, émis par Anchorage Digital Bank (une banque agréée fédéralement) avec le soutien de Tether, et construit dans le cadre du GENIUS Act . Le fait que l'USAT apparaisse dès le départ dans un produit DeFi indique que le capital institutionnel est préparé pour le crédit on-chain.
Aave V4 lancé le $AVAX en juillet 2026 et a déjà attiré plus de 20 millions de dollars de dépôts en seulement 2 mois . Bien que modeste par rapport à l'envergure d'Aave sur Ethereum, pour un déploiement entièrement nouveau, cette croissance est notable.
Ce n'est pas seulement un nouveau produit : c'est un changement stratégique d'Aave vers la finance institutionnelle. Plutôt que de chercher à concurrencer la liquidité de détail, Aave construit une infrastructure de prêt dédiée aux institutions financières.
Le point clé est de transformer des actifs tokenisés en collatéral opérationnel, et pas seulement de les laisser inactifs dans des portefeuilles, mais de les rendre utilisables pour l'emprunt et l'optimisation du capital. C'est le passage de la « tokenisation pour la propriété » à la « tokenisation pour l'utilisation. »
Cependant, une question reste sans réponse : quels types précis de collatéral seront acceptés ? Aave indique que la liste initiale de collatéral et la date de lancement seront dévoilées plus tard . Les obligations gouvernementales tokenisées, les fonds du marché monétaire et le crédit privé sont des candidats possibles, mais chacun comporte une structure de risque différente.