
Le CLARITY Act est en panne, mais la machinerie crypto de Washington continue de tourner : le projet fiscal progresse alors que Gillibrand signale que les démocrates ne sont pas terminés
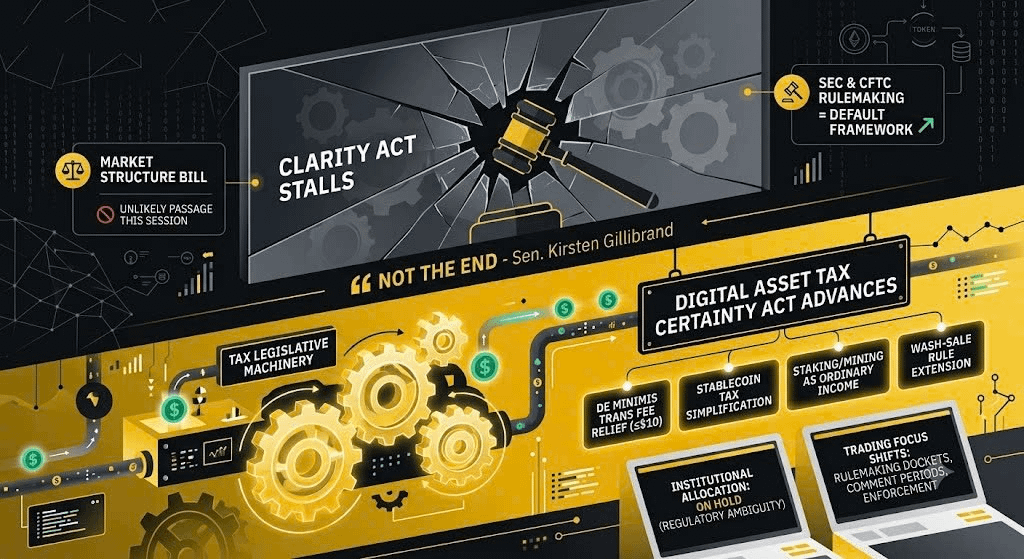
La sénatrice Kirsten Gillibrand affirme que le CLARITY Act « n’est pas la fin » — mais alors que des analystes estiment déjà ce Congrès perdu, l’action s’est déplacée vers la commission House Ways and Means, où le Digital Asset Tax Certainty Act vient de franchir l’étape du markup, et vers la SEC et la CFTC, où l’élaboration des règles devient discrètement le cadre réglementaire de facto de la cryptographie américaine.
Cold Open
Le CLARITY Act est mort pour ce Congrès — ou du moins, c’est ce que les analystes du secteur intègrent dans leurs prix. Mais la machinerie législative à Washington n’a pas cessé, et cette distinction compte énormément pour quiconque a du capital déployé dans les actifs numériques.
Mercredi, la commission House Ways and Means a approuvé le Digital Asset Tax Certainty Act (H.R. 10357), envoyant une refonte étendue de la fiscalité crypto à la Chambre entière. La même semaine, la sénatrice Kirsten Gillibrand a insisté publiquement sur le fait que les démocrates restent engagés dans l’adoption du CLARITY Act, qualifiant le revers de « pas la fin ».
Deux signaux, un seul message : l’appareil réglementaire américain n’est pas figé — il se re-route. Pour les traders, la question n’est pas de savoir si le CLARITY Act passe ce semestre. La question est : quelles parties de la chaîne obtiendront d’abord de la clarté, et comment cette nouvelle tarification se répercutera sur la valorisation des jetons, les volumes des bourses et les décisions d’allocation institutionnelle.
Chronologie & données vérifiées
Le revers du CLARITY Act
Le CLARITY Act — le projet de loi sur la structure du marché qui aurait tracé des lignes nettes entre la juridiction de la SEC et de la CFTC concernant les actifs numériques — est effectivement en panne dans le Congrès actuel. Les analystes du secteur évaluant le calendrier législatif ont conclu que l’adoption pendant cette session est très improbable, pointant plutôt les efforts de rulemaking de la SEC et de la CFTC comme source la plus probable de clarté réglementaire à court terme.
Ce n’est pas une simple note de bas de page. Depuis plusieurs années, tout le débat sur la structure du marché crypto américain repose sur la question de savoir si le Congrès légiférerait la juridiction ou si les agences la définiraient via l’application des règles (enforcement) et l’élaboration des règles. Le CLARITY Act était la réponse législative. Son blocage signifie que, désormais, la réponse des agences devient la norme.
Le coup de recul de Gillibrand : « Not the End » (pas la fin)
Sen. Gillibrand (D-N.Y.) — l’un des démocrates les plus « littérates » en matière de crypto au Capitole — a rejeté le récit d’enterrement. Son message : les démocrates restent engagés à faire passer le CLARITY Act, et l’impasse actuelle ne doit pas être lue comme un abandon permanent de la législation sur la structure du marché.
Ce cadrage est cohérent avec une réalité politique plus large. La politique crypto est devenue l’une des rares lignes véritablement bipartisanes dans un Congrès polarisé, et les démocrates — en particulier ceux qui représentent la circonscription financière de New York — ont de fortes incitations à rester à table plutôt que de laisser entièrement l’enjeu aux républicains.
Le joker de la « lame duck »
Des défenseurs de politiques ont évoqué une voie procédurale précise : le CLARITY Act pourrait avoir une autre chance pendant la session « lame duck » — la période après l’élection où, parfois, des législateurs sortants font avancer la législation avant l’installation du nouveau Congrès.
Les sessions « lame duck » sont historiquement le moment où les projets de loi bloqués soit renaissent, soit meurent officiellement. Le fait que les défenseurs nomment publiquement cette fenêtre suggère que le projet n’est pas mort procéduralement — il est simplement mis en attente. Sa progression dépendra de la composition après l’élection, des priorités de la direction, et de savoir si le coût politique de l’inaction dépasse celui d’un markup accéléré.
Le projet fiscal : là où se trouve vraiment l’action
Pendant que le CLARITY Act patine, le Digital Asset Tax Certainty Act vient juste de franchir un obstacle majeur. La commission House Ways and Means a approuvé la proposition mercredi, la faisant avancer vers la Chambre entière.
Le président de la commission, le représentant Jason Smith (R-Mo.), a présenté le projet de loi comme le résultat de plus d’un an de travail bipartisan, affirmant qu’il apporte « de la clarté, l’égalité et la faisabilité » à la fiscalité des actifs numériques et aide à maintenir les États-Unis comme « capitale mondiale de la crypto », plutôt que de délocaliser cette innovation et les emplois qui l’accompagnent.
Les dispositions du projet de loi sont concrètes et, pour les utilisateurs actifs de crypto, elles ont un impact matériel :
Allègement des frais de transaction de minimis : supprime les calculs de gain ou de perte sur les frais de réseau ou de transaction admissibles de 10 $ ou moins. C’est important car payer des frais avec des tokens peut déclencher une comptabilité fiscale — les actifs numériques sont traités comme des biens. L’allègement commence en 2028 et s’applique aux paiements de frais éligibles, pas aux petits achats de crypto en général.
Simplification des stablecoins : simplifie les calculs fiscaux pour les stablecoins dollar admissibles négociés près de leur valeur de rachat.
Minage et staking : classe les récompenses de minage et de staking comme un revenu ordinaire.
Sociétés de placement (investment trusts) : autorise certains investment trusts à miser (stake) des actifs sans perdre leur statut fiscal uniquement pour le faire.
Règles de « wash-sale » : étend les règles de wash-sale aux actifs numériques négociés, retardant généralement la déduction des pertes lorsque les positions sont rachetées dans une fenêtre définie.
Exclusion notable : le projet de loi supprime une proposition antérieure qui aurait permis aux contribuables de différer la comptabilisation de certaines récompenses de minage et de staking.
Le projet de loi doit encore être adopté par les deux chambres du Congrès avant d’être soumis au président. C’est un seuil élevé — mais le markup lui-même est un signal que, contrairement à la structure du marché, la politique fiscale a suffisamment de gravité bipartisan pour avancer.
Angle de trading
Ce que cela signifie pour la structure du marché
Le blocage du CLARITY Act retire un catalyseur à court terme que de nombreuses desks institutionnelles avaient intégré dans leurs modèles d’allocation 2026-2027. La législation sur la structure du marché était la voie la plus directe pour résoudre l’ambiguïté SEC vs CFTC qui a tenu d’importantes poches de capital institutionnel américain à l’écart ou à l’étranger.
Mais l’absence de législation ne signifie pas l’absence de clarté. Les efforts de rulemaking de la SEC et de la CFTC sont désormais le canal principal par lequel la réglementation crypto américaine va évoluer. Pour les traders, cela déplace l’avantage informationnel : des calendriers législatifs vers les dossiers de rulemaking, les périodes de commentaires et les actions d’application (enforcement).
Conséquence pratique : l’alpha réglementaire est désormais procédural, pas politique. Surveiller les avis du Federal Register, les agendas des agences et les déclarations des commissaires comptera plus que suivre des votes en salle.
L’impact réel sur le marché du projet fiscal
Le Digital Asset Tax Certainty Act n’est pas un projet de loi sur la structure du marché, mais ses dispositions touchent l’économie opérationnelle de plusieurs secteurs clés :
Jetons de staking et de minage : classer les récompenses de staking et de minage comme un revenu ordinaire au moment de leur perception est l’interprétation de référence dans de nombreuses juridictions, mais la codifier supprime l’ambiguïté. Le retrait de la proposition de report est un point négatif pour les mineurs et les stakers qui espéraient un traitement fiscal avec report — ils devront payer des impôts sur les récompenses au moment de leur perception, même s’ils ne vendent pas. Surveillez tout repricing sur les tokens très exposés au staking et sur les valeurs minières si cette disposition survit jusqu’au vote final.
Stabilcoins : simplifier les calculs fiscaux des stablecoins adossés au dollar négociés près de leur valeur de rachat réduit les frictions pour les utilisateurs de stablecoins à haute fréquence et pour les systèmes de paiement. C’est structurellement favorable aux volumes de stablecoins ainsi qu’aux bourses et processeurs de paiement qui les rendent possibles.
Actifs traders : l’allègement de frais de minimis — plafonné à 10 $ ou moins et commençant en 2028 — est un positif à long terme. Il ne changera pas les projets de loi fiscaux de 2026, mais il signale une volonté législative de réduire le fardeau de la comptabilité fiscale pour l’activité on-chain. En revanche, l’extension des wash-sales est un vent contraire pour les stratégies de récolte de pertes fiscales sur les actifs numériques, rapprochant la crypto d’un traitement plus proche de celui des actions.
Niveaux clés et positionnement à surveiller
Risque de calendrier législatif : la session « lame duck » est le prochain événement binaire pour les chances du CLARITY Act. Tout signal crédible indiquant que la direction amènera le projet en séance plénière serait un catalyseur positif pour les bourses cotées aux États-Unis, les prestataires de custody (conservation) et les jetons DeFi « adjacents » exposés à la réglementation américaine.
Suivi du rulemaking : les propositions de la SEC et de la CFTC — notamment autour de la classification des tokens, de la conservation (custody) et de l’enregistrement des bourses — sont désormais la nouvelle ligne de front. Chaque proposition substantielle est un événement potentiel de volatilité pour les tokens dont le statut réglementaire est le plus contesté.
Progression du projet de loi fiscal : le vote de la Chambre entière est le prochain point de contrôle. Si le projet avance, surveillez la sensibilité du secteur du minage et du staking à la classification en revenu ordinaire et à l’abandon de la disposition de report.
Signaux de flux institutionnels : avec de la clarté législative retardée, les décisions d’allocation institutionnelle dépendront de plus en plus des orientations des agences et de leur posture d’application. Tout assouplissement de l’application — ou des cadres de « safe harbor » plus clairs — pourrait libérer plus vite du capital mis de côté que la législation ne l’aurait fait.
Et alors ?
Le titre, c’est : « Le CLARITY Act est en panne ». La réalité tradable est plus nuancée : Washington continue de légiférer sur les cryptos — simplement par des canaux différents. L’approbation de la commission pour le projet fiscal montre que la politique crypto bipartisan est bien vivante. Les commentaires de Gillibrand indiquent que la législation sur la structure du marché n’est pas abandonnée, seulement reportée. Et le pivot des analystes vers le rulemaking de la SEC et de la CFTC montre où se déplace la véritable action réglementaire.
Pour les traders, l’enseignement est d’arrêter de ne regarder que le titre du CLARITY Act et de commencer à suivre le calendrier d’élaboration des règles (rulemaking). Les 12 prochains mois de la réglementation américaine des cryptos seront rédigés dans les dossiers des agences (agency dockets), pas dans des votes en salle — et le marché qui se positionne le premier sur ce changement capturera la nouvelle tarification (repricing).
Sources
Le Bloc : « Not the end » (pas la fin) : Gillibrand dit que les démocrates restent engagés pour faire passer le Clarity Act
Décryptage : le projet de loi sur la fiscalité crypto franchit une étape à la Chambre après le revers du CLarity Act
Cointelegraph : le CLARITY Act pourrait avoir une autre chance pendant la session « lame duck », selon un défenseur de la politique
CoinDesk : la commission des impôts de la Chambre fait avancer un projet de loi sur la fiscalité crypto à la suite de la défaite du Clarity Act
💡 Avertissement : cette analyse compile des informations provenant de médias vérifiés et d’informations issues de sources ouvertes pour une recherche indépendante (DYOR). Les marchés d’actifs numériques sont extrêmement volatils ; les scénarios évoqués ne constituent pas un conseil financier ni une recommandation d’investissement.
$BTC #Market_Update #TradingSignals
