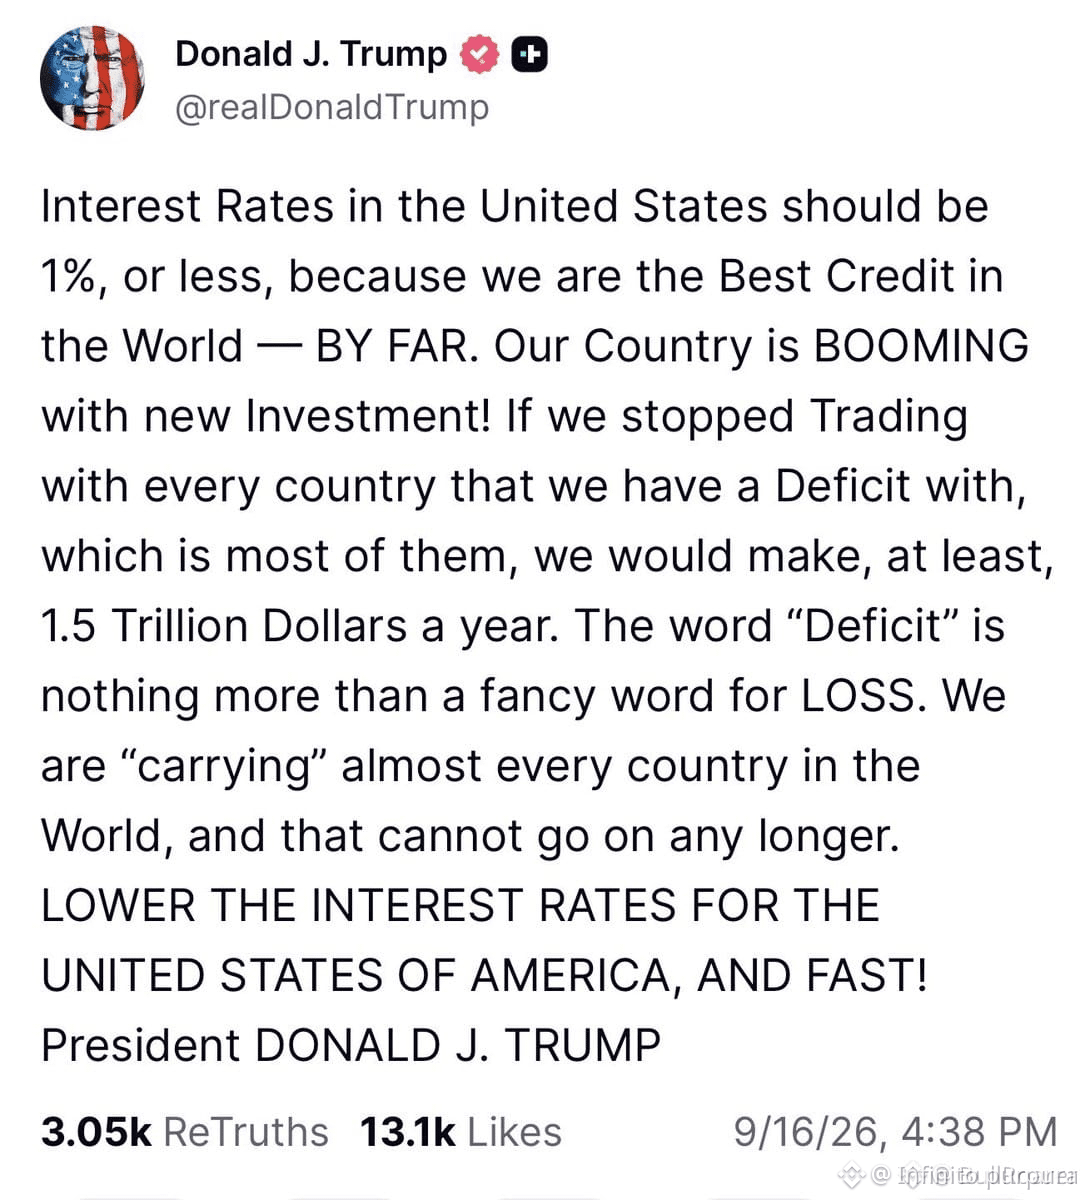
Trump a raison sur le point de l’investissement. Il a aussi raison sur l’angle du crédit, mais cela vaut pour tout État souverain qui émet 100 % de sa dette dans sa propre monnaie. Confusion classique entre les bilans des ménages et ceux des souverains.
Mais voici le problème : les économies avec une croissance réelle plus forte ont des taux plus élevés que les économies plus faibles, une fois ajustés à l’inflation. Ce n’est pas une erreur : c’est une caractéristique. Les flux de capitaux vont vers la croissance. Les taux réels reflètent le véritable coût d’opportunité.
Il réfléchit comme un développeur : paris à effet de levier, flux de trésorerie à court terme, risque de refinancement. Ce cadre se brise quand vous êtes l’émetteur de la monnaie de réserve. La dynamique de la dette du secteur public est fondamentalement différente. Vous ne pouvez pas simplement transposer la logique de l’immobilier commercial à la politique macroéconomique et espérer que cela fonctionne.
$ENA $SOL $BTC
Mais voici le problème : les économies avec une croissance réelle plus forte ont des taux plus élevés que les économies plus faibles, une fois ajustés à l’inflation. Ce n’est pas une erreur : c’est une caractéristique. Les flux de capitaux vont vers la croissance. Les taux réels reflètent le véritable coût d’opportunité.
Il réfléchit comme un développeur : paris à effet de levier, flux de trésorerie à court terme, risque de refinancement. Ce cadre se brise quand vous êtes l’émetteur de la monnaie de réserve. La dynamique de la dette du secteur public est fondamentalement différente. Vous ne pouvez pas simplement transposer la logique de l’immobilier commercial à la politique macroéconomique et espérer que cela fonctionne.
$ENA $SOL $BTC