

Après la hausse des taux de la Réserve fédérale, les marchés du risque sont-ils enfin libérés ? Évidemment, non !
Après les hausses de taux faucons de la Réserve fédérale, beaucoup de petits amis ont vu qu’il n’y avait pas eu de chute brutale des actifs à risque comme on l’imaginait ; ils en ont déduit que le risque était donc “réglé”. Mais le risque a-t-il vraiment disparu ?
Jeudi, hausse des taux du yen #美联储加息是否已成定局
Auparavant, les attentes de hausse des taux du yen étaient alignées sur celles concernant le dollar, en gros déjà verrouillées par les anticipations du marché. Ainsi, une hausse de taux du yen n’est pas non plus l’élément central : la vraie question après la hausse, c’est de savoir si la Banque du Japon libérera aussi des attentes de nouvelles hausses de taux.
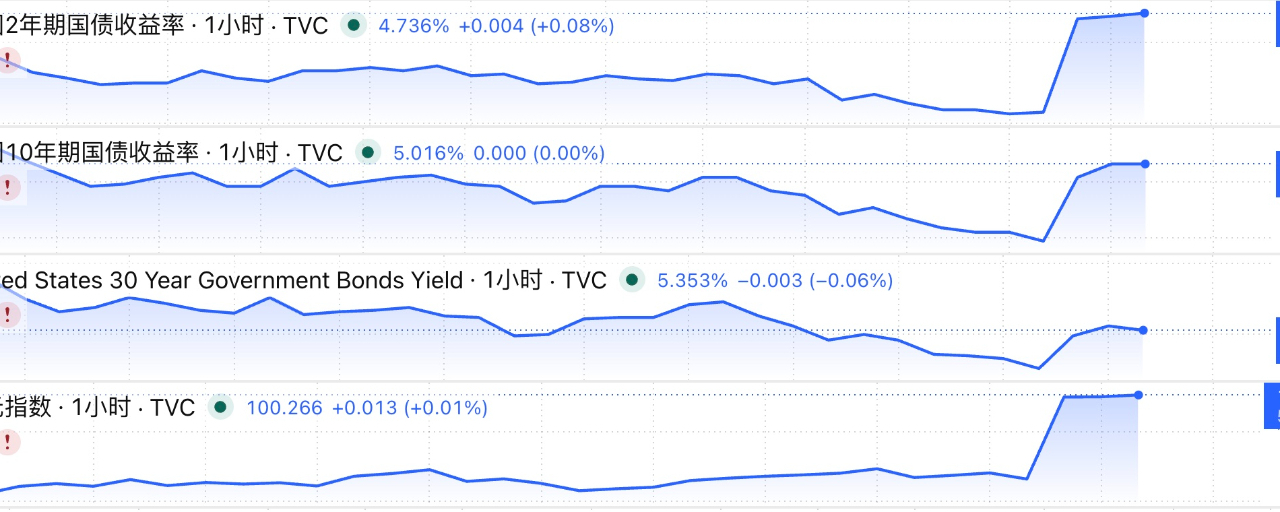
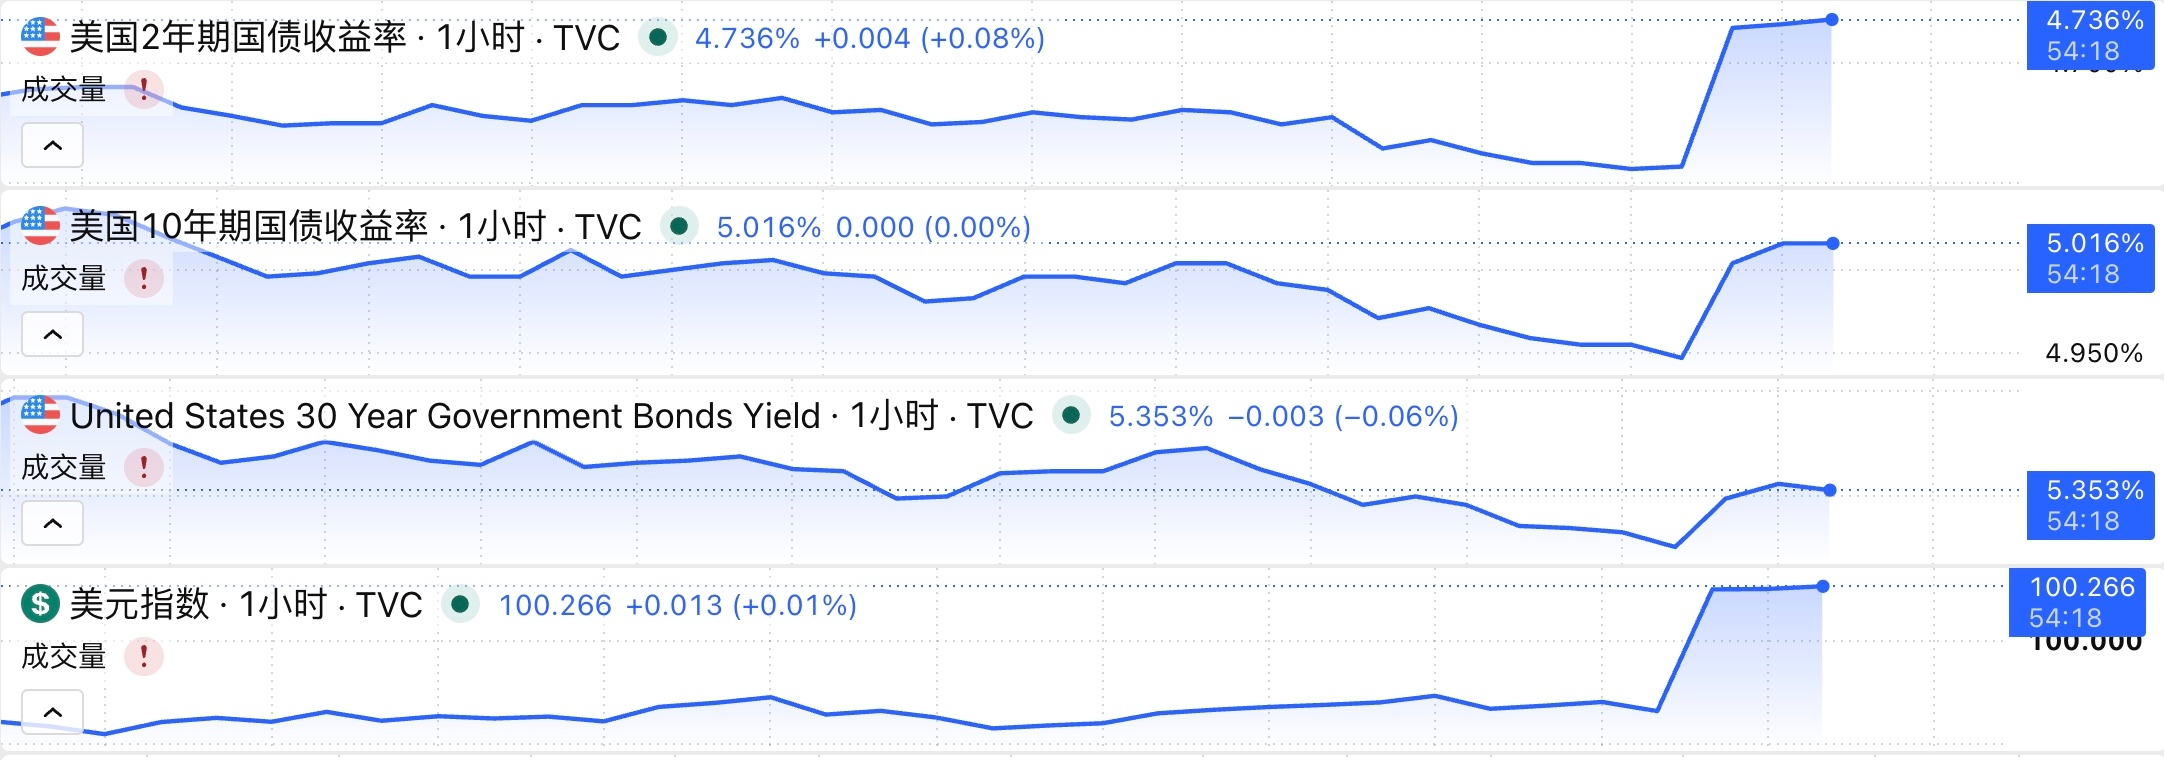
Le problème de la liquidité qui se resserrait lors de la clôture des positions tirant profit du resserrement de l’écart de taux entre les États-Unis et le Japon, que l’on craignait auparavant, peut être temporairement écarté. Après les hausses de taux offensives (faucons) de la Réserve fédérale, les rendements des bons du Trésor américains à 2 ans ont bondi, rouvrant ainsi l’espace de l’écart de taux USD/JPY ; le risque de clôture des opérations d’arbitrage est donc temporairement levé.
Mais arrive alors un autre problème : si la hausse faucon du yen est confirmée, cela signifie que le monde entre dans une phase de résonance des hausses de taux. La hausse des rendements des actifs sans risque (les obligations) attirera une partie des flux financiers, ce qui conduira à un désendettement généralisé des actifs à risque. C’est un phénomène défavorable aux marchés du risque.
Avant que l’effet de résonance des hausses de taux à l’échelle mondiale ne se produise, les taux élevés continuent de peser sur les actifs à risque !
Voici un paradoxe causal : dès que l’on confirme la résonance mondiale des hausses de taux, le marché obligataire devient une cible d’attraction des capitaux. Les achats de ces capitaux comprimeront les rendements à court et à long terme. Mais avant cela, les marchés du risque doivent encore faire face à la pression des taux élevés du marché obligataire.
La résonance des hausses de taux peut freiner la hausse des taux à long terme et soulager l’environnement de forte pression, mais à condition que, juste avant cette résonance, les actifs à risque subissent généralement un désendettement.
Ce soir, une fois la hausse des taux de la Réserve fédérale confirmée, les rendements à long terme des bons du Trésor américain reculent à court terme. Toutefois, seulement après les propos de Vosh, on observe un rebond : le rendement du 10 ans américain reste collé autour de 5 %, et le 30 ans reste autour de 5,35 %. Un tel environnement de taux élevés est indéniablement défavorable aux marchés du risque. Même si cela ne constitue pas directement une mauvaise nouvelle, cela comprimera forcément la liquidité du marché.
Même si Vosh estime que l’environnement financier n’est pas encore en train de se resserrer, la perception du marché n’est pas la même. Et la capacité à s’immuniser contre la pression des taux ne concerne que les “chouchous” de cette époque : les secteurs et les entreprises liés à l’intelligence artificielle.
Pour les actifs à risque, après la hausse des taux du yen cette semaine, il n’y a pas tant d’impact négatif direct. En revanche, la pression du contexte macroéconomique sera très évidente. Dans l’environnement actuel, le seul moyen que je vois pour casser la dynamique, c’est — une évolution de la situation entre l’Iran et Israël : retour rapide de Brent sous 85 dollars !
PS : Ce n’est pas une invitation à jouer à la baisse du marché. Je veux juste rappeler aux petits amis que, pour le rebond à court terme, il ne faut pas trop s’emballer : à ce stade, on mise sur la patience !