
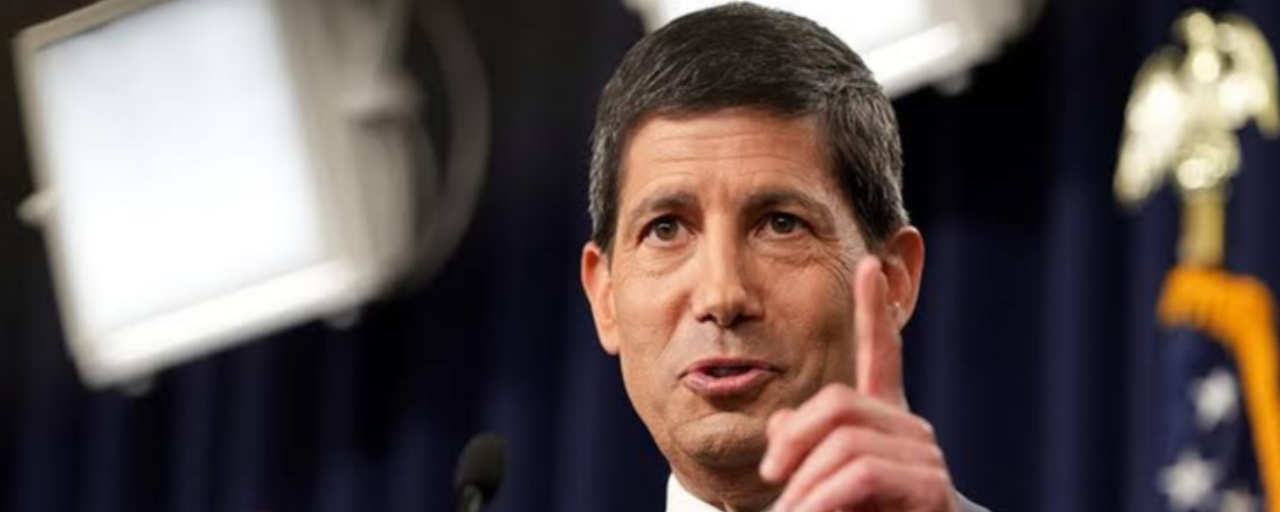
Kevin Warsh, président de la Réserve fédérale et membre votant du Federal Open Market Committee (FOMC) en 2026 grâce à son siège permanent au sein du Board of Governors, a répondu aux questions lors de la conférence de presse qui a suivi la réunion à Washington après que le FOMC a relevé le taux des fonds fédéraux de 25 points de base, pour le porter à une fourchette cible de 3,75 % à 4 %, soit la première hausse depuis 2023. Seize des 18 responsables interrogés ont prévu un autre relèvement d’un quart de point avant la fin de l’année.
Warsh a donné le ton immédiatement : les risques liés à l’inflation sont à la hausse, a-t-il déclaré, tandis que les risques liés à l’emploi sont équilibrés. Trop de catégories affichent des hausses au-dessus de 3 % sur des bases à six et à douze mois, a-t-il ajouté, et les données estivales ne lui ont pas montré que la situation de l’inflation s’était améliorée. Les tendances comptent, a-t-il insisté ; les points de données sont bruités.
Il a qualifié la décision elle-même de décision sobre. L’action d’aujourd’hui, a-t-il dit aux journalistes, devrait montrer que le comité prend très au sérieux la lutte, et la Fed a décidé de retirer une dose de soutien. Sur un point, il s’est écarté de la convention : il a révélé qu’il n’avait pas soumis de dot cette fois-ci, refusant de tracer sa propre trajectoire de taux tout en n’excluant rien pour les réunions futures.
En se tournant vers le marché du travail, Warsh a adopté un ton plus calme, indiquant que, dans l’ensemble, le marché du travail est plus ou moins au plein emploi et qu’il ne pense pas que la Fed doive faire du tort au marché du travail pour atteindre son objectif.
Il a attribué le contexte plus large à l’occasion de donner à la Fed de la marge pour agir : sept semaines de données depuis la dernière réunion montrent que l’économie s’est renforcée, et que cette vigueur sous-jacente permet aux décideurs de se concentrer sur la stabilité des prix.
Concernant les rendements obligataires, Warsh a mis en avant trois facteurs : la solidité de l’économie, la concurrence pour le capital liée à une hausse réelle des CAPEX, et la géopolitique. Il a maintenu ses commentaires sur l’IA brefs, notant que la Fed se soucie très fortement de ce qui se passe dans ce domaine et que son groupe de travail interne devrait rendre compte d’ici la fin de l’année.
Warsh a conclu en gardant un contrôle strict sur la dimension politique, disant qu’il n’avait rien à dire aux journalistes au sujet d’une quelconque discussion avec le Président, et en refusant de commenter la politique de la BCE ou des autres banques centrales.
Points clés cités :
Politique monétaire
L’action d’aujourd’hui montre que nous sommes déterminés à assurer la stabilité des prix.
Nous avons décidé de retirer une dose de soutien à l’économie.
En juillet, nous avons exprimé une disponibilité commune à agir.
La décision que nous avons prise aujourd’hui était une décision sobre.
Je ne fais pas de la communication prospective.
Je n’ai pas soumis de dot.
Je ne vais pas préjuger de toute décision future que nous pourrions prendre.
Je me suis toujours intéressé, sur le plan académique, au taux neutre, mais je ne vois pas qu’il ait un effet opérationnel sur les décisions d’aujourd’hui.
Inflation
Les risques d’inflation sont orientés à la hausse, les risques liés au travail sont équilibrés.
Nous devons être sûrs que l’inflation sous-jacente doit évoluer vers 2 % en temps voulu, et le FOMC a décidé que cet objectif n’a pas été atteint.
Il y a trop de catégories qui affichent des hausses supérieures à 3 % à la fois sur une base de 6 et sur une base de 12 mois.
Les données de l’été ne me disent pas que la situation de l’inflation s’est améliorée.
Les tendances comptent ; les points de données sont bruités.
Je n’attendais pas, essoufflé, un indicateur particulier, y compris l’IPC.
Les tendances de l’inflation ne passaient pas le test, et je n’ai vu que peu ou pas de changement à ce niveau.
Nous veillerons à ce que tout changement de prix ne se diffuse pas plus largement.
Les autres économies avancées subissent aussi des tensions sur les prix.
Marché du travail
Dans l’ensemble, nous sommes plus ou moins au plein emploi.
Je ne pense pas que nous ayons besoin de porter atteinte au marché du travail pour atteindre notre objectif."
Croissance et économie
Ce qui s’est passé au cours des 7 semaines depuis notre dernière rencontre : les données ont montré que l’économie s’est renforcée.
Grâce à la vigueur sous-jacente de l’économie, nous pouvons nous concentrer sur la stabilité des prix.
Conditions financières
Mes collègues ont du mal à qualifier les conditions financières de restrictives ; nous avons donc décidé de retirer une dose de soutien.
Je vois trois raisons pour lesquelles les rendements obligataires ont augmenté : la première, c’est la solidité de l’économie ; la deuxième, la concurrence pour le capital, avec une hausse réelle des CAPEX ; et la troisième, la géopolitique.
IA et productivité
Nous nous soucions énormément de ce qui se passe dans l’IA.
Le groupe de travail doit nous faire un rapport sur l’IA d’ici la fin de l’année.
Transparence et responsabilité de la Fed
Je n’ai rien à vous dire concernant une discussion avec le Président.
A refusé de commenter la politique de la BCE et des autres banques centrales.