
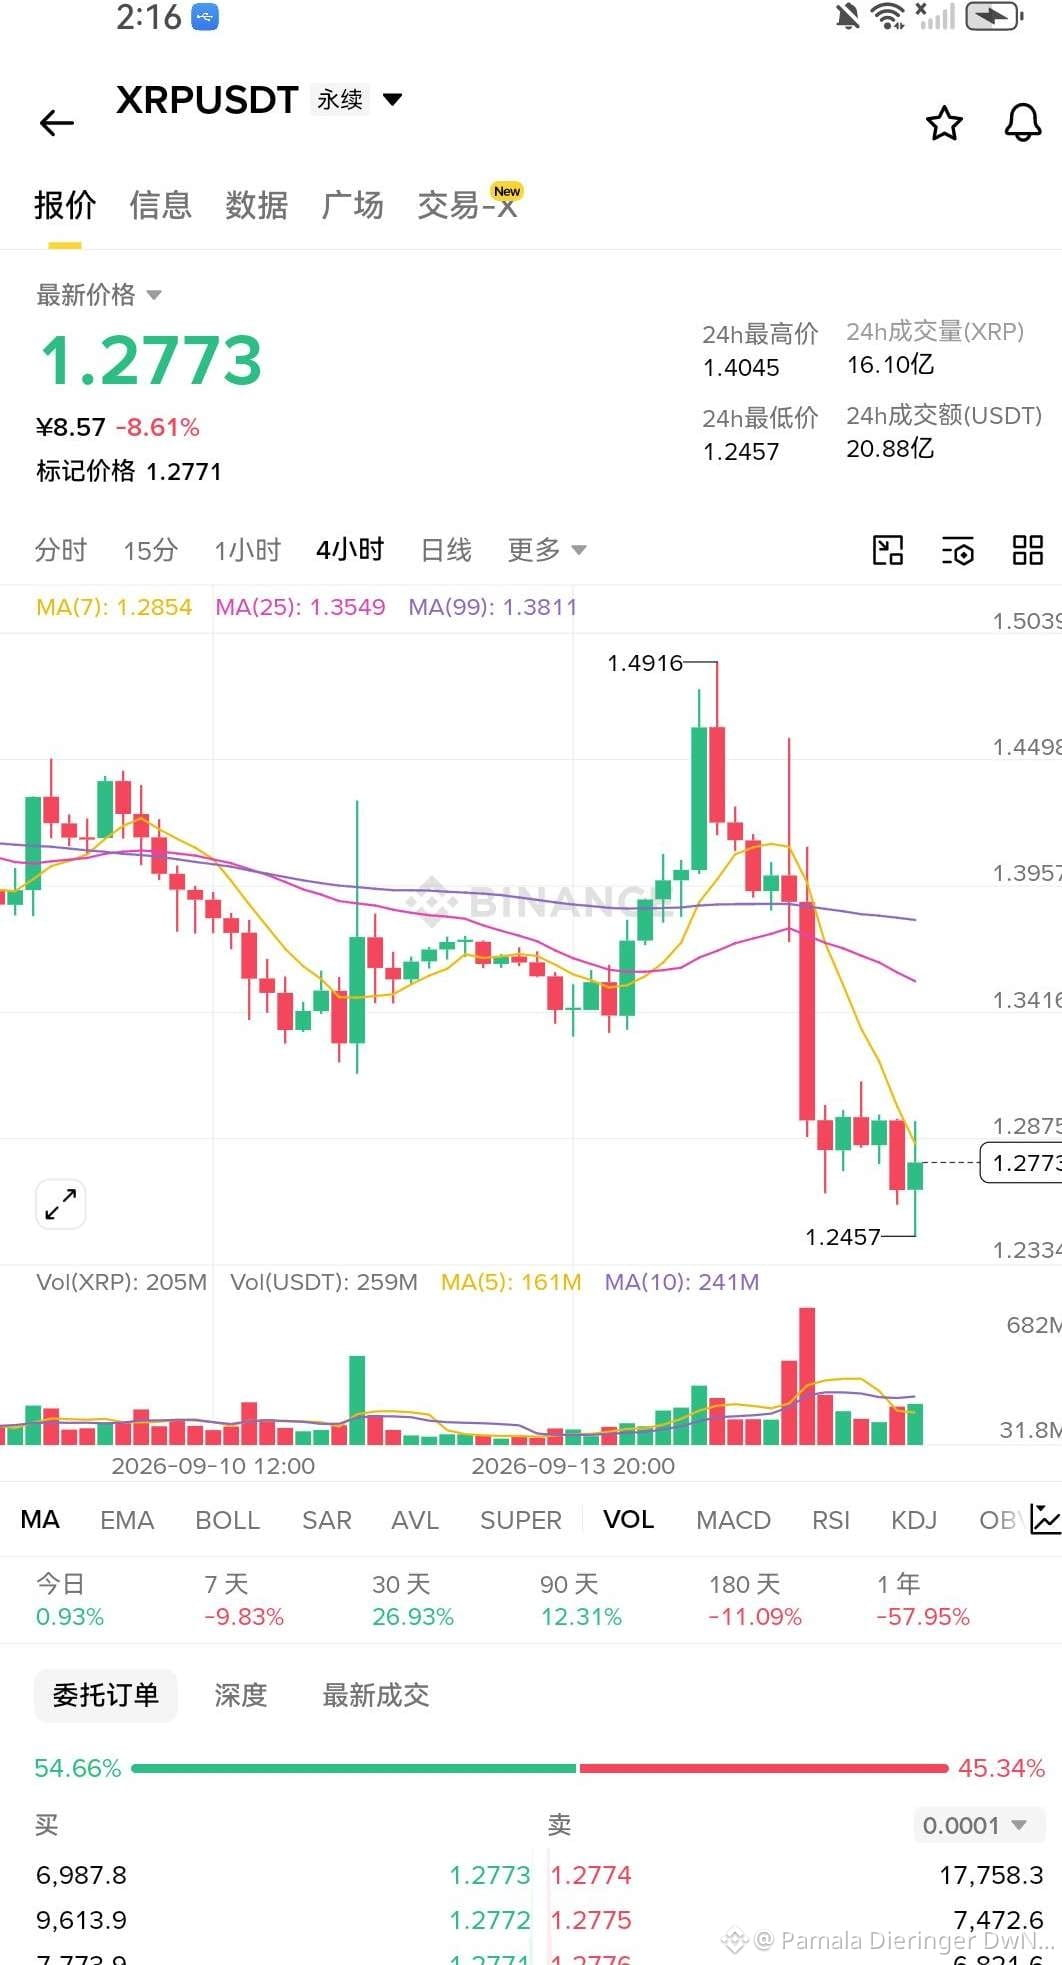
Quand le prix s’effondre en tombant, les positions continuent pourtant de se retirer : en une journée, une part de plus de 10% s’évapore. Les acheteurs volontaires n’arrivent même pas à représenter 5% pendant cinq séances de suite… Ce n’est pas un nettoyage du marché : ce sont les taureaux qui s’écrasent eux-mêmes. Les comptes des gros investisseurs semblent afficher un ratio acheteurs/vendeurs très élevé, mais en réalité, avec de l’argent réel, les positions n’ont pas osé suivre : les comptes longs sont mous. Cette “fausse corpulence” est la plus trompeuse. Du côté des opérations à effet de levier et des prêts, c’est encore plus absurde : la taille des emprunts pour maintenir la position a bondi de 70% en un rien de temps, mais le prix ne se stabilise pas—l’emprunt, lui, est très enthousiaste. Cette logique est reconnaissable les yeux fermés : les gros ordres au comptant sont en train de partir, les longs sur contrats se retirent, et il reste un groupe d’invités à effet de levier qui continuent d’alimenter le brasier. Quand les coûts d’emprunt auront fini par les rattraper, ce lot deviendra la matière première de la prochaine vague de panique à la vente.

Publier
Avertissement : ce contenu inclut des opinions de tiers. Il ne constitue pas un conseil. Binance Ai peut être utilisée, sans garantie de résultat. Consultez les CG.