
只会呐喊的尖刀手
253 Publications
只会呐喊的尖刀手
Signaler
Bloquer l’utilisateur
乘风破浪会有时 直挂云帆济沧海

Détenteur pour BNB
Trade occasionnellement
9 an(s)
408 Suivis
27.9K+ Abonnés
15.3K+ J’aime
Publications
·
--
N’aie pas peur, lentement
Même l’escargot a un printemps
Il porte un lourd fardeau de coquille
Pas à pas
Il transforme la route en poésie
N’aie pas peur, lentement
Même l’escargot a un printemps
Il porte un lourd fardeau de coquille
Pas à pas
Il transforme la route en poésie
Même l’escargot a un printemps
Il porte un lourd fardeau de coquille
Pas à pas
Il transforme la route en poésie
1.8k
4
79
1.8k
·
--
La pluie s’est arrêtée
Le ciel a oublié de fermer le robinet
Ce n’est pas grave
L’arc-en-ciel est sa façon de s’excuser
La meilleure excuse
La pluie s’est arrêtée
Le ciel a oublié de fermer le robinet
Ce n’est pas grave
L’arc-en-ciel est sa façon de s’excuser
La meilleure excuse
Le ciel a oublié de fermer le robinet
Ce n’est pas grave
L’arc-en-ciel est sa façon de s’excuser
La meilleure excuse
2k
6
114
2k
·
--
S’est renversé
Puis, dans le mouvement, embrasse la terre
En passant,
ramasse
la petite chose
dont le bonbon vient de tomber
à l’instant
S’est renversé
Puis, dans le mouvement, embrasse la terre
En passant,
ramasse
la petite chose
dont le bonbon vient de tomber
à l’instant
Puis, dans le mouvement, embrasse la terre
En passant,
ramasse
la petite chose
dont le bonbon vient de tomber
à l’instant
2.6k
12
143
2.6k
·
--
【Nom】Édition spéciale d’aujourd’hui·tu
【Date de fabrication】Au moment où tu as ouvert les yeux ce matin
【Ingrédients】La lumière du soleil, une brise, un soupçon de têtu(e)
【Fonction / Indications】Traite spécialement les mauvais jours, le manque d’énergie, l’envie de s’étendre
【Posologie / Mode d’emploi】À utiliser toute la journée, à tout moment, pour compléter “la bonne humeur”
【Précautions】Éviter de l’utiliser avec de la “énergie négative” ; ne pas bouder à jeun
【Période de validité】Valable uniquement aujourd’hui ; demain, pense à remplacer par la nouvelle version
— À conserver soigneusement : tu es une édition limitée.🏷️💖
【Nom】Édition spéciale d’aujourd’hui·tu
【Date de fabrication】Au moment où tu as ouvert les yeux ce matin
【Ingrédients】La lumière du soleil, une brise, un soupçon de têtu(e)
【Fonction / Indications】Traite spécialement les mauvais jours, le manque d’énergie, l’envie de s’étendre
【Posologie / Mode d’emploi】À utiliser toute la journée, à tout moment, pour compléter “la bonne humeur”
【Précautions】Éviter de l’utiliser avec de la “énergie négative” ; ne pas bouder à jeun
【Période de validité】Valable uniquement aujourd’hui ; demain, pense à remplacer par la nouvelle version
— À conserver soigneusement : tu es une édition limitée.🏷️💖
【Date de fabrication】Au moment où tu as ouvert les yeux ce matin
【Ingrédients】La lumière du soleil, une brise, un soupçon de têtu(e)
【Fonction / Indications】Traite spécialement les mauvais jours, le manque d’énergie, l’envie de s’étendre
【Posologie / Mode d’emploi】À utiliser toute la journée, à tout moment, pour compléter “la bonne humeur”
【Précautions】Éviter de l’utiliser avec de la “énergie négative” ; ne pas bouder à jeun
【Période de validité】Valable uniquement aujourd’hui ; demain, pense à remplacer par la nouvelle version
— À conserver soigneusement : tu es une édition limitée.🏷️💖
3.1k
27
206
3.1k
·
--
👀 Là où va le regard, tout est paysage.
👂 Là où va l’oreille, tout est belle musique.
👐 Là où va la main, tout est chaleur.
💖 Là où va le cœur, tout est voie tranquille.
👀 Là où va le regard, tout est paysage.
👂 Là où va l’oreille, tout est belle musique.
👐 Là où va la main, tout est chaleur.
💖 Là où va le cœur, tout est voie tranquille.
👂 Là où va l’oreille, tout est belle musique.
👐 Là où va la main, tout est chaleur.
💖 Là où va le cœur, tout est voie tranquille.
2.8k
10
164
2.8k
·
--
Permettez que tout arrive.
Permettez que vos plans soient bouleversés,
Permettez-vous d’être imparfait,
Permettez que, aujourd’hui, ce soit simplement « une journée ordinaire ».
Vous n’avez pas besoin d’éclairer en permanence,
Vous pouvez aussi être une ombre silencieuse,
C’est aussi la preuve de votre existence.
Permettez que tout arrive.
Permettez que vos plans soient bouleversés,
Permettez-vous d’être imparfait,
Permettez que, aujourd’hui, ce soit simplement « une journée ordinaire ».
Vous n’avez pas besoin d’éclairer en permanence,
Vous pouvez aussi être une ombre silencieuse,
C’est aussi la preuve de votre existence.
Permettez que vos plans soient bouleversés,
Permettez-vous d’être imparfait,
Permettez que, aujourd’hui, ce soit simplement « une journée ordinaire ».
Vous n’avez pas besoin d’éclairer en permanence,
Vous pouvez aussi être une ombre silencieuse,
C’est aussi la preuve de votre existence.
3.6k
9
208
3.6k
·
--
« Aujourd’hui, le protagoniste décide de faire une pause.
Ne pas sauver le monde.
Ne pas conquérir les étoiles.
Juste s’asseoir près de la fenêtre, boire un verre de lait tiède,
regarder les passants pressés, puis se dire :
« Hé, aujourd’hui, t’as bien bossé. » »
« Aujourd’hui, le protagoniste décide de faire une pause.
Ne pas sauver le monde.
Ne pas conquérir les étoiles.
Juste s’asseoir près de la fenêtre, boire un verre de lait tiède,
regarder les passants pressés, puis se dire :
« Hé, aujourd’hui, t’as bien bossé. » »
Ne pas sauver le monde.
Ne pas conquérir les étoiles.
Juste s’asseoir près de la fenêtre, boire un verre de lait tiède,
regarder les passants pressés, puis se dire :
« Hé, aujourd’hui, t’as bien bossé. » »

2.8k
21
160
2.8k
·
--
Haussier
Vérifié
Récemment, on ne peut pas dire que NVIDIA soit “tranquille” : en Chine, on s’inquiète de savoir si la promesse de “traitement équitable” faite lors de l’acquisition de Mellanox a été tenue. De son côté, le ministère américain de la Justice s’est aussi remis à enquêter : il vise le deal de 17 milliards de dollars avec Groq, présenté comme une “licence technologique + arrivée de personnel clé”, qu’il soupçonne d’être une “acquisition déguisée”, dans le but de contourner l’examen antitrust.
Ça fait peur, mais traduit en langage simple, c’est : les régulateurs craignent que NVIDIA soit trop puissant et qu’il finisse par engloutir tous les concurrents. Ce type d’enquête pèse surtout sur le moral à court terme ; très probablement, ce sera une amende ou un ajustement de procédure. Il est peu probable qu’on “démonte” NVIDIA, et encore moins que les datacenters IA retirent leurs commandes de cartes graphiques.
Ce qui décide vraiment du cours, c’est surtout : y a-t-il des acheteurs et la capacité d’approvisionnement suit-elle ? Réponse directe : il y a une file d’attente.
Le dernier trimestre : 96,2 milliards de dollars de revenus, soit le double en glissement annuel. Les prévisions du trimestre suivant : 108 milliards de dollars. Huang Renxun estime que, sur l’exercice à venir, l’activité peut encore progresser de 70 %. NVIDIA a aussi environ 2 000 milliards de dollars d’ordres en carnet. Blackwell se vend avec pénurie, et Rubin prend la relève. Tout s’imbrique : CUDA, les cartes réseau, les racks systèmes, et l’écosystème des fournisseurs de cloud. Les concurrents ne sont pas inexistants, mais remplacer NVIDIA n’est pas une affaire de deux ou trois ans.
Bien sûr, il existe des risques : des revenus chinois qui ne sont pas réguliers, des goulots d’étranglement sur le HBM et les capacités d’emballage, une marge brute qui pourrait glisser un peu (depuis 75 %), et les puces maison d’Amazon et de Google qui peuvent grignoter une partie des scénarios d’inférence. Mais ce sont des problèmes de “gagner un peu moins / des délais plus longs”, pas un effondrement de la demande.
Donc, en ce moment, NVIDIA ressemble à l’élève numéro un de la classe que le professeur accuse d’avoir triché sur ses devoirs : ce n’est pas que les résultats ne sont pas bons, c’est que la renommée et le pouvoir sont trop grands, et que le régulateur veut vérifier que tout est en règle. Tant que le monde continue de construire des usines d’IA, NVIDIA vend surtout une “pelle + un moteur + un système d’exploitation”.
Mon avis est très simple : à court terme, il peut y avoir des turbulences liées à la régulation et à la valorisation ; à moyen et long terme, je reste plutôt confiant sur l’action NVIDIA. Ne la traitez pas comme un dépôt garanti sans risque, mais annoncer trop tôt que “le cycle de calcul de l’IA est terminé” a de grandes chances d’être une erreur. $NVDA.US
Récemment, on ne peut pas dire que NVIDIA soit “tranquille” : en Chine, on s’inquiète de savoir si la promesse de “traitement équitable” faite lors de l’acquisition de Mellanox a été tenue. De son côté, le ministère américain de la Justice s’est aussi remis à enquêter : il vise le deal de 17 milliards de dollars avec Groq, présenté comme une “licence technologique + arrivée de personnel clé”, qu’il soupçonne d’être une “acquisition déguisée”, dans le but de contourner l’examen antitrust.
Ça fait peur, mais traduit en langage simple, c’est : les régulateurs craignent que NVIDIA soit trop puissant et qu’il finisse par engloutir tous les concurrents. Ce type d’enquête pèse surtout sur le moral à court terme ; très probablement, ce sera une amende ou un ajustement de procédure. Il est peu probable qu’on “démonte” NVIDIA, et encore moins que les datacenters IA retirent leurs commandes de cartes graphiques.
Ce qui décide vraiment du cours, c’est surtout : y a-t-il des acheteurs et la capacité d’approvisionnement suit-elle ? Réponse directe : il y a une file d’attente.
Le dernier trimestre : 96,2 milliards de dollars de revenus, soit le double en glissement annuel. Les prévisions du trimestre suivant : 108 milliards de dollars. Huang Renxun estime que, sur l’exercice à venir, l’activité peut encore progresser de 70 %. NVIDIA a aussi environ 2 000 milliards de dollars d’ordres en carnet. Blackwell se vend avec pénurie, et Rubin prend la relève. Tout s’imbrique : CUDA, les cartes réseau, les racks systèmes, et l’écosystème des fournisseurs de cloud. Les concurrents ne sont pas inexistants, mais remplacer NVIDIA n’est pas une affaire de deux ou trois ans.
Bien sûr, il existe des risques : des revenus chinois qui ne sont pas réguliers, des goulots d’étranglement sur le HBM et les capacités d’emballage, une marge brute qui pourrait glisser un peu (depuis 75 %), et les puces maison d’Amazon et de Google qui peuvent grignoter une partie des scénarios d’inférence. Mais ce sont des problèmes de “gagner un peu moins / des délais plus longs”, pas un effondrement de la demande.
Donc, en ce moment, NVIDIA ressemble à l’élève numéro un de la classe que le professeur accuse d’avoir triché sur ses devoirs : ce n’est pas que les résultats ne sont pas bons, c’est que la renommée et le pouvoir sont trop grands, et que le régulateur veut vérifier que tout est en règle. Tant que le monde continue de construire des usines d’IA, NVIDIA vend surtout une “pelle + un moteur + un système d’exploitation”.
Mon avis est très simple : à court terme, il peut y avoir des turbulences liées à la régulation et à la valorisation ; à moyen et long terme, je reste plutôt confiant sur l’action NVIDIA. Ne la traitez pas comme un dépôt garanti sans risque, mais annoncer trop tôt que “le cycle de calcul de l’IA est terminé” a de grandes chances d’être une erreur. $NVDA.US
Ça fait peur, mais traduit en langage simple, c’est : les régulateurs craignent que NVIDIA soit trop puissant et qu’il finisse par engloutir tous les concurrents. Ce type d’enquête pèse surtout sur le moral à court terme ; très probablement, ce sera une amende ou un ajustement de procédure. Il est peu probable qu’on “démonte” NVIDIA, et encore moins que les datacenters IA retirent leurs commandes de cartes graphiques.
Ce qui décide vraiment du cours, c’est surtout : y a-t-il des acheteurs et la capacité d’approvisionnement suit-elle ? Réponse directe : il y a une file d’attente.
Le dernier trimestre : 96,2 milliards de dollars de revenus, soit le double en glissement annuel. Les prévisions du trimestre suivant : 108 milliards de dollars. Huang Renxun estime que, sur l’exercice à venir, l’activité peut encore progresser de 70 %. NVIDIA a aussi environ 2 000 milliards de dollars d’ordres en carnet. Blackwell se vend avec pénurie, et Rubin prend la relève. Tout s’imbrique : CUDA, les cartes réseau, les racks systèmes, et l’écosystème des fournisseurs de cloud. Les concurrents ne sont pas inexistants, mais remplacer NVIDIA n’est pas une affaire de deux ou trois ans.
Bien sûr, il existe des risques : des revenus chinois qui ne sont pas réguliers, des goulots d’étranglement sur le HBM et les capacités d’emballage, une marge brute qui pourrait glisser un peu (depuis 75 %), et les puces maison d’Amazon et de Google qui peuvent grignoter une partie des scénarios d’inférence. Mais ce sont des problèmes de “gagner un peu moins / des délais plus longs”, pas un effondrement de la demande.
Donc, en ce moment, NVIDIA ressemble à l’élève numéro un de la classe que le professeur accuse d’avoir triché sur ses devoirs : ce n’est pas que les résultats ne sont pas bons, c’est que la renommée et le pouvoir sont trop grands, et que le régulateur veut vérifier que tout est en règle. Tant que le monde continue de construire des usines d’IA, NVIDIA vend surtout une “pelle + un moteur + un système d’exploitation”.
Mon avis est très simple : à court terme, il peut y avoir des turbulences liées à la régulation et à la valorisation ; à moyen et long terme, je reste plutôt confiant sur l’action NVIDIA. Ne la traitez pas comme un dépôt garanti sans risque, mais annoncer trop tôt que “le cycle de calcul de l’IA est terminé” a de grandes chances d’être une erreur. $NVDA.US

NVDAUS+1,49%
2
4
829
·
--
Baissier
ZEC cette vague d’envol, en clair : « achats via ETF + squeeze des shorts + récit axé sur la confidentialité », trois vents dans le même sens. Ce n’est pas vraiment que tant de gens utilisent le ZEC pour faire des transferts. Le prix est passé de 50 à 1200, et la part du pool n’a augmenté que de 5 points : ça montre que l’argent sert à spéculer l’histoire, pas à utiliser le produit.
Les shorts ont déjà explosé une première fois : ceux qui devaient se faire couper l’ont fait. Ensuite, il n’y aura plus de nouveaux shorts à déclencher. Les longs doivent donc s’acheter eux-mêmes la suite. Les positions futures représentent 2 milliards de dollars, et c’est à peine sur une “moitié du capital” : la moindre baisse entraîne un massacre du type long vs long, souvent plus violent que la hausse.
Le Grayscale ZCASH est en train de servir de rampe de lancement pour les grosses institutions, mais l’ETF n’est pas une machine à imprimer de la monnaie. Un jour où les flux nets deviennent négatifs, le marché basculera immédiatement de « taureau des institutions » à « bon news déjà consommées ». Ajoutez à cela l’interdiction de la confidentialité dans l’UE d’ici 2027, et le fait qu’aux États-Unis, si la régulation change du jour au lendemain, les plateformes retirent aussitôt le produit : cette chose a naturellement peur de la politique.
Côté macro, on ne joue pas non plus à pile ou face : le pétrole vise bientôt 100, les bons du Trésor sont à 4,8, la Fed doit augmenter les taux, et même l’or comme valeur refuge ne marche plus. Qui va encore chérir des altcoins à fort levier comme si c’était un trésor ? Et même le BTC n’a pas encore re-tourné les 80 000 ; le ZEC, lui, a pris +24x : c’est une illusion de liquidité.
Ne suivez pas les “grands” en tenant un short au prix de pertes de plusieurs dizaines de millions. Les gens intelligents ne shortent pas “tout de suite” : attendez trois signaux : flux de ZCASH qui passent en négatif, longue mèche haussière sur 4 heures, et BTC qui casse les 78 000. Dès que c’est là, placez des ordres en short : objectif d’abord 800, puis 500. Acheter du ZEC, c’est courir après une histoire ; short ZEC, c’est attendre que l’histoire s’éteigne : quand le vent s’arrête, le porc tombe en premier — et les monnaies de confidentialité chutent les plus violemment.
Ce n’est pas une opportunité pour “faire un bottom”. C’est un moment où le chasseur attend sa proie. $ZEC
{future}(ZECUSDT)
ZEC cette vague d’envol, en clair : « achats via ETF + squeeze des shorts + récit axé sur la confidentialité », trois vents dans le même sens. Ce n’est pas vraiment que tant de gens utilisent le ZEC pour faire des transferts. Le prix est passé de 50 à 1200, et la part du pool n’a augmenté que de 5 points : ça montre que l’argent sert à spéculer l’histoire, pas à utiliser le produit.
Les shorts ont déjà explosé une première fois : ceux qui devaient se faire couper l’ont fait. Ensuite, il n’y aura plus de nouveaux shorts à déclencher. Les longs doivent donc s’acheter eux-mêmes la suite. Les positions futures représentent 2 milliards de dollars, et c’est à peine sur une “moitié du capital” : la moindre baisse entraîne un massacre du type long vs long, souvent plus violent que la hausse.
Le Grayscale ZCASH est en train de servir de rampe de lancement pour les grosses institutions, mais l’ETF n’est pas une machine à imprimer de la monnaie. Un jour où les flux nets deviennent négatifs, le marché basculera immédiatement de « taureau des institutions » à « bon news déjà consommées ». Ajoutez à cela l’interdiction de la confidentialité dans l’UE d’ici 2027, et le fait qu’aux États-Unis, si la régulation change du jour au lendemain, les plateformes retirent aussitôt le produit : cette chose a naturellement peur de la politique.
Côté macro, on ne joue pas non plus à pile ou face : le pétrole vise bientôt 100, les bons du Trésor sont à 4,8, la Fed doit augmenter les taux, et même l’or comme valeur refuge ne marche plus. Qui va encore chérir des altcoins à fort levier comme si c’était un trésor ? Et même le BTC n’a pas encore re-tourné les 80 000 ; le ZEC, lui, a pris +24x : c’est une illusion de liquidité.
Ne suivez pas les “grands” en tenant un short au prix de pertes de plusieurs dizaines de millions. Les gens intelligents ne shortent pas “tout de suite” : attendez trois signaux : flux de ZCASH qui passent en négatif, longue mèche haussière sur 4 heures, et BTC qui casse les 78 000. Dès que c’est là, placez des ordres en short : objectif d’abord 800, puis 500. Acheter du ZEC, c’est courir après une histoire ; short ZEC, c’est attendre que l’histoire s’éteigne : quand le vent s’arrête, le porc tombe en premier — et les monnaies de confidentialité chutent les plus violemment.
Ce n’est pas une opportunité pour “faire un bottom”. C’est un moment où le chasseur attend sa proie. $ZEC
Les shorts ont déjà explosé une première fois : ceux qui devaient se faire couper l’ont fait. Ensuite, il n’y aura plus de nouveaux shorts à déclencher. Les longs doivent donc s’acheter eux-mêmes la suite. Les positions futures représentent 2 milliards de dollars, et c’est à peine sur une “moitié du capital” : la moindre baisse entraîne un massacre du type long vs long, souvent plus violent que la hausse.
Le Grayscale ZCASH est en train de servir de rampe de lancement pour les grosses institutions, mais l’ETF n’est pas une machine à imprimer de la monnaie. Un jour où les flux nets deviennent négatifs, le marché basculera immédiatement de « taureau des institutions » à « bon news déjà consommées ». Ajoutez à cela l’interdiction de la confidentialité dans l’UE d’ici 2027, et le fait qu’aux États-Unis, si la régulation change du jour au lendemain, les plateformes retirent aussitôt le produit : cette chose a naturellement peur de la politique.
Côté macro, on ne joue pas non plus à pile ou face : le pétrole vise bientôt 100, les bons du Trésor sont à 4,8, la Fed doit augmenter les taux, et même l’or comme valeur refuge ne marche plus. Qui va encore chérir des altcoins à fort levier comme si c’était un trésor ? Et même le BTC n’a pas encore re-tourné les 80 000 ; le ZEC, lui, a pris +24x : c’est une illusion de liquidité.
Ne suivez pas les “grands” en tenant un short au prix de pertes de plusieurs dizaines de millions. Les gens intelligents ne shortent pas “tout de suite” : attendez trois signaux : flux de ZCASH qui passent en négatif, longue mèche haussière sur 4 heures, et BTC qui casse les 78 000. Dès que c’est là, placez des ordres en short : objectif d’abord 800, puis 500. Acheter du ZEC, c’est courir après une histoire ; short ZEC, c’est attendre que l’histoire s’éteigne : quand le vent s’arrête, le porc tombe en premier — et les monnaies de confidentialité chutent les plus violemment.
Ce n’est pas une opportunité pour “faire un bottom”. C’est un moment où le chasseur attend sa proie. $ZEC
2
6
1.3k
·
--
1. Le BTC oscille dans une fourchette de 77 800 à 79 200, n’a pas encore repris 79 000. Le marché attend le PPI de jeudi et le CPI de vendredi.
2. L’ETH stagne autour de 2 490 ; le SOL est proche de 103. Les altcoins se différencient : ZEC est fort, tandis que WLD/MORPHO sont faibles.
3. Le Brent se rapproche en cours de séance des 100 dollars. Les attaques Iran+Houthis contre des installations en Arabie saoudite renforcent le risque géopolitique, ce qui pèse sur les actifs risqués.
4. La probabilité de hausse de taux de la Fed en septembre est d’environ 60 %. Le rendement des T-bonds à 10 ans tourne autour de 4,8 %. Le dollar plus fort est un signal baissier à court terme pour les cryptos et l’or.
5. Les ETF spot sur le BTC ont enregistré hier des sorties nettes d’environ 47 millions de dollars. Les flux sont entrants sur IBIT/BITB/ARKB, tandis que GBTC accuse du retard.
6. Les ETF sur l’ETH ont aussi enregistré de faibles sorties nettes. L’ETF XRP, lui, attire des capitaux en sens inverse, avec environ 2 millions de dollars nets. Les fonds choisissent les titres à privilégier et achètent.
7. Zcash (ZEC) : l’actif du Grayscale ZCSH dépasse 500 millions de dollars. En marché faible, la confidentialité figure parmi les récits les plus forts.
8. RWA/stablecoins continuent de surperformer : stablecoins en euros côté banques, pilote en Ouzbékistan, et expansion des paiements transfrontaliers de Circle.
9. Block demande à l’OCC une licence de banque fiduciaire nationale pour assurer la garde de BTC + stablecoins : encore un cran supplémentaire pour les infrastructures institutionnelles.
10. Robinhood parie sur les marchés prédictifs, et se connecte à Crypto.com/OG.com : les plateformes cherchent de la croissance dans les « activités non-crypto ».
11. L’incident de sécurité sur Liquid Network s’aggrave : la sécurité des audits et la confiance en matière de custody pour le BTC L2 redeviennent un point central.
12. Le déblocage de HYPE n’a pas encore dissipé la pression vendeuse. Multicoin est accusé d’avoir vendu environ 1,725 M HYPE depuis la fin juillet, réalisant 77 millions de dollars de profits.
13. Les positions longues sur les dérivés sont légèrement favorisées (ratio BTC long/short d’environ 1,11). Mais si 81 000 est franchi à la hausse, cela peut déclencher la liquidation de près de 860 millions de contrats short.
14. Le cuivre LME a atteint un plus haut historique en cours de séance à 14 779 dollars la tonne. Avec l’IA + les réseaux électriques + les EV, et des perturbations au Chili, les matières premières attirent une partie des capitaux spéculatifs.
15. L’or fait d’abord baisser puis remonte : l’or spot repasse à 4 400. La logique passe de la « valeur refuge » à « la pression des hausses de taux vs les achats des banques centrales ».
16. Perturbations de l’offre de terres rares/antimoine/volfram + prix du pétrole au Moyen-Orient : préférence des capitaux pour le pétrole brut, le cuivre, les terres rares et les métaux rares plutôt que des altcoins à FDV élevé.
17. La capitalisation totale des cryptos est d’environ 2,7–2,8 billions de dollars. L’indice Altcoin Season est à 47/100 : on n’est pas encore entré dans une saison complète des altcoins.
Ce n’est pas un « rally de retour », c’est une « période d’ancrage macro » : tant que le prix du pétrole/CPI/Fed ne se dégagent pas, le BTC aura du mal à évoluer dans une seule direction.
1. Le BTC oscille dans une fourchette de 77 800 à 79 200, n’a pas encore repris 79 000. Le marché attend le PPI de jeudi et le CPI de vendredi.
2. L’ETH stagne autour de 2 490 ; le SOL est proche de 103. Les altcoins se différencient : ZEC est fort, tandis que WLD/MORPHO sont faibles.
3. Le Brent se rapproche en cours de séance des 100 dollars. Les attaques Iran+Houthis contre des installations en Arabie saoudite renforcent le risque géopolitique, ce qui pèse sur les actifs risqués.
4. La probabilité de hausse de taux de la Fed en septembre est d’environ 60 %. Le rendement des T-bonds à 10 ans tourne autour de 4,8 %. Le dollar plus fort est un signal baissier à court terme pour les cryptos et l’or.
5. Les ETF spot sur le BTC ont enregistré hier des sorties nettes d’environ 47 millions de dollars. Les flux sont entrants sur IBIT/BITB/ARKB, tandis que GBTC accuse du retard.
6. Les ETF sur l’ETH ont aussi enregistré de faibles sorties nettes. L’ETF XRP, lui, attire des capitaux en sens inverse, avec environ 2 millions de dollars nets. Les fonds choisissent les titres à privilégier et achètent.
7. Zcash (ZEC) : l’actif du Grayscale ZCSH dépasse 500 millions de dollars. En marché faible, la confidentialité figure parmi les récits les plus forts.
8. RWA/stablecoins continuent de surperformer : stablecoins en euros côté banques, pilote en Ouzbékistan, et expansion des paiements transfrontaliers de Circle.
9. Block demande à l’OCC une licence de banque fiduciaire nationale pour assurer la garde de BTC + stablecoins : encore un cran supplémentaire pour les infrastructures institutionnelles.
10. Robinhood parie sur les marchés prédictifs, et se connecte à Crypto.com/OG.com : les plateformes cherchent de la croissance dans les « activités non-crypto ».
11. L’incident de sécurité sur Liquid Network s’aggrave : la sécurité des audits et la confiance en matière de custody pour le BTC L2 redeviennent un point central.
12. Le déblocage de HYPE n’a pas encore dissipé la pression vendeuse. Multicoin est accusé d’avoir vendu environ 1,725 M HYPE depuis la fin juillet, réalisant 77 millions de dollars de profits.
13. Les positions longues sur les dérivés sont légèrement favorisées (ratio BTC long/short d’environ 1,11). Mais si 81 000 est franchi à la hausse, cela peut déclencher la liquidation de près de 860 millions de contrats short.
14. Le cuivre LME a atteint un plus haut historique en cours de séance à 14 779 dollars la tonne. Avec l’IA + les réseaux électriques + les EV, et des perturbations au Chili, les matières premières attirent une partie des capitaux spéculatifs.
15. L’or fait d’abord baisser puis remonte : l’or spot repasse à 4 400. La logique passe de la « valeur refuge » à « la pression des hausses de taux vs les achats des banques centrales ».
16. Perturbations de l’offre de terres rares/antimoine/volfram + prix du pétrole au Moyen-Orient : préférence des capitaux pour le pétrole brut, le cuivre, les terres rares et les métaux rares plutôt que des altcoins à FDV élevé.
17. La capitalisation totale des cryptos est d’environ 2,7–2,8 billions de dollars. L’indice Altcoin Season est à 47/100 : on n’est pas encore entré dans une saison complète des altcoins.
Ce n’est pas un « rally de retour », c’est une « période d’ancrage macro » : tant que le prix du pétrole/CPI/Fed ne se dégagent pas, le BTC aura du mal à évoluer dans une seule direction.
2. L’ETH stagne autour de 2 490 ; le SOL est proche de 103. Les altcoins se différencient : ZEC est fort, tandis que WLD/MORPHO sont faibles.
3. Le Brent se rapproche en cours de séance des 100 dollars. Les attaques Iran+Houthis contre des installations en Arabie saoudite renforcent le risque géopolitique, ce qui pèse sur les actifs risqués.
4. La probabilité de hausse de taux de la Fed en septembre est d’environ 60 %. Le rendement des T-bonds à 10 ans tourne autour de 4,8 %. Le dollar plus fort est un signal baissier à court terme pour les cryptos et l’or.
5. Les ETF spot sur le BTC ont enregistré hier des sorties nettes d’environ 47 millions de dollars. Les flux sont entrants sur IBIT/BITB/ARKB, tandis que GBTC accuse du retard.
6. Les ETF sur l’ETH ont aussi enregistré de faibles sorties nettes. L’ETF XRP, lui, attire des capitaux en sens inverse, avec environ 2 millions de dollars nets. Les fonds choisissent les titres à privilégier et achètent.
7. Zcash (ZEC) : l’actif du Grayscale ZCSH dépasse 500 millions de dollars. En marché faible, la confidentialité figure parmi les récits les plus forts.
8. RWA/stablecoins continuent de surperformer : stablecoins en euros côté banques, pilote en Ouzbékistan, et expansion des paiements transfrontaliers de Circle.
9. Block demande à l’OCC une licence de banque fiduciaire nationale pour assurer la garde de BTC + stablecoins : encore un cran supplémentaire pour les infrastructures institutionnelles.
10. Robinhood parie sur les marchés prédictifs, et se connecte à Crypto.com/OG.com : les plateformes cherchent de la croissance dans les « activités non-crypto ».
11. L’incident de sécurité sur Liquid Network s’aggrave : la sécurité des audits et la confiance en matière de custody pour le BTC L2 redeviennent un point central.
12. Le déblocage de HYPE n’a pas encore dissipé la pression vendeuse. Multicoin est accusé d’avoir vendu environ 1,725 M HYPE depuis la fin juillet, réalisant 77 millions de dollars de profits.
13. Les positions longues sur les dérivés sont légèrement favorisées (ratio BTC long/short d’environ 1,11). Mais si 81 000 est franchi à la hausse, cela peut déclencher la liquidation de près de 860 millions de contrats short.
14. Le cuivre LME a atteint un plus haut historique en cours de séance à 14 779 dollars la tonne. Avec l’IA + les réseaux électriques + les EV, et des perturbations au Chili, les matières premières attirent une partie des capitaux spéculatifs.
15. L’or fait d’abord baisser puis remonte : l’or spot repasse à 4 400. La logique passe de la « valeur refuge » à « la pression des hausses de taux vs les achats des banques centrales ».
16. Perturbations de l’offre de terres rares/antimoine/volfram + prix du pétrole au Moyen-Orient : préférence des capitaux pour le pétrole brut, le cuivre, les terres rares et les métaux rares plutôt que des altcoins à FDV élevé.
17. La capitalisation totale des cryptos est d’environ 2,7–2,8 billions de dollars. L’indice Altcoin Season est à 47/100 : on n’est pas encore entré dans une saison complète des altcoins.
Ce n’est pas un « rally de retour », c’est une « période d’ancrage macro » : tant que le prix du pétrole/CPI/Fed ne se dégagent pas, le BTC aura du mal à évoluer dans une seule direction.

3.3k
10
189
3.3k
·
--
Pliez l’anxiété, mettez-la dans la poche d’hier.
Dépliez l’attente, étendez-la sur le bureau d’aujourd’hui.
Le reste, confiez-le au vent.
Pliez l’anxiété, mettez-la dans la poche d’hier.
Dépliez l’attente, étendez-la sur le bureau d’aujourd’hui.
Le reste, confiez-le au vent.
Dépliez l’attente, étendez-la sur le bureau d’aujourd’hui.
Le reste, confiez-le au vent.
1.6k
17
126
1.6k
·
--
• Autorisez-vous à faire des erreurs, refusez la surcharge mentale.
• Terminer est plus important que la perfection, commencer est plus crucial que le plan.
• Objectif : rester serein, quitter le travail à l’heure.
• État : batterie pleine, signal au maximum.
• Autorisez-vous à faire des erreurs, refusez la surcharge mentale.
• Terminer est plus important que la perfection, commencer est plus crucial que le plan.
• Objectif : rester serein, quitter le travail à l’heure.
• État : batterie pleine, signal au maximum.
• Terminer est plus important que la perfection, commencer est plus crucial que le plan.
• Objectif : rester serein, quitter le travail à l’heure.
• État : batterie pleine, signal au maximum.

1.4k
10
89
1.4k
·
--
La vie n’est pas une course, c’est le fait de sentir le chemin.
Puisses-tu aujourd’hui :
avoir sous tes pas une démarche assurée en baissant la tête,
avoir au loin un cap clair en levant les yeux.
Ne poursuis pas le temps, marche seulement à ses côtés.
Fais de tes jours un poème, même s’il ne tient qu’en quelques vers
La vie n’est pas une course, c’est le fait de sentir le chemin.
Puisses-tu aujourd’hui :
avoir sous tes pas une démarche assurée en baissant la tête,
avoir au loin un cap clair en levant les yeux.
Ne poursuis pas le temps, marche seulement à ses côtés.
Fais de tes jours un poème, même s’il ne tient qu’en quelques vers
Puisses-tu aujourd’hui :
avoir sous tes pas une démarche assurée en baissant la tête,
avoir au loin un cap clair en levant les yeux.
Ne poursuis pas le temps, marche seulement à ses côtés.
Fais de tes jours un poème, même s’il ne tient qu’en quelques vers

3.1k
15
196
3.1k
·
--
Que tu profites d’aujourd’hui :
Sur la route, va sans chercher le passé ;
À la maison, demeure sans te laisser troubler.
Au cœur, il y a montagnes et mers ; paisible, sans争.
Et arrête-toi, et oublie, et suis le vent ;
Et marche, et regarde, et avance avec sérénité.
Que tu profites d’aujourd’hui :
Sur la route, va sans chercher le passé ;
À la maison, demeure sans te laisser troubler.
Au cœur, il y a montagnes et mers ; paisible, sans争.
Et arrête-toi, et oublie, et suis le vent ;
Et marche, et regarde, et avance avec sérénité.
Sur la route, va sans chercher le passé ;
À la maison, demeure sans te laisser troubler.
Au cœur, il y a montagnes et mers ; paisible, sans争.
Et arrête-toi, et oublie, et suis le vent ;
Et marche, et regarde, et avance avec sérénité.
3.4k
26
209
3.4k
·
--
• Les jours restent nouveaux, l’avenir n’est pas loin.
• Tout réussit favorablement, pas seulement aujourd’hui.
• Garde ton amour, pars à la rencontre des montagnes et des mers.
• Prends ton temps, mais avance plus vite.
• Les jours restent nouveaux, l’avenir n’est pas loin.
• Tout réussit favorablement, pas seulement aujourd’hui.
• Garde ton amour, pars à la rencontre des montagnes et des mers.
• Prends ton temps, mais avance plus vite.
• Tout réussit favorablement, pas seulement aujourd’hui.
• Garde ton amour, pars à la rencontre des montagnes et des mers.
• Prends ton temps, mais avance plus vite.
3.6k
20
232
3.6k
·
--
Que la bienveillance que tu offres aujourd’hui revienne à toi, d’une autre manière.
Aide un collègue en lui donnant un verre d’eau, aide un inconnu en tenant la porte.
Tu ne sais pas quelle parole chaleureuse deviendra la bouée de sauvetage de quelqu’un.
Le monde est un miroir : tu souris, il sourit.
Aujourd’hui, sois une personne qui rayonne, même si ce n’est qu’une faible lueur.
Que la bienveillance que tu offres aujourd’hui revienne à toi, d’une autre manière.
Aide un collègue en lui donnant un verre d’eau, aide un inconnu en tenant la porte.
Tu ne sais pas quelle parole chaleureuse deviendra la bouée de sauvetage de quelqu’un.
Le monde est un miroir : tu souris, il sourit.
Aujourd’hui, sois une personne qui rayonne, même si ce n’est qu’une faible lueur.
Aide un collègue en lui donnant un verre d’eau, aide un inconnu en tenant la porte.
Tu ne sais pas quelle parole chaleureuse deviendra la bouée de sauvetage de quelqu’un.
Le monde est un miroir : tu souris, il sourit.
Aujourd’hui, sois une personne qui rayonne, même si ce n’est qu’une faible lueur.

2.9k
14
193
2.9k
·
--
Vérifié
Article
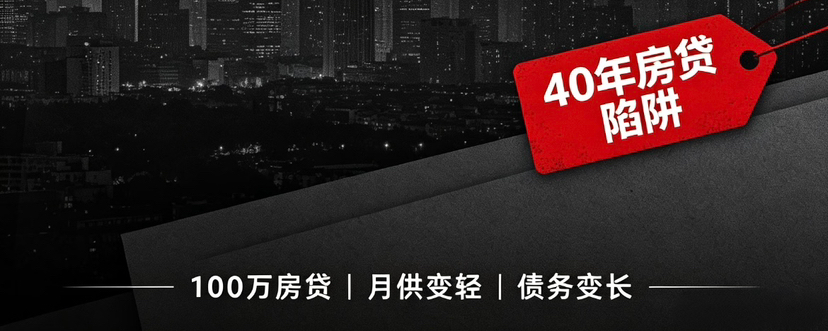
Le fantôme du « prêt centenaire » japonais, en train de revivre dans les prêts hypothécaires de 40 ans en Chine28 août : le ministère du Logement et du Développement urbain-rural, la Banque populaire de Chine et le régulateur financier ont lancé, d’un seul coup, une série de mesures : les conditions de prévente sont relevées jusqu’à « plafond du projet atteint », les logements existants sont prioritaires, et les prêts hypothécaires sont strictement débloqués seulement après l’enregistrement à l’achèvement du projet. Pour les promoteurs, les prêts de développement passent par le système de la banque cheffe et fonctionnent en circuit fermé. Pour les particuliers, le plafond des prêts immobiliers est étendu de 30 à 40 ans. L’annonce de vendredi a fait bondir collectivement les actions du secteur immobilier, mais derrière l’animation, ce qu’il faut vraiment démonter pour l’observer, c’est la ligne des « 40 ans ».
À la fin des années 1980, au plus fort du délire de la bulle immobilière à Tokyo, la Banque du Japon avait mis en place un « prêt centenaire » : une durée de remboursement de 100 ans, où le grand-père emprunte, le père rembourse, et le petit-fils prend la relève, avec la promesse que « trois générations pourraient acheter un logement ». Le slogan est quasiment mot pour mot identique à celui que nous entendons aujourd’hui pour « réduire la mensualité » et « lisser la charge ». Résultat : en 1991, la bulle a éclaté. Les prix de l’immobilier à Tokyo ont été divisés par deux, puis encore par deux. Pour les familles ayant contracté ces prêts sur cent ans, la valeur de leur maison sur le marché est passée en dessous du capital restant dû, tandis que la dette, elle, n’a pas cessé de se transmettre. Plus tard, le ministère de la Justice et des Transports au Japon a relevé que l’âge moyen des personnes ayant fini de rembourser leur prêt immobilier a été repoussé jusqu’à 73 ans.
Le fantôme du « prêt centenaire » japonais, en train de revivre dans les prêts hypothécaires de 40 ans en Chine
28 août : le ministère du Logement et du Développement urbain-rural, la Banque populaire de Chine et le régulateur financier ont lancé, d’un seul coup, une série de mesures : les conditions de prévente sont relevées jusqu’à « plafond du projet atteint », les logements existants sont prioritaires, et les prêts hypothécaires sont strictement débloqués seulement après l’enregistrement à l’achèvement du projet. Pour les promoteurs, les prêts de développement passent par le système de la banque cheffe et fonctionnent en circuit fermé. Pour les particuliers, le plafond des prêts immobiliers est étendu de 30 à 40 ans. L’annonce de vendredi a fait bondir collectivement les actions du secteur immobilier, mais derrière l’animation, ce qu’il faut vraiment démonter pour l’observer, c’est la ligne des « 40 ans ».
À la fin des années 1980, au plus fort du délire de la bulle immobilière à Tokyo, la Banque du Japon avait mis en place un « prêt centenaire » : une durée de remboursement de 100 ans, où le grand-père emprunte, le père rembourse, et le petit-fils prend la relève, avec la promesse que « trois générations pourraient acheter un logement ». Le slogan est quasiment mot pour mot identique à celui que nous entendons aujourd’hui pour « réduire la mensualité » et « lisser la charge ». Résultat : en 1991, la bulle a éclaté. Les prix de l’immobilier à Tokyo ont été divisés par deux, puis encore par deux. Pour les familles ayant contracté ces prêts sur cent ans, la valeur de leur maison sur le marché est passée en dessous du capital restant dû, tandis que la dette, elle, n’a pas cessé de se transmettre. Plus tard, le ministère de la Justice et des Transports au Japon a relevé que l’âge moyen des personnes ayant fini de rembourser leur prêt immobilier a été repoussé jusqu’à 73 ans.
À la fin des années 1980, au plus fort du délire de la bulle immobilière à Tokyo, la Banque du Japon avait mis en place un « prêt centenaire » : une durée de remboursement de 100 ans, où le grand-père emprunte, le père rembourse, et le petit-fils prend la relève, avec la promesse que « trois générations pourraient acheter un logement ». Le slogan est quasiment mot pour mot identique à celui que nous entendons aujourd’hui pour « réduire la mensualité » et « lisser la charge ». Résultat : en 1991, la bulle a éclaté. Les prix de l’immobilier à Tokyo ont été divisés par deux, puis encore par deux. Pour les familles ayant contracté ces prêts sur cent ans, la valeur de leur maison sur le marché est passée en dessous du capital restant dû, tandis que la dette, elle, n’a pas cessé de se transmettre. Plus tard, le ministère de la Justice et des Transports au Japon a relevé que l’âge moyen des personnes ayant fini de rembourser leur prêt immobilier a été repoussé jusqu’à 73 ans.
2.2k
3
115
2.2k
·
--
Que tu recharges ton énergie aujourd’hui.
Même si ce n’est que pendant la sieste : fermer les yeux dix minutes, puis, sur le chemin du retour, écouter une chanson que tu aimes.
Ne te prends pas pour une machine à mouvement perpétuel : toi aussi, tu as besoin de t’arrêter et de souffler un peu.
Quand ta batterie est pleine, tu peux saisir toutes les belles opportunités que la vie te lance.
Aujourd’hui, commence par prendre soin de toi, puis seulement ensuite du monde entier.
Que tu recharges ton énergie aujourd’hui.
Même si ce n’est que pendant la sieste : fermer les yeux dix minutes, puis, sur le chemin du retour, écouter une chanson que tu aimes.
Ne te prends pas pour une machine à mouvement perpétuel : toi aussi, tu as besoin de t’arrêter et de souffler un peu.
Quand ta batterie est pleine, tu peux saisir toutes les belles opportunités que la vie te lance.
Aujourd’hui, commence par prendre soin de toi, puis seulement ensuite du monde entier.
Même si ce n’est que pendant la sieste : fermer les yeux dix minutes, puis, sur le chemin du retour, écouter une chanson que tu aimes.
Ne te prends pas pour une machine à mouvement perpétuel : toi aussi, tu as besoin de t’arrêter et de souffler un peu.
Quand ta batterie est pleine, tu peux saisir toutes les belles opportunités que la vie te lance.
Aujourd’hui, commence par prendre soin de toi, puis seulement ensuite du monde entier.
2.8k
11
181
2.8k
·
--
Que ta journée soit joyeuse pour une petite chose.
Peut-être qu’au bord du chemin, une fleur s’est épanouie. Peut-être que le livreur de repas t’a gentiment apporté une paire de baguettes en plus.
Le bonheur n’a pas besoin de raison, ni d’être immense.
Celui qui sait s’arrêter pour une simple nuage aura, quoi qu’il arrive, une chance qui ne sera pas trop mauvaise.
Aujourd’hui, sois une personne facilement satisfaite.
Que ta journée soit joyeuse pour une petite chose.
Peut-être qu’au bord du chemin, une fleur s’est épanouie. Peut-être que le livreur de repas t’a gentiment apporté une paire de baguettes en plus.
Le bonheur n’a pas besoin de raison, ni d’être immense.
Celui qui sait s’arrêter pour une simple nuage aura, quoi qu’il arrive, une chance qui ne sera pas trop mauvaise.
Aujourd’hui, sois une personne facilement satisfaite.
Peut-être qu’au bord du chemin, une fleur s’est épanouie. Peut-être que le livreur de repas t’a gentiment apporté une paire de baguettes en plus.
Le bonheur n’a pas besoin de raison, ni d’être immense.
Celui qui sait s’arrêter pour une simple nuage aura, quoi qu’il arrive, une chance qui ne sera pas trop mauvaise.
Aujourd’hui, sois une personne facilement satisfaite.
2.6k
13
177
2.6k
·
--
Que tu aies l’assurance de te dire « j’ai le temps », et aussi la patience de « venir doucement ».
Les graines ne germeront pas plus tôt parce que tu es pressé,
Les fruits ne mûriront pas plus tôt parce que tu t’inquiètes.
Tout a son moment, et toi aussi.
Aujourd’hui, ne te pousse pas, ne presse pas les autres.
À ton propre rythme, tout est parfaitement comme il faut.
Que tu aies l’assurance de te dire « j’ai le temps », et aussi la patience de « venir doucement ».
Les graines ne germeront pas plus tôt parce que tu es pressé,
Les fruits ne mûriront pas plus tôt parce que tu t’inquiètes.
Tout a son moment, et toi aussi.
Aujourd’hui, ne te pousse pas, ne presse pas les autres.
À ton propre rythme, tout est parfaitement comme il faut.
Les graines ne germeront pas plus tôt parce que tu es pressé,
Les fruits ne mûriront pas plus tôt parce que tu t’inquiètes.
Tout a son moment, et toi aussi.
Aujourd’hui, ne te pousse pas, ne presse pas les autres.
À ton propre rythme, tout est parfaitement comme il faut.
2.5k
7
165
2.5k
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone