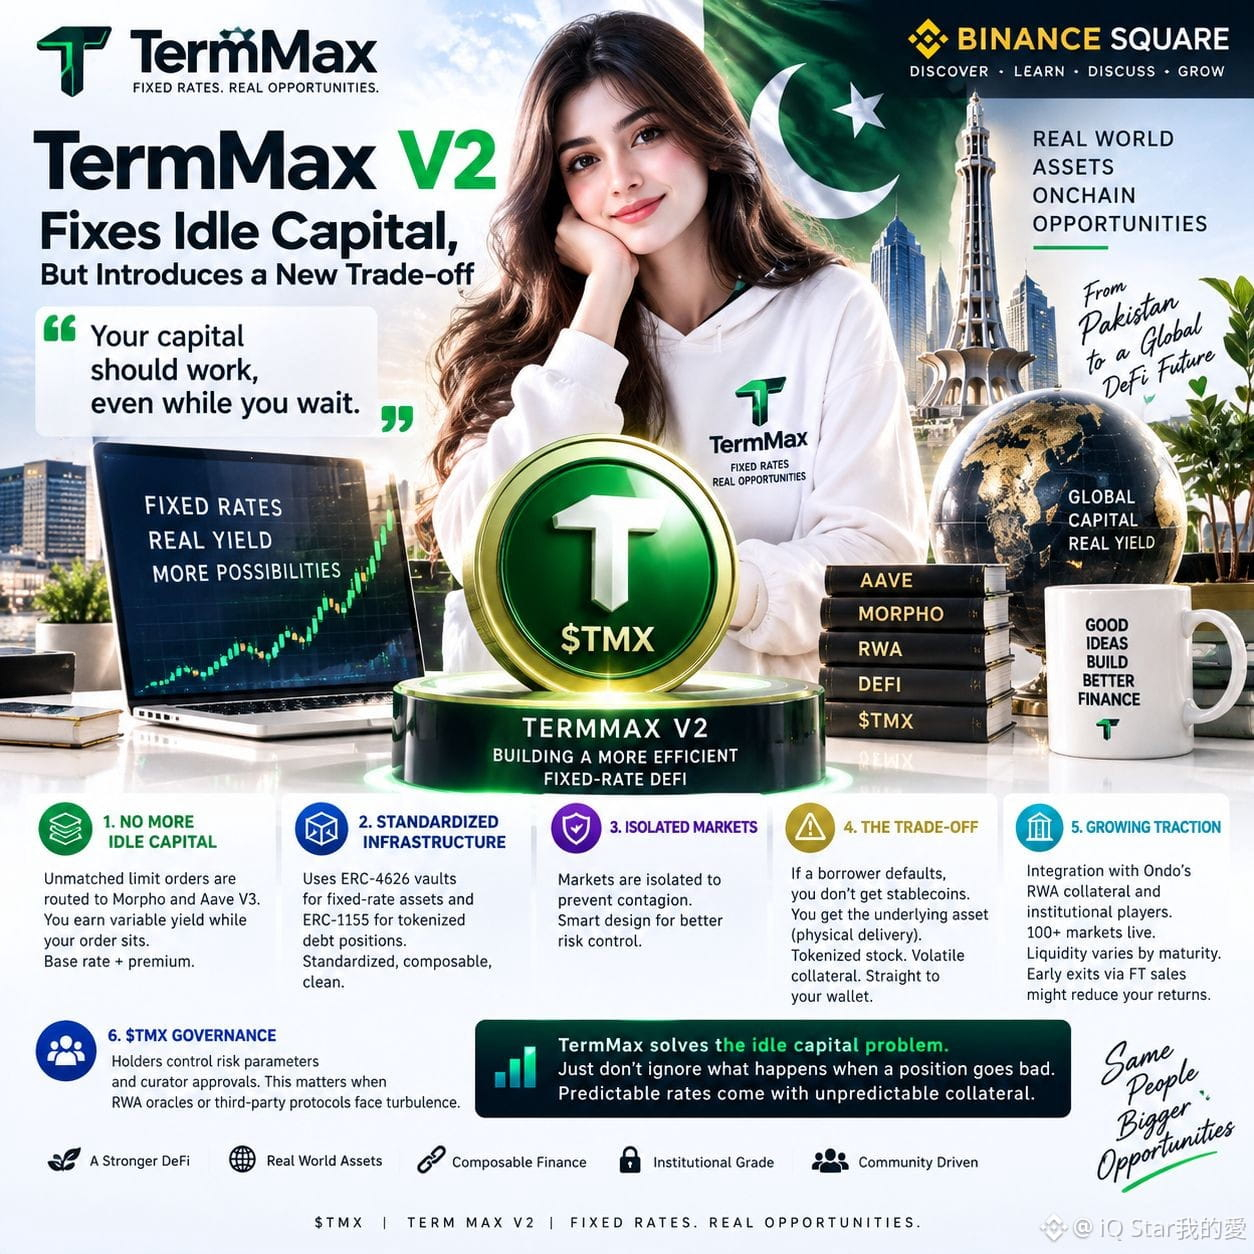

@TermMax V2 résout un problème que la DeFi à taux fixe connaît depuis longtemps : que devient le capital pendant que vous attendez qu’un ordre soit exécuté ?
Normalement, des taux prévisibles s’accompagnent d’un coût disgracieux : la liquidité inactive.
TermMax V2 s’attaque à ce problème grâce à un Composable Base Yield. Les coffres peuvent utiliser des sources de rendement sous-jacentes comme Aave et des coffres compatibles ERC-4626 comme Morpho, permettant au capital de continuer à générer un rendement de base pendant qu’il attend d’être apparié.
Cela change l’équation.
Vous ne choisissez plus simplement entre une exposition à taux fixe et le fait de mettre le capital à travailler ailleurs. TermMax cherche à rendre la période d’attente productive.
Mais il y a un autre volet de l’histoire.
Le prêt à taux fixe supprime un type d’incertitude : la volatilité des taux.
Il ne supprime pas tous les types de risque.
Les garanties, la liquidité, l’échéance et l’exécution comptent toujours. Un taux de prêt prévisible ne signifie pas automatiquement une sortie prévisible.
Et c’est là que TermMax devient plus intéressant que le simple récit d’une « DeFi à taux fixe ».
La V2 introduit aussi des Atomic Orders, Smart Unwind et un Order Aggregator conçus pour améliorer l’efficacité de la liquidité et l’exécution à travers le protocole.
TermMax cherche essentiellement à rendre les positions à taux fixe plus composables au lieu de laisser le capital immobilisé dans une stratégie isolée.
La question clé n’est pas seulement :
« TermMax peut-il offrir des taux prévisibles ? »
Elle est :
« Une infrastructure de taux prévisible peut-elle rester liquide, productive et efficace lorsque les conditions du marché évoluent ? »
C’est la partie que je surveillerais de près.
Les taux fixes résolvent l’incertitude liée aux taux.
Ils ne font pas disparaître le risque de liquidité.#TermMax $TMX
Normalement, des taux prévisibles s’accompagnent d’un coût disgracieux : la liquidité inactive.
TermMax V2 s’attaque à ce problème grâce à un Composable Base Yield. Les coffres peuvent utiliser des sources de rendement sous-jacentes comme Aave et des coffres compatibles ERC-4626 comme Morpho, permettant au capital de continuer à générer un rendement de base pendant qu’il attend d’être apparié.
Cela change l’équation.
Vous ne choisissez plus simplement entre une exposition à taux fixe et le fait de mettre le capital à travailler ailleurs. TermMax cherche à rendre la période d’attente productive.
Mais il y a un autre volet de l’histoire.
Le prêt à taux fixe supprime un type d’incertitude : la volatilité des taux.
Il ne supprime pas tous les types de risque.
Les garanties, la liquidité, l’échéance et l’exécution comptent toujours. Un taux de prêt prévisible ne signifie pas automatiquement une sortie prévisible.
Et c’est là que TermMax devient plus intéressant que le simple récit d’une « DeFi à taux fixe ».
La V2 introduit aussi des Atomic Orders, Smart Unwind et un Order Aggregator conçus pour améliorer l’efficacité de la liquidité et l’exécution à travers le protocole.
TermMax cherche essentiellement à rendre les positions à taux fixe plus composables au lieu de laisser le capital immobilisé dans une stratégie isolée.
La question clé n’est pas seulement :
« TermMax peut-il offrir des taux prévisibles ? »
Elle est :
« Une infrastructure de taux prévisible peut-elle rester liquide, productive et efficace lorsque les conditions du marché évoluent ? »
C’est la partie que je surveillerais de près.
Les taux fixes résolvent l’incertitude liée aux taux.
Ils ne font pas disparaître le risque de liquidité.#TermMax $TMX