
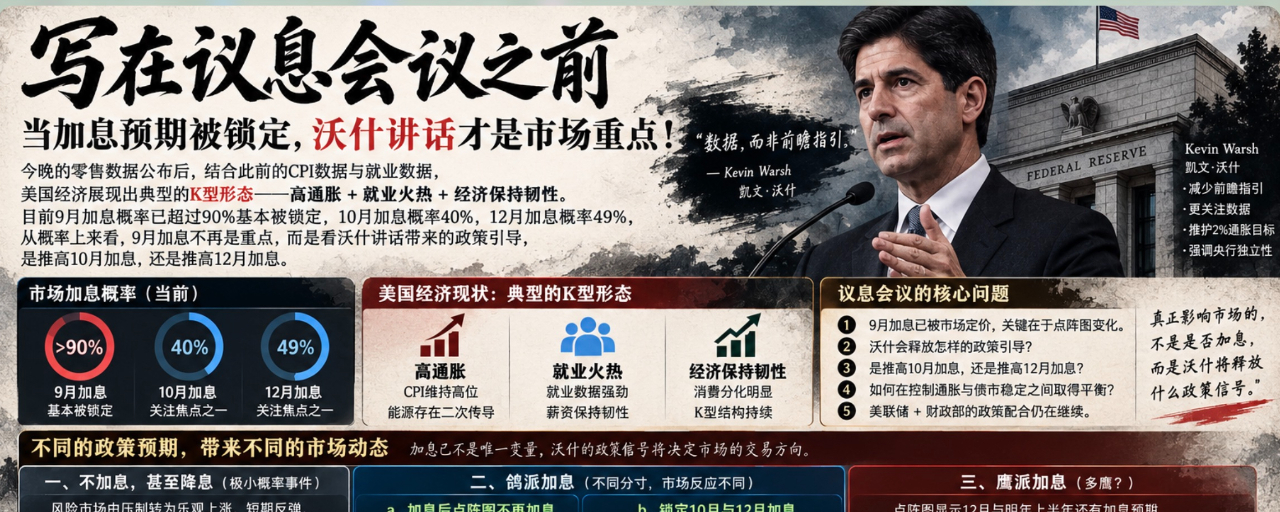

À écrire avant la réunion monétaire : lorsque les attentes de hausse des taux sont verrouillées, ce sont les propos de Waller qui deviennent le point central du marché !
Après la publication des données de vente au détail ce soir, combinées aux données CPI et à celles de l’emploi auparavant, l’économie américaine affiche une forme typique en « K » : inflation élevée + emploi très dynamique + économie qui reste résiliente.
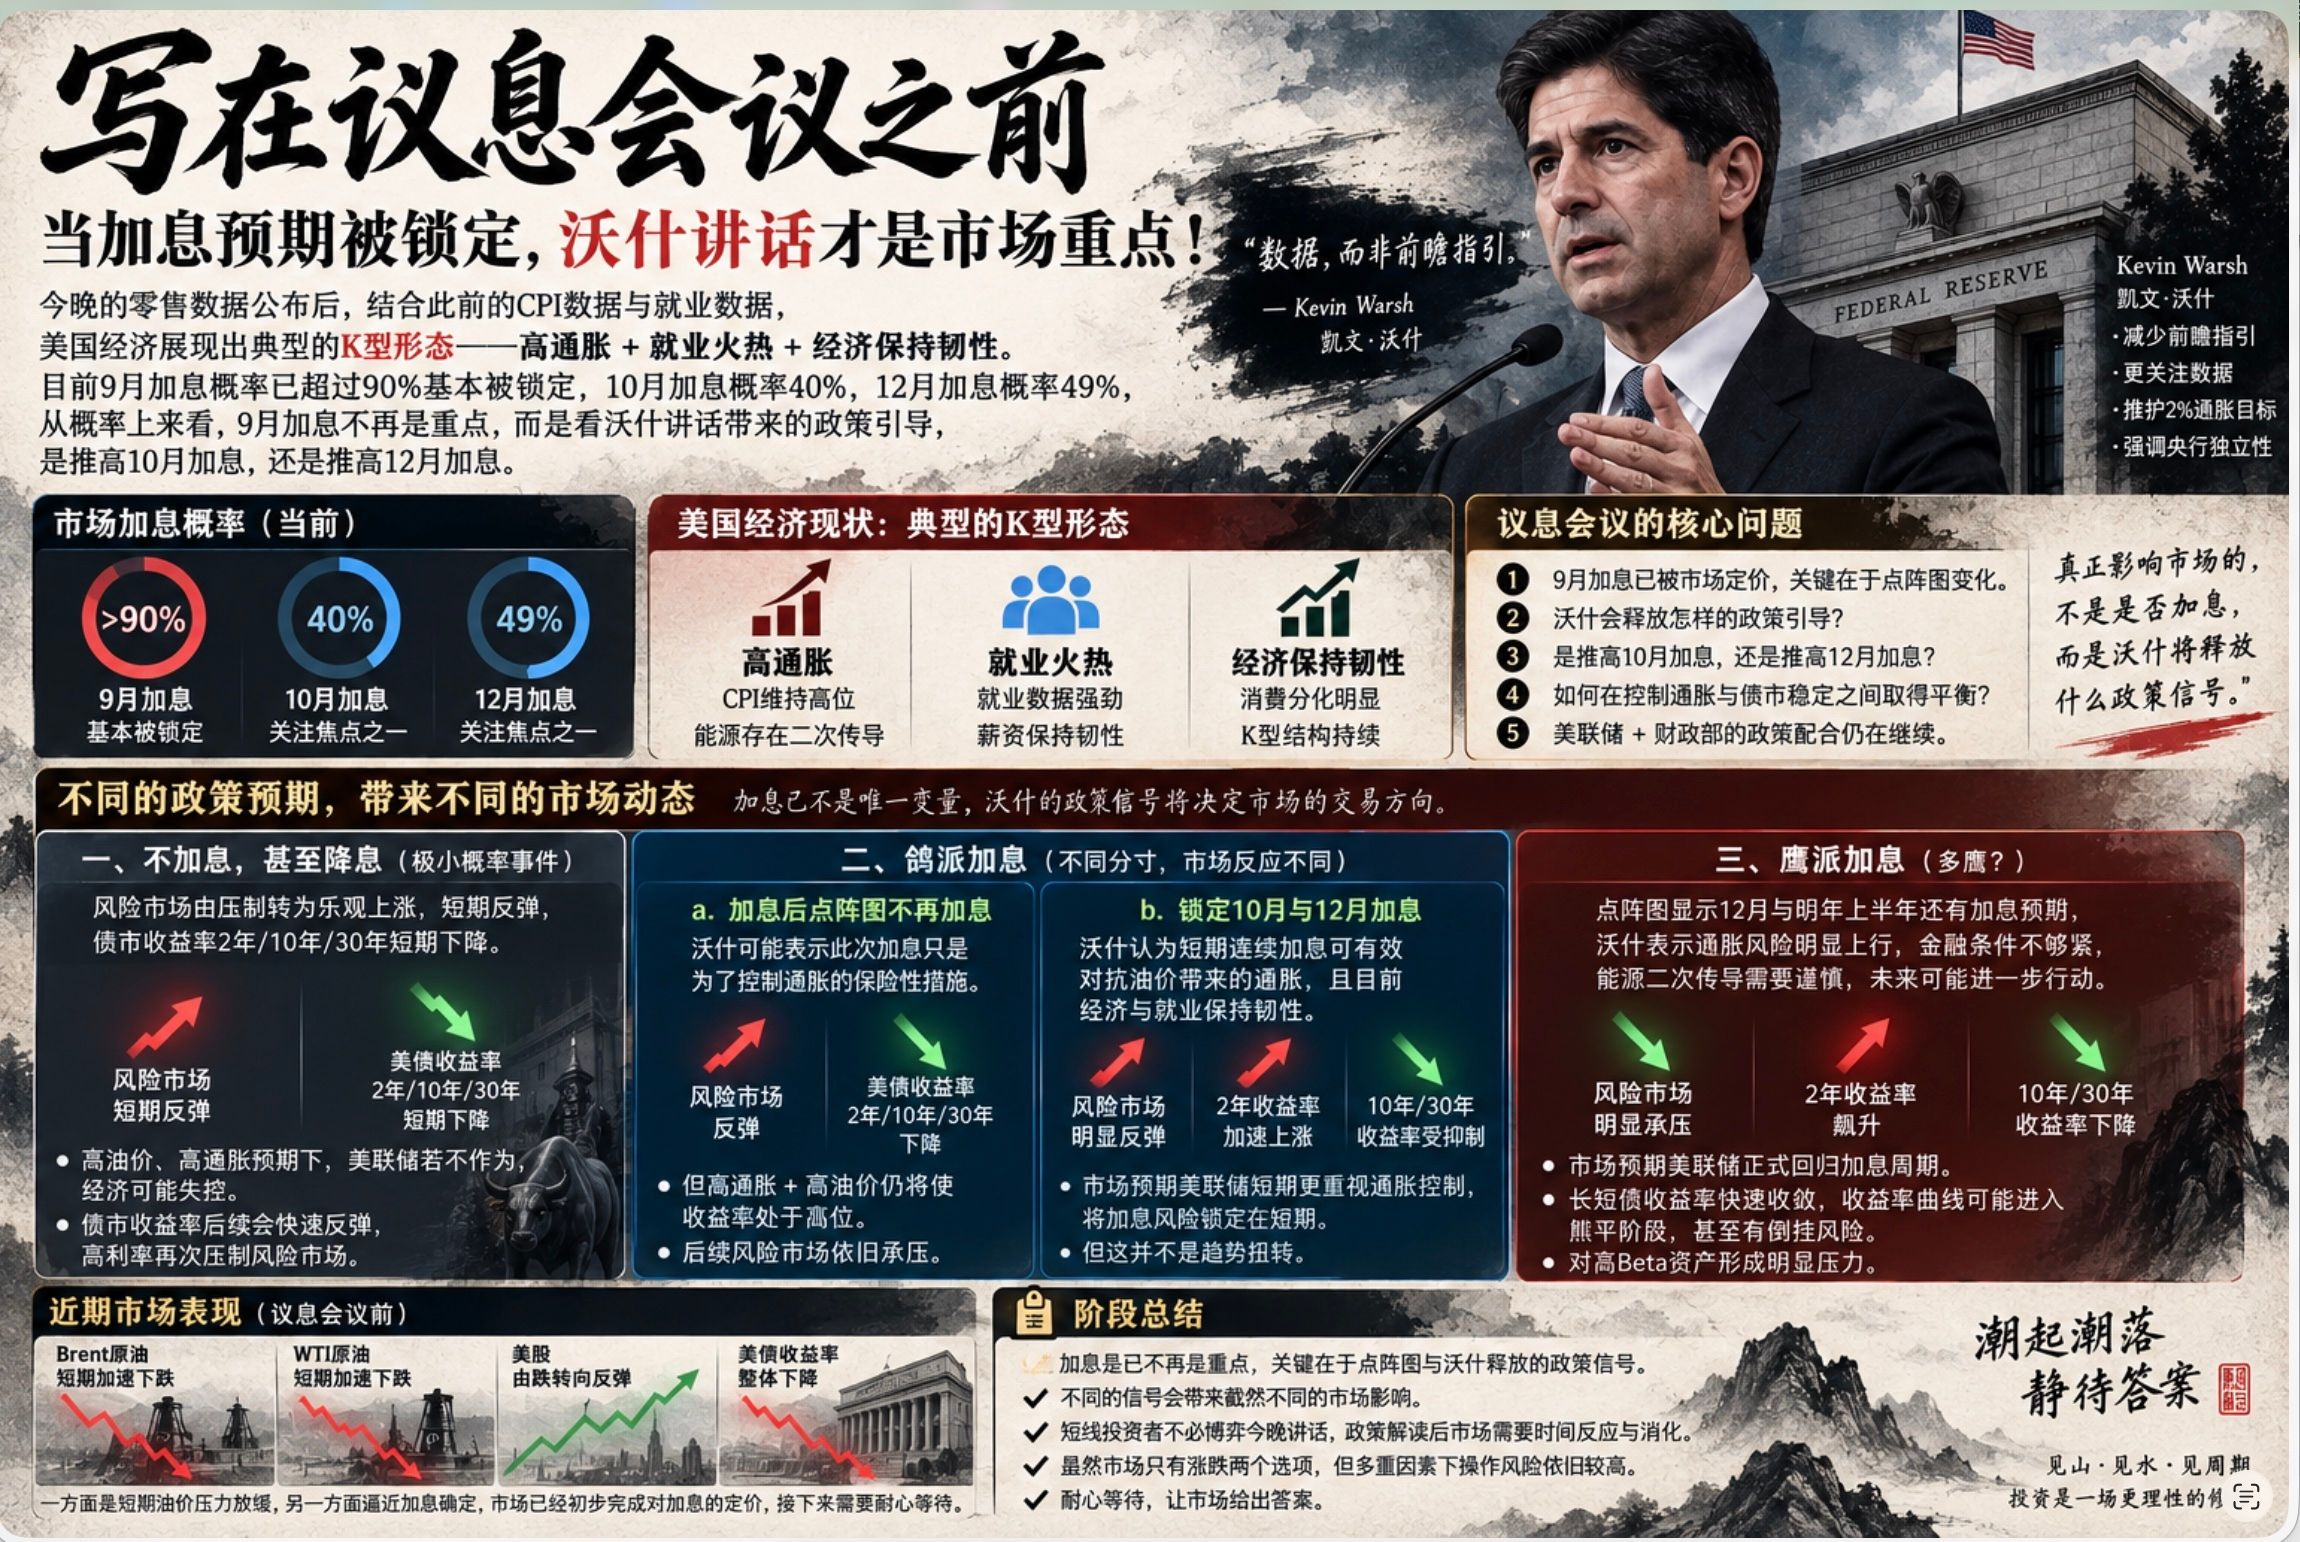
En ce moment, la probabilité de hausse des taux en septembre est supérieure à 90 % et est pratiquement verrouillée. Celle d’octobre est de 40 %, et celle de décembre de 49 %. Du point de vue des probabilités, septembre n’est plus l’enjeu principal : ce qu’il faut regarder, ce sont les indications de politique transmises par la prise de parole de Waller — hausse des taux en octobre, ou hausse des taux en décembre ?
Selon les orientations précédentes de Waller, qui limitaient le suivi à certains indicateurs de politique, les données actuelles offrent effectivement plus d’espace d’action à Waller. Mais Waller doit quand même tenir compte du problème du marché obligataire : après tout, nous sommes actuellement dans une phase de coordination typique entre la Réserve fédérale et le Trésor, visant à régler la politique par l’ajustement conjoint.
Des anticipations différentes entraînent des dynamiques de marché différentes :
Pas de hausse de taux, voire une baisse : probabilité extrêmement faible,
Les marchés à risque passent d’une situation de compression à une hausse optimiste : rebond à court terme. Les rendements du marché obligataire baissent à court terme sur les segments 2 ans, 10 ans et 30 ans. Mais ensuite, le marché doit faire face à une question clé : avec un prix du pétrole élevé et des anticipations d’inflation élevées, si la Réserve fédérale reste inactive, l’économie peut-elle perdre le contrôle ? À l’avenir, les rendements du marché obligataire rebondiront rapidement, et des taux élevés continueront de peser à nouveau sur les marchés à risque.
Hausse de taux de ton accommodant (plutôt dovish, « colombe »), plusieurs « colombes » ? Selon les degrés de nuance, la performance du marché diffère
a, hausse des taux, et en même temps le graphique des projections indique qu’il n’est plus nécessaire de procéder à de nouvelles hausses. En collaboration avec la position de Waller (Whose), cette hausse de taux n’était qu’une mesure de sécurité, afin de contrôler l’inflation. Les marchés à risque rebondissent : les rendements des obligations à 2 ans, 10 ans et 30 ans baissent, mais le marché doit encore affronter une inflation élevée + un prix du pétrole élevé, ce qui maintiendra les rendements à un niveau élevé. Par la suite, les marchés à risque subiront encore une pression.
b, hausse des taux. Le graphique des projections verrouille les attentes de hausse sur octobre et décembre. En s’appuyant sur l’analyse de Waller, des cycles courts et consécutifs de hausses de taux peuvent efficacement contrer l’inflation alimentée par un prix du pétrole élevé. Et actuellement, l’économie et l’emploi restent solides. Le marché s’attend à ce que la Réserve fédérale accorde à court terme une priorité totale au contrôle de l’inflation, ce qui « verrouille » le risque de nouvelles hausses sur le court terme. Cette situation limitera efficacement la hausse des rendements sur la partie longue de la courbe ; les rendements à 2 ans montent rapidement. Les marchés à risque rebondissent nettement, mais ce n’est pas un retournement de tendance.
#美联储加息是否已成定局 Hausses de taux de ton ferme, plusieurs faucons ?
Hausse des taux confirmée + le graphique des projections montre que des hausses auront encore lieu en décembre et au premier semestre de l’an prochain. En collaboration avec Waller : le risque d’inflation monte nettement. Les conditions financières ne sont pas assez restrictives ; la transmission secondaire via l’énergie doit être abordée avec prudence. À l’avenir, de nouvelles actions pourraient être nécessaires. Le marché s’attendra à ce que la Réserve fédérale revienne officiellement dans un cycle de hausses de taux.
À ce moment-là, les marchés à risque subissent clairement une pression : les rendements des obligations américaines à 2 ans s’envolent ; en revanche, les rendements à 10 ans et à 30 ans diminuent. Les marchés à risque sont sous pression. Toutefois, à ce moment-là, le marché obligataire comporte aussi certains risques : les rendements des obligations à long et à court terme se resserrent rapidement. Si les rendements à 2 ans augmentent trop vite, la courbe de rendement du marché obligataire pourrait entrer dans une phase de « plat » baissier, voire un risque d’inversion.
Bilan par étapes :
Donc, pour ce soir, le point important n’est plus de savoir s’il y aura une hausse de taux ou non. L’enjeu, c’est le graphique des projections et le signal que Waller enverra au marché. Les différentes interprétations de ces signaux entraînent des effets différents sur le marché.
Pour les investisseurs à court terme, je pense qu’il n’est pas nécessaire de parier sur ce que dira Waller ce soir. Après une interprétation des politiques, le marché a besoin de temps pour réagir et assimiler. Même si le marché n’a que deux choix (hausse ou baisse), avec de multiples facteurs, le risque opérationnel reste élevé.
Quant à la réunion monétaire avant laquelle se tient la communication, avant la réunion d’orientation (议息会议), le Brent et le WTI accélèrent leur baisse à court terme ; la Bourse américaine passe de la baisse à la hausse. Les rendements des bons du Trésor américain reculent. D’une part, la pression liée au pétrole à court terme se relâche ; d’autre part, l’incertitude liée à la hausse des taux devient plus proche d’une échéance certaine : le marché a déjà achevé une première tarification de la hausse des taux. Il ne reste plus qu’à attendre patiemment !