
La plupart des personnes qui regardent $PYTH pensent encore à cela comme à un token oracle. Je pense que l’histoire la plus intéressante, c’est ce que Pyth devient sous le token.
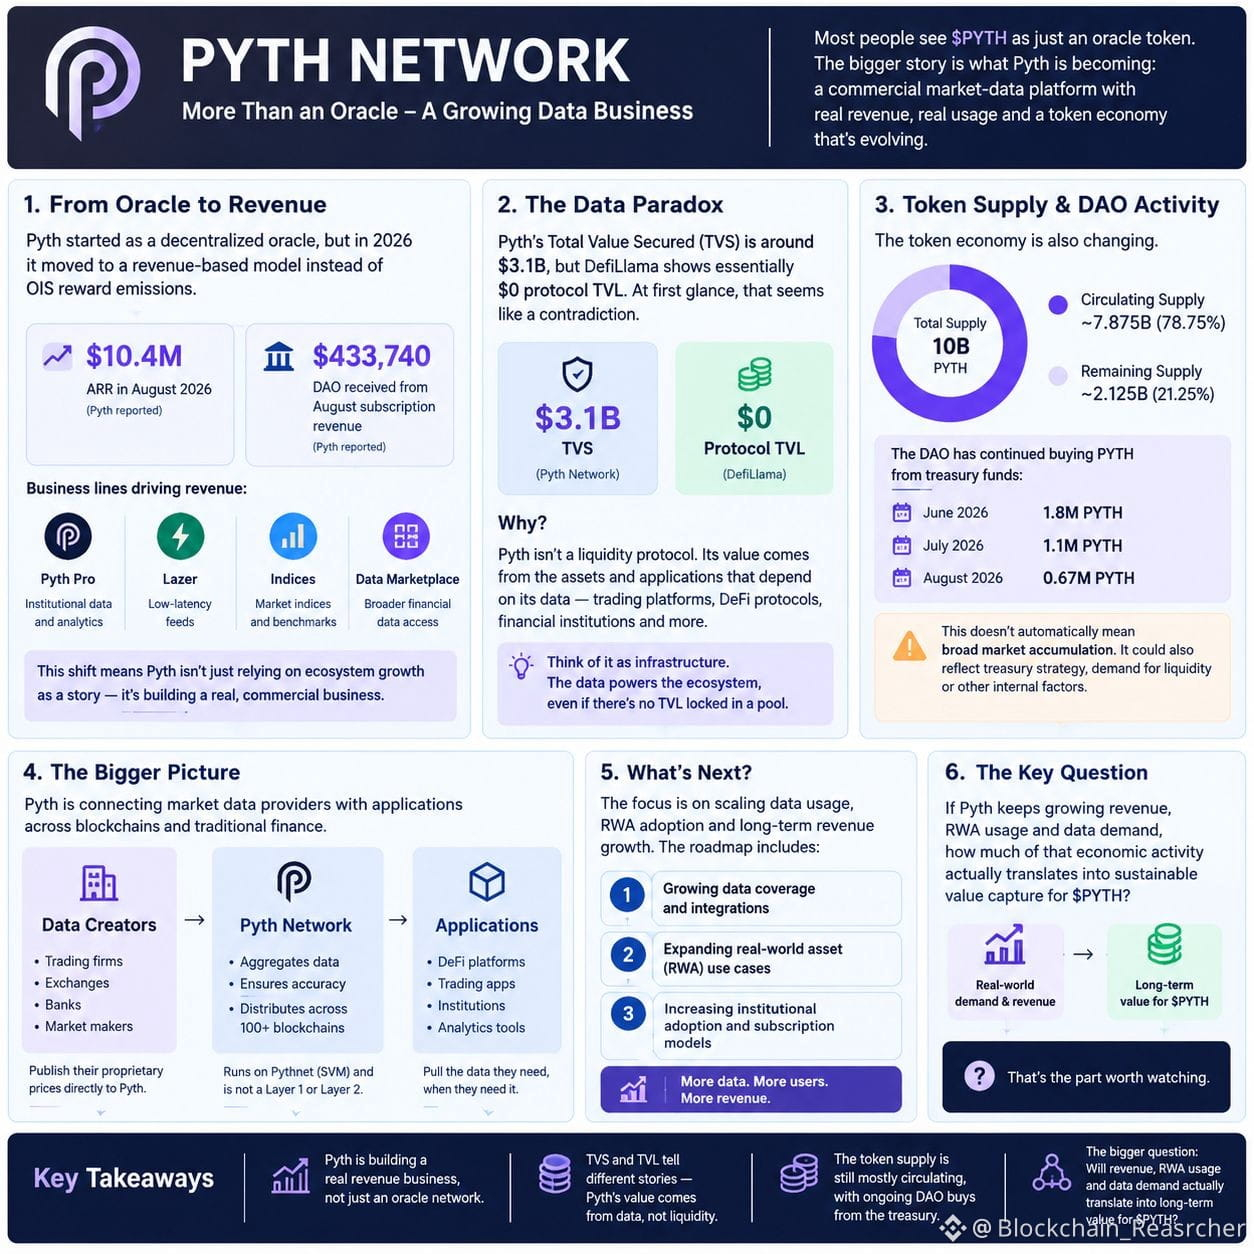
Le changement le plus clair est économique. En 2026, Pyth s’est éloigné des émissions de récompense basées sur l’OIS pour se tourner vers un modèle fondé sur les revenus. Pyth a déclaré plus de 10,4 M$ d’ARR en août, tandis que son DAO a reçu 433 740 $ provenant des revenus d’abonnement d’août.
Cela compte parce que Pyth ne s’appuie plus uniquement sur la croissance de l’écosystème comme argument narratif. Il construit une activité commerciale de données de marché autour de Pyth Pro, Lazer, Indices et de sa plateforme plus large de marketplace de données.
Puis il y a cette partie que beaucoup de traders passent à côté : la TVS de Pyth est d’environ 3,1 Md$, tandis que DefiLlama indique essentiellement 0 $ de TVL pour le protocole. Cela semble contradictoire jusqu’à ce que vous compreniez le mécanisme. Pyth n’est pas principalement un protocole de liquidité. Sa valeur vient des actifs et des applications qui dépendent de ses données.
Le côté token évolue aussi. L’offre en circulation est d’environ 7,875 Md sur 10 Md, tandis que le DAO a continué d’acheter du PYTH avec des fonds du trésor — environ 1,8 M en juin, 1,1 M en juillet et 0,67 M en août.
Mais cela ne signifie pas automatiquement une accumulation à grande échelle sur le marché.
La question la plus importante pour moi est simple : si Pyth continue de croître en revenus, en usage RWA et en demande de données, quelle part de cette activité économique se traduit finalement par une captation durable de valeur pour
$PYTH @Pyth Network #Pyth
Le changement le plus clair est économique. En 2026, Pyth s’est éloigné des émissions de récompense basées sur l’OIS pour se tourner vers un modèle fondé sur les revenus. Pyth a déclaré plus de 10,4 M$ d’ARR en août, tandis que son DAO a reçu 433 740 $ provenant des revenus d’abonnement d’août.
Cela compte parce que Pyth ne s’appuie plus uniquement sur la croissance de l’écosystème comme argument narratif. Il construit une activité commerciale de données de marché autour de Pyth Pro, Lazer, Indices et de sa plateforme plus large de marketplace de données.
Puis il y a cette partie que beaucoup de traders passent à côté : la TVS de Pyth est d’environ 3,1 Md$, tandis que DefiLlama indique essentiellement 0 $ de TVL pour le protocole. Cela semble contradictoire jusqu’à ce que vous compreniez le mécanisme. Pyth n’est pas principalement un protocole de liquidité. Sa valeur vient des actifs et des applications qui dépendent de ses données.
Le côté token évolue aussi. L’offre en circulation est d’environ 7,875 Md sur 10 Md, tandis que le DAO a continué d’acheter du PYTH avec des fonds du trésor — environ 1,8 M en juin, 1,1 M en juillet et 0,67 M en août.
Mais cela ne signifie pas automatiquement une accumulation à grande échelle sur le marché.
La question la plus importante pour moi est simple : si Pyth continue de croître en revenus, en usage RWA et en demande de données, quelle part de cette activité économique se traduit finalement par une captation durable de valeur pour
$PYTH @Pyth Network #Pyth