
橙子Joyce
309 Publications
橙子Joyce
 Compte Square Vérifié+
Signaler
Bloquer l’utilisateur
十年以上美股市场投研策略|WEB3项目投研|BTC.ETH.BNB.SOL|贵金属投资策略黄金.白银.铜|中长期价值投资者|推特X:@Joyce88AI

Détenteur pour SOL
Trade régulièrement
8.7 an(s)
803 Suivis
34.8K+ Abonnés
43.0K+ J’aime
Publications
Tous
Citations
Vidéos
Direct
PINNED
·
--
Haussier
Vérifié
La Réserve fédérale augmentera-t-elle ses taux comme prévu lors de la réunion de cette semaine ? Wall Street s’enflamme : est-ce que cela mettra fin au marché haussier des actions américaines ?
Après la publication, vendredi dernier, d’un rapport sur l’IPC américain supérieur aux attentes, les traders s’attendent généralement à ce que la Fed lance cette semaine un cycle de hausses de taux lors de sa réunion — la première hausse en plus de trois ans.
Historiquement, plusieurs cycles de hausse des taux ont servi de repère pour les marchés. D’après l’expérience passée (sans que l’histoire garantisse l’avenir), les actions américaines pourraient d’abord faiblir, puis rebondir.
Au cours des six cycles de hausse depuis 1994, lors des quatre premiers mois suivant le lancement des hausses, le rendement moyen du S&P 500 a été négatif.
Cela signifie qu’une fois que la “hausse de taux” de la Fed sera actée, les actions pourraient rester dans un état de faiblesse jusqu’au début de l’année prochaine.
Au 14, le S&P 500, l’indice de référence du marché boursier américain, a déjà progressé d’environ 12 % depuis le début de l’année. Des bénéfices d’entreprises solides et une économie plutôt résiliente apportent un soutien solide aux haussiers.
En élargissant la période d’observation, la performance du S&P 500 s’améliore progressivement : au cours des 12 mois suivant le démarrage d’un cycle de hausse des taux, le rendement moyen se rapproche de 7 %, et le rendement médian est d’environ 11 %. (En utilisant la statistique médiane, on peut neutraliser l’effet perturbateur d’une valeur extrême : l’envol de plus de 40 % de l’indice après le début des hausses en mars 1997.)
Si la Fed procède à une hausse des taux mercredi de cette semaine, ce sera la première hausse depuis juillet 2023 — à l’époque, la Fed avait relevé les taux dans une fourchette de 5,25 % à 5,50 %.
Aujourd’hui, le taux des fonds fédéraux américains se situe entre 3,50 % et 3,75 %. D’après l’outil FedWatch de la plateforme CME Group, les traders estiment actuellement que la probabilité d’une hausse de 25 points de base cette semaine atteint 86 %.
Un facteur positif pour le marché est que, dans le domaine de l’IA, les géants du cloud continuent d’engager à grande échelle, ce qui contribue à soutenir la croissance des rendements excédentaires. Les prévisions de croissance des bénéfices des sociétés constituant le S&P 500 pour 2027 devraient atteindre deux chiffres. Si les perspectives de dépenses liées à l’IA restent inchangées, cela pourrait suffire à compenser tout refroidissement de l’optimisme provoqué par les hausses de taux.
Un autre point favorable pour la Bourse est que, bien que l’inflation reste tenace, elle semble en ralentissement. Le taux d’inflation a reculé par rapport au pic de 4,2 % en mai. Cela devrait permettre à la Fed d’agir de manière relativement graduelle. Les données montrent en outre que le rythme des hausses de taux est essentiel à la performance du marché : un rythme plus lent laisse davantage de temps aux investisseurs pour absorber les changements de politique !
$BZ
{future}(BZUSDT)
$CL
{future}(CLUSDT)
énergie
La Réserve fédérale augmentera-t-elle ses taux comme prévu lors de la réunion de cette semaine ? Wall Street s’enflamme : est-ce que cela mettra fin au marché haussier des actions américaines ?
Après la publication, vendredi dernier, d’un rapport sur l’IPC américain supérieur aux attentes, les traders s’attendent généralement à ce que la Fed lance cette semaine un cycle de hausses de taux lors de sa réunion — la première hausse en plus de trois ans.
Historiquement, plusieurs cycles de hausse des taux ont servi de repère pour les marchés. D’après l’expérience passée (sans que l’histoire garantisse l’avenir), les actions américaines pourraient d’abord faiblir, puis rebondir.
Au cours des six cycles de hausse depuis 1994, lors des quatre premiers mois suivant le lancement des hausses, le rendement moyen du S&P 500 a été négatif.
Cela signifie qu’une fois que la “hausse de taux” de la Fed sera actée, les actions pourraient rester dans un état de faiblesse jusqu’au début de l’année prochaine.
Au 14, le S&P 500, l’indice de référence du marché boursier américain, a déjà progressé d’environ 12 % depuis le début de l’année. Des bénéfices d’entreprises solides et une économie plutôt résiliente apportent un soutien solide aux haussiers.
En élargissant la période d’observation, la performance du S&P 500 s’améliore progressivement : au cours des 12 mois suivant le démarrage d’un cycle de hausse des taux, le rendement moyen se rapproche de 7 %, et le rendement médian est d’environ 11 %. (En utilisant la statistique médiane, on peut neutraliser l’effet perturbateur d’une valeur extrême : l’envol de plus de 40 % de l’indice après le début des hausses en mars 1997.)
Si la Fed procède à une hausse des taux mercredi de cette semaine, ce sera la première hausse depuis juillet 2023 — à l’époque, la Fed avait relevé les taux dans une fourchette de 5,25 % à 5,50 %.
Aujourd’hui, le taux des fonds fédéraux américains se situe entre 3,50 % et 3,75 %. D’après l’outil FedWatch de la plateforme CME Group, les traders estiment actuellement que la probabilité d’une hausse de 25 points de base cette semaine atteint 86 %.
Un facteur positif pour le marché est que, dans le domaine de l’IA, les géants du cloud continuent d’engager à grande échelle, ce qui contribue à soutenir la croissance des rendements excédentaires. Les prévisions de croissance des bénéfices des sociétés constituant le S&P 500 pour 2027 devraient atteindre deux chiffres. Si les perspectives de dépenses liées à l’IA restent inchangées, cela pourrait suffire à compenser tout refroidissement de l’optimisme provoqué par les hausses de taux.
Un autre point favorable pour la Bourse est que, bien que l’inflation reste tenace, elle semble en ralentissement. Le taux d’inflation a reculé par rapport au pic de 4,2 % en mai. Cela devrait permettre à la Fed d’agir de manière relativement graduelle. Les données montrent en outre que le rythme des hausses de taux est essentiel à la performance du marché : un rythme plus lent laisse davantage de temps aux investisseurs pour absorber les changements de politique !
$BZ
$CL
énergie
Après la publication, vendredi dernier, d’un rapport sur l’IPC américain supérieur aux attentes, les traders s’attendent généralement à ce que la Fed lance cette semaine un cycle de hausses de taux lors de sa réunion — la première hausse en plus de trois ans.
Historiquement, plusieurs cycles de hausse des taux ont servi de repère pour les marchés. D’après l’expérience passée (sans que l’histoire garantisse l’avenir), les actions américaines pourraient d’abord faiblir, puis rebondir.
Au cours des six cycles de hausse depuis 1994, lors des quatre premiers mois suivant le lancement des hausses, le rendement moyen du S&P 500 a été négatif.
Cela signifie qu’une fois que la “hausse de taux” de la Fed sera actée, les actions pourraient rester dans un état de faiblesse jusqu’au début de l’année prochaine.
Au 14, le S&P 500, l’indice de référence du marché boursier américain, a déjà progressé d’environ 12 % depuis le début de l’année. Des bénéfices d’entreprises solides et une économie plutôt résiliente apportent un soutien solide aux haussiers.
En élargissant la période d’observation, la performance du S&P 500 s’améliore progressivement : au cours des 12 mois suivant le démarrage d’un cycle de hausse des taux, le rendement moyen se rapproche de 7 %, et le rendement médian est d’environ 11 %. (En utilisant la statistique médiane, on peut neutraliser l’effet perturbateur d’une valeur extrême : l’envol de plus de 40 % de l’indice après le début des hausses en mars 1997.)
Si la Fed procède à une hausse des taux mercredi de cette semaine, ce sera la première hausse depuis juillet 2023 — à l’époque, la Fed avait relevé les taux dans une fourchette de 5,25 % à 5,50 %.
Aujourd’hui, le taux des fonds fédéraux américains se situe entre 3,50 % et 3,75 %. D’après l’outil FedWatch de la plateforme CME Group, les traders estiment actuellement que la probabilité d’une hausse de 25 points de base cette semaine atteint 86 %.
Un facteur positif pour le marché est que, dans le domaine de l’IA, les géants du cloud continuent d’engager à grande échelle, ce qui contribue à soutenir la croissance des rendements excédentaires. Les prévisions de croissance des bénéfices des sociétés constituant le S&P 500 pour 2027 devraient atteindre deux chiffres. Si les perspectives de dépenses liées à l’IA restent inchangées, cela pourrait suffire à compenser tout refroidissement de l’optimisme provoqué par les hausses de taux.
Un autre point favorable pour la Bourse est que, bien que l’inflation reste tenace, elle semble en ralentissement. Le taux d’inflation a reculé par rapport au pic de 4,2 % en mai. Cela devrait permettre à la Fed d’agir de manière relativement graduelle. Les données montrent en outre que le rythme des hausses de taux est essentiel à la performance du marché : un rythme plus lent laisse davantage de temps aux investisseurs pour absorber les changements de politique !
$BZ
$CL
énergie
4.8k
103
344
4.8k
PINNED
·
--
Haussier
Vérifié
【Hausse des taux de la Réserve fédérale pour la première fois en trois ans】La Réserve fédérale relève ses taux de 25 points de base, portant le taux directeur à 3,75 %-4,00 %, soit la première hausse depuis juillet 2023, conformément aux attentes du marché !
La hausse de la Fed vise à faire retomber l’inflation de façon « plus rapide », et laisse entendre qu’elle resserrera davantage sa politique. Le mercredi, la Réserve fédérale a relevé la fourchette du taux des fonds fédéraux à 3,75 %-4,00 % et a laissé entendre que les coûts d’emprunt pourraient encore augmenter au cours des prochains mois. Le président de la Fed, Waller, soutient la décision de hausse adoptée à l’unanimité, ce qui revient en pratique à reconnaître que le gouvernement de Trump n’a pas réussi, à ce jour, à maîtriser l’inflation. Waller a déclaré que, parmi de nombreux facteurs qui font grimper les rendements des obligations du Trésor, il n’y a pas la perte de confiance du marché dans la capacité de la Fed à endiguer l’inflation ; l’augmentation des coûts d’emprunt est due à la vigueur de l’économie et à la flambée des dépenses d’investissement, qui intensifient la concurrence pour le capital. Les prévisions trimestrielles de la Fed montrent que les décideurs s’attendent à une nouvelle hausse des taux cette année, et prévoient de maintenir les taux inchangés en 2027. Par ailleurs, les décideurs ont également relevé leurs prévisions d’inflation à court terme et leurs perspectives de croissance économique pour cette année.
Le président américain Trump a déclaré que les taux d’intérêt américains devraient être à 1 % ou moins et qu’ils devraient être réduits rapidement. Toutefois, il a indiqué qu’il garde confiance en Waller même après la décision de la Fed de relever les taux.
—————————————————————————
Je reste très ferme dans mon achat des actions des entreprises les plus en pointe du secteur : Nvidia, et des sociétés SpaceX et Tesla.
$SPCX.US
{stock_us}(SPCX.US)
$NVDA.US
{stock_us}(NVDA.US)
$TSLA.US
{stock_us}(TSLA.US)
【Hausse des taux de la Réserve fédérale pour la première fois en trois ans】La Réserve fédérale relève ses taux de 25 points de base, portant le taux directeur à 3,75 %-4,00 %, soit la première hausse depuis juillet 2023, conformément aux attentes du marché !
La hausse de la Fed vise à faire retomber l’inflation de façon « plus rapide », et laisse entendre qu’elle resserrera davantage sa politique. Le mercredi, la Réserve fédérale a relevé la fourchette du taux des fonds fédéraux à 3,75 %-4,00 % et a laissé entendre que les coûts d’emprunt pourraient encore augmenter au cours des prochains mois. Le président de la Fed, Waller, soutient la décision de hausse adoptée à l’unanimité, ce qui revient en pratique à reconnaître que le gouvernement de Trump n’a pas réussi, à ce jour, à maîtriser l’inflation. Waller a déclaré que, parmi de nombreux facteurs qui font grimper les rendements des obligations du Trésor, il n’y a pas la perte de confiance du marché dans la capacité de la Fed à endiguer l’inflation ; l’augmentation des coûts d’emprunt est due à la vigueur de l’économie et à la flambée des dépenses d’investissement, qui intensifient la concurrence pour le capital. Les prévisions trimestrielles de la Fed montrent que les décideurs s’attendent à une nouvelle hausse des taux cette année, et prévoient de maintenir les taux inchangés en 2027. Par ailleurs, les décideurs ont également relevé leurs prévisions d’inflation à court terme et leurs perspectives de croissance économique pour cette année.
Le président américain Trump a déclaré que les taux d’intérêt américains devraient être à 1 % ou moins et qu’ils devraient être réduits rapidement. Toutefois, il a indiqué qu’il garde confiance en Waller même après la décision de la Fed de relever les taux.
—————————————————————————
Je reste très ferme dans mon achat des actions des entreprises les plus en pointe du secteur : Nvidia, et des sociétés SpaceX et Tesla.
$SPCX.US
$NVDA.US
$TSLA.US
La hausse de la Fed vise à faire retomber l’inflation de façon « plus rapide », et laisse entendre qu’elle resserrera davantage sa politique. Le mercredi, la Réserve fédérale a relevé la fourchette du taux des fonds fédéraux à 3,75 %-4,00 % et a laissé entendre que les coûts d’emprunt pourraient encore augmenter au cours des prochains mois. Le président de la Fed, Waller, soutient la décision de hausse adoptée à l’unanimité, ce qui revient en pratique à reconnaître que le gouvernement de Trump n’a pas réussi, à ce jour, à maîtriser l’inflation. Waller a déclaré que, parmi de nombreux facteurs qui font grimper les rendements des obligations du Trésor, il n’y a pas la perte de confiance du marché dans la capacité de la Fed à endiguer l’inflation ; l’augmentation des coûts d’emprunt est due à la vigueur de l’économie et à la flambée des dépenses d’investissement, qui intensifient la concurrence pour le capital. Les prévisions trimestrielles de la Fed montrent que les décideurs s’attendent à une nouvelle hausse des taux cette année, et prévoient de maintenir les taux inchangés en 2027. Par ailleurs, les décideurs ont également relevé leurs prévisions d’inflation à court terme et leurs perspectives de croissance économique pour cette année.
Le président américain Trump a déclaré que les taux d’intérêt américains devraient être à 1 % ou moins et qu’ils devraient être réduits rapidement. Toutefois, il a indiqué qu’il garde confiance en Waller même après la décision de la Fed de relever les taux.
—————————————————————————
Je reste très ferme dans mon achat des actions des entreprises les plus en pointe du secteur : Nvidia, et des sociétés SpaceX et Tesla.
$SPCX.US
$NVDA.US
$TSLA.US
TSLAUS+0,95%
NVDAUS+1,65%
SPCXUS+6,11%
4
489
·
--
Voir la traduction
光明社区-阿波罗
·
--
Fendre les vagues et accueillir la lumière, pour ouvrir un nouvel horizon. Ensemble, aller toujours plus loin et écrire le commencement d’un avenir éclatant.
Ride the waves, embrace light, and stride toward a brilliant future.
Ride the waves, embrace light, and stride toward a brilliant future.
·
--
@钞机八蛋
parle[Direct] 🎙️ La grande pièce : comment va-t-elle évoluer ensuite ?
5.8k auditeurs

19
·
--
幸运雨Rain
·
--
☀️🧧 Le matin perce à travers les bois, un nouveau départ est officiellement lancé 🌿
Sur la route, on avance pas à pas : il en va de même pour les transactions 📊.
Le marché fluctue : inutile de se laisser perturber par une hausse ou une baisse passagère 🕊️.
Restez attentifs, gardez votre discipline, ne poursuivez pas aveuglément les variations à court terme ✨.
Approfondissez tranquillement votre compréhension, préparez un plan, et attendez patiemment la chance qui vous appartient 💎.
Que nos compagnons de route avancent avec stabilité, sans perdre de temps 🌱
#美联储加息是否已成定局
#交易训练
#1688家族family
Sur la route, on avance pas à pas : il en va de même pour les transactions 📊.
Le marché fluctue : inutile de se laisser perturber par une hausse ou une baisse passagère 🕊️.
Restez attentifs, gardez votre discipline, ne poursuivez pas aveuglément les variations à court terme ✨.
Approfondissez tranquillement votre compréhension, préparez un plan, et attendez patiemment la chance qui vous appartient 💎.
Que nos compagnons de route avancent avec stabilité, sans perdre de temps 🌱
#美联储加息是否已成定局
#交易训练
#1688家族family
1
126
·
--
圣克斯Lucky1688
·
--
🧧🔥🧧🔥🧧🔥 Ces mouvements de marché sont vraiment en train d’essayer et d’attaquer dans tous les sens. À ce propos, je vous rappelle les 3 indicateurs auxiliaires pour vérifier un véritable breakout :
CVD spot (Cumulative Volume Delta, delta de volume cumulé des ordres au comptant) : observez si le breakout est entraîné par l’achat actif sur le spot ou par l’effet de levier des contrats. Si le CVD spot et le prix des contrats atteignent de nouveaux plus hauts en synchro, la probabilité d’un vrai breakout est très élevée ; si seul le contrat grimpe alors que le CVD spot reste stable, il s’agit le plus souvent d’un faux breakout.
SR-Flip (confirmation résistance → support) : après un breakout, attendez le premier pullback sur les unités de temps 5M/15M. Si, lors du retour vers l’ancienne résistance (ancien plus haut), le prix montre une baisse de volume et ne repasse pas en dessous, alors on confirme que la résistance s’est transformée en support : c’est un excellent point d’entrée « sécurisé » à droite.
Heatmap de liquidations (Liquidation Heatmap) : si, au-dessus des points hauts clés, il existe une grosse poche de liquidation de vendeurs (Liquidation Pool). Lorsque le prix perce cette zone et que l’OI (Open Interest) chute fortement et brusquement, cela signifie que la liquidation est terminée : l’élan à court terme est alors pratiquement épuisé.
Suivez-moi : répondez 1 pour emporter le红包 de $SOL.
🧧🔥🧧🔥🧧🔥
CVD spot (Cumulative Volume Delta, delta de volume cumulé des ordres au comptant) : observez si le breakout est entraîné par l’achat actif sur le spot ou par l’effet de levier des contrats. Si le CVD spot et le prix des contrats atteignent de nouveaux plus hauts en synchro, la probabilité d’un vrai breakout est très élevée ; si seul le contrat grimpe alors que le CVD spot reste stable, il s’agit le plus souvent d’un faux breakout.
SR-Flip (confirmation résistance → support) : après un breakout, attendez le premier pullback sur les unités de temps 5M/15M. Si, lors du retour vers l’ancienne résistance (ancien plus haut), le prix montre une baisse de volume et ne repasse pas en dessous, alors on confirme que la résistance s’est transformée en support : c’est un excellent point d’entrée « sécurisé » à droite.
Heatmap de liquidations (Liquidation Heatmap) : si, au-dessus des points hauts clés, il existe une grosse poche de liquidation de vendeurs (Liquidation Pool). Lorsque le prix perce cette zone et que l’OI (Open Interest) chute fortement et brusquement, cela signifie que la liquidation est terminée : l’élan à court terme est alors pratiquement épuisé.
Suivez-moi : répondez 1 pour emporter le红包 de $SOL.
🧧🔥🧧🔥🧧🔥
2
1.6k
·
--
oO小蝦米對抗大鯨魚Oo
·
--
🥊Résumé de l’actualité sur les cryptomonnaies 📊 États-Unis : le 《#CLARITY Act》
Le projet de loi sur la structure du marché des actifs numériques, lors du vote procédural au Sénat le 15 septembre 2026, n’a pas pu avancer. Cet événement a bel et bien un impact sur le marché des cryptos, et l’effet ne se limite pas à « combien ça baisse aujourd’hui » : surtout, l’incertitude concernant la direction de la réglementation de l’industrie crypto américaine a recommencé à augmenter.
Le résultat du vote au Sénat le 15 septembre est de 49 voix pour et 50 contre, insuffisant pour atteindre le seuil requis de 60 voix. Le projet de loi est donc temporairement bloqué. D’après Reuters, même certains sénateurs républicains ont rejoint le camp de l’opposition.
🚩Raisons de l’échec :
D’après les informations publiquement disponibles pour l’instant, ce n’est pas aussi simple que « la dénonciation des cryptos par les démocrates » ou « le soutien des cryptos par les républicains ».
Il existe au moins trois contradictions principales.
① Les démocrates exigent des restrictions plus strictes sur les conflits d’intérêts / l’éthique
C’est l’un des obstacles les plus importants de ces négociations.
Les démocrates ont des inquiétudes concernant les intérêts de la famille Trump et des actifs cryptos qui y sont liés, et souhaitent instaurer des règles plus strictes en matière d’éthique et de conflits d’intérêts : par exemple, limiter l’utilisation de fonctions fédérales pour promouvoir ou émettre des actifs numériques concernés.
Selon un article d’AP, les démocrates demandent davantage de garanties, notamment des exigences plus strictes pour le traitement d’actifs pertinents détenus par le président au-delà d’un certain seuil.
② Les démocrates estiment que la version initiale est trop favorable à l’industrie Crypto
Une partie des parlementaires démocrates pense que le CLARITY Act offre encore un environnement de réglementation trop souple pour l’industrie des cryptos.
③ Même au sein du Parti républicain, ce n’est pas totalement unanime : un point que beaucoup peuvent facilement négliger.
Cette fois, ce n’est pas « tous les républicains pour et tous les démocrates contre ».
Reuters indique que, au final, des sénateurs républicains ont voté contre, empêchant l’adoption faute d’atteindre 60 voix.
$BTC
$ETH
Le projet de loi sur la structure du marché des actifs numériques, lors du vote procédural au Sénat le 15 septembre 2026, n’a pas pu avancer. Cet événement a bel et bien un impact sur le marché des cryptos, et l’effet ne se limite pas à « combien ça baisse aujourd’hui » : surtout, l’incertitude concernant la direction de la réglementation de l’industrie crypto américaine a recommencé à augmenter.
Le résultat du vote au Sénat le 15 septembre est de 49 voix pour et 50 contre, insuffisant pour atteindre le seuil requis de 60 voix. Le projet de loi est donc temporairement bloqué. D’après Reuters, même certains sénateurs républicains ont rejoint le camp de l’opposition.
🚩Raisons de l’échec :
D’après les informations publiquement disponibles pour l’instant, ce n’est pas aussi simple que « la dénonciation des cryptos par les démocrates » ou « le soutien des cryptos par les républicains ».
Il existe au moins trois contradictions principales.
① Les démocrates exigent des restrictions plus strictes sur les conflits d’intérêts / l’éthique
C’est l’un des obstacles les plus importants de ces négociations.
Les démocrates ont des inquiétudes concernant les intérêts de la famille Trump et des actifs cryptos qui y sont liés, et souhaitent instaurer des règles plus strictes en matière d’éthique et de conflits d’intérêts : par exemple, limiter l’utilisation de fonctions fédérales pour promouvoir ou émettre des actifs numériques concernés.
Selon un article d’AP, les démocrates demandent davantage de garanties, notamment des exigences plus strictes pour le traitement d’actifs pertinents détenus par le président au-delà d’un certain seuil.
② Les démocrates estiment que la version initiale est trop favorable à l’industrie Crypto
Une partie des parlementaires démocrates pense que le CLARITY Act offre encore un environnement de réglementation trop souple pour l’industrie des cryptos.
③ Même au sein du Parti républicain, ce n’est pas totalement unanime : un point que beaucoup peuvent facilement négliger.
Cette fois, ce n’est pas « tous les républicains pour et tous les démocrates contre ».
Reuters indique que, au final, des sénateurs républicains ont voté contre, empêchant l’adoption faute d’atteindre 60 voix.
$BTC
$ETH
1
347
·
--
Haussier
Vérifié
L’armée américaine a confirmé pour la première fois qu’elle dispose désormais d’une « arme de contrôle de l’espace » en orbite, tandis que le programme d’intercepteurs spatiaux « Iron Dome » a progressé jusqu’à l’étape des « équipements volables ».
Le ministre de l’Air américain, Troy Meinke, a déclaré lundi : « Nous disposons désormais d’armes de contrôle de l’espace en orbite, capables de protéger les forces américaines contre les attaques d’acteurs hostiles », ajoutant que « du point de vue de la dissuasion, c’est très important ». Meinke n’a toutefois pas précisé le type de l’arme basée dans l’espace. Selon des informations, il s’agit de la première fois que les États-Unis reconnaissent qu’ils ont des « capacités offensives » dans l’espace.
Le commandant des opérations de l’U.S. Space Force, Douglas Hiss, a confirmé mardi, plus avant, que des soldats des forces spatiales opéraient des « armes en orbite » capables de résister aux attaques spatiales. Le directeur de l’Office « Capability and Resource Integration » du Commandement spatial, Richard Palmer, a également indiqué mardi que la divulgation publique de ces capacités vise à dissuader l’adversaire tout en montrant que les États-Unis sont prêts à répondre. Palmer a déclaré : « Nos forces interarmées et nos alliés ont besoin de l’espace, et notre économie aussi. Les États-Unis sont prêts à le préserver. »
Lundi, Meinke a révélé que le programme d’intercepteurs basés dans l’espace « Iron Dome » avait progressé « en moins d’un an » de la phase initiale de contrat vers l’étape des équipements « prêts à voler ».
Selon des informations, en mai de l’année dernière, le président Trump a publié un plan de développement du système de défense antimissile « Iron Dome ». Trump a déclaré : « Iron Dome » s’intégrera aux capacités de défense antimissile existantes des États-Unis. Une fois entièrement déployé, il pourra intercepter des missiles lancés depuis le reste du monde, voire depuis l’espace. L’ensemble du système devrait coûter environ 175 milliards de dollars américains et est prévu pour être « pleinement opérationnel » en 3 ans.
————————————————————————
$actions de conceptions spatiales
$SPCX.US
{stock_us}(SPCX.US)
$LMT.US
{stock_us}(LMT.US)
$RTX.US
{stock_us}(RTX.US)
L’armée américaine a confirmé pour la première fois qu’elle dispose désormais d’une « arme de contrôle de l’espace » en orbite, tandis que le programme d’intercepteurs spatiaux « Iron Dome » a progressé jusqu’à l’étape des « équipements volables ».
Le ministre de l’Air américain, Troy Meinke, a déclaré lundi : « Nous disposons désormais d’armes de contrôle de l’espace en orbite, capables de protéger les forces américaines contre les attaques d’acteurs hostiles », ajoutant que « du point de vue de la dissuasion, c’est très important ». Meinke n’a toutefois pas précisé le type de l’arme basée dans l’espace. Selon des informations, il s’agit de la première fois que les États-Unis reconnaissent qu’ils ont des « capacités offensives » dans l’espace.
Le commandant des opérations de l’U.S. Space Force, Douglas Hiss, a confirmé mardi, plus avant, que des soldats des forces spatiales opéraient des « armes en orbite » capables de résister aux attaques spatiales. Le directeur de l’Office « Capability and Resource Integration » du Commandement spatial, Richard Palmer, a également indiqué mardi que la divulgation publique de ces capacités vise à dissuader l’adversaire tout en montrant que les États-Unis sont prêts à répondre. Palmer a déclaré : « Nos forces interarmées et nos alliés ont besoin de l’espace, et notre économie aussi. Les États-Unis sont prêts à le préserver. »
Lundi, Meinke a révélé que le programme d’intercepteurs basés dans l’espace « Iron Dome » avait progressé « en moins d’un an » de la phase initiale de contrat vers l’étape des équipements « prêts à voler ».
Selon des informations, en mai de l’année dernière, le président Trump a publié un plan de développement du système de défense antimissile « Iron Dome ». Trump a déclaré : « Iron Dome » s’intégrera aux capacités de défense antimissile existantes des États-Unis. Une fois entièrement déployé, il pourra intercepter des missiles lancés depuis le reste du monde, voire depuis l’espace. L’ensemble du système devrait coûter environ 175 milliards de dollars américains et est prévu pour être « pleinement opérationnel » en 3 ans.
————————————————————————
$actions de conceptions spatiales
$SPCX.US
$LMT.US
$RTX.US
Le ministre de l’Air américain, Troy Meinke, a déclaré lundi : « Nous disposons désormais d’armes de contrôle de l’espace en orbite, capables de protéger les forces américaines contre les attaques d’acteurs hostiles », ajoutant que « du point de vue de la dissuasion, c’est très important ». Meinke n’a toutefois pas précisé le type de l’arme basée dans l’espace. Selon des informations, il s’agit de la première fois que les États-Unis reconnaissent qu’ils ont des « capacités offensives » dans l’espace.
Le commandant des opérations de l’U.S. Space Force, Douglas Hiss, a confirmé mardi, plus avant, que des soldats des forces spatiales opéraient des « armes en orbite » capables de résister aux attaques spatiales. Le directeur de l’Office « Capability and Resource Integration » du Commandement spatial, Richard Palmer, a également indiqué mardi que la divulgation publique de ces capacités vise à dissuader l’adversaire tout en montrant que les États-Unis sont prêts à répondre. Palmer a déclaré : « Nos forces interarmées et nos alliés ont besoin de l’espace, et notre économie aussi. Les États-Unis sont prêts à le préserver. »
Lundi, Meinke a révélé que le programme d’intercepteurs basés dans l’espace « Iron Dome » avait progressé « en moins d’un an » de la phase initiale de contrat vers l’étape des équipements « prêts à voler ».
Selon des informations, en mai de l’année dernière, le président Trump a publié un plan de développement du système de défense antimissile « Iron Dome ». Trump a déclaré : « Iron Dome » s’intégrera aux capacités de défense antimissile existantes des États-Unis. Une fois entièrement déployé, il pourra intercepter des missiles lancés depuis le reste du monde, voire depuis l’espace. L’ensemble du système devrait coûter environ 175 milliards de dollars américains et est prévu pour être « pleinement opérationnel » en 3 ans.
————————————————————————
$actions de conceptions spatiales
$SPCX.US
$LMT.US
$RTX.US
LMTUS+0,85%
RTXUS+0,69%
SPCXUS+6,11%
3
3
588
·
--
Vérifié
La publication des décisions de la Réserve fédérale approche : le marché table sur une hausse des taux avec une probabilité de 94%
Des swaps de taux liés à la Réserve fédérale indiquent que le marché estime la probabilité d’une hausse de 25 points de base à environ 94 %, ce qui correspond à une contraction déjà intégrée d’environ 23 points de base. Si la hausse a lieu conformément aux attentes, la fourchette du taux des fonds fédéraux passera à 3,75 %–4 %. Si la Réserve fédérale maintient les taux inchangés, cela pourrait devenir le plus grand « imprévu accommodant » lors d’une réunion ordinaire depuis le début, en 1994, de la publication officielle des décisions relatives aux taux.
Hassett a déclaré que lui et le président américain Donald Trump « quelle que soit la décision de la Fed, nous la respectons ». Le directeur du Conseil économique national à la Maison-Blanche, Hassett, a exposé mardi les raisons pour lesquelles la Réserve fédérale ne devrait pas procéder à une hausse, tout en ajoutant : « nous » respectons la décision que la Fed prendra. Dimanche dernier, Hassett avait tenu des propos similaires : Trump et lui estiment qu’il n’y a aucune raison de relever les taux, mais ils soutiennent à 100 % toute décision de la Réserve fédérale ; Trump respecte l’indépendance de Powell et de la Réserve fédérale. Il est important que la Fed maintienne la situation avant l’élection. Pour le moment, le marché commence déjà à réévaluer la hausse boursière portée par l’IA, tout en intégrant l’impact de la hausse des prix du pétrole et des mesures de la Réserve fédérale susceptibles d’intervenir cette semaine.
—————————————————————————
Les véritables opportunités résident dans les cours des actions des grandes entreprises internationales. Nous attendons patiemment un repli des prix !
$NVDA.US
{stock_us}(NVDA.US)
$META.US
{stock_us}(META.US)
La publication des décisions de la Réserve fédérale approche : le marché table sur une hausse des taux avec une probabilité de 94%
Des swaps de taux liés à la Réserve fédérale indiquent que le marché estime la probabilité d’une hausse de 25 points de base à environ 94 %, ce qui correspond à une contraction déjà intégrée d’environ 23 points de base. Si la hausse a lieu conformément aux attentes, la fourchette du taux des fonds fédéraux passera à 3,75 %–4 %. Si la Réserve fédérale maintient les taux inchangés, cela pourrait devenir le plus grand « imprévu accommodant » lors d’une réunion ordinaire depuis le début, en 1994, de la publication officielle des décisions relatives aux taux.
Hassett a déclaré que lui et le président américain Donald Trump « quelle que soit la décision de la Fed, nous la respectons ». Le directeur du Conseil économique national à la Maison-Blanche, Hassett, a exposé mardi les raisons pour lesquelles la Réserve fédérale ne devrait pas procéder à une hausse, tout en ajoutant : « nous » respectons la décision que la Fed prendra. Dimanche dernier, Hassett avait tenu des propos similaires : Trump et lui estiment qu’il n’y a aucune raison de relever les taux, mais ils soutiennent à 100 % toute décision de la Réserve fédérale ; Trump respecte l’indépendance de Powell et de la Réserve fédérale. Il est important que la Fed maintienne la situation avant l’élection. Pour le moment, le marché commence déjà à réévaluer la hausse boursière portée par l’IA, tout en intégrant l’impact de la hausse des prix du pétrole et des mesures de la Réserve fédérale susceptibles d’intervenir cette semaine.
—————————————————————————
Les véritables opportunités résident dans les cours des actions des grandes entreprises internationales. Nous attendons patiemment un repli des prix !
$NVDA.US
$META.US
Des swaps de taux liés à la Réserve fédérale indiquent que le marché estime la probabilité d’une hausse de 25 points de base à environ 94 %, ce qui correspond à une contraction déjà intégrée d’environ 23 points de base. Si la hausse a lieu conformément aux attentes, la fourchette du taux des fonds fédéraux passera à 3,75 %–4 %. Si la Réserve fédérale maintient les taux inchangés, cela pourrait devenir le plus grand « imprévu accommodant » lors d’une réunion ordinaire depuis le début, en 1994, de la publication officielle des décisions relatives aux taux.
Hassett a déclaré que lui et le président américain Donald Trump « quelle que soit la décision de la Fed, nous la respectons ». Le directeur du Conseil économique national à la Maison-Blanche, Hassett, a exposé mardi les raisons pour lesquelles la Réserve fédérale ne devrait pas procéder à une hausse, tout en ajoutant : « nous » respectons la décision que la Fed prendra. Dimanche dernier, Hassett avait tenu des propos similaires : Trump et lui estiment qu’il n’y a aucune raison de relever les taux, mais ils soutiennent à 100 % toute décision de la Réserve fédérale ; Trump respecte l’indépendance de Powell et de la Réserve fédérale. Il est important que la Fed maintienne la situation avant l’élection. Pour le moment, le marché commence déjà à réévaluer la hausse boursière portée par l’IA, tout en intégrant l’impact de la hausse des prix du pétrole et des mesures de la Réserve fédérale susceptibles d’intervenir cette semaine.
—————————————————————————
Les véritables opportunités résident dans les cours des actions des grandes entreprises internationales. Nous attendons patiemment un repli des prix !
$NVDA.US
$META.US
METAUS+1,23%
NVDAUS+1,65%
2
1.1k
·
--
Le projet de loi sur les jalons, rejeté, constitue un sérieux revers pour le marché des crypto-actifs.
Le 15 septembre, en heure de l’Est des États-Unis, le Sénat américain a voté pour empêcher l’adoption du « Clarity Act » (loi sur la clarté) visant la structure des marchés des actifs numériques. Cette décision porte un coup majeur aux efforts de l’industrie des crypto-actifs pour mettre en place un cadre complet et cohérent de structure de marché. Le résultat final du vote s’établit à 50 voix pour et 49 contre, très en deçà des 60 voix nécessaires pour franchir les obstacles procéduraux.
Bien que le texte ait fait l’objet de plus d’un an de négociations, les divergences entre les deux partis sur les dispositions clés n’ont finalement pas pu être surmontées. Les principaux arguments avancés par des parlementaires démocrates tiennent au fait que des dispositions relatives à un conflit d’intérêts touchant des intérêts commerciaux liés à la crypto de Donald Trump, présentes dans le projet de loi, continuent de susciter de vives controverses. Le projet de loi créerait une brèche considérable dans les lois sur les valeurs mobilières, vieilles de près d’un siècle, permettant à des entreprises non liées aux crypto-actifs de faire inscrire leurs actifs on-chain afin de contourner les protections des investisseurs. Il permettrait aussi aux banques d’utiliser les dépôts de leurs clients pour se livrer à des prêts en matière de crypto, à des opérations sur dérivés et à l’exploitation de nœuds, ainsi qu’à la vente de logiciels connexes.
L’objectif de ce projet de loi est de fournir un cadre réglementaire plus clair pour permettre aux banques, aux courtiers et aux sociétés de gestion d’actifs de participer aux échanges d’actifs numériques et au développement de produits. Il a été considéré comme la tentative législative la plus systémique en matière de cryptographie ces dernières années.
L’échec du projet de loi entraîne un nouveau report de la période de vide réglementaire pour le marché des crypto-monnaies, augmentant l’incertitude pour l’industrie dans les domaines des parcours de conformité, de l’allocation de capitaux et du rythme de l’institutionnalisation.
Ce revers pourrait signifier que l’industrie des crypto-actifs devra attendre l’année prochaine pour obtenir des règles plus claires.
La SEC (Securities and Exchange Commission) et la CFTC (Commodity Futures Trading Commission) avancent déjà sur l’élaboration de règles relatives aux actifs numériques. Même si le Congrès n’a pas adopté le projet de loi sur la clarté, ces règles fourniront néanmoins des indications aux investisseurs institutionnels.
Les fondamentaux de l’industrie crypto sont plus solides que jamais. Des milliards de dollars de capitaux se déplacent vers la chaîne ; de grandes entreprises de paiement et des institutions financières adoptent la technologie blockchain ; et des entrepreneurs du monde entier continuent de développer de nouveaux produits financiers, faisant entrer davantage de capitaux dans l’ère d’Internet. Nous continuerons à promouvoir l’établissement de règles réglementaires claires, tout en protégeant les consommateurs et en offrant aux entrepreneurs un espace d’innovation et de construction.
😁 Investir régulièrement (DCA) dans BTC, ETH, BNB et SOL est une décision judicieuse !
$BTC
{future}(BTCUSDT)
$BNB
{future}(BNBUSDT)
Le projet de loi sur les jalons, rejeté, constitue un sérieux revers pour le marché des crypto-actifs.
Le 15 septembre, en heure de l’Est des États-Unis, le Sénat américain a voté pour empêcher l’adoption du « Clarity Act » (loi sur la clarté) visant la structure des marchés des actifs numériques. Cette décision porte un coup majeur aux efforts de l’industrie des crypto-actifs pour mettre en place un cadre complet et cohérent de structure de marché. Le résultat final du vote s’établit à 50 voix pour et 49 contre, très en deçà des 60 voix nécessaires pour franchir les obstacles procéduraux.
Bien que le texte ait fait l’objet de plus d’un an de négociations, les divergences entre les deux partis sur les dispositions clés n’ont finalement pas pu être surmontées. Les principaux arguments avancés par des parlementaires démocrates tiennent au fait que des dispositions relatives à un conflit d’intérêts touchant des intérêts commerciaux liés à la crypto de Donald Trump, présentes dans le projet de loi, continuent de susciter de vives controverses. Le projet de loi créerait une brèche considérable dans les lois sur les valeurs mobilières, vieilles de près d’un siècle, permettant à des entreprises non liées aux crypto-actifs de faire inscrire leurs actifs on-chain afin de contourner les protections des investisseurs. Il permettrait aussi aux banques d’utiliser les dépôts de leurs clients pour se livrer à des prêts en matière de crypto, à des opérations sur dérivés et à l’exploitation de nœuds, ainsi qu’à la vente de logiciels connexes.
L’objectif de ce projet de loi est de fournir un cadre réglementaire plus clair pour permettre aux banques, aux courtiers et aux sociétés de gestion d’actifs de participer aux échanges d’actifs numériques et au développement de produits. Il a été considéré comme la tentative législative la plus systémique en matière de cryptographie ces dernières années.
L’échec du projet de loi entraîne un nouveau report de la période de vide réglementaire pour le marché des crypto-monnaies, augmentant l’incertitude pour l’industrie dans les domaines des parcours de conformité, de l’allocation de capitaux et du rythme de l’institutionnalisation.
Ce revers pourrait signifier que l’industrie des crypto-actifs devra attendre l’année prochaine pour obtenir des règles plus claires.
La SEC (Securities and Exchange Commission) et la CFTC (Commodity Futures Trading Commission) avancent déjà sur l’élaboration de règles relatives aux actifs numériques. Même si le Congrès n’a pas adopté le projet de loi sur la clarté, ces règles fourniront néanmoins des indications aux investisseurs institutionnels.
Les fondamentaux de l’industrie crypto sont plus solides que jamais. Des milliards de dollars de capitaux se déplacent vers la chaîne ; de grandes entreprises de paiement et des institutions financières adoptent la technologie blockchain ; et des entrepreneurs du monde entier continuent de développer de nouveaux produits financiers, faisant entrer davantage de capitaux dans l’ère d’Internet. Nous continuerons à promouvoir l’établissement de règles réglementaires claires, tout en protégeant les consommateurs et en offrant aux entrepreneurs un espace d’innovation et de construction.
😁 Investir régulièrement (DCA) dans BTC, ETH, BNB et SOL est une décision judicieuse !
$BTC
$BNB
Le 15 septembre, en heure de l’Est des États-Unis, le Sénat américain a voté pour empêcher l’adoption du « Clarity Act » (loi sur la clarté) visant la structure des marchés des actifs numériques. Cette décision porte un coup majeur aux efforts de l’industrie des crypto-actifs pour mettre en place un cadre complet et cohérent de structure de marché. Le résultat final du vote s’établit à 50 voix pour et 49 contre, très en deçà des 60 voix nécessaires pour franchir les obstacles procéduraux.
Bien que le texte ait fait l’objet de plus d’un an de négociations, les divergences entre les deux partis sur les dispositions clés n’ont finalement pas pu être surmontées. Les principaux arguments avancés par des parlementaires démocrates tiennent au fait que des dispositions relatives à un conflit d’intérêts touchant des intérêts commerciaux liés à la crypto de Donald Trump, présentes dans le projet de loi, continuent de susciter de vives controverses. Le projet de loi créerait une brèche considérable dans les lois sur les valeurs mobilières, vieilles de près d’un siècle, permettant à des entreprises non liées aux crypto-actifs de faire inscrire leurs actifs on-chain afin de contourner les protections des investisseurs. Il permettrait aussi aux banques d’utiliser les dépôts de leurs clients pour se livrer à des prêts en matière de crypto, à des opérations sur dérivés et à l’exploitation de nœuds, ainsi qu’à la vente de logiciels connexes.
L’objectif de ce projet de loi est de fournir un cadre réglementaire plus clair pour permettre aux banques, aux courtiers et aux sociétés de gestion d’actifs de participer aux échanges d’actifs numériques et au développement de produits. Il a été considéré comme la tentative législative la plus systémique en matière de cryptographie ces dernières années.
L’échec du projet de loi entraîne un nouveau report de la période de vide réglementaire pour le marché des crypto-monnaies, augmentant l’incertitude pour l’industrie dans les domaines des parcours de conformité, de l’allocation de capitaux et du rythme de l’institutionnalisation.
Ce revers pourrait signifier que l’industrie des crypto-actifs devra attendre l’année prochaine pour obtenir des règles plus claires.
La SEC (Securities and Exchange Commission) et la CFTC (Commodity Futures Trading Commission) avancent déjà sur l’élaboration de règles relatives aux actifs numériques. Même si le Congrès n’a pas adopté le projet de loi sur la clarté, ces règles fourniront néanmoins des indications aux investisseurs institutionnels.
Les fondamentaux de l’industrie crypto sont plus solides que jamais. Des milliards de dollars de capitaux se déplacent vers la chaîne ; de grandes entreprises de paiement et des institutions financières adoptent la technologie blockchain ; et des entrepreneurs du monde entier continuent de développer de nouveaux produits financiers, faisant entrer davantage de capitaux dans l’ère d’Internet. Nous continuerons à promouvoir l’établissement de règles réglementaires claires, tout en protégeant les consommateurs et en offrant aux entrepreneurs un espace d’innovation et de construction.
😁 Investir régulièrement (DCA) dans BTC, ETH, BNB et SOL est une décision judicieuse !
$BTC
$BNB
2
11
13
2.3k
·
--
Haussier
Apple continue d’étendre les capacités de communication par satellite de l’iPhone, tandis que SpaceX fait progresser la connexion directe des téléphones portables aux satellites en orbite basse via Starlink.
À mesure que le secteur se développe, la taille du marché suit la même tendance. D’ici fin juin de cette année, le monde entier a déjà rendu publiques 123 collaborations entre des satellites en lien direct avec des téléphones et des opérateurs mobiles, dont 23 ont déjà lancé des services. Rien que Starlink représente 99 collaborations.
Tant que la connexion directe des téléphones aux satellites en est au stade de validation technique, la question centrale est de savoir qui parviendra à se connecter en premier et à passer des appels le plus rapidement. Mais à mesure que les acteurs se multiplient, une autre question commence à émerger : si, à l’avenir, les opérateurs de chaque pays souhaitent accroître la couverture par satellite, est-ce que chaque opérateur devra pour autant faire construire derrière lui son propre réseau de satellites indépendant ?
À l’heure actuelle, SpaceX incarne une approche très fortement intégrée : l’entreprise contrôle ses propres fusées, ses satellites et son réseau, puis collabore avec les opérateurs des différents pays.
Elle cherche à isoler une partie des infrastructures nécessaires aux communications par satellite, afin que plusieurs opérateurs puissent les partager.
Quel modèle revient le moins cher et permet d’obtenir la meilleure efficacité ? On ne peut pas encore le déterminer. Mais le fait que ces deux voies émergent en parallèle montre déjà que la connexion directe des téléphones par satellite ne relève plus seulement d’une compétition technologique ; elle évolue vers une compétition industrielle plus complexe.
Il y a plus de deux cents ans, dans « De la richesse des nations », on discutait de la raison pour laquelle la production d’épingles nécessitait une spécialisation.
Aujourd’hui, le problème s’est déplacé vers les satellites.
Quand un marché devient suffisamment vaste, quelles compétences restent-elles pertinentes pour être détenues par une seule entreprise, et quelles infrastructures sont-elles mieux adaptées à une utilisation conjointe par un plus grand nombre ?
Investissement régulier et continu $SPCX.US
$SPCX
{future}(SPCXUSDT)
Apple continue d’étendre les capacités de communication par satellite de l’iPhone, tandis que SpaceX fait progresser la connexion directe des téléphones portables aux satellites en orbite basse via Starlink.
À mesure que le secteur se développe, la taille du marché suit la même tendance. D’ici fin juin de cette année, le monde entier a déjà rendu publiques 123 collaborations entre des satellites en lien direct avec des téléphones et des opérateurs mobiles, dont 23 ont déjà lancé des services. Rien que Starlink représente 99 collaborations.
Tant que la connexion directe des téléphones aux satellites en est au stade de validation technique, la question centrale est de savoir qui parviendra à se connecter en premier et à passer des appels le plus rapidement. Mais à mesure que les acteurs se multiplient, une autre question commence à émerger : si, à l’avenir, les opérateurs de chaque pays souhaitent accroître la couverture par satellite, est-ce que chaque opérateur devra pour autant faire construire derrière lui son propre réseau de satellites indépendant ?
À l’heure actuelle, SpaceX incarne une approche très fortement intégrée : l’entreprise contrôle ses propres fusées, ses satellites et son réseau, puis collabore avec les opérateurs des différents pays.
Elle cherche à isoler une partie des infrastructures nécessaires aux communications par satellite, afin que plusieurs opérateurs puissent les partager.
Quel modèle revient le moins cher et permet d’obtenir la meilleure efficacité ? On ne peut pas encore le déterminer. Mais le fait que ces deux voies émergent en parallèle montre déjà que la connexion directe des téléphones par satellite ne relève plus seulement d’une compétition technologique ; elle évolue vers une compétition industrielle plus complexe.
Il y a plus de deux cents ans, dans « De la richesse des nations », on discutait de la raison pour laquelle la production d’épingles nécessitait une spécialisation.
Aujourd’hui, le problème s’est déplacé vers les satellites.
Quand un marché devient suffisamment vaste, quelles compétences restent-elles pertinentes pour être détenues par une seule entreprise, et quelles infrastructures sont-elles mieux adaptées à une utilisation conjointe par un plus grand nombre ?
Investissement régulier et continu $SPCX.US
$SPCX
À mesure que le secteur se développe, la taille du marché suit la même tendance. D’ici fin juin de cette année, le monde entier a déjà rendu publiques 123 collaborations entre des satellites en lien direct avec des téléphones et des opérateurs mobiles, dont 23 ont déjà lancé des services. Rien que Starlink représente 99 collaborations.
Tant que la connexion directe des téléphones aux satellites en est au stade de validation technique, la question centrale est de savoir qui parviendra à se connecter en premier et à passer des appels le plus rapidement. Mais à mesure que les acteurs se multiplient, une autre question commence à émerger : si, à l’avenir, les opérateurs de chaque pays souhaitent accroître la couverture par satellite, est-ce que chaque opérateur devra pour autant faire construire derrière lui son propre réseau de satellites indépendant ?
À l’heure actuelle, SpaceX incarne une approche très fortement intégrée : l’entreprise contrôle ses propres fusées, ses satellites et son réseau, puis collabore avec les opérateurs des différents pays.
Elle cherche à isoler une partie des infrastructures nécessaires aux communications par satellite, afin que plusieurs opérateurs puissent les partager.
Quel modèle revient le moins cher et permet d’obtenir la meilleure efficacité ? On ne peut pas encore le déterminer. Mais le fait que ces deux voies émergent en parallèle montre déjà que la connexion directe des téléphones par satellite ne relève plus seulement d’une compétition technologique ; elle évolue vers une compétition industrielle plus complexe.
Il y a plus de deux cents ans, dans « De la richesse des nations », on discutait de la raison pour laquelle la production d’épingles nécessitait une spécialisation.
Aujourd’hui, le problème s’est déplacé vers les satellites.
Quand un marché devient suffisamment vaste, quelles compétences restent-elles pertinentes pour être détenues par une seule entreprise, et quelles infrastructures sont-elles mieux adaptées à une utilisation conjointe par un plus grand nombre ?
Investissement régulier et continu $SPCX.US
$SPCX
SPCXUS+6,11%
3
5
1.6k
·
--
Haussier
马斯克又扔出了一颗重磅炸弹。这位SpaceX(SPCX.US)掌门人在X上回复网友时明确表态:“我高度确信(highly confident)SpaceX明年将在太空部署英伟达(NVDA.US)VR NLV72 AI计算机。
马斯克说的VR NLV72,就是英伟达今年全面量产的Vera Rubin NVL72。这台机架级AI超级计算机集成了72颗Rubin GPU和36颗Vera CPU,单柜推理算力达到3.6 EFLOPS,训练算力2.5 EFLOPS。核心的Rubin GPU基于台积电(TSM.US)3nm工艺,集成3360亿个晶体管,搭载288GB HBM4内存,带宽22TB/s,单卡推理性能是上一代Blackwell的5倍。整套机柜的内存加显存总容量高达74.7TB,差不多相当于4500台主流手机的内存总和。英伟达自己的说法是,相比GB200 NVL72,每百万Token的推理成本只有十分之一。
不只是放颗芯片上去
把这样一台设备送上天,和之前那些“在轨跑个GPU”的实验完全是两个量级的事。
SpaceX的路线图比外界想象的更具体。按照CFO Bret Johnsen在高盛会议上的说法,公司将在2027年第四季度发射首批Starmind AI1卫星,2028年大幅扩大部署规模。这些卫星本质上就是“太空中的机架”——复用Starlink V3的卫星平台,拆掉通信相控阵天线,换成计算载荷和更大的太阳能阵列,再加一套110平方米的可展开式液冷散热器。首代AI1卫星部署高度约20米,翼展70米,配备210千瓦太阳能电池阵列,平均计算功率120千瓦,峰值250千瓦。
生产端也在推进。SpaceX位于德州Bastrop的AI卫星工厂目标在2027年底实现规模化量产,远期计划部署约100万颗AI卫星。
在芯片层面,SpaceX已经是英伟达的“死忠”。马斯克在财报电话会上说得很直白:“我们认为Vera Rubin架构是最好的架构,是最好的AI计算机,所以我们只选英伟达。”Johnsen则补充道,与英伟达的合作关系有助于SpaceX在GPU供应紧张的当下拿到稀缺的产能配额。
我依然持续投资SPCX和GOOGL
$SPCXB
{spot}(SPCXBUSDT)
$BTC
{future}(BTCUSDT)
马斯克又扔出了一颗重磅炸弹。这位SpaceX(SPCX.US)掌门人在X上回复网友时明确表态:“我高度确信(highly confident)SpaceX明年将在太空部署英伟达(NVDA.US)VR NLV72 AI计算机。
马斯克说的VR NLV72,就是英伟达今年全面量产的Vera Rubin NVL72。这台机架级AI超级计算机集成了72颗Rubin GPU和36颗Vera CPU,单柜推理算力达到3.6 EFLOPS,训练算力2.5 EFLOPS。核心的Rubin GPU基于台积电(TSM.US)3nm工艺,集成3360亿个晶体管,搭载288GB HBM4内存,带宽22TB/s,单卡推理性能是上一代Blackwell的5倍。整套机柜的内存加显存总容量高达74.7TB,差不多相当于4500台主流手机的内存总和。英伟达自己的说法是,相比GB200 NVL72,每百万Token的推理成本只有十分之一。
不只是放颗芯片上去
把这样一台设备送上天,和之前那些“在轨跑个GPU”的实验完全是两个量级的事。
SpaceX的路线图比外界想象的更具体。按照CFO Bret Johnsen在高盛会议上的说法,公司将在2027年第四季度发射首批Starmind AI1卫星,2028年大幅扩大部署规模。这些卫星本质上就是“太空中的机架”——复用Starlink V3的卫星平台,拆掉通信相控阵天线,换成计算载荷和更大的太阳能阵列,再加一套110平方米的可展开式液冷散热器。首代AI1卫星部署高度约20米,翼展70米,配备210千瓦太阳能电池阵列,平均计算功率120千瓦,峰值250千瓦。
生产端也在推进。SpaceX位于德州Bastrop的AI卫星工厂目标在2027年底实现规模化量产,远期计划部署约100万颗AI卫星。
在芯片层面,SpaceX已经是英伟达的“死忠”。马斯克在财报电话会上说得很直白:“我们认为Vera Rubin架构是最好的架构,是最好的AI计算机,所以我们只选英伟达。”Johnsen则补充道,与英伟达的合作关系有助于SpaceX在GPU供应紧张的当下拿到稀缺的产能配额。
我依然持续投资SPCX和GOOGL
$SPCXB
$BTC
马斯克说的VR NLV72,就是英伟达今年全面量产的Vera Rubin NVL72。这台机架级AI超级计算机集成了72颗Rubin GPU和36颗Vera CPU,单柜推理算力达到3.6 EFLOPS,训练算力2.5 EFLOPS。核心的Rubin GPU基于台积电(TSM.US)3nm工艺,集成3360亿个晶体管,搭载288GB HBM4内存,带宽22TB/s,单卡推理性能是上一代Blackwell的5倍。整套机柜的内存加显存总容量高达74.7TB,差不多相当于4500台主流手机的内存总和。英伟达自己的说法是,相比GB200 NVL72,每百万Token的推理成本只有十分之一。
不只是放颗芯片上去
把这样一台设备送上天,和之前那些“在轨跑个GPU”的实验完全是两个量级的事。
SpaceX的路线图比外界想象的更具体。按照CFO Bret Johnsen在高盛会议上的说法,公司将在2027年第四季度发射首批Starmind AI1卫星,2028年大幅扩大部署规模。这些卫星本质上就是“太空中的机架”——复用Starlink V3的卫星平台,拆掉通信相控阵天线,换成计算载荷和更大的太阳能阵列,再加一套110平方米的可展开式液冷散热器。首代AI1卫星部署高度约20米,翼展70米,配备210千瓦太阳能电池阵列,平均计算功率120千瓦,峰值250千瓦。
生产端也在推进。SpaceX位于德州Bastrop的AI卫星工厂目标在2027年底实现规模化量产,远期计划部署约100万颗AI卫星。
在芯片层面,SpaceX已经是英伟达的“死忠”。马斯克在财报电话会上说得很直白:“我们认为Vera Rubin架构是最好的架构,是最好的AI计算机,所以我们只选英伟达。”Johnsen则补充道,与英伟达的合作关系有助于SpaceX在GPU供应紧张的当下拿到稀缺的产能配额。
我依然持续投资SPCX和GOOGL
$SPCXB
$BTC
13
4
11
2.3k
·
--
Haussier
Partiellement vrai
Les taux d’intérêt élevés ne sont-ils pas le « fossoyeur » des actions américaines ? Ce sont les bénéfices qui comptent ?
Cette hausse des taux n’est pas encore parvenue à comprimer la valorisation à son niveau réellement contraignant ; ce qui détermine le plafond de valorisation n’est pas le taux de rendement en lui-même, mais la croissance des bénéfices.
Plus largement, les stratèges de Wall Street ne voient pas non plus un nouveau relèvement des taux de la Fed comme un signal de fin de marché haussier. Tant que la croissance économique et les résultats des entreprises restent résilients, les corrections boursières provoquées par une hausse modérée pourraient n’être que des fluctuations à court terme.
Le seuil auquel la valorisation subit une vraie pression se situe à 5%-6%
Le premier scénario correspond à un environnement de croissance « super » avec une croissance des bénéfices supérieure à 20 % : le multiple de valorisation peut alors monter jusqu’à environ 24x, ce qui correspond à un rendement des bons du Trésor américain à 10 ans d’environ 6 %. Le deuxième scénario concerne un environnement de croissance supérieure à la tendance, avec une croissance des bénéfices de 10 %-20 % : le multiple de valorisation est d’environ 20x, correspondant à un rendement d’environ 5 %. Globalement, plus la croissance des bénéfices est faible, plus le niveau de rendement que le marché peut absorber est bas.
À l’heure actuelle, le S&P 500 se traite autour de 22x l’EPS 2026, ce qui correspond à une croissance des bénéfices ajustés 2026 d’environ 28 %. En 2027, la valorisation se situerait autour de 18x : le taux implicite de croissance des bénéfices serait d’environ 21 % (hors impact des éléments ponctuels). Cela signifie que, tant que la croissance des bénéfices peut être maintenue à plus de 15 %, la valorisation de 2027 conserve encore un potentiel de réévaluation.
Pour évaluer si la valorisation est chère, il existe aussi un autre baromètre. Le modèle d’actualisation des dividendes en deux étapes montre qu’à ce stade, la prime de risque des actions implicite est d’environ 7,2 %, ce qui se situe au 69e percentile de l’historique ; le PEG à long terme est d’environ 2x. Autrement dit, tant que les entreprises parviennent à concrétiser une croissance annuelle moyenne des bénéfices de 13 %-15 %, le niveau de valorisation actuel conserve globalement un socle de soutien fondamental.
Les 30 principaux leaders de l’IA se négocient actuellement à environ 30x sur une base prospective ; cela correspond à environ 19x pour les 470 autres composantes du S&P 500 et à environ 14,3x pour les pairs de l’MSCI ACWI. Cette prime de valorisation provient surtout d’une meilleure visibilité sur les bénéfices, d’un levier plus faible et de retours aux actionnaires plus stables.
La productivité constitue également un autre coussin. Si la productivité demeure dans une fourchette de 1,5 %-2,5 %, le rendement actuel peut encore soutenir une valorisation d’environ 20x ; si l’IA pousse la productivité au-delà de 2,5 %, le soutien apporté à la valorisation sera plus fort.
À court terme, ces deux forces peuvent, dans une certaine mesure, compenser la pression liée à la hausse des coûts de financement : d’une part, l’amélioration des bénéfices dans le secteur financier ; d’autre part, le fait que les entreprises détiennent encore environ 2,4 trillions de dollars, ce qui leur permet de capter un revenu d’intérêts plus élevé. Du point de vue du style de valorisation par capitalisation boursière, les grandes capitalisations sont plus résilientes.
$GOOG.US
{stock_us}(GOOG.US)
Les taux d’intérêt élevés ne sont-ils pas le « fossoyeur » des actions américaines ? Ce sont les bénéfices qui comptent ?
Cette hausse des taux n’est pas encore parvenue à comprimer la valorisation à son niveau réellement contraignant ; ce qui détermine le plafond de valorisation n’est pas le taux de rendement en lui-même, mais la croissance des bénéfices.
Plus largement, les stratèges de Wall Street ne voient pas non plus un nouveau relèvement des taux de la Fed comme un signal de fin de marché haussier. Tant que la croissance économique et les résultats des entreprises restent résilients, les corrections boursières provoquées par une hausse modérée pourraient n’être que des fluctuations à court terme.
Le seuil auquel la valorisation subit une vraie pression se situe à 5%-6%
Le premier scénario correspond à un environnement de croissance « super » avec une croissance des bénéfices supérieure à 20 % : le multiple de valorisation peut alors monter jusqu’à environ 24x, ce qui correspond à un rendement des bons du Trésor américain à 10 ans d’environ 6 %. Le deuxième scénario concerne un environnement de croissance supérieure à la tendance, avec une croissance des bénéfices de 10 %-20 % : le multiple de valorisation est d’environ 20x, correspondant à un rendement d’environ 5 %. Globalement, plus la croissance des bénéfices est faible, plus le niveau de rendement que le marché peut absorber est bas.
À l’heure actuelle, le S&P 500 se traite autour de 22x l’EPS 2026, ce qui correspond à une croissance des bénéfices ajustés 2026 d’environ 28 %. En 2027, la valorisation se situerait autour de 18x : le taux implicite de croissance des bénéfices serait d’environ 21 % (hors impact des éléments ponctuels). Cela signifie que, tant que la croissance des bénéfices peut être maintenue à plus de 15 %, la valorisation de 2027 conserve encore un potentiel de réévaluation.
Pour évaluer si la valorisation est chère, il existe aussi un autre baromètre. Le modèle d’actualisation des dividendes en deux étapes montre qu’à ce stade, la prime de risque des actions implicite est d’environ 7,2 %, ce qui se situe au 69e percentile de l’historique ; le PEG à long terme est d’environ 2x. Autrement dit, tant que les entreprises parviennent à concrétiser une croissance annuelle moyenne des bénéfices de 13 %-15 %, le niveau de valorisation actuel conserve globalement un socle de soutien fondamental.
Les 30 principaux leaders de l’IA se négocient actuellement à environ 30x sur une base prospective ; cela correspond à environ 19x pour les 470 autres composantes du S&P 500 et à environ 14,3x pour les pairs de l’MSCI ACWI. Cette prime de valorisation provient surtout d’une meilleure visibilité sur les bénéfices, d’un levier plus faible et de retours aux actionnaires plus stables.
La productivité constitue également un autre coussin. Si la productivité demeure dans une fourchette de 1,5 %-2,5 %, le rendement actuel peut encore soutenir une valorisation d’environ 20x ; si l’IA pousse la productivité au-delà de 2,5 %, le soutien apporté à la valorisation sera plus fort.
À court terme, ces deux forces peuvent, dans une certaine mesure, compenser la pression liée à la hausse des coûts de financement : d’une part, l’amélioration des bénéfices dans le secteur financier ; d’autre part, le fait que les entreprises détiennent encore environ 2,4 trillions de dollars, ce qui leur permet de capter un revenu d’intérêts plus élevé. Du point de vue du style de valorisation par capitalisation boursière, les grandes capitalisations sont plus résilientes.
$GOOG.US
Cette hausse des taux n’est pas encore parvenue à comprimer la valorisation à son niveau réellement contraignant ; ce qui détermine le plafond de valorisation n’est pas le taux de rendement en lui-même, mais la croissance des bénéfices.
Plus largement, les stratèges de Wall Street ne voient pas non plus un nouveau relèvement des taux de la Fed comme un signal de fin de marché haussier. Tant que la croissance économique et les résultats des entreprises restent résilients, les corrections boursières provoquées par une hausse modérée pourraient n’être que des fluctuations à court terme.
Le seuil auquel la valorisation subit une vraie pression se situe à 5%-6%
Le premier scénario correspond à un environnement de croissance « super » avec une croissance des bénéfices supérieure à 20 % : le multiple de valorisation peut alors monter jusqu’à environ 24x, ce qui correspond à un rendement des bons du Trésor américain à 10 ans d’environ 6 %. Le deuxième scénario concerne un environnement de croissance supérieure à la tendance, avec une croissance des bénéfices de 10 %-20 % : le multiple de valorisation est d’environ 20x, correspondant à un rendement d’environ 5 %. Globalement, plus la croissance des bénéfices est faible, plus le niveau de rendement que le marché peut absorber est bas.
À l’heure actuelle, le S&P 500 se traite autour de 22x l’EPS 2026, ce qui correspond à une croissance des bénéfices ajustés 2026 d’environ 28 %. En 2027, la valorisation se situerait autour de 18x : le taux implicite de croissance des bénéfices serait d’environ 21 % (hors impact des éléments ponctuels). Cela signifie que, tant que la croissance des bénéfices peut être maintenue à plus de 15 %, la valorisation de 2027 conserve encore un potentiel de réévaluation.
Pour évaluer si la valorisation est chère, il existe aussi un autre baromètre. Le modèle d’actualisation des dividendes en deux étapes montre qu’à ce stade, la prime de risque des actions implicite est d’environ 7,2 %, ce qui se situe au 69e percentile de l’historique ; le PEG à long terme est d’environ 2x. Autrement dit, tant que les entreprises parviennent à concrétiser une croissance annuelle moyenne des bénéfices de 13 %-15 %, le niveau de valorisation actuel conserve globalement un socle de soutien fondamental.
Les 30 principaux leaders de l’IA se négocient actuellement à environ 30x sur une base prospective ; cela correspond à environ 19x pour les 470 autres composantes du S&P 500 et à environ 14,3x pour les pairs de l’MSCI ACWI. Cette prime de valorisation provient surtout d’une meilleure visibilité sur les bénéfices, d’un levier plus faible et de retours aux actionnaires plus stables.
La productivité constitue également un autre coussin. Si la productivité demeure dans une fourchette de 1,5 %-2,5 %, le rendement actuel peut encore soutenir une valorisation d’environ 20x ; si l’IA pousse la productivité au-delà de 2,5 %, le soutien apporté à la valorisation sera plus fort.
À court terme, ces deux forces peuvent, dans une certaine mesure, compenser la pression liée à la hausse des coûts de financement : d’une part, l’amélioration des bénéfices dans le secteur financier ; d’autre part, le fait que les entreprises détiennent encore environ 2,4 trillions de dollars, ce qui leur permet de capter un revenu d’intérêts plus élevé. Du point de vue du style de valorisation par capitalisation boursière, les grandes capitalisations sont plus résilientes.
$GOOG.US
3
412
·
--
Haussier
Vérifié
Le département du Trésor américain a d’abord puis successivement autorisé des transactions impliquant de l’or vénézuélien et des ressources minérales plus larges relevant d’OFAC, permettant des échanges avec la société minière d’État Minerven, ainsi que la conclusion de contrats d’investissement et la fourniture de services liés à l’extraction. Récemment, les licences ont aussi été étendues à d’autres produits, comme le charbon.
Le négociant en matières premières Trafigura a conclu un accord avec Minerven pour acheter environ 650–1000 kg de lingots d’or (barres), qui seront acheminés vers les États-Unis pour y être raffinés.
Grâce à une nouvelle loi minière, le Venezuela autorise la participation des capitaux étrangers à l’exploitation des « ressources minérales stratégiques », dont l’or, pour une durée pouvant aller jusqu’à 30 ans. Le ministre de l’Intérieur américain Doug Burgum a emmené des dirigeants de dizaines d’entreprises américaines en visite au Venezuela afin de promouvoir des opportunités liées à l’or, à la bauxite, au nickel, au minerai de fer et aux terres rares.
Les États-Unis envisagent également d’éventuelles mesures supplémentaires (notamment un possible décret sur les minéraux critiques), afin de permettre aux entreprises américaines non seulement d’obtenir du pétrole, mais aussi des approvisionnements en minerais importants pour la sécurité nationale. La Maison-Blanche affirme que les deux pays tirent profit du « redémarrage des relations et des nouveaux investissements des entreprises occidentales dans les secteurs clés ».
Les ressources du Venezuela ne sont pas théoriques : en 2018, des données officielles faisaient état d’environ 644 tonnes d’or, d’environ 14,68 milliards de tonnes de minerai de fer, d’environ 320 millions de tonnes de bauxite et d’environ 408 000 tonnes de nickel ; des institutions comme le CSIS estiment que la quantité de ressources aurifères se situe à l’ordre de 75 millions d’onces. Mais après des années de nationalisations, de sanctions, d’exploitations illégales et de contrôle armé, la production réelle reste très inférieure au potentiel.
La direction de la politique est déjà claire : après le pétrole, les États-Unis cherchent aussi à « sécuriser » les ressources vénézuéliennes ; l’or est le premier produit à se concrétiser, car il se monétise rapidement et le transport est relativement aisé. Les investissements miniers à grande échelle (exploration, infrastructures, production régulière) mettront encore du temps, car il manque encore des éléments sur la sécurité, l’électricité, les routes et la fiabilité des contrats. À court terme, il est plus probable de voir des activités de commerce, de raffinage, des contrats de services et la remise en marche de quelques anciens projets, plutôt que l’apparition immédiate d’une nouvelle génération de mines de niveau mondial.
Ce qu’il faut surveiller ne relève pas des slogans, mais de trois points : est-ce que les groupes armés sont effectivement repoussés hors des zones minières ? l’origine de l’or et la diligence raisonnable peuvent-elles être vérifiées ? et où l’argent des nouveaux contrats est-il réellement acheminé ? Ces trois éléments détermineront s’il s’agit d’une « réforme de normalisation » ou simplement d’un ancien modèle avec de nouveaux acheteurs.
$XAU
{future}(XAUUSDT)
$BTC
{future}(BTCUSDT)
Poursuivre l’investissement XAU (or), BTC (bitcoin)
Le département du Trésor américain a d’abord puis successivement autorisé des transactions impliquant de l’or vénézuélien et des ressources minérales plus larges relevant d’OFAC, permettant des échanges avec la société minière d’État Minerven, ainsi que la conclusion de contrats d’investissement et la fourniture de services liés à l’extraction. Récemment, les licences ont aussi été étendues à d’autres produits, comme le charbon.
Le négociant en matières premières Trafigura a conclu un accord avec Minerven pour acheter environ 650–1000 kg de lingots d’or (barres), qui seront acheminés vers les États-Unis pour y être raffinés.
Grâce à une nouvelle loi minière, le Venezuela autorise la participation des capitaux étrangers à l’exploitation des « ressources minérales stratégiques », dont l’or, pour une durée pouvant aller jusqu’à 30 ans. Le ministre de l’Intérieur américain Doug Burgum a emmené des dirigeants de dizaines d’entreprises américaines en visite au Venezuela afin de promouvoir des opportunités liées à l’or, à la bauxite, au nickel, au minerai de fer et aux terres rares.
Les États-Unis envisagent également d’éventuelles mesures supplémentaires (notamment un possible décret sur les minéraux critiques), afin de permettre aux entreprises américaines non seulement d’obtenir du pétrole, mais aussi des approvisionnements en minerais importants pour la sécurité nationale. La Maison-Blanche affirme que les deux pays tirent profit du « redémarrage des relations et des nouveaux investissements des entreprises occidentales dans les secteurs clés ».
Les ressources du Venezuela ne sont pas théoriques : en 2018, des données officielles faisaient état d’environ 644 tonnes d’or, d’environ 14,68 milliards de tonnes de minerai de fer, d’environ 320 millions de tonnes de bauxite et d’environ 408 000 tonnes de nickel ; des institutions comme le CSIS estiment que la quantité de ressources aurifères se situe à l’ordre de 75 millions d’onces. Mais après des années de nationalisations, de sanctions, d’exploitations illégales et de contrôle armé, la production réelle reste très inférieure au potentiel.
La direction de la politique est déjà claire : après le pétrole, les États-Unis cherchent aussi à « sécuriser » les ressources vénézuéliennes ; l’or est le premier produit à se concrétiser, car il se monétise rapidement et le transport est relativement aisé. Les investissements miniers à grande échelle (exploration, infrastructures, production régulière) mettront encore du temps, car il manque encore des éléments sur la sécurité, l’électricité, les routes et la fiabilité des contrats. À court terme, il est plus probable de voir des activités de commerce, de raffinage, des contrats de services et la remise en marche de quelques anciens projets, plutôt que l’apparition immédiate d’une nouvelle génération de mines de niveau mondial.
Ce qu’il faut surveiller ne relève pas des slogans, mais de trois points : est-ce que les groupes armés sont effectivement repoussés hors des zones minières ? l’origine de l’or et la diligence raisonnable peuvent-elles être vérifiées ? et où l’argent des nouveaux contrats est-il réellement acheminé ? Ces trois éléments détermineront s’il s’agit d’une « réforme de normalisation » ou simplement d’un ancien modèle avec de nouveaux acheteurs.
$XAU
$BTC
Poursuivre l’investissement XAU (or), BTC (bitcoin)
Le négociant en matières premières Trafigura a conclu un accord avec Minerven pour acheter environ 650–1000 kg de lingots d’or (barres), qui seront acheminés vers les États-Unis pour y être raffinés.
Grâce à une nouvelle loi minière, le Venezuela autorise la participation des capitaux étrangers à l’exploitation des « ressources minérales stratégiques », dont l’or, pour une durée pouvant aller jusqu’à 30 ans. Le ministre de l’Intérieur américain Doug Burgum a emmené des dirigeants de dizaines d’entreprises américaines en visite au Venezuela afin de promouvoir des opportunités liées à l’or, à la bauxite, au nickel, au minerai de fer et aux terres rares.
Les États-Unis envisagent également d’éventuelles mesures supplémentaires (notamment un possible décret sur les minéraux critiques), afin de permettre aux entreprises américaines non seulement d’obtenir du pétrole, mais aussi des approvisionnements en minerais importants pour la sécurité nationale. La Maison-Blanche affirme que les deux pays tirent profit du « redémarrage des relations et des nouveaux investissements des entreprises occidentales dans les secteurs clés ».
Les ressources du Venezuela ne sont pas théoriques : en 2018, des données officielles faisaient état d’environ 644 tonnes d’or, d’environ 14,68 milliards de tonnes de minerai de fer, d’environ 320 millions de tonnes de bauxite et d’environ 408 000 tonnes de nickel ; des institutions comme le CSIS estiment que la quantité de ressources aurifères se situe à l’ordre de 75 millions d’onces. Mais après des années de nationalisations, de sanctions, d’exploitations illégales et de contrôle armé, la production réelle reste très inférieure au potentiel.
La direction de la politique est déjà claire : après le pétrole, les États-Unis cherchent aussi à « sécuriser » les ressources vénézuéliennes ; l’or est le premier produit à se concrétiser, car il se monétise rapidement et le transport est relativement aisé. Les investissements miniers à grande échelle (exploration, infrastructures, production régulière) mettront encore du temps, car il manque encore des éléments sur la sécurité, l’électricité, les routes et la fiabilité des contrats. À court terme, il est plus probable de voir des activités de commerce, de raffinage, des contrats de services et la remise en marche de quelques anciens projets, plutôt que l’apparition immédiate d’une nouvelle génération de mines de niveau mondial.
Ce qu’il faut surveiller ne relève pas des slogans, mais de trois points : est-ce que les groupes armés sont effectivement repoussés hors des zones minières ? l’origine de l’or et la diligence raisonnable peuvent-elles être vérifiées ? et où l’argent des nouveaux contrats est-il réellement acheminé ? Ces trois éléments détermineront s’il s’agit d’une « réforme de normalisation » ou simplement d’un ancien modèle avec de nouveaux acheteurs.
$XAU
$BTC
Poursuivre l’investissement XAU (or), BTC (bitcoin)
4
871
·
--
Haussier
Le CPI dépasse les attentes, déclenchant une hausse des taux ; pourquoi le Bitcoin résiste-t-il à contre-courant ?
La probabilité que la Réserve fédérale lance un cycle de hausses de taux la semaine prochaine a nettement grimpé. Le moteur principal réside dans les données d’inflation publiées vendredi : l’indice des prix à la consommation (CPI). Ces chiffres se sont révélés nettement supérieurs aux attentes du marché. Ce changement soudain des fondamentaux macroéconomiques a directement brisé l’illusion du marché selon laquelle la politique monétaire resterait inchangée, faisant passer les hausses de taux de « possibles » à « quasiment inévitables ».
Cependant, contrairement au schéma habituel de la finance selon lequel « une hausse des taux est un risque pour les actifs risqués », le marché des cryptos fait preuve d’une résilience contre-intuitive : le prix du Bitcoin n’a pas reculé face aux anticipations de resserrement, mais a même progressé après la publication des données. Ce décalage a poussé le marché à revoir sa logique de valorisation sous-jacente.
Bien avant la publication du CPI, les traders étaient déjà davantage enclins à penser que la Fed augmenterait ses taux. « La majeure partie des risques liés aux politiques plutôt “hawkish” s’est déjà reflétée dans le prix. » Ainsi, si la Fed agit conformément aux attentes, la réaction du marché devrait être relativement modérée ; à l’inverse, si la banque centrale choisit de ne rien changer, les actifs risqués pourraient au contraire bondir fortement en raison de la déception des anticipations.
Dans les 30 jours où le CPI “core” est supérieur aux attentes, le rendement moyen du Bitcoin est de 2,13 %.
De plus, les prix de l’Ethereum et du SOL augmentent en parallèle, ce qui indique que les capitaux ne se sont pas retirés de l’écosystème crypto. Ils semblent plutôt être réalloués, en fonction de préoccupations liées à l’inflation et à la crédibilité de la politique monétaire.
La hausse simultanée du Bitcoin et de l’or repose sur une remise en question de la crédibilité des politiques. On s’attend à ce qu’une inflation modérée permette au président de la Fed, Jerome Powell, de maintenir le taux inchangé, mais les données de vendredi ont modifié la donne. Bien que le secrétaire au Trésor américain, Scott Bessent, ait augmenté le volume des opérations de rachat (repos) à long terme, les rendements des obligations du Trésor continuent de monter. Cela montre que les inquiétudes des investisseurs ne concernent pas seulement le niveau des taux, mais aussi le risque d’une dérive incontrôlée de la dette publique et de l’inflation. Dans ce contexte, le Bitcoin, en raison de son caractère non inflationniste (non émettable à volonté), devient un actif de substitution pour se prémunir contre la dépréciation monétaire.
À nouveau, soulignons : « Nous ne pouvons pas imprimer du pétrole, et le Bitcoin ne peut pas non plus être déprécié. » Cette logique explique pourquoi, malgré l’ombre des hausses de taux, le BTC continue d’attirer des capitaux en tant qu’outil de couverture, signe que son récit évolue : il passe d’un simple actif risqué à un instrument de couverture macroéconomique.
Je continue à investir dans BTC, ETH, l’or (XAU)
$BTC
{future}(BTCUSDT)
$ETH
{future}(ETHUSDT)
$XAU
{future}(XAUUSDT)
Le CPI dépasse les attentes, déclenchant une hausse des taux ; pourquoi le Bitcoin résiste-t-il à contre-courant ?
La probabilité que la Réserve fédérale lance un cycle de hausses de taux la semaine prochaine a nettement grimpé. Le moteur principal réside dans les données d’inflation publiées vendredi : l’indice des prix à la consommation (CPI). Ces chiffres se sont révélés nettement supérieurs aux attentes du marché. Ce changement soudain des fondamentaux macroéconomiques a directement brisé l’illusion du marché selon laquelle la politique monétaire resterait inchangée, faisant passer les hausses de taux de « possibles » à « quasiment inévitables ».
Cependant, contrairement au schéma habituel de la finance selon lequel « une hausse des taux est un risque pour les actifs risqués », le marché des cryptos fait preuve d’une résilience contre-intuitive : le prix du Bitcoin n’a pas reculé face aux anticipations de resserrement, mais a même progressé après la publication des données. Ce décalage a poussé le marché à revoir sa logique de valorisation sous-jacente.
Bien avant la publication du CPI, les traders étaient déjà davantage enclins à penser que la Fed augmenterait ses taux. « La majeure partie des risques liés aux politiques plutôt “hawkish” s’est déjà reflétée dans le prix. » Ainsi, si la Fed agit conformément aux attentes, la réaction du marché devrait être relativement modérée ; à l’inverse, si la banque centrale choisit de ne rien changer, les actifs risqués pourraient au contraire bondir fortement en raison de la déception des anticipations.
Dans les 30 jours où le CPI “core” est supérieur aux attentes, le rendement moyen du Bitcoin est de 2,13 %.
De plus, les prix de l’Ethereum et du SOL augmentent en parallèle, ce qui indique que les capitaux ne se sont pas retirés de l’écosystème crypto. Ils semblent plutôt être réalloués, en fonction de préoccupations liées à l’inflation et à la crédibilité de la politique monétaire.
La hausse simultanée du Bitcoin et de l’or repose sur une remise en question de la crédibilité des politiques. On s’attend à ce qu’une inflation modérée permette au président de la Fed, Jerome Powell, de maintenir le taux inchangé, mais les données de vendredi ont modifié la donne. Bien que le secrétaire au Trésor américain, Scott Bessent, ait augmenté le volume des opérations de rachat (repos) à long terme, les rendements des obligations du Trésor continuent de monter. Cela montre que les inquiétudes des investisseurs ne concernent pas seulement le niveau des taux, mais aussi le risque d’une dérive incontrôlée de la dette publique et de l’inflation. Dans ce contexte, le Bitcoin, en raison de son caractère non inflationniste (non émettable à volonté), devient un actif de substitution pour se prémunir contre la dépréciation monétaire.
À nouveau, soulignons : « Nous ne pouvons pas imprimer du pétrole, et le Bitcoin ne peut pas non plus être déprécié. » Cette logique explique pourquoi, malgré l’ombre des hausses de taux, le BTC continue d’attirer des capitaux en tant qu’outil de couverture, signe que son récit évolue : il passe d’un simple actif risqué à un instrument de couverture macroéconomique.
Je continue à investir dans BTC, ETH, l’or (XAU)
$BTC
$ETH
$XAU
La probabilité que la Réserve fédérale lance un cycle de hausses de taux la semaine prochaine a nettement grimpé. Le moteur principal réside dans les données d’inflation publiées vendredi : l’indice des prix à la consommation (CPI). Ces chiffres se sont révélés nettement supérieurs aux attentes du marché. Ce changement soudain des fondamentaux macroéconomiques a directement brisé l’illusion du marché selon laquelle la politique monétaire resterait inchangée, faisant passer les hausses de taux de « possibles » à « quasiment inévitables ».
Cependant, contrairement au schéma habituel de la finance selon lequel « une hausse des taux est un risque pour les actifs risqués », le marché des cryptos fait preuve d’une résilience contre-intuitive : le prix du Bitcoin n’a pas reculé face aux anticipations de resserrement, mais a même progressé après la publication des données. Ce décalage a poussé le marché à revoir sa logique de valorisation sous-jacente.
Bien avant la publication du CPI, les traders étaient déjà davantage enclins à penser que la Fed augmenterait ses taux. « La majeure partie des risques liés aux politiques plutôt “hawkish” s’est déjà reflétée dans le prix. » Ainsi, si la Fed agit conformément aux attentes, la réaction du marché devrait être relativement modérée ; à l’inverse, si la banque centrale choisit de ne rien changer, les actifs risqués pourraient au contraire bondir fortement en raison de la déception des anticipations.
Dans les 30 jours où le CPI “core” est supérieur aux attentes, le rendement moyen du Bitcoin est de 2,13 %.
De plus, les prix de l’Ethereum et du SOL augmentent en parallèle, ce qui indique que les capitaux ne se sont pas retirés de l’écosystème crypto. Ils semblent plutôt être réalloués, en fonction de préoccupations liées à l’inflation et à la crédibilité de la politique monétaire.
La hausse simultanée du Bitcoin et de l’or repose sur une remise en question de la crédibilité des politiques. On s’attend à ce qu’une inflation modérée permette au président de la Fed, Jerome Powell, de maintenir le taux inchangé, mais les données de vendredi ont modifié la donne. Bien que le secrétaire au Trésor américain, Scott Bessent, ait augmenté le volume des opérations de rachat (repos) à long terme, les rendements des obligations du Trésor continuent de monter. Cela montre que les inquiétudes des investisseurs ne concernent pas seulement le niveau des taux, mais aussi le risque d’une dérive incontrôlée de la dette publique et de l’inflation. Dans ce contexte, le Bitcoin, en raison de son caractère non inflationniste (non émettable à volonté), devient un actif de substitution pour se prémunir contre la dépréciation monétaire.
À nouveau, soulignons : « Nous ne pouvons pas imprimer du pétrole, et le Bitcoin ne peut pas non plus être déprécié. » Cette logique explique pourquoi, malgré l’ombre des hausses de taux, le BTC continue d’attirer des capitaux en tant qu’outil de couverture, signe que son récit évolue : il passe d’un simple actif risqué à un instrument de couverture macroéconomique.
Je continue à investir dans BTC, ETH, l’or (XAU)
$BTC
$ETH
$XAU
17
8
22
1.9k
·
--
Haussier
Pourquoi des hausses de taux de la Fed pourraient, au contraire, être favorables aux marchés ?
Et si cette hausse ouvrait la prochaine phase de marché haussier ?
D’après l’outil d’observation de la Fed par le CME, la probabilité de hausse des taux telle que cotée par le marché a fortement bondi : elle est passée de 59 % il y a une semaine à 87 % vendredi. Compte tenu du fait que le rapport d’inflation de cette semaine montre que les prix restent encore nettement supérieurs à l’objectif de 2 % de la Fed, cette évolution est tout à fait logique. En outre, les prix du pétrole ont encore progressé cette semaine de 9 % : les pressions inflationnistes semblent donc difficiles à voir s’atténuer à court terme. Et si l’on ajoute les solides chiffres de l’emploi d’août que nous avons vus la semaine précédente, les raisons en faveur d’une hausse des taux semblent désormais très claires.
Mais quel impact une hausse de 25 points de base pourrait-elle réellement avoir ? En réalité, les taux montent déjà : le rendement des obligations américaines à 10 ans, qui était de 4,4 % fin juin, est passé à près de 5 % aujourd’hui. Le rendement à 2 ans a lui aussi à peu près augmenté du même ordre de grandeur. Jeudi, le rendement à 30 ans s’est établi à 5,36 %, atteignant le plus haut niveau depuis juin 2004.
Une situation similaire s’était aussi produite à la fin des années 90 : à l’époque, lorsque le rendement des obligations américaines à 30 ans avait augmenté de 2 % et que la Fed avait relevé ses taux de plus de 1 %, le Nasdaq s’était pourtant emballé, sans sourciller. On s’attend à ce que le marché boursier rebondisse fortement après toute correction, comme pendant la période de la bulle internet, et plus récemment encore. Ainsi, si une nouvelle tendance à la baisse devait apparaître, les acheteurs pourraient intervenir massivement.
Et des taux à court terme un peu plus élevés ne devraient pas non plus les effrayer. Surtout si la hausse permettait de stabiliser les taux à long terme sur le marché obligataire : dans ce cas, ce scénario est très probable.
À ce stade, une hausse des taux indiquerait que le président de la Fed, Kevin Warsh, s’emploie réellement à juguler l’inflation. À l’inverse, si après s’être engagé à faire de la forte inflation « du passé », Warsh évite une hausse des taux, cela éviterait de porter atteinte à la crédibilité de la Fed ! Selon cette logique, des hausses de taux constitueraient plutôt un événement favorable pour les obligations à long terme et les actions.
Mais dans le contexte actuel, une hausse des taux, déjà pleinement intégrée par le marché et néanmoins nécessaire, pourrait au contraire renforcer la stabilité du marché : elle calmerait les inquiétudes liées à une inflation hors de contrôle et permettrait aux actions de recentrer l’attention sur ce qui compte vraiment : la vague de construction liée à l’IA et le festin de profits qu’elle continue de générer. Plus les investisseurs se concentrent sur cette ligne directrice, meilleure sera la performance du marché.
$SPCXB
{spot}(SPCXBUSDT)
$SPCX.US
{stock_us}(SPCX.US)
$GOOGL.US
{stock_us}(GOOGL.US)
Je continue d’investir régulièrement dans $SPCX, $GOOGL,
Pourquoi des hausses de taux de la Fed pourraient, au contraire, être favorables aux marchés ?
Et si cette hausse ouvrait la prochaine phase de marché haussier ?
D’après l’outil d’observation de la Fed par le CME, la probabilité de hausse des taux telle que cotée par le marché a fortement bondi : elle est passée de 59 % il y a une semaine à 87 % vendredi. Compte tenu du fait que le rapport d’inflation de cette semaine montre que les prix restent encore nettement supérieurs à l’objectif de 2 % de la Fed, cette évolution est tout à fait logique. En outre, les prix du pétrole ont encore progressé cette semaine de 9 % : les pressions inflationnistes semblent donc difficiles à voir s’atténuer à court terme. Et si l’on ajoute les solides chiffres de l’emploi d’août que nous avons vus la semaine précédente, les raisons en faveur d’une hausse des taux semblent désormais très claires.
Mais quel impact une hausse de 25 points de base pourrait-elle réellement avoir ? En réalité, les taux montent déjà : le rendement des obligations américaines à 10 ans, qui était de 4,4 % fin juin, est passé à près de 5 % aujourd’hui. Le rendement à 2 ans a lui aussi à peu près augmenté du même ordre de grandeur. Jeudi, le rendement à 30 ans s’est établi à 5,36 %, atteignant le plus haut niveau depuis juin 2004.
Une situation similaire s’était aussi produite à la fin des années 90 : à l’époque, lorsque le rendement des obligations américaines à 30 ans avait augmenté de 2 % et que la Fed avait relevé ses taux de plus de 1 %, le Nasdaq s’était pourtant emballé, sans sourciller. On s’attend à ce que le marché boursier rebondisse fortement après toute correction, comme pendant la période de la bulle internet, et plus récemment encore. Ainsi, si une nouvelle tendance à la baisse devait apparaître, les acheteurs pourraient intervenir massivement.
Et des taux à court terme un peu plus élevés ne devraient pas non plus les effrayer. Surtout si la hausse permettait de stabiliser les taux à long terme sur le marché obligataire : dans ce cas, ce scénario est très probable.
À ce stade, une hausse des taux indiquerait que le président de la Fed, Kevin Warsh, s’emploie réellement à juguler l’inflation. À l’inverse, si après s’être engagé à faire de la forte inflation « du passé », Warsh évite une hausse des taux, cela éviterait de porter atteinte à la crédibilité de la Fed ! Selon cette logique, des hausses de taux constitueraient plutôt un événement favorable pour les obligations à long terme et les actions.
Mais dans le contexte actuel, une hausse des taux, déjà pleinement intégrée par le marché et néanmoins nécessaire, pourrait au contraire renforcer la stabilité du marché : elle calmerait les inquiétudes liées à une inflation hors de contrôle et permettrait aux actions de recentrer l’attention sur ce qui compte vraiment : la vague de construction liée à l’IA et le festin de profits qu’elle continue de générer. Plus les investisseurs se concentrent sur cette ligne directrice, meilleure sera la performance du marché.
$SPCXB
$SPCX.US
$GOOGL.US
Je continue d’investir régulièrement dans $SPCX, $GOOGL,
Et si cette hausse ouvrait la prochaine phase de marché haussier ?
D’après l’outil d’observation de la Fed par le CME, la probabilité de hausse des taux telle que cotée par le marché a fortement bondi : elle est passée de 59 % il y a une semaine à 87 % vendredi. Compte tenu du fait que le rapport d’inflation de cette semaine montre que les prix restent encore nettement supérieurs à l’objectif de 2 % de la Fed, cette évolution est tout à fait logique. En outre, les prix du pétrole ont encore progressé cette semaine de 9 % : les pressions inflationnistes semblent donc difficiles à voir s’atténuer à court terme. Et si l’on ajoute les solides chiffres de l’emploi d’août que nous avons vus la semaine précédente, les raisons en faveur d’une hausse des taux semblent désormais très claires.
Mais quel impact une hausse de 25 points de base pourrait-elle réellement avoir ? En réalité, les taux montent déjà : le rendement des obligations américaines à 10 ans, qui était de 4,4 % fin juin, est passé à près de 5 % aujourd’hui. Le rendement à 2 ans a lui aussi à peu près augmenté du même ordre de grandeur. Jeudi, le rendement à 30 ans s’est établi à 5,36 %, atteignant le plus haut niveau depuis juin 2004.
Une situation similaire s’était aussi produite à la fin des années 90 : à l’époque, lorsque le rendement des obligations américaines à 30 ans avait augmenté de 2 % et que la Fed avait relevé ses taux de plus de 1 %, le Nasdaq s’était pourtant emballé, sans sourciller. On s’attend à ce que le marché boursier rebondisse fortement après toute correction, comme pendant la période de la bulle internet, et plus récemment encore. Ainsi, si une nouvelle tendance à la baisse devait apparaître, les acheteurs pourraient intervenir massivement.
Et des taux à court terme un peu plus élevés ne devraient pas non plus les effrayer. Surtout si la hausse permettait de stabiliser les taux à long terme sur le marché obligataire : dans ce cas, ce scénario est très probable.
À ce stade, une hausse des taux indiquerait que le président de la Fed, Kevin Warsh, s’emploie réellement à juguler l’inflation. À l’inverse, si après s’être engagé à faire de la forte inflation « du passé », Warsh évite une hausse des taux, cela éviterait de porter atteinte à la crédibilité de la Fed ! Selon cette logique, des hausses de taux constitueraient plutôt un événement favorable pour les obligations à long terme et les actions.
Mais dans le contexte actuel, une hausse des taux, déjà pleinement intégrée par le marché et néanmoins nécessaire, pourrait au contraire renforcer la stabilité du marché : elle calmerait les inquiétudes liées à une inflation hors de contrôle et permettrait aux actions de recentrer l’attention sur ce qui compte vraiment : la vague de construction liée à l’IA et le festin de profits qu’elle continue de générer. Plus les investisseurs se concentrent sur cette ligne directrice, meilleure sera la performance du marché.
$SPCXB
$SPCX.US
$GOOGL.US
Je continue d’investir régulièrement dans $SPCX, $GOOGL,
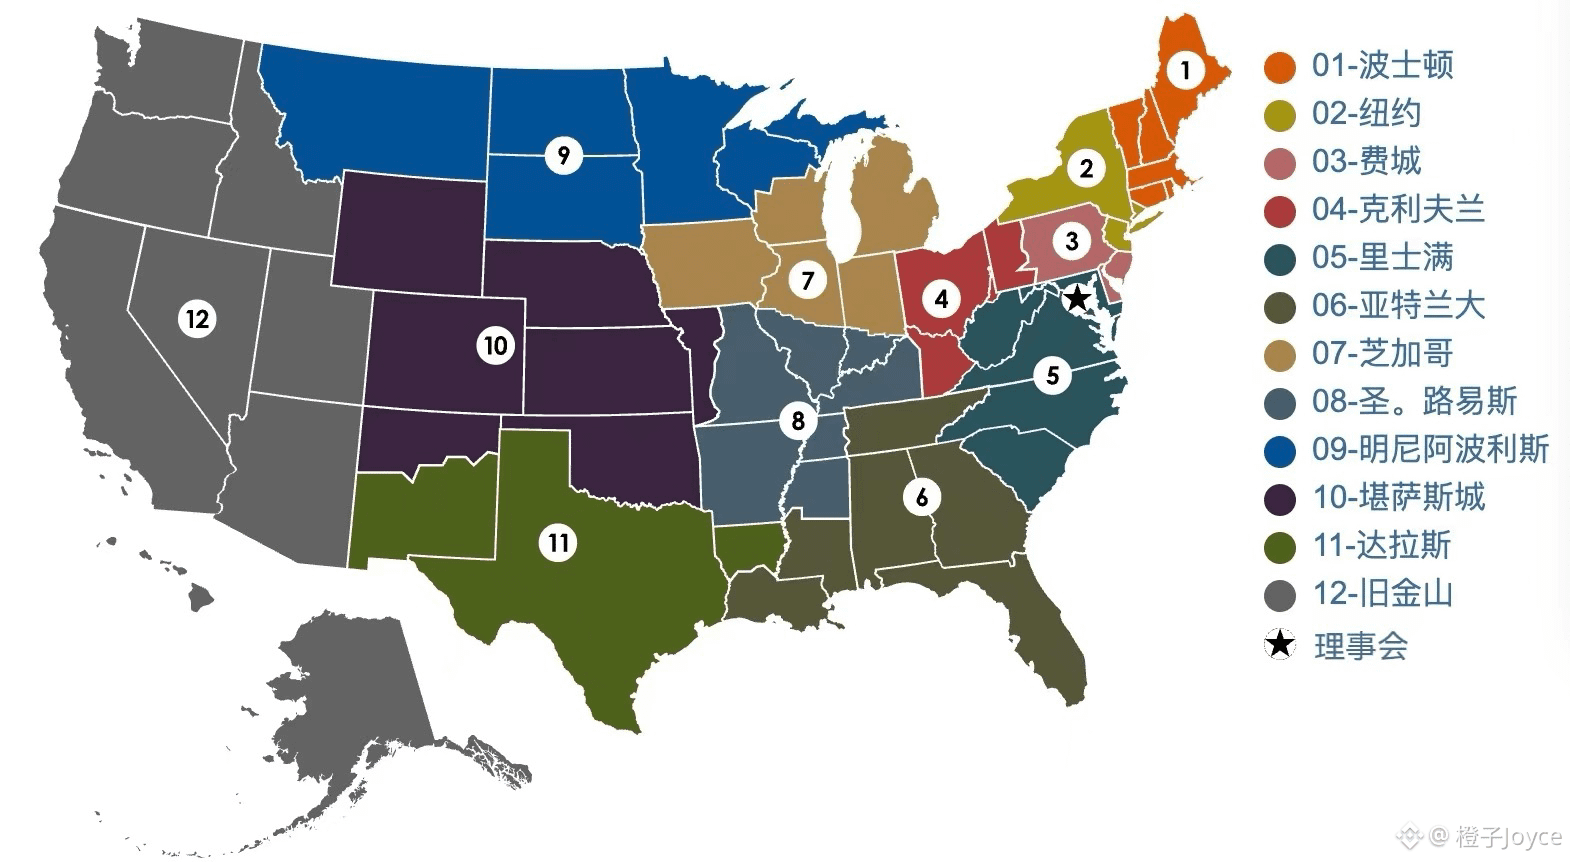
3
1
11
1.1k
·
--
Haussier
La société SpaceX de Starship générera pour la première fois des revenus plus tard ce mois-ci, car l’entreprise spatiale d’Elon Musk fait passer ce gigantesque lanceur de l’étape de vol d’essai à celle des opérations réelles.
Le 14e vol transportera des satellites Starlink V3 en série et pourrait devenir la première mission orbitale de Starship.
Starship entre en phase de production : ses satellites V3 permettent d’ajouter environ 20 fois la capacité supplémentaire obtenue lors d’un lancement Starlink par Falcon 9 à chaque lancement de Starship.
Un nouvel accord d’hébergement de calcul, qui générera environ 1,11 milliard de dollars de revenus par mois à partir du 1er décembre, renforce encore la confiance du marché selon laquelle SpaceX atteindra 100 milliards de dollars de revenus récurrents annuels d’ici la fin de l’année.
Bonnes perspectives pour le lancement de septembre ! Continuez à investir régulièrement dans l’action SPCX
$SPCX.US
{stock_us}(SPCX.US)
$SPCXB
{spot}(SPCXBUSDT)
La société SpaceX de Starship générera pour la première fois des revenus plus tard ce mois-ci, car l’entreprise spatiale d’Elon Musk fait passer ce gigantesque lanceur de l’étape de vol d’essai à celle des opérations réelles.
Le 14e vol transportera des satellites Starlink V3 en série et pourrait devenir la première mission orbitale de Starship.
Starship entre en phase de production : ses satellites V3 permettent d’ajouter environ 20 fois la capacité supplémentaire obtenue lors d’un lancement Starlink par Falcon 9 à chaque lancement de Starship.
Un nouvel accord d’hébergement de calcul, qui générera environ 1,11 milliard de dollars de revenus par mois à partir du 1er décembre, renforce encore la confiance du marché selon laquelle SpaceX atteindra 100 milliards de dollars de revenus récurrents annuels d’ici la fin de l’année.
Bonnes perspectives pour le lancement de septembre ! Continuez à investir régulièrement dans l’action SPCX
$SPCX.US
$SPCXB
Le 14e vol transportera des satellites Starlink V3 en série et pourrait devenir la première mission orbitale de Starship.
Starship entre en phase de production : ses satellites V3 permettent d’ajouter environ 20 fois la capacité supplémentaire obtenue lors d’un lancement Starlink par Falcon 9 à chaque lancement de Starship.
Un nouvel accord d’hébergement de calcul, qui générera environ 1,11 milliard de dollars de revenus par mois à partir du 1er décembre, renforce encore la confiance du marché selon laquelle SpaceX atteindra 100 milliards de dollars de revenus récurrents annuels d’ici la fin de l’année.
Bonnes perspectives pour le lancement de septembre ! Continuez à investir régulièrement dans l’action SPCX
$SPCX.US
$SPCXB
SPCXB+6,01%
SPCXUS+6,11%
6
12
24
2.3k
·
--
Haussier
Vérifié
Mardi à Pékin 20h30, le Département américain du Travail publie les données de l’IPC d’août : l’IPC d’août a augmenté de 3,40 % en glissement annuel, comme prévu (3,40 %), et la valeur précédente était également de +3,40 %. Pour les prix à la consommation hors alimentation et énergie (IPC “core”) aux États-Unis en août, la hausse en glissement annuel s’établit à 2,4 %, conformément aux attentes (2,4 %), contre 2,5 % auparavant. Les traders estiment actuellement que la probabilité d’une hausse de taux par la Réserve fédérale la semaine prochaine est d’environ 90 %, alors qu’elle n’était qu’environ 70 % avant la publication des données d’inflation.
Le 10 septembre, heure de l’Est, le directeur financier de $SpaceX(SPCX.US)$, Bret Johnsen, a participé à la conférence 2026 Goldman Communacopia + Technology, où il a dévoilé les derniers progrès de l’entreprise. Johnsen a indiqué que SpaceX a récemment décroché un autre important contrat de délégation/stockage de capacité de calcul pour l’IA, et que l’activité de calcul est en train de devenir rapidement le principal moteur de croissance.
Parallèlement, il a également présenté des calendriers pour plusieurs lignes d’activité : extension des capacités de calcul au sol, calcul en orbite, commercialisation de Starship, téléphones mobiles en liaison directe par satellite, etc. Johnsen a annoncé un objectif “tour de poitrine” pour l’expansion de l’activité : SpaceX est confiante pour atteindre, d’ici fin 2026, son objectif de 1 000 milliards de dollars de revenus récurrents annuels (ARR).
Tesla Chine lance une nouvelle version haute performance de la Model Y à traction intégrale : accélération 0 à 100 km/h en 3,5 secondes, à partir de 368 900 yuans
$Tesla(TSLA.US)$ a officiellement lancé en Chine la nouvelle Model Y “All-Wheel Drive” haute performance, au prix de 368 900 yuans. Le nouveau modèle passe de 0 à 100 km/h en seulement 3,5 secondes, avec une vitesse maximale pouvant atteindre 250 km/h. Il s’agit de la première version haute performance proposée après la mise à niveau de la Model Y. À ce stade, toute la gamme Model Y compte désormais 5 versions : version à propulsion (à partir de 263 500 yuans), version longue autonomie à propulsion arrière (à partir de 288 500 yuans), version longue autonomie à traction intégrale (à partir de 313 500 yuans), Model Y L à six places (33,9 万 yuans) et version haute performance à traction intégrale (368 900 yuans).
À contre-courant des investisseurs, des économistes estiment que la Réserve fédérale restera sur ses positions
Une enquête montre que la majorité des économistes s’attendent à ce que la Réserve fédérale maintienne les taux inchangés lors de la réunion de ce mois-ci, et à ce qu’elle reste sur ses positions jusqu’à la fin 2027, malgré le fait que les paris du marché sur une hausse des taux se soient intensifiés.
Les économistes estiment que l’inflation ralentit et que les élections législatives américaines approchent : ces facteurs pourraient amener les décideurs à maintenir les taux inchangés lors des réunions du 15 au 16 septembre, puis à nouveau à ne pas changer de cap en octobre. Parmi les 48 économistes interrogés entre le 4 et le 9 septembre, seuls 13 prévoient une hausse des taux ce mois-ci.
$SPCX.US
{stock_us}(SPCX.US)
$SPCXB
{spot}(SPCXBUSDT)
Mardi à Pékin 20h30, le Département américain du Travail publie les données de l’IPC d’août : l’IPC d’août a augmenté de 3,40 % en glissement annuel, comme prévu (3,40 %), et la valeur précédente était également de +3,40 %. Pour les prix à la consommation hors alimentation et énergie (IPC “core”) aux États-Unis en août, la hausse en glissement annuel s’établit à 2,4 %, conformément aux attentes (2,4 %), contre 2,5 % auparavant. Les traders estiment actuellement que la probabilité d’une hausse de taux par la Réserve fédérale la semaine prochaine est d’environ 90 %, alors qu’elle n’était qu’environ 70 % avant la publication des données d’inflation.
Le 10 septembre, heure de l’Est, le directeur financier de $SpaceX(SPCX.US)$, Bret Johnsen, a participé à la conférence 2026 Goldman Communacopia + Technology, où il a dévoilé les derniers progrès de l’entreprise. Johnsen a indiqué que SpaceX a récemment décroché un autre important contrat de délégation/stockage de capacité de calcul pour l’IA, et que l’activité de calcul est en train de devenir rapidement le principal moteur de croissance.
Parallèlement, il a également présenté des calendriers pour plusieurs lignes d’activité : extension des capacités de calcul au sol, calcul en orbite, commercialisation de Starship, téléphones mobiles en liaison directe par satellite, etc. Johnsen a annoncé un objectif “tour de poitrine” pour l’expansion de l’activité : SpaceX est confiante pour atteindre, d’ici fin 2026, son objectif de 1 000 milliards de dollars de revenus récurrents annuels (ARR).
Tesla Chine lance une nouvelle version haute performance de la Model Y à traction intégrale : accélération 0 à 100 km/h en 3,5 secondes, à partir de 368 900 yuans
$Tesla(TSLA.US)$ a officiellement lancé en Chine la nouvelle Model Y “All-Wheel Drive” haute performance, au prix de 368 900 yuans. Le nouveau modèle passe de 0 à 100 km/h en seulement 3,5 secondes, avec une vitesse maximale pouvant atteindre 250 km/h. Il s’agit de la première version haute performance proposée après la mise à niveau de la Model Y. À ce stade, toute la gamme Model Y compte désormais 5 versions : version à propulsion (à partir de 263 500 yuans), version longue autonomie à propulsion arrière (à partir de 288 500 yuans), version longue autonomie à traction intégrale (à partir de 313 500 yuans), Model Y L à six places (33,9 万 yuans) et version haute performance à traction intégrale (368 900 yuans).
À contre-courant des investisseurs, des économistes estiment que la Réserve fédérale restera sur ses positions
Une enquête montre que la majorité des économistes s’attendent à ce que la Réserve fédérale maintienne les taux inchangés lors de la réunion de ce mois-ci, et à ce qu’elle reste sur ses positions jusqu’à la fin 2027, malgré le fait que les paris du marché sur une hausse des taux se soient intensifiés.
Les économistes estiment que l’inflation ralentit et que les élections législatives américaines approchent : ces facteurs pourraient amener les décideurs à maintenir les taux inchangés lors des réunions du 15 au 16 septembre, puis à nouveau à ne pas changer de cap en octobre. Parmi les 48 économistes interrogés entre le 4 et le 9 septembre, seuls 13 prévoient une hausse des taux ce mois-ci.
$SPCX.US
$SPCXB
Le 10 septembre, heure de l’Est, le directeur financier de $SpaceX(SPCX.US)$, Bret Johnsen, a participé à la conférence 2026 Goldman Communacopia + Technology, où il a dévoilé les derniers progrès de l’entreprise. Johnsen a indiqué que SpaceX a récemment décroché un autre important contrat de délégation/stockage de capacité de calcul pour l’IA, et que l’activité de calcul est en train de devenir rapidement le principal moteur de croissance.
Parallèlement, il a également présenté des calendriers pour plusieurs lignes d’activité : extension des capacités de calcul au sol, calcul en orbite, commercialisation de Starship, téléphones mobiles en liaison directe par satellite, etc. Johnsen a annoncé un objectif “tour de poitrine” pour l’expansion de l’activité : SpaceX est confiante pour atteindre, d’ici fin 2026, son objectif de 1 000 milliards de dollars de revenus récurrents annuels (ARR).
Tesla Chine lance une nouvelle version haute performance de la Model Y à traction intégrale : accélération 0 à 100 km/h en 3,5 secondes, à partir de 368 900 yuans
$Tesla(TSLA.US)$ a officiellement lancé en Chine la nouvelle Model Y “All-Wheel Drive” haute performance, au prix de 368 900 yuans. Le nouveau modèle passe de 0 à 100 km/h en seulement 3,5 secondes, avec une vitesse maximale pouvant atteindre 250 km/h. Il s’agit de la première version haute performance proposée après la mise à niveau de la Model Y. À ce stade, toute la gamme Model Y compte désormais 5 versions : version à propulsion (à partir de 263 500 yuans), version longue autonomie à propulsion arrière (à partir de 288 500 yuans), version longue autonomie à traction intégrale (à partir de 313 500 yuans), Model Y L à six places (33,9 万 yuans) et version haute performance à traction intégrale (368 900 yuans).
À contre-courant des investisseurs, des économistes estiment que la Réserve fédérale restera sur ses positions
Une enquête montre que la majorité des économistes s’attendent à ce que la Réserve fédérale maintienne les taux inchangés lors de la réunion de ce mois-ci, et à ce qu’elle reste sur ses positions jusqu’à la fin 2027, malgré le fait que les paris du marché sur une hausse des taux se soient intensifiés.
Les économistes estiment que l’inflation ralentit et que les élections législatives américaines approchent : ces facteurs pourraient amener les décideurs à maintenir les taux inchangés lors des réunions du 15 au 16 septembre, puis à nouveau à ne pas changer de cap en octobre. Parmi les 48 économistes interrogés entre le 4 et le 9 septembre, seuls 13 prévoient une hausse des taux ce mois-ci.
$SPCX.US
$SPCXB
7
2
15
1.7k
·
--
Haussier
Vérifié
Viennent d’être publiés les chiffres américains de l’IPC producteur (PPI) pour le mois d’août : la variation annuelle atteint +5,40 %, contre +5,30 % attendu et +4,70 % pour la période précédente. Après la publication des données de PPI, le marché anticipe pleinement que la Réserve fédérale augmentera ses taux en octobre.
L’indice du dollar se redresse légèrement à court terme, à 99,00. Le rendement des bons du Trésor américain à 10 ans progresse légèrement à court terme, à 4,890 %. Les contrats à terme sur les actions américaines accentuent leurs pertes : les contrats sur le Nasdaq reculent de plus de 1 %. Les prix internationaux du pétrole poursuivent leur hausse : les contrats à terme sur le WTI montent et atteignent 100 dollars le baril. Sur le marché au comptant, l’or et l’argent reculent : l’argent au comptant baisse de plus de 4 % sur la journée, tandis que l’or au comptant recule de plus de 1 %.
Ce rapport de PPI est publié un jour avant la publication des toutes dernières données d’IPC (CPI). Celles-ci devraient révéler une inflation dite « de base » relativement modérée. Certains responsables de la Fed ont déjà laissé entendre que la décision sur les taux lors de la réunion du 15-16 septembre pourrait dépendre du contenu révélé par les rapports de cette semaine. Le président de la Fed, Wosch, a déclaré lors d’une allocution le mois dernier que si les décideurs n’étaient pas en mesure d’être sûrs que la tendance de l’inflation sous-jacente s’améliore de façon significative, « la Fed a encore du travail à faire ». Alors que les tensions et actions hostiles se poursuivent entre l’Iran et les États-Unis, une nouvelle hausse des prix du pétrole pourrait encore compliquer les perspectives.
[La croissance annuelle du PPI américain d’août dépasse les attentes et reste bien au-dessus de l’objectif d’inflation de la Fed], les prix de gros américains ont augmenté en août. Le rapport de PPI publié jeudi pourrait jouer un rôle important dans la décision de taux à venir de la Fed. Les données montrent qu’en août, après ajustement saisonnier, le PPI a progressé de 0,4 % en rythme mensuel, conformément aux attentes du marché, et qu’en glissement annuel il s’est établi à +5,4 %, restant bien au-dessus de l’objectif d’inflation de 2 % de la Fed, et supérieur de 0,1 point de pourcentage par rapport aux attentes du marché. $BZ
{future}(BZUSDT)
Les prix du pétrole continuent de grimper : les anticipations de hausses de taux de la Fed pour octobre s’intensifient ! La probabilité de hausse des taux monte à 61 %
Viennent d’être publiés les chiffres américains de l’IPC producteur (PPI) pour le mois d’août : la variation annuelle atteint +5,40 %, contre +5,30 % attendu et +4,70 % pour la période précédente. Après la publication des données de PPI, le marché anticipe pleinement que la Réserve fédérale augmentera ses taux en octobre.
L’indice du dollar se redresse légèrement à court terme, à 99,00. Le rendement des bons du Trésor américain à 10 ans progresse légèrement à court terme, à 4,890 %. Les contrats à terme sur les actions américaines accentuent leurs pertes : les contrats sur le Nasdaq reculent de plus de 1 %. Les prix internationaux du pétrole poursuivent leur hausse : les contrats à terme sur le WTI montent et atteignent 100 dollars le baril. Sur le marché au comptant, l’or et l’argent reculent : l’argent au comptant baisse de plus de 4 % sur la journée, tandis que l’or au comptant recule de plus de 1 %.
Ce rapport de PPI est publié un jour avant la publication des toutes dernières données d’IPC (CPI). Celles-ci devraient révéler une inflation dite « de base » relativement modérée. Certains responsables de la Fed ont déjà laissé entendre que la décision sur les taux lors de la réunion du 15-16 septembre pourrait dépendre du contenu révélé par les rapports de cette semaine. Le président de la Fed, Wosch, a déclaré lors d’une allocution le mois dernier que si les décideurs n’étaient pas en mesure d’être sûrs que la tendance de l’inflation sous-jacente s’améliore de façon significative, « la Fed a encore du travail à faire ». Alors que les tensions et actions hostiles se poursuivent entre l’Iran et les États-Unis, une nouvelle hausse des prix du pétrole pourrait encore compliquer les perspectives.
[La croissance annuelle du PPI américain d’août dépasse les attentes et reste bien au-dessus de l’objectif d’inflation de la Fed], les prix de gros américains ont augmenté en août. Le rapport de PPI publié jeudi pourrait jouer un rôle important dans la décision de taux à venir de la Fed. Les données montrent qu’en août, après ajustement saisonnier, le PPI a progressé de 0,4 % en rythme mensuel, conformément aux attentes du marché, et qu’en glissement annuel il s’est établi à +5,4 %, restant bien au-dessus de l’objectif d’inflation de 2 % de la Fed, et supérieur de 0,1 point de pourcentage par rapport aux attentes du marché. $BZ
Les prix du pétrole continuent de grimper : les anticipations de hausses de taux de la Fed pour octobre s’intensifient ! La probabilité de hausse des taux monte à 61 %
L’indice du dollar se redresse légèrement à court terme, à 99,00. Le rendement des bons du Trésor américain à 10 ans progresse légèrement à court terme, à 4,890 %. Les contrats à terme sur les actions américaines accentuent leurs pertes : les contrats sur le Nasdaq reculent de plus de 1 %. Les prix internationaux du pétrole poursuivent leur hausse : les contrats à terme sur le WTI montent et atteignent 100 dollars le baril. Sur le marché au comptant, l’or et l’argent reculent : l’argent au comptant baisse de plus de 4 % sur la journée, tandis que l’or au comptant recule de plus de 1 %.
Ce rapport de PPI est publié un jour avant la publication des toutes dernières données d’IPC (CPI). Celles-ci devraient révéler une inflation dite « de base » relativement modérée. Certains responsables de la Fed ont déjà laissé entendre que la décision sur les taux lors de la réunion du 15-16 septembre pourrait dépendre du contenu révélé par les rapports de cette semaine. Le président de la Fed, Wosch, a déclaré lors d’une allocution le mois dernier que si les décideurs n’étaient pas en mesure d’être sûrs que la tendance de l’inflation sous-jacente s’améliore de façon significative, « la Fed a encore du travail à faire ». Alors que les tensions et actions hostiles se poursuivent entre l’Iran et les États-Unis, une nouvelle hausse des prix du pétrole pourrait encore compliquer les perspectives.
[La croissance annuelle du PPI américain d’août dépasse les attentes et reste bien au-dessus de l’objectif d’inflation de la Fed], les prix de gros américains ont augmenté en août. Le rapport de PPI publié jeudi pourrait jouer un rôle important dans la décision de taux à venir de la Fed. Les données montrent qu’en août, après ajustement saisonnier, le PPI a progressé de 0,4 % en rythme mensuel, conformément aux attentes du marché, et qu’en glissement annuel il s’est établi à +5,4 %, restant bien au-dessus de l’objectif d’inflation de 2 % de la Fed, et supérieur de 0,1 point de pourcentage par rapport aux attentes du marché. $BZ
Les prix du pétrole continuent de grimper : les anticipations de hausses de taux de la Fed pour octobre s’intensifient ! La probabilité de hausse des taux monte à 61 %
3
9
20
1k
·
--
Haussier
Vérifié
Meta attaque la course de 30 000 milliards de dollars aux agents IA ? Quelles sont les forces de Meta ?
Meta a officiellement lancé mercredi son agent d’intelligence artificielle (IA) individuel, nommé Muse. Contrairement aux assistants IA conversationnels classiques, celui-ci peut effectuer de manière autonome des tâches au nom de l’utilisateur, comme envoyer des e-mails ou réserver des voyages. Dans un premier temps, il n’est accessible qu’aux utilisateurs américains.
Muse peut aider les utilisateurs à automatiser diverses tâches, notamment les achats en ligne, les voyages, la billetterie, la planification et la gestion du calendrier, l’envoi d’e-mails, ainsi que d’autres scénarios d’utilisation. Bien que l’agent soit capable d’exécuter de nombreuses tâches de façon autonome, pour les opérations sensibles comme l’achat/la mise en paiement, l’utilisateur doit encore effectuer une vérification avant la finalisation. À noter que Muse est une application indépendante des applications comme Instagram, Facebook ou d’autres applications détenues par Meta, et qu’actuellement il ne partage pas de données avec le système publicitaire de Meta.
Grâce à sa capacité de distribution à grande échelle et à sa plateforme technologique de premier plan, dotée d’ensembles de données uniques et massifs, Meta est bien placée pour construire des produits d’agents intelligents personnalisés destinés aux consommateurs, améliorer l’utilité de ses produits et parvenir à une adoption utilisateur à grande échelle.
C’est aussi là que résident les avantages et les opportunités de Meta : une attention forte portée à l’adoption par les consommateurs, ainsi qu’à l’intégration progressive des données de Facebook, Instagram, Messenger et WhatsApp dans l’agent Muse au fil du temps. Si l’on combine cela avec d’autres applications monétisables et l’intégration d’ensembles de données personnalisés — y compris Gmail —, Meta pourrait en tirer un avantage : créer des agents encore plus personnalisés et générer de nouveaux comportements monétisables.
Le prix d’entrée du produit constitue également un avantage à souligner, étroitement lié aux effets d’échelle. En matière de tarification, Muse propose une version gratuite et deux formules d’abonnement : 20 dollars par mois et 100 dollars.
Pour Meta, la capacité de ses agents Muse à stimuler des comportements utilisateur monétisables supplémentaires est l’une des plus grandes « options d’achat » potentielles non encore intégrées au cours parmi les actions de Meta, évaluées selon un multiple de 18 fois le bénéfice par action en 2028. Autrement dit, le marché n’a pas encore intégré le succès potentiel de Muse dans la valorisation de cette action. Les investisseurs devront voir les taux d’adoption des utilisateurs et les comportements monétisables pour que le cours de l’action Meta soit réévalué davantage.
$META
{future}(METAUSDT)
$GOOG.US
{stock_us}(GOOG.US)
Meta attaque la course de 30 000 milliards de dollars aux agents IA ? Quelles sont les forces de Meta ?
Meta a officiellement lancé mercredi son agent d’intelligence artificielle (IA) individuel, nommé Muse. Contrairement aux assistants IA conversationnels classiques, celui-ci peut effectuer de manière autonome des tâches au nom de l’utilisateur, comme envoyer des e-mails ou réserver des voyages. Dans un premier temps, il n’est accessible qu’aux utilisateurs américains.
Muse peut aider les utilisateurs à automatiser diverses tâches, notamment les achats en ligne, les voyages, la billetterie, la planification et la gestion du calendrier, l’envoi d’e-mails, ainsi que d’autres scénarios d’utilisation. Bien que l’agent soit capable d’exécuter de nombreuses tâches de façon autonome, pour les opérations sensibles comme l’achat/la mise en paiement, l’utilisateur doit encore effectuer une vérification avant la finalisation. À noter que Muse est une application indépendante des applications comme Instagram, Facebook ou d’autres applications détenues par Meta, et qu’actuellement il ne partage pas de données avec le système publicitaire de Meta.
Grâce à sa capacité de distribution à grande échelle et à sa plateforme technologique de premier plan, dotée d’ensembles de données uniques et massifs, Meta est bien placée pour construire des produits d’agents intelligents personnalisés destinés aux consommateurs, améliorer l’utilité de ses produits et parvenir à une adoption utilisateur à grande échelle.
C’est aussi là que résident les avantages et les opportunités de Meta : une attention forte portée à l’adoption par les consommateurs, ainsi qu’à l’intégration progressive des données de Facebook, Instagram, Messenger et WhatsApp dans l’agent Muse au fil du temps. Si l’on combine cela avec d’autres applications monétisables et l’intégration d’ensembles de données personnalisés — y compris Gmail —, Meta pourrait en tirer un avantage : créer des agents encore plus personnalisés et générer de nouveaux comportements monétisables.
Le prix d’entrée du produit constitue également un avantage à souligner, étroitement lié aux effets d’échelle. En matière de tarification, Muse propose une version gratuite et deux formules d’abonnement : 20 dollars par mois et 100 dollars.
Pour Meta, la capacité de ses agents Muse à stimuler des comportements utilisateur monétisables supplémentaires est l’une des plus grandes « options d’achat » potentielles non encore intégrées au cours parmi les actions de Meta, évaluées selon un multiple de 18 fois le bénéfice par action en 2028. Autrement dit, le marché n’a pas encore intégré le succès potentiel de Muse dans la valorisation de cette action. Les investisseurs devront voir les taux d’adoption des utilisateurs et les comportements monétisables pour que le cours de l’action Meta soit réévalué davantage.
$META
$GOOG.US
Meta a officiellement lancé mercredi son agent d’intelligence artificielle (IA) individuel, nommé Muse. Contrairement aux assistants IA conversationnels classiques, celui-ci peut effectuer de manière autonome des tâches au nom de l’utilisateur, comme envoyer des e-mails ou réserver des voyages. Dans un premier temps, il n’est accessible qu’aux utilisateurs américains.
Muse peut aider les utilisateurs à automatiser diverses tâches, notamment les achats en ligne, les voyages, la billetterie, la planification et la gestion du calendrier, l’envoi d’e-mails, ainsi que d’autres scénarios d’utilisation. Bien que l’agent soit capable d’exécuter de nombreuses tâches de façon autonome, pour les opérations sensibles comme l’achat/la mise en paiement, l’utilisateur doit encore effectuer une vérification avant la finalisation. À noter que Muse est une application indépendante des applications comme Instagram, Facebook ou d’autres applications détenues par Meta, et qu’actuellement il ne partage pas de données avec le système publicitaire de Meta.
Grâce à sa capacité de distribution à grande échelle et à sa plateforme technologique de premier plan, dotée d’ensembles de données uniques et massifs, Meta est bien placée pour construire des produits d’agents intelligents personnalisés destinés aux consommateurs, améliorer l’utilité de ses produits et parvenir à une adoption utilisateur à grande échelle.
C’est aussi là que résident les avantages et les opportunités de Meta : une attention forte portée à l’adoption par les consommateurs, ainsi qu’à l’intégration progressive des données de Facebook, Instagram, Messenger et WhatsApp dans l’agent Muse au fil du temps. Si l’on combine cela avec d’autres applications monétisables et l’intégration d’ensembles de données personnalisés — y compris Gmail —, Meta pourrait en tirer un avantage : créer des agents encore plus personnalisés et générer de nouveaux comportements monétisables.
Le prix d’entrée du produit constitue également un avantage à souligner, étroitement lié aux effets d’échelle. En matière de tarification, Muse propose une version gratuite et deux formules d’abonnement : 20 dollars par mois et 100 dollars.
Pour Meta, la capacité de ses agents Muse à stimuler des comportements utilisateur monétisables supplémentaires est l’une des plus grandes « options d’achat » potentielles non encore intégrées au cours parmi les actions de Meta, évaluées selon un multiple de 18 fois le bénéfice par action en 2028. Autrement dit, le marché n’a pas encore intégré le succès potentiel de Muse dans la valorisation de cette action. Les investisseurs devront voir les taux d’adoption des utilisateurs et les comportements monétisables pour que le cours de l’action Meta soit réévalué davantage.
$META
$GOOG.US
META+1,30%
GOOGUS+0,10%
2
1
1.1k
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
FedRateWatch
1.7M vues
7,238 mentions
Partagez et gagnez une récompense de trafic dans notre campagne de hashtag tendance
✨Sujet : FOMC de septembre — Quelle sera la prochaine décision de la Fed ?
👉Comment participer :
Publiez une courte publication ou un article avec le hashtag #FedRateWatch
Créez du contenu à partir des angles ci-dessous :
- L’inflation cœur de l’IPC d’août a augmenté de 0,3% d’un mois sur l’autre, et les chances d’une hausse de 25 points de base cette semaine sont désormais proches de 90%. Anticipez-vous une hausse des taux cette semaine ? Est-ce un cas isolé, ou le début d’un cycle de hausses plus long ?
- Si la hausse a lieu, comment cela se répercute-t-il sur le BTC, les valeurs technologiques et l’or ? Plutôt haussier ou baissier ?
- Comment comptez-vous trader ensuite ? Partagez votre trading/positions BTC, actions ou or avec notre widget de partage de trades.
⏰Période de la campagne :
- 2026-09-15 11:00 - 2026-09-17 3:00 UTC
🎁Récompense :
- Les publications éligibles qui respectent les consignes ci-dessus et contiennent plus de 100 mots seront examinées et pourraient recevoir un boost aléatoire de trafic de 500 à 3 000 vues. Vous recevrez une notification de votre secrétaire de flux si votre publication est sélectionnée.
- Ayez une chance de faire apparaître votre article sur Binance Square Official
Vous manque-t-il des idées pour votre publication ? Visitez la page du sujet #FedRateWatch ou le Square Guide on How to Post for Better Reach.
Binance Square Official
·675 mentions J’aime
·1.8M vues
DotPlotSignalsOneMoreHikeIn2026
369 vues
24 mentions
FedHikes25BpsUSStocksClose
3,353 vues
69 mentions