#mstr交易量超越摩根士丹利
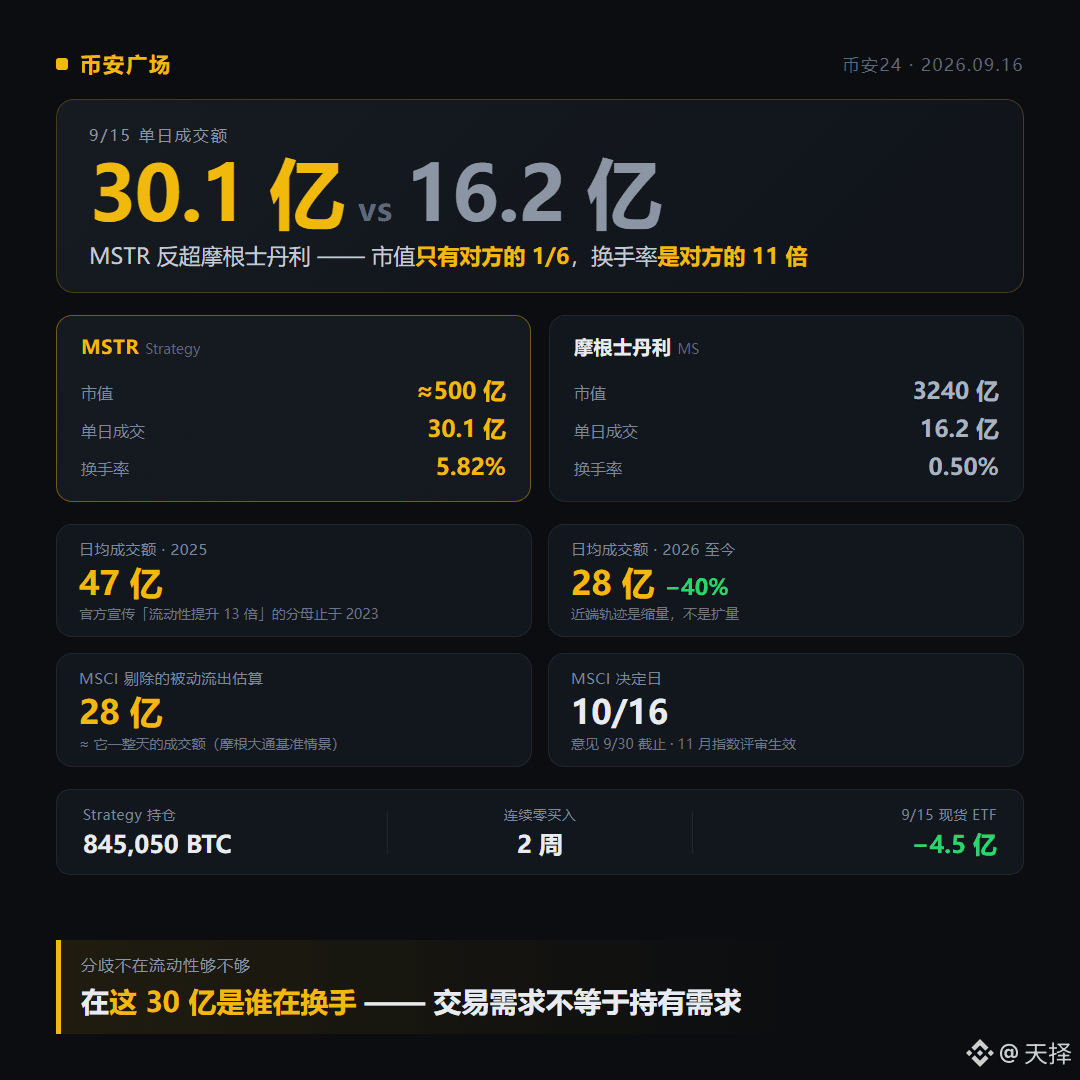
Une entreprise d’une capitalisation boursière de 50 milliards, lors de la journée du 15/09, a vu son volume de transactions dépasser celui de Morgan Stanley, qui vaut 324 milliards.
▪️ MSTR a enregistré 3,01 milliards de dollars de volume ; le 26e rang des actions US ce jour-là
▪️ Morgan Stanley : 1,62 milliard ; taux de rotation de 0,50 % contre 5,82 %
▪️ Volume de transactions moyen : 4,7 milliards en 2025 → 2,8 milliards depuis 2026 (à ce jour)
L’écart ne se situe pas dans les fondamentaux, mais dans le taux de rotation. MSTR n’est déjà plus autant traité comme une entreprise, mais plutôt comme un billet très levier sur le Bitcoin.
La publicité de Strategy parle d’« une amélioration de la liquidité de 13 fois », mais la base correspond à la moyenne quotidienne de 300 millions sur 2020–2023. Le vrai proche terme, c’est une baisse de volume : depuis 2026 jusqu’à aujourd’hui, la moyenne est de 2,8 milliards, soit 40 % de moins qu’en 2025.
Un taux de rotation élevé ne signifie pas forcément une forte demande. Le même jour, l’ETF spot a enregistré une sortie nette de 450 millions, son plus fort décrochage depuis le mois de juin ; Strategy n’a également pas acheté de coins depuis deux semaines consécutives. La demande liée à l’exposition au levier est encore là, mais l’exposition au levier est la première à être liquidée. 75 000 reste une ligne d’observation.
À surveiller trois points : i) la décision du MSCI le 16/10 (avis à rendre avant le 30/09) ; ii) la date de reprise des achats de coins par Strategy ; iii) si les flux de capitaux des ETF peuvent repasser en positif.
Une entreprise de 50 milliards dont le volume journalier dépasse celui d’une banque d’investissement de 324 milliards : meilleure liquidité, ou bien est-ce qu’elle est devenue un produit de trading ? Qu’en pensez-vous ?$BTC $MSTR
Une entreprise d’une capitalisation boursière de 50 milliards, lors de la journée du 15/09, a vu son volume de transactions dépasser celui de Morgan Stanley, qui vaut 324 milliards.
▪️ MSTR a enregistré 3,01 milliards de dollars de volume ; le 26e rang des actions US ce jour-là
▪️ Morgan Stanley : 1,62 milliard ; taux de rotation de 0,50 % contre 5,82 %
▪️ Volume de transactions moyen : 4,7 milliards en 2025 → 2,8 milliards depuis 2026 (à ce jour)
L’écart ne se situe pas dans les fondamentaux, mais dans le taux de rotation. MSTR n’est déjà plus autant traité comme une entreprise, mais plutôt comme un billet très levier sur le Bitcoin.
La publicité de Strategy parle d’« une amélioration de la liquidité de 13 fois », mais la base correspond à la moyenne quotidienne de 300 millions sur 2020–2023. Le vrai proche terme, c’est une baisse de volume : depuis 2026 jusqu’à aujourd’hui, la moyenne est de 2,8 milliards, soit 40 % de moins qu’en 2025.
Un taux de rotation élevé ne signifie pas forcément une forte demande. Le même jour, l’ETF spot a enregistré une sortie nette de 450 millions, son plus fort décrochage depuis le mois de juin ; Strategy n’a également pas acheté de coins depuis deux semaines consécutives. La demande liée à l’exposition au levier est encore là, mais l’exposition au levier est la première à être liquidée. 75 000 reste une ligne d’observation.
À surveiller trois points : i) la décision du MSCI le 16/10 (avis à rendre avant le 30/09) ; ii) la date de reprise des achats de coins par Strategy ; iii) si les flux de capitaux des ETF peuvent repasser en positif.
Une entreprise de 50 milliards dont le volume journalier dépasse celui d’une banque d’investissement de 324 milliards : meilleure liquidité, ou bien est-ce qu’elle est devenue un produit de trading ? Qu’en pensez-vous ?$BTC $MSTR