Avant la décision de politique monétaire, les données de la vente au détail des 8 derniers mois dégradent à nouveau les anticipations d’inflation !
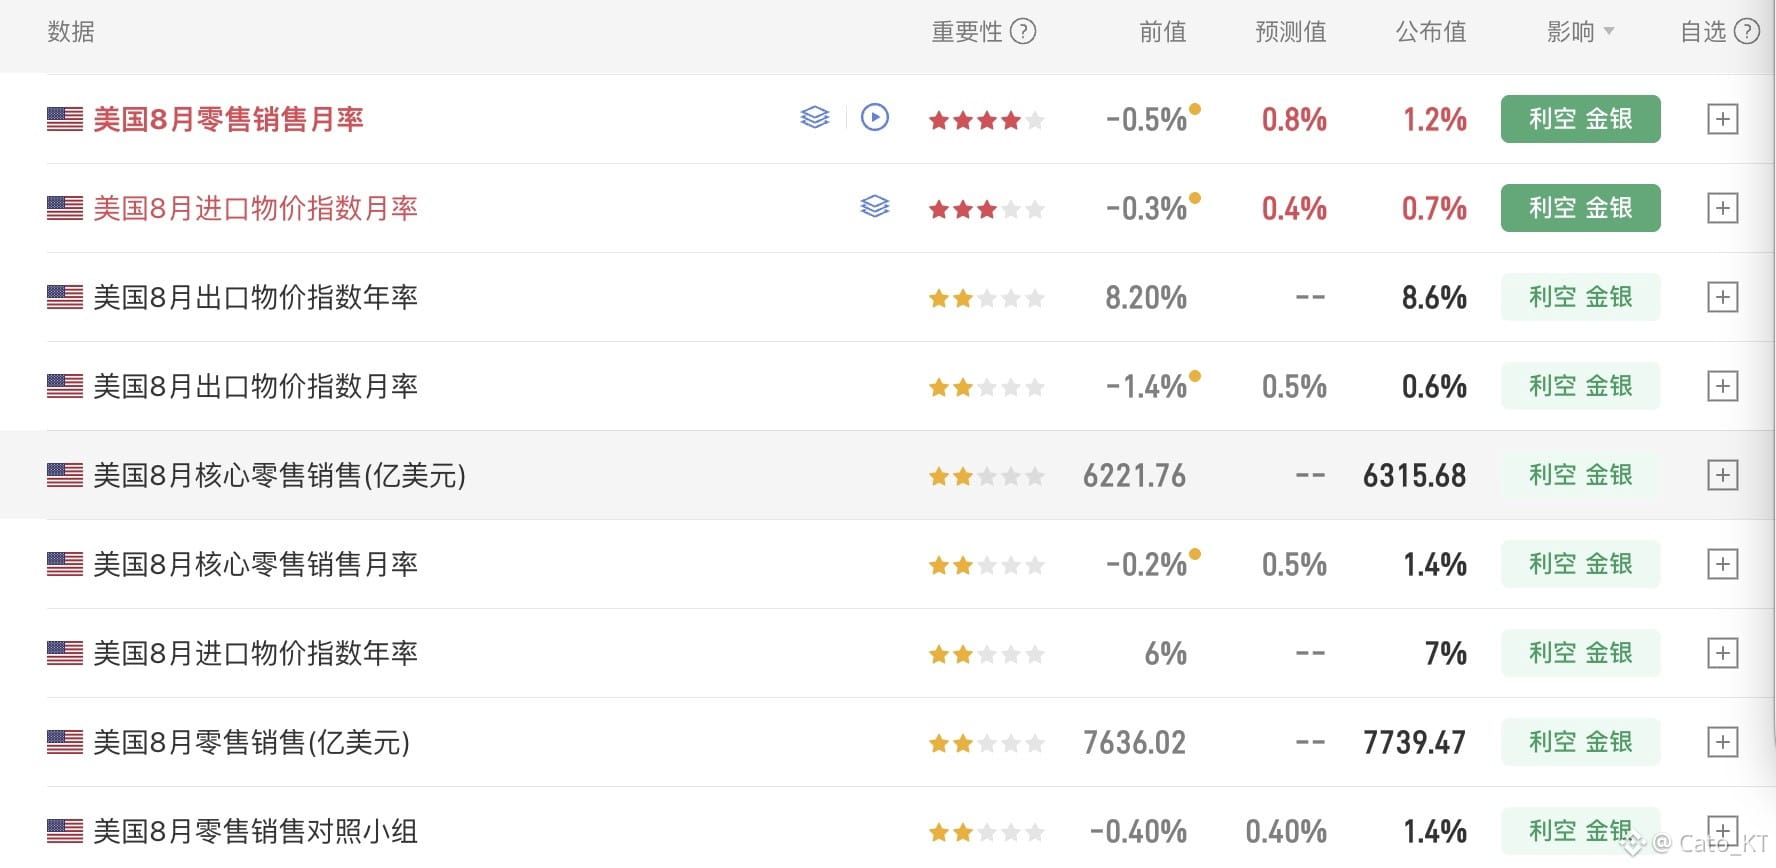
Avant la décision sur les taux de la nuit dernière, les données du mois d’août ont enregistré 1,2 % en nominal et 1,4 % en taux mensuel sous-jacent ; l’ensemble des chiffres est nettement supérieur aux attentes et aux valeurs précédentes.
Le taux mensuel sous-jacent des ventes au détail est supérieur aux données nominales, et le groupe de contrôle “cœur” (hors automobiles, pièces, essence, matériaux de construction et restauration) affiche lui aussi un niveau aussi élevé que 1,4 %. Cela signifie que ces données de vente au détail ne sont pas uniquement dues à la hausse de l’énergie, et que les chiffres ne sont pas artificiellement gonflés : ils montrent que la dynamique de la consommation américaine reste vigoureuse.
Ces données réduisent les inquiétudes concernant une stagflation de l’économie américaine, mais elles renforcent davantage les craintes liées à l’inflation. Tant que la consommation reste solide, le durcissement monétaire offre également davantage de marge d’action.
En lien avec la hausse de taux de ce soir de la Réserve fédérale, il faut davantage surveiller l’influence que pourraient avoir les propos de M. Waller. À l’heure actuelle, au vu des données sur l’inflation et les ventes au détail, on peut dresser pour l’économie américaine un scénario combinant une inflation élevée et une économie qui conserve de la résilience. Cela augmentera considérablement la probabilité d’une hausse de taux “hawkish” par M. Waller !
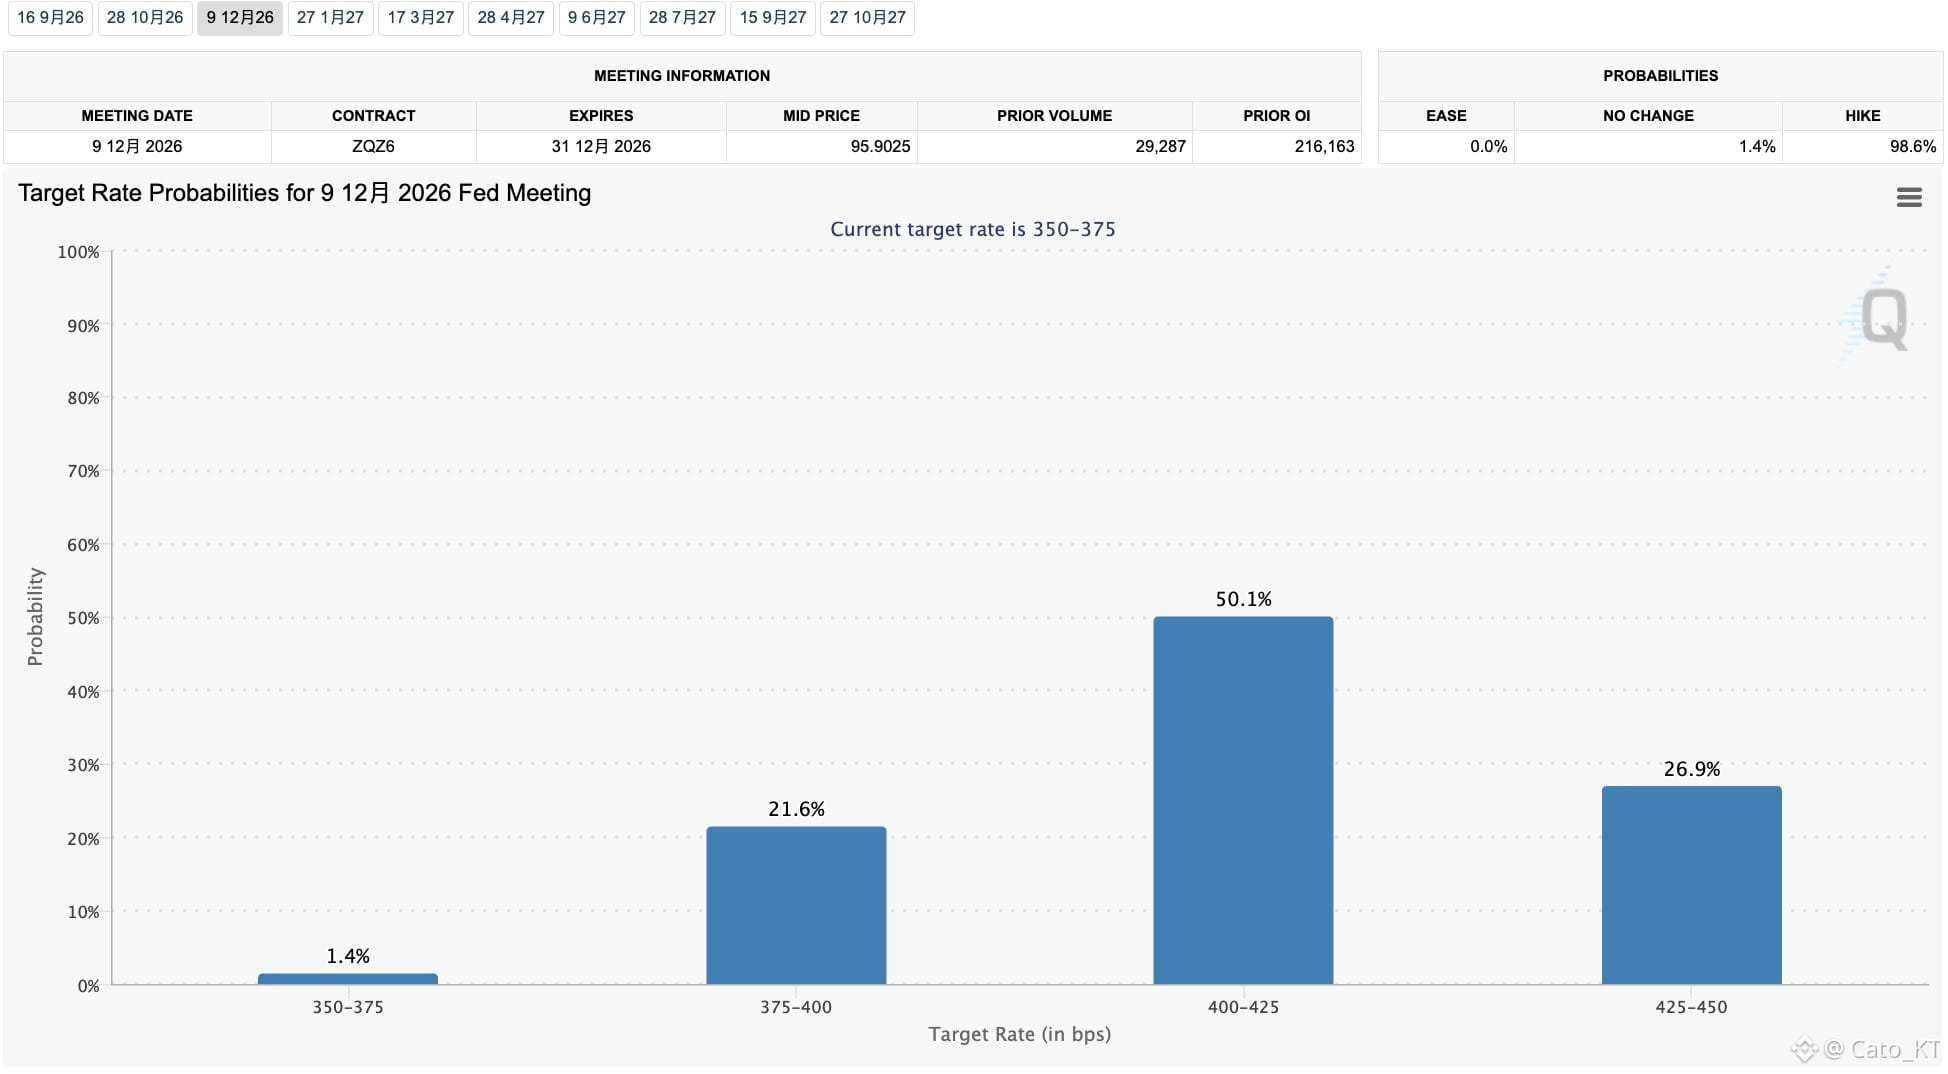
À ce stade, la probabilité d’une hausse de 25 points de base en octobre est de 41,1 %, et celle d’une hausse de 25 points de base en décembre est passée à 50,1 %. Attention à la hausse des anticipations de hausse des taux en décembre ! #美联储加息是否已成定局
Avant la décision sur les taux de la nuit dernière, les données du mois d’août ont enregistré 1,2 % en nominal et 1,4 % en taux mensuel sous-jacent ; l’ensemble des chiffres est nettement supérieur aux attentes et aux valeurs précédentes.
Le taux mensuel sous-jacent des ventes au détail est supérieur aux données nominales, et le groupe de contrôle “cœur” (hors automobiles, pièces, essence, matériaux de construction et restauration) affiche lui aussi un niveau aussi élevé que 1,4 %. Cela signifie que ces données de vente au détail ne sont pas uniquement dues à la hausse de l’énergie, et que les chiffres ne sont pas artificiellement gonflés : ils montrent que la dynamique de la consommation américaine reste vigoureuse.
Ces données réduisent les inquiétudes concernant une stagflation de l’économie américaine, mais elles renforcent davantage les craintes liées à l’inflation. Tant que la consommation reste solide, le durcissement monétaire offre également davantage de marge d’action.
En lien avec la hausse de taux de ce soir de la Réserve fédérale, il faut davantage surveiller l’influence que pourraient avoir les propos de M. Waller. À l’heure actuelle, au vu des données sur l’inflation et les ventes au détail, on peut dresser pour l’économie américaine un scénario combinant une inflation élevée et une économie qui conserve de la résilience. Cela augmentera considérablement la probabilité d’une hausse de taux “hawkish” par M. Waller !
À ce stade, la probabilité d’une hausse de 25 points de base en octobre est de 41,1 %, et celle d’une hausse de 25 points de base en décembre est passée à 50,1 %. Attention à la hausse des anticipations de hausse des taux en décembre ! #美联储加息是否已成定局