


Les ETF Bitcoin au comptant aux États-Unis ont perdu 450 millions de dollars mardi, selon SoSoValue — la plus forte sortie sur une seule journée depuis le 25 juin — après que le Sénat a refusé d’aller de l’avant avec le Digital Asset Market Clarity Act.
Le vote a recueilli environ 10 voix de moins que les 60 requises. Parmi les opposants figurent sept démocrates qui avaient passé des mois à négocier le texte.
Le Bitcoin s’échange à 75 965 dollars, à peine modifié depuis minuit UTC après avoir reculé suite au vote. L’indice CoinDesk 20 a maintenu ses pertes, en baisse de moins de 0,1 % après avoir chuté de 4,6 % mardi lors de sa plus forte baisse depuis le 5 juin.
Sept négociateurs votent non : le détail
La marge compte moins que la personne qui l’a produite.
Les démocrates qui ont passé des mois à travailler sur le texte ont voté contre son adoption. Ce n’est pas une opposition à la législation sur la structure des marchés — c’est un jugement selon lequel les dispositions éthiques encadrant la possibilité pour des responsables de profiter d’actifs numériques n’ont pas été réglées de manière suffisamment acceptable.
L’échec du projet de loi met effectivement fin à toute chance d’adoption d’une législation sur la structure des marchés au Sénat cette année, le Congrès devant, en janvier, être sous contrôle partagé.
Le PDG de Galaxy Digital, Mike Novogratz, a dit que cela se « défaisait » : « 18 mois de travail entre notre industrie, les démocrates et les républicains », « au niveau de la 5 yard line ».
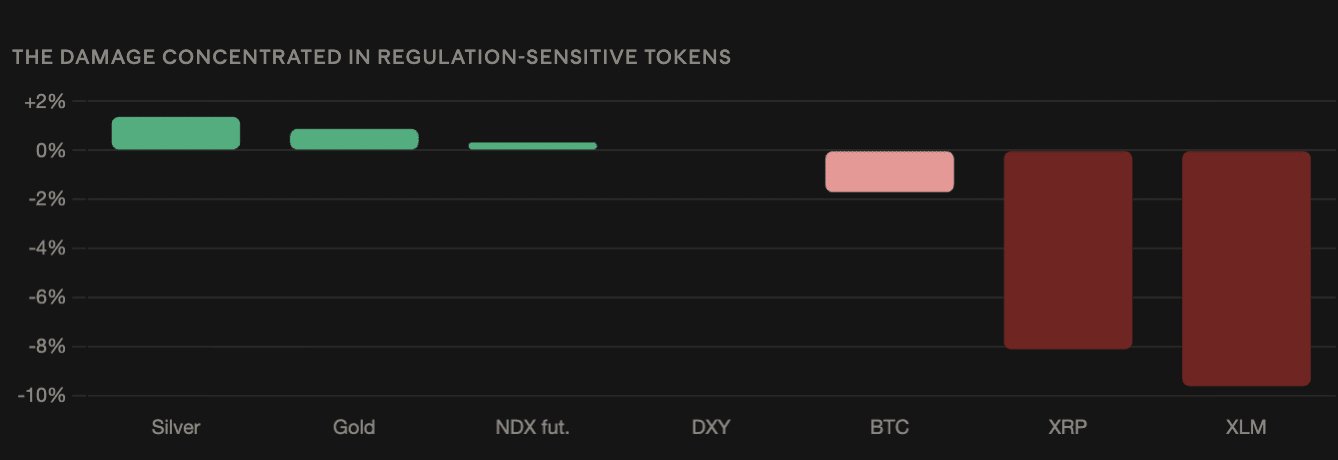
Les dégâts se concentrent sur les jetons sensibles à la réglementation
La baisse sur 24 heures du Bitcoin de 1,7 % semble atténuée face aux jetons les plus exposés au traitement réglementaire américain.
Stellar a chuté de 9,6 % sur 24 heures et le XRP de 8,1 %. Parmi les valeurs de l’indice CoinDesk 100, 95 ont perdu de la valeur.
Les deux avaient été des bénéficiaires directs de la poussée législative. Le XRP a augmenté d’environ 5 % lorsque le projet de loi a franchi la Banking Committee du Sénat en mai, et son complexe d’ETF a été la seule catégorie d’entrées régulièrement positive ces dernières semaines.
Les marchés traditionnels étaient stables en comparaison. Les futures Nasdaq 100 ont progressé de 0,33 %, l’or a gagné 0,88 % et l’argent 1,37 %, l’indice du dollar restant inchangé — confirmant qu’il s’agit d’un événement propre aux crypto, plutôt qu’un mouvement macroéconomique.
570 millions de dollars liquidés : le plus depuis le 22 août
Le désendettement forcé s’est intensifié à mesure que les prix baissaient.
Des positions futures levier d’une valeur supérieure à 570 millions de dollars ont été liquidées en 24 heures, le plus depuis le 22 août, même si cela reste largement inférieur aux ventes de panique observées début février et début juin.
Le ratio de volume long-short des preneurs (takers) s’est inversé et est devenu baissier : les shorts représentent 51,5 % des flux.
Le ratio long/short des traders de Hyperliquid s’est légèrement replié à 2,53 contre 2,71 — le plus haut niveau depuis début octobre 2025, lorsque le Bitcoin s’échangeait pour la dernière fois au-dessus de 120 000 $. Plus de deux longs pour chaque short, ce qui indique un levier haussier considérable encore exposé si les prix continuent de glisser.
L’intérêt ouvert a augmenté pendant la baisse
Le changement de positionnement est la lecture dérivée la plus informative.
Le Bitcoin a reculé sur 24 heures, même si l’intérêt ouvert des futures est monté à 688 000 BTC contre 676 000. Si le prix baisse alors que l’intérêt ouvert augmente, cela signifie que les traders ajoutent des paris baissiers plutôt que de clôturer des positions longues.
Le delta de volume cumulée ajusté de l’intérêt ouvert sur 24 heures du Bitcoin est négatif, indiquant que les positions short ont été exécutées de manière agressive sur le marché plutôt que via des ordres limites passifs. Les taux de financement sur perpétuels pointent encore vers un optimisme persistant chez certains traders : c’est la contradiction des données.
Le XRP a montré le même schéma, reculant avec une légère hausse de l’intérêt ouvert. Son total reste bien en dessous des plus hauts historiques, donc l’exposition globale est légère.
Le XRP, l’ETH, le TRX, le DOGE, le XLM et le SHIB affichent tous des CVD 24 heures négatifs, ce qui implique une vente agressive via des dérivés. Les taux de financement sont baissiers pour l’ETH, le XLM, le TRX, le SOL, le BCH, le ADA et le LINK.
Les options ne sont pas d’accord entre elles
Le biais (skew) et le volume vont dans des directions opposées, ce qui mérite d’être signalé plutôt que résolu.
Les biais à une semaine et à un mois pour le Bitcoin sont positifs et en hausse — environ 5,76 % sur une semaine, environ 6,33 % sur un mois — indiquant une demande croissante de protection contre la baisse. Les biais sur l’Ether vont dans le même sens.
Les volumes racontent une autre histoire. Les options Bitcoin les plus échangées sur 24 heures étaient majoritairement des calls, menées par le strike à 79 000 $. Pour l’Ether, les cinq premiers étaient tous des puts.
Les traders de Bitcoin paient plus cher pour des options de vente (puts) tout en échangeant des appels (calls). Cette combinaison décrit généralement des détenteurs qui se couvrent contre leur exposition spot existante, tout en prenant des positions spéculatives en vue d’un rebond.
La volatilité implicite reste calme. Les indices 30 jours BVIV et EVIV se situent dans des fourchettes récentes et bien en dessous des plus hauts depuis le début de l’année, ce qui signifie que les traders n’intègrent pas une flambée de la volatilité autour de la décision de taux.
Standard Chartered fixe un objectif de 10 $ pour Arbitrum
Arbitrum a mené sur 24 heures, ajoutant 16 % après que Standard Chartered a prévu que le jeton atteindrait 10 $ d’ici la fin de 2030 — environ 70 fois le niveau actuel.
La banque a cité les revenus provenant de Robinhood Chain et la croissance des actifs tokenisés. Son objectif à court terme est plus mesuré : 0,50 $ d’ici la fin de l’année.
Robinhood Chain génère plus de 2 millions de dollars de revenus quotidiens, avec 10 % des flux orientés vers l’écosystème Arbitrum, et ARK Invest a documenté une croissance des revenus multipliée par 20 entre le 22 août et le 30 août.
Le mouvement de Synapse a été un squeeze, pas une demande
Synapse a plus que doublé à 0,1787 $ sans catalyseur apparent, et sa composition est instructive.
Le volume des futures a atteint 310,64 millions de dollars sur 24 heures, pour une capitalisation boursière de seulement 41,18 millions. L’intérêt ouvert représente 60 % de la valeur du token, et le ratio long/short sur Binance se situe à 0,93.
Un volume supérieur à sept fois la capitalisation boursière, avec des shorts plus nombreux que les longs, décrit un short squeeze plutôt qu’une demande spot. Les mouvements construits ainsi ont tendance à se corriger lorsque l’achat forcé s’épuise.
La confidentialité a tenu malgré la vente
La Zcash a gagné 6,9 % à 1 186,75 $ pour mener le secteur, tandis que Dash montait de 2,9 % — la confidentialité restant le trade le plus durable du mois.
Le jeton de l’échange de perpétuels Lighter a grimpé de 6 % à 4,27 $ et Raydium de 5,4 % à 1,30 $, les deux récupérant du terrain après la débâcle de mardi, sans toutefois revenir au niveau de départ de la semaine.
Les jetons DeFi AAVE, JUP et ETHFI ont tous perdu plus de 2 % malgré la déclaration du fondateur d’ether.fi, Mike Silagadze, à CoinDesk avant le vote : « Les États-Unis représentent actuellement un marché très faible pour ether.fi, donc honnêtement, la Clarté n’aura pas beaucoup d’impact. »
Cet écart entre l’exposition déclarée et la réaction des prix suggère que la vente était indifférenciée plutôt que ciblée sur une exposition réglementaire réelle.
L’attention se déplace vers la Fed
La décision sur les taux tombe plus tard mercredi, avec une hausse du scénario central prévu avant la réunion.
Les analystes de Bitunix ont déclaré que la taille du mouvement importe moins que ce qui se passe ensuite avec les rendements des bons du Trésor à long terme. Si les rendements longs restent proches de leurs niveaux actuels malgré un taux court plus restrictif, les marchés évaluent l’inflation américaine et le risque budgétaire séparément de la politique de la Fed.
À 5,04 %, le 10 ans est au plus haut depuis juillet 2007, et le 30 ans à 5,40 %.