


Les blockchains publiques peuvent enregistrer chaque transaction, mais cela ne signifie pas pour autant que les données qui en résultent constituent une mesure fiable et propre de l’activité économique, selon un nouvel article de chercheurs de la Banque des règlements internationaux (BIS) et de De Nederlandsche Bank (DNB).
L’étude, Hidden by complexity? Measuring stablecoin, crypto and decentralised finance ecosystems, affirme que des indicateurs largement utilisés tels que
les volumes de transactions,
la capitalisation boursière, et
la valeur totale bloquée (TVL)
peuvent être fortement faussés par l’architecture de la blockchain, le comportement des utilisateurs et la multiplication des contrats intelligents.
Les chercheurs ont analysé 100 milliards d’enregistrements de blockchain couvrant Bitcoin, Ethereum et TRON via la plateforme de données Mercurius, développée par DNB avec le BIS Innovation Hub et la Deutsche Bundesbank.
Les trois réseaux représentent une large part de l’activité mondiale liée aux cryptoactifs et aux stablecoins.
JALON | TRON dépasse 400 millions de comptes avec de faibles frais de transaction, une liquidité profonde en USDT comme moteurs clés
Les volumes de Bitcoin peuvent varier de 6 fois
L’architecture Bitcoin UTXO crée l’un des plus gros problèmes de mesure.
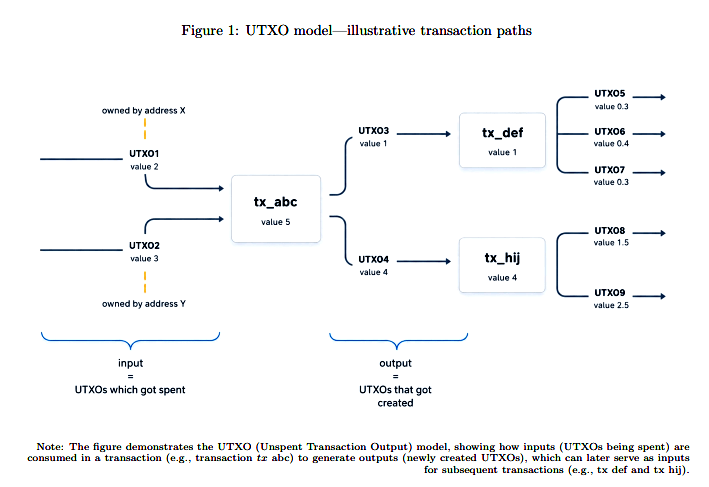
Les transactions doivent dépenser des UTXO entiers, ce qui signifie qu’une transaction envoyant 1,5 BTC depuis une sortie de 4 BTC peut générer un paiement de 1,5 BTC et 2,5 BTC de « change ». Les données de blockchain ne rendent pas toujours cette distinction évidente.
Par conséquent, les valeurs de transfert de Bitcoin rapportées peuvent varier jusqu’à six fois, selon la méthodologie utilisée pour identifier les sorties de change.
Le même problème affecte la capitalisation boursière de Bitcoin.
Les chercheurs estiment que plus de 1,8 million de BTC n’avaient pas bougé depuis plus de 15 ans et s’en servent comme approximation des pièces potentiellement perdues. Ils comparent aussi la capitalisation boursière conventionnelle à la capitalisation réalisée, qui valorise les pièces au prix auquel elles ont été déplacées pour la dernière fois.
Lors de périodes de fortes hausses de prix, la capitalisation boursière conventionnelle peut atteindre 4 fois la capitalisation boursière réalisée, a conclu l’article.
Le jeu de données sous-jacent sur Bitcoin couvre environ 1,3 milliard de transactions et 3,6 milliards de sorties de transactions, de 2009 à 2026.
JALON | Bitcoin a traité plus d’1 milliard de transactions tout en réglant plus de 130 000 milliards de dollars depuis le lancement
Les millions de contrats d’Ethereum créent un autre problème
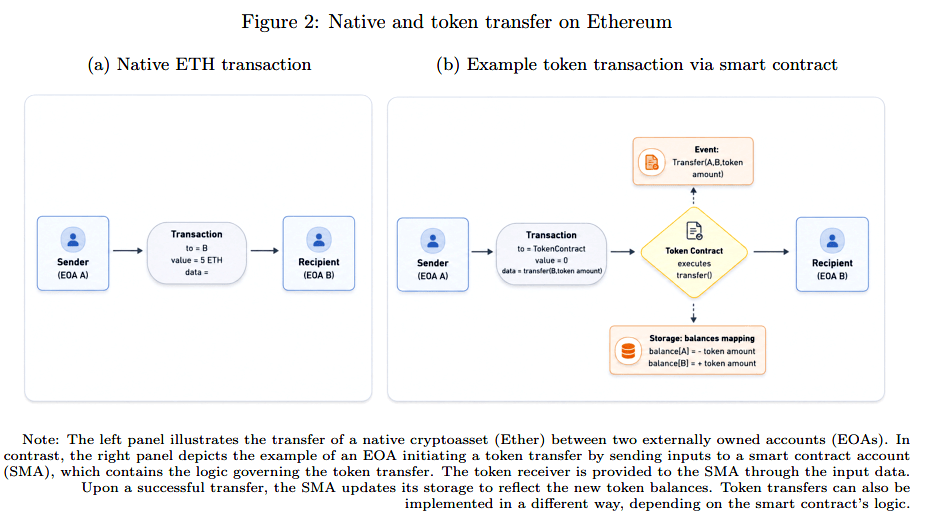
Ethereum pose un défi différent : la programmabilité.
Les chercheurs identifient
67,5 millions de contrats déployés et actifs, dont
plus de 54 millions n’étaient pas classés techniquement.
Environ 11,8 millions étaient des contrats proxy, tandis que
1,4 million étaient des contrats de jetons fongibles ERC-20 et
environ 100 000 étaient des contrats de NFT ERC-721.
Le simple nombre de contrats ne se traduit pas directement par une activité économique.
L’étude a révélé une duplication généralisée des noms de jetons, y compris environ 6 867 contrats ERC-20 utilisant le symbole USDT. Une telle duplication peut gonfler les estimations du nombre de jetons économiquement significatifs et créer du bruit pour les analystes cherchant à identifier des actifs légitimes.
Le problème s’étend au-delà des noms. Un contrat intelligent peut générer plusieurs transactions, journaux et appels internes à partir d’une seule action d’utilisateur, ce qui signifie que compter simplement les enregistrements de blockchain peut surestimer de façon substantielle la quantité d’activité économique sous-jacente.
Les stablecoins révèlent le plus gros problème inter-chaînes
Les stablecoins offrent peut-être l’exemple le plus clair de la raison pour laquelle les données de blockchain ne peuvent pas toujours être agrégées sans contexte.
Le jeu de données des chercheurs couvre environ 82% du marché des stablecoins, avec une couverture presque complète de l’USDT. Au moment de l’étude, l’offre d’USDT s’élevait à environ 180 milliards de dollars, tandis que l’USDC se situait à environ 75 milliards et Sky Dollar (USDS) à environ 8 milliards.
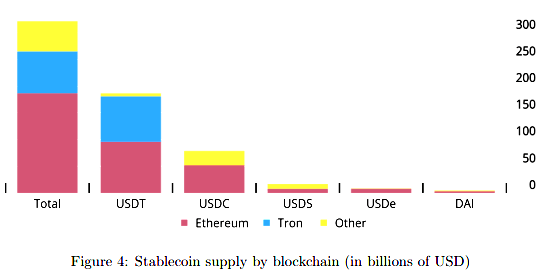
Mais le même stablecoin peut remplir des fonctions très différentes selon la blockchain.
Sur Ethereum, plus de 20% des avoirs en USDT ont été détenus dans des contrats intelligents, indiquant des liens plus forts avec des activités DeFi telles que la fourniture de liquidité et la constitution de garanties.
Sur TRON, la part comparable est généralement restée autour de 1%. Les chercheurs indiquent que ce schéma pointe vers une utilisation plus importante d’USDT pour les transactions et comme réserve de valeur sur TRON, tandis que l’USDT d’Ethereum est plus profondément intégré à la DeFi.
Cette distinction compte, car additionner l’activité USDT sur les deux chaînes dans un seul chiffre-titre peut faire apparaître comme identiques des activités économiques fondamentalement différentes.
JALON | TRON domine l’émission, le règlement du plus grand stablecoin du monde au S1 2026
L’activité USDT fictive a atteint des niveaux énormes
L’étude met également en évidence l’ampleur de l’activité de jetons sans valeur réelle.
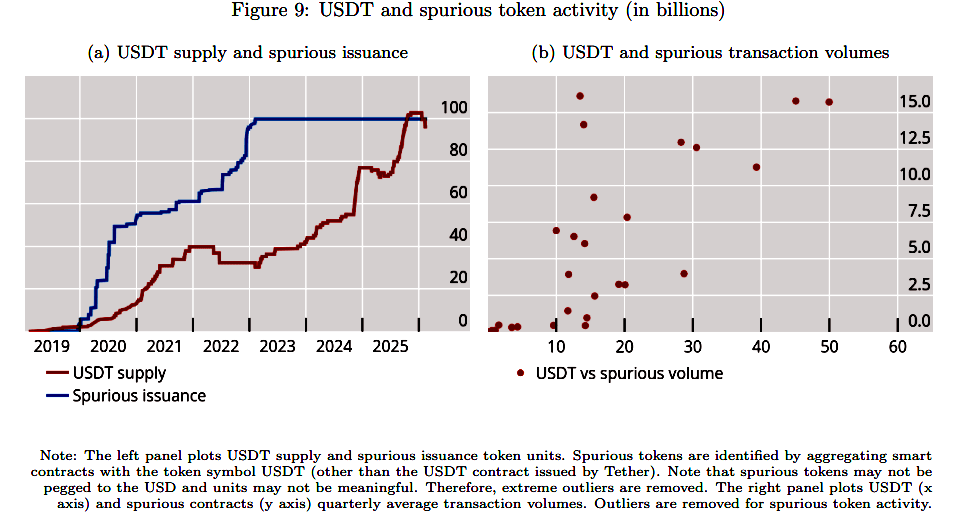
Les chercheurs ont identifié des contrats Ethereum utilisant le symbole USDT, autres que le véritable contrat Tether. À la fin de leur échantillon, l’émission cumulative de ces jetons potentiellement frauduleux avait atteint environ 100 milliards d’unités.
L’activité transactionnelle associée a atteint plus de 15 milliards sur certaines périodes, malgré le fait que les jetons n’aient généralement aucun lien avec les réserves réelles d’USDT de Tether.
Les chercheurs mettent en garde : la réutilisation du symbole seule ne prouve pas une fraude, mais ils affirment que cette activité est probablement liée à des arnaques, et que les noms de jetons ne constituent pas une base fiable pour déterminer des actifs économiquement pertinents.
La croissance des stablecoins ne signifie pas automatiquement davantage de DeFi
L’article constate aussi que l’augmentation de l’émission de stablecoins ne se traduit pas nécessairement par une plus grande utilisation de la DeFi.
L’émission de stablecoins a fortement augmenté autour de l’élection américaine de 2024, puis encore après l’adoption de la loi américaine GENIUS, mais cette hausse ne s’est pas accompagnée d’une augmentation durable des stablecoins détenus par des contrats intelligents.
Depuis fin 2024, la part d’USDT détenue dans des contrats intelligents sur Ethereum a diminué pour atteindre environ 10%-15%, selon l’étude.
Cela suggère que les analystes devraient distinguer la croissance de l’offre de stablecoins de l’utilisation réelle de la DeFi, plutôt que de traiter ces deux éléments comme des mesures interchangeables.
JALON 2024 | Les stablecoins verrouillés sur les réseaux de couche 2 d’Ethereum dépassent 13 milliards de dollars en 2024, USDT domine
L’étude de la BRI identifie trois problèmes structurels :
Le problème d’agrégation de Bitcoin,
le problème de programmabilité d’Ethereum, et
le problème de comparabilité inter-chaînes.
Sa conclusion est simple :
Les indicateurs on-chain devraient être traités comme des approximations bruyantes, plutôt que comme des mesures directes de l’activité économique.
Les chercheurs recommandent
estimations bornées,
hypothèses transparentes,
classification technique, et
désagrégation plus poussée
plutôt que de s’appuyer sur des chiffres-titres uniques.
Pour les régulateurs et les investisseurs, la conséquence est importante.
Une blockchain peut vous dire exactement ce qui s’est passé on-chain, sans nécessairement vous dire pourquoi, qui contrôlait économiquement les actifs, ni quelle activité économique représente la transaction.
Cette distinction devient de plus en plus importante à mesure que les stablecoins et la DeFi se connectent davantage à la finance traditionnelle.
Plus de 50% du volume de trading de Bitcoin sur les échanges crypto serait fictif, selon le dernier rapport 2022 de Forbes
Restez à l’écoute de BitKE pour les développements crypto à l’échelle mondiale.
Rejoignez notre chaîne WhatsApp ici.
Suivez-nous sur X pour les derniers posts et mises à jour
Rejoignez et interagissez avec notre communauté Telegram
_________